
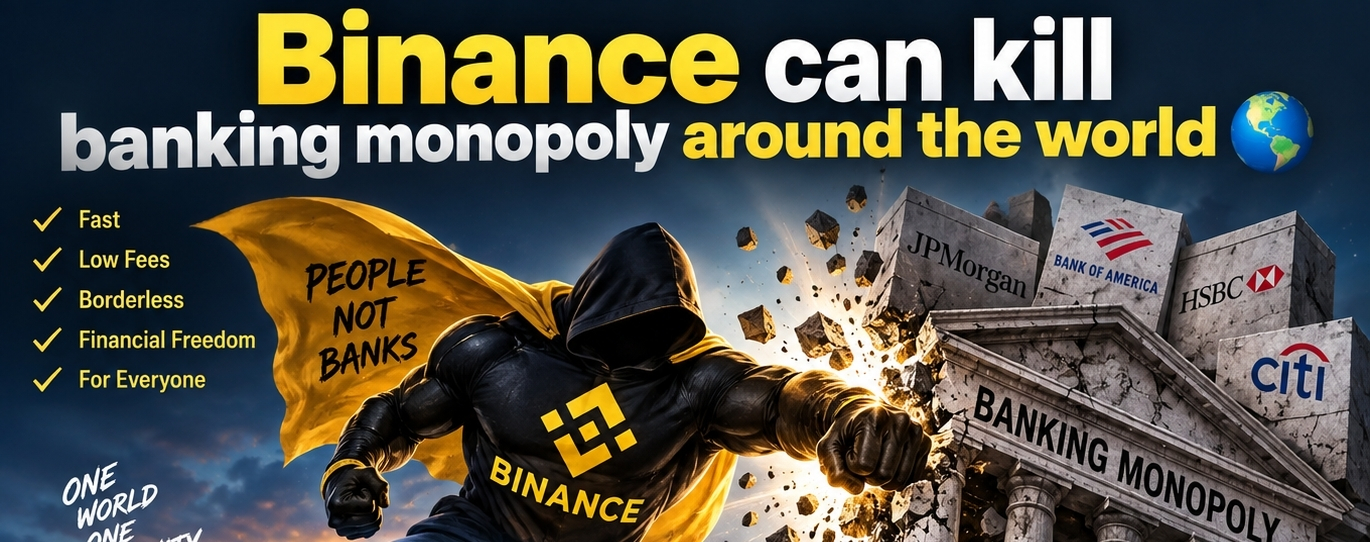
Seit Jahrhunderten stehen Banken im Zentrum des globalen Finanzsystems. Menschen legen ihr Geld bei Banken an, Unternehmen sind für Zahlungen und Kredite auf Banken angewiesen, und internationale Transaktionen führen häufig über mehrere Schichten von Finanzinstituten.
Aber die Blockchain-Technologie schafft ein grundsätzlich anderes Modell. In Kombination mit Stablecoins, Blockchain-Zahlungen und dezentraler Finanzinfrastruktur könnte sie möglicherweise einige der wichtigsten Funktionen herausfordern, die traditionell von Banken kontrolliert werden.
Das bedeutet jedoch nicht, dass Banken plötzlich verschwinden. Wahrscheinlicher ist vielmehr, dass das Bankwesen seine Monopolstellung bei Zahlungen, Abwicklung und dem Zugang zu Finanzdienstleistungen schrittweise verlieren könnte.
1. Geld könnte sich bewegen, ohne traditionelle Bankverbindungen (Rails)
Eine traditionelle internationale Zahlung kann Banken, Korrespondenzbanken, Clearing-Systeme und Währungsumrechnungen umfassen.
Blockchain-basierte Zahlungen können anders funktionieren.
Ein Nutzer kann einen digitalen Vermögenswert oder Stablecoin halten und ihn direkt an eine andere Blockchain-Adresse übertragen – potenziell über Grenzen hinweg und außerhalb traditioneller Korrespondenzbank-Netzwerke.
Die Bank für Internationalen Zahlungsausgleich (BIS) hat anerkannt, dass Stablecoins potenziell einige grenzüberschreitende Zahlungen schneller und günstiger machen können, obwohl ihr tatsächlicher Einsatz im Zahlungsverkehr in der Praxis heute noch begrenzt ist.
Wenn Blockchain-Zahlungen bei Unternehmen breit akzeptiert werden, könnte die Rolle von Banken als Zahlungsintermediäre schrumpfen.
2. Stablecoins könnten mit Bankeinlagen konkurrieren
Das könnte eine der größten Veränderungen sein.
Heute halten Menschen ihr Geld für Transaktionen typischerweise auf Bankkonten. Banken nutzen dann Einlagen als eine wichtige Finanzierungsquelle für Kredite.
Stell dir eine Zukunft vor, in der Millionen von Menschen statt dessen dollar-denominierte Stablecoins in digitalen Wallets halten und sie direkt für Zahlungen nutzen.
Die BIS hat ausdrücklich davor gewarnt, dass eine weitverbreitete Nutzung von Stablecoins einige Bankeinlagen ersetzen und die klassische Kreditvermittlung von Banken schwächen könnte.
Das löst eine mögliche Kettenreaktion aus:
Bankeinlagen ↓ → Bankfinanzierung ↓ → traditionelle Vermittlung wird weniger wichtig → alternative digitale Finanzinfrastruktur wächst.
3. Globale Zahlungen könnten zugänglicher werden
Eine der stärksten Ideen der Blockchain ist, dass eine Internetverbindung potenziell den Zugang zum selben Netzwerk ermöglichen kann – unabhängig von nationalen Grenzen.
Eine Person in einem Land könnte einem Empfänger auf der anderen Seite der Welt einen Stablecoin senden, ohne dass beide Personen Konten bei derselben internationalen Bank führen müssen.
Das könnte besonders bedeutend sein in Ländern, in denen der Zugang zu internationalen Finanzdienstleistungen teuer oder eingeschränkt ist.
Die BIS-Forschung, die 2026 veröffentlicht wurde, sagt, dass Stablecoins erhebliche Auswirkungen auf das internationale Währungssystem haben könnten, insbesondere in Schwellen- und Entwicklungsländern.
4. Binance könnte mehr sein als nur eine Krypto-Börse
Die interessanteste Möglichkeit ist, dass sich Binance von einer reinen Kryptowährungs-Börse hin zu einer breiteren Plattform für Finanzinfrastruktur weiterentwickelt.
Stell dir ein einziges Ökosystem vor, das Folgendes enthält:
- Digitale Wallets
- Stablecoin-Zahlungen
- Krypto-Handel
- Grenzüberschreitende Überweisungen
- Händlerzahlungen
- Tokenisierte Vermögenswerte
- DeFi-Dienstleistungen
- Blockchain-Abwicklung
- Digitale Finanzprodukte
In so einem Szenario könnte der Nutzer Binance überhaupt nicht als „Krypto-Börse“ wahrnehmen.
Es könnte zu einem Zugangstor für ein paralleles digitales Finanzsystem werden.
Binance selbst hat argumentiert, dass Stablecoins zunehmend von primär Handelstools hin zu funktionsfähiger Abwicklungsinfrastruktur übergehen.
5. Die wirkliche Bedrohung für Banken ist die Ausschaltung von Vermittlern (Disintermediation)
Die größte Bedrohung ist nicht, dass Bitcoin morgen den Dollar ersetzt.
Das ist Disintermediation.
Wenn die Technologie es Menschen ermöglicht, mehr finanzielle Funktionen direkt auszuführen, könnten weniger Vermittler erforderlich sein.
Anstatt von:
Kunde → Bank → Korrespondenzbank → Zahlungsnetzwerk → Bank → Kunde
Die Zukunft könnte zunehmend so aussehen:
Kunde → Blockchain-Netzwerk → Kunde
Das ist eine tiefgreifende strukturelle Veränderung.
6. Aber Binance kann „Bankwesen“ nicht einfach „zerstören“
Es gibt einen wichtigen Realitätscheck.
Stand 2026 sind Stablecoins im Vergleich zum traditionellen Bankensystem weiterhin winzig. Die BIS schätzt, dass die Marktkapitalisierung von Stablecoins Anfang April 2026 bei rund 315 Milliarden US-Dollar lag, verglichen mit ungefähr 8 Billionen US-Dollar allein bei Einlagen in US-Banken. Zahlungen mit Stablecoins in der Realwirtschaft bleiben ebenfalls nur ein kleiner Anteil der traditionellen Zahlungsaktivität.
Banken bieten außerdem Funktionen, die Kryptowährungs-Plattformen nicht automatisch ersetzen:
- Geschäftskredite (Business Lending)
- Hypotheken
- Einlagensicherung
- Kreditvergabe (Kreditver- bzw. -schöpfung)
- Zugang zu Liquidität der Zentralbank
- Regulierte Verwahrung
- Übertragung der Geldpolitik
- Risikomanagement im großen Maßstab für Finanzrisiken
Das realistische Szenario ist also nicht „Binance zerstört Banken über Nacht“.
Es ist:
Binance und die Blockchain-Technologie könnten Banken schrittweise dazu zwingen, zu ändern, was sie tun.
7. Die Zukunft könnte eher Wettbewerb als Ersatz bedeuten
Das wahrscheinlichste Ergebnis könnte ein hybrides Finanzsystem sein.
Banken könnten die Blockchain-Abwicklung übernehmen.
Stablecoins könnten zu Zahlungsmitteln werden.
Traditionelle Währungen könnten dominant bleiben.
Krypto-Börsen könnten zu Anbietern finanzieller Infrastruktur werden.
Und Verbraucher könnten je nach Bedarf zwischen traditionellem Bankengeld und programmierbaren digitalen Vermögenswerten wählen.
Die BIS-Forschung betont außerdem ähnlich, dass Stablecoins sowohl Effizienzchancen als auch erhebliche Risiken einführen, darunter monetäre Souveränität, finanzielle Stabilität und die Ausschaltung von Vermittlern im Bankwesen.
Die größere Frage
Die eigentliche Frage lautet nicht:
„Kann Binance Banken töten?“
Die wichtigere Frage lautet:
„Wie viel von dem, was Bankwesen ist, braucht wirklich eine Bank?“
Wenn Blockchain-Netzwerke günstigere globale Zahlungen, stabile digitale Währungen, dezentrale Finanzdienstleistungen und eine nahezu sofortige Abwicklung im riesigen Maßstab ermöglichen, müssen traditionelle Banken sich möglicherweise irgendwann mit einer völlig neuen Finanzarchitektur messen.
Binance allein dürfte das globale Bankensystem kaum beenden.
Aber wenn Binance und das breitere Krypto-Ökosystem es schaffen, blockchainbasierte Finanzdienstleistungen einfacher, günstiger und zugänglicher zu machen als traditionelle Alternativen, könnten sie helfen, etwas viel Bedeutenderes zu schaffen:
Eine Welt, in der Banken nicht mehr der einzige Zugang zum globalen Finanzsystem sind. 🌍
Und das wäre nicht zwangsläufig das Ende des Bankwesens.
Es könnte das Ende des Monopols des Bankwesens sein.