
Acht Stunden lang, vom 27. bis 28. August 2026, existierte Solanas folgenreichster Governance-Vorschlag in seiner Geschichte gleichzeitig in zwei widersprüchlichen Zuständen. Ein Medium meldete, er sei tot. Ein anderes meldete, er sei lebendig. Beide hatten recht – nur zu unterschiedlichen Zeitpunkten, getrennt durch einen einzelnen Validator, der seine Meinung änderte.
Das ist kein Datenfehler. Das ist die Geschichte.
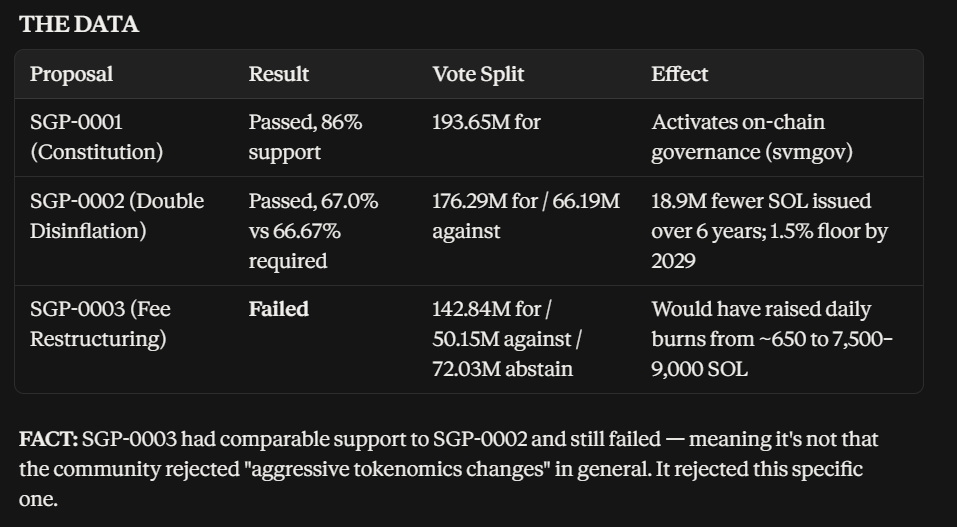
Solana hat seine Entinflationsrate gerade durch SGP-0002 verdoppelt (auf dem technischen Vorschlag SIMD-0550 basierend) und damit die künftige SOL-Emission voraussichtlich um 18,9 Millionen Tokens über sechs Jahre gekürzt. Die naheliegende Frage – „Ist das bullisch für SOL?“ – ist die falsche, um damit zu beginnen. Die eigentliche Frage lautet: **Warum haben die Stakeholder des Netzwerks zugestimmt, die Emission zu verlangsamen, sich aber am selben Tag geweigert, Token-Burns zu erhöhen?** Zwei Vorschläge, ähnliche Zustimmungsraten, entgegengesetzte Ergebnisse. Das Verständnis dieser Lücke sagt dir mehr über Solanas tatsächliche Machtstruktur als die Schlagzeilenzahl.
DIE ÜBEREINSTIMMUNG
FAKT: Krypto-Medien und Social Sentiment bewerteten die Verabschiedung von SGP-0002 eindeutig als bullisch — weniger neue Emission, schnellerer Weg zur terminalen Inflationsrate von Solana (1,5 %) (2029 statt 2032). Die Einordnung über die Zeitlinien hinweg war einfach: weniger Verwässerung → stärkere langfristige Preis-Argumentation.
WAS SICH GEÄNDERT HAT
ZEITLEISTE (FAKT):
1. 21. Aug — Solana aktiviert die erste Phase der Slot-Time-Reduktion (400 ms → 350 ms) unter SIMD-0525, unabhängig aber parallel laufende Veränderung im Netzwerk.
2. 23.–24. Aug — Die Abstimmung beginnt für drei gebündelte Vorschläge: SGP-0001 (Verfassung), SGP-0002 (Double Disinflation), SGP-0003 (Fee Restructuring).
3. 27. Aug, Ende von Epoch 1023 — Ein veröffentlichter Account (CryptoBriefing) berichtet, dass sowohl SGP-0002 als auch SGP-0003 beide scheiterten, die 66,67 %-Supermajorität zu erreichen.
4. 28. Aug — Mehrere spätere Berichte (Decrypt, Forklog, Cointelegraph) bestätigen, dass SGP-0002 mit exakt 67,0 % angenommen wurde — wobei Kraken seine Stimme von „dagegen“ auf „dafür“ spät im Auszählprozess umstellte.
SIGNAL: Die Diskrepanz zwischen den Berichten vom 27. Aug und 28. Aug ist kein schlampiger Journalismus — es ist ein laufendes Protokoll einer Abstimmung, die zu einem Zeitpunkt tatsächlich noch gescheitert wäre.
DIE VERSTECKTE GESCHICHTE
INTERPRETATION: Die beiden Vorschläge trafen unterschiedliche Stakeholder unterschiedlich. Disinflation senkt das Emissionswachstum — ein langsam laufender, über Jahre anhaltender Rückgang, mit dem Validatoren planen können. Der Fee-Burn-Vorschlag hätte einen *direkten, unmittelbaren* Teil der Validator-Einnahmen in Burns umgelenkt — statt in die Validator-Taschen. Das eine ist ein gradueller Gehaltsabzug. Das andere ist ein Gehaltsverzicht, der schon in der nächsten Epoch effektiv wird.
THESE: Validatoren — die aufgrund des stake-gewichteten Charakters von Solanas Governance (nicht „one-token-one-vote“ im Retail-Sinn) überproportionales Stimmgewicht haben — werden tokenomische Änderungen unterstützen, die das langfristige Image des Assets verbessern *solange diese Änderungen ihre eigene kurzfristige Einnahme nicht direkt reduzieren.* SGP-0002 wurde angenommen, weil es Validatoren Jahre von jetzt an kostet. SGP-0003 scheiterte, weil es ihnen sofort Kosten verursacht hätte.
Das ist ein Punkt aus den ersten Prinzipien: **Solanas Governance „wählt“ nicht darüber, was für „SOL-Holder“ gut ist. Sie entscheidet darüber, was für die Entitäten tolerierbar ist, die überhaupt genug Stake halten, um abstimmen zu können.** Diese Gruppen sind nicht automatisch identisch.
DIE WIDERSPRÜCHLICHKEIT
Wenn Disinflation wirklich bullisch ist und Validatoren rationale langfristige Holder sind, hätten sie *beide* Vorschläge unterstützen müssen — tiefere Burns plus langsamere Emission wäre eine stärkere deflationäre Kombination als jeweils für sich. Das haben sie nicht getan. Die Markterzählung („Solana hat gerade noch bullishere Tokenomics bekommen“) stimmt nur für ein Drittel dessen, was tatsächlich vorgeschlagen wurde.
DIE GEGEN-THese
Es ist möglich, dass die Ablehnung von SGP-0003 nichts mit dem Eigeninteresse der Validatoren zu tun hatte, sondern mit legitimen technischen Bedenken — unvorhersehbare Fee-Burn-Spannen (7.500–9.000 SOL/Tag ist eine breite Spanne) könnten Netzgebühren-Volatilität einführen, die die Nutzererfahrung beeinträchtigt, nicht nur die Validator-Einnahmen. Angeblich war Solana Labs selbst anfangs gegen beide Vorschläge, was gegen eine reine Auslegung spricht, nach der „Validator ihr eigenes Einkommen schützen“. Die einfachere Erklärung könnte sein: SGP-0003 war ein weniger ausgereifter Vorschlag — kein eigeninteressierter Vetoblock.
Ich kann diese beiden Erklärungen anhand der verfügbaren Evidenz nicht vollständig voneinander trennen. Beide sind plausibel. In diesem Fall habe ich nicht genug, um es festzumachen.
WAS WÜRDE ES BESTÄTIGEN
- On-Chain-Emissionsdaten über die nächsten mehreren Epochs zeigen, dass der Disinflationsplan tatsächlich umgesetzt wird (SIGNAL, noch nicht beobachtet).
- Ein zukünftiger, fee-bezogener Vorschlag, neu gestaltet mit einem engeren oder verzögerten Burn-Bereich, gewinnt Validator-Unterstützung — was darauf hindeuten würde, dass das *Design* und nicht der Anreiz das eigentliche Hindernis war.
- Das Validator-Staking führt zu einem rückläufigen Verlauf, der ungefähr den Modellprojektionen entspricht, ohne dass es zu einem Exodus von Validatoren kommt.
WAS ES TÖTEN WÜRDE
- Wenn die Anzahl der Validatoren oder die gesamte Beteiligung am Staking nach der Implementierung materiell sinkt, würde das darauf hindeuten, dass die Disinflation zwar auf dem Papier toleriert wurde, aber die Netzwerksicherheit in der Praxis destabilisiert — aus einer „weniger Verwässerung“-Story wird eine „schwächere Sicherheitsausgaben“-Story.
- Wenn ein nahezu identischer Fee-Burn-Vorschlag wieder auftaucht — mit *validatorfreundlichen* Konditionen — und dennoch scheitert, würde das die These vom Eigeninteresse noch stärker stützen. Wenn er durchgeht, würde das sie untergraben.
DIE ANREIZE
FAKT: SIMD-0550 wurde von Helius verfasst, einem Infrastrukturunternehmen — nicht von Solana Labs, das angeblich gegen die Disinflation-Änderung war.
INTERPRETATION: Heliums Geschäftsmodell profitiert von einer gesünderen langfristigen SOL-Bewertungs-Story mehr als von Validator-Fee-Einnahmen. Das könnte erklären, warum ein Infrastrukturunternehmen stärker darauf gedrängt hat als die Validatoren, die es am Ende letztlich genehmigen mussten.
DIE WAHRSCHEINLICHKEIT
Dies ist eine These mit moderater Sicherheit — nicht eine starke. Die Belege zur Stimmenmarge (67,0 vs. 66,67, ein wörtlicher Swing um genau einen Validator) und das getrennte Ergebnis zwischen zwei ähnlich gestützten Vorschlägen sind solide, überprüfbare Fakten. Die *Interpretation* — dass Validator-Eigeninteresse die Spaltung erklärt — ist plausibel und konsistent mit den Daten, aber nicht bewiesen. Behandle sie als Arbeitshypothese, nicht als Schlussfolgerung.
WORAUF ICH ALS NÄCHSTES ACHTE
Nicht der SOL-Preis. Drei konkrete Dinge:
1. Ob die On-Chain-Emissionen tatsächlich planmäßig über die kommenden Epochs zurückgehen.
2. Ob die Anzahl der Validatoren / die Beteiligung am Staking während des Übergangs stabil bleibt.
3. Ob ein neu gestalteter Fee-Burn-Vorschlag zurückkommt — und ob sein Ergebnis die oben genannte Anreiz-Erklärung stützt oder ihr widerspricht.
NFA. #ZeroResearch #Solana #SolanaGovernance #Tokenomics
