
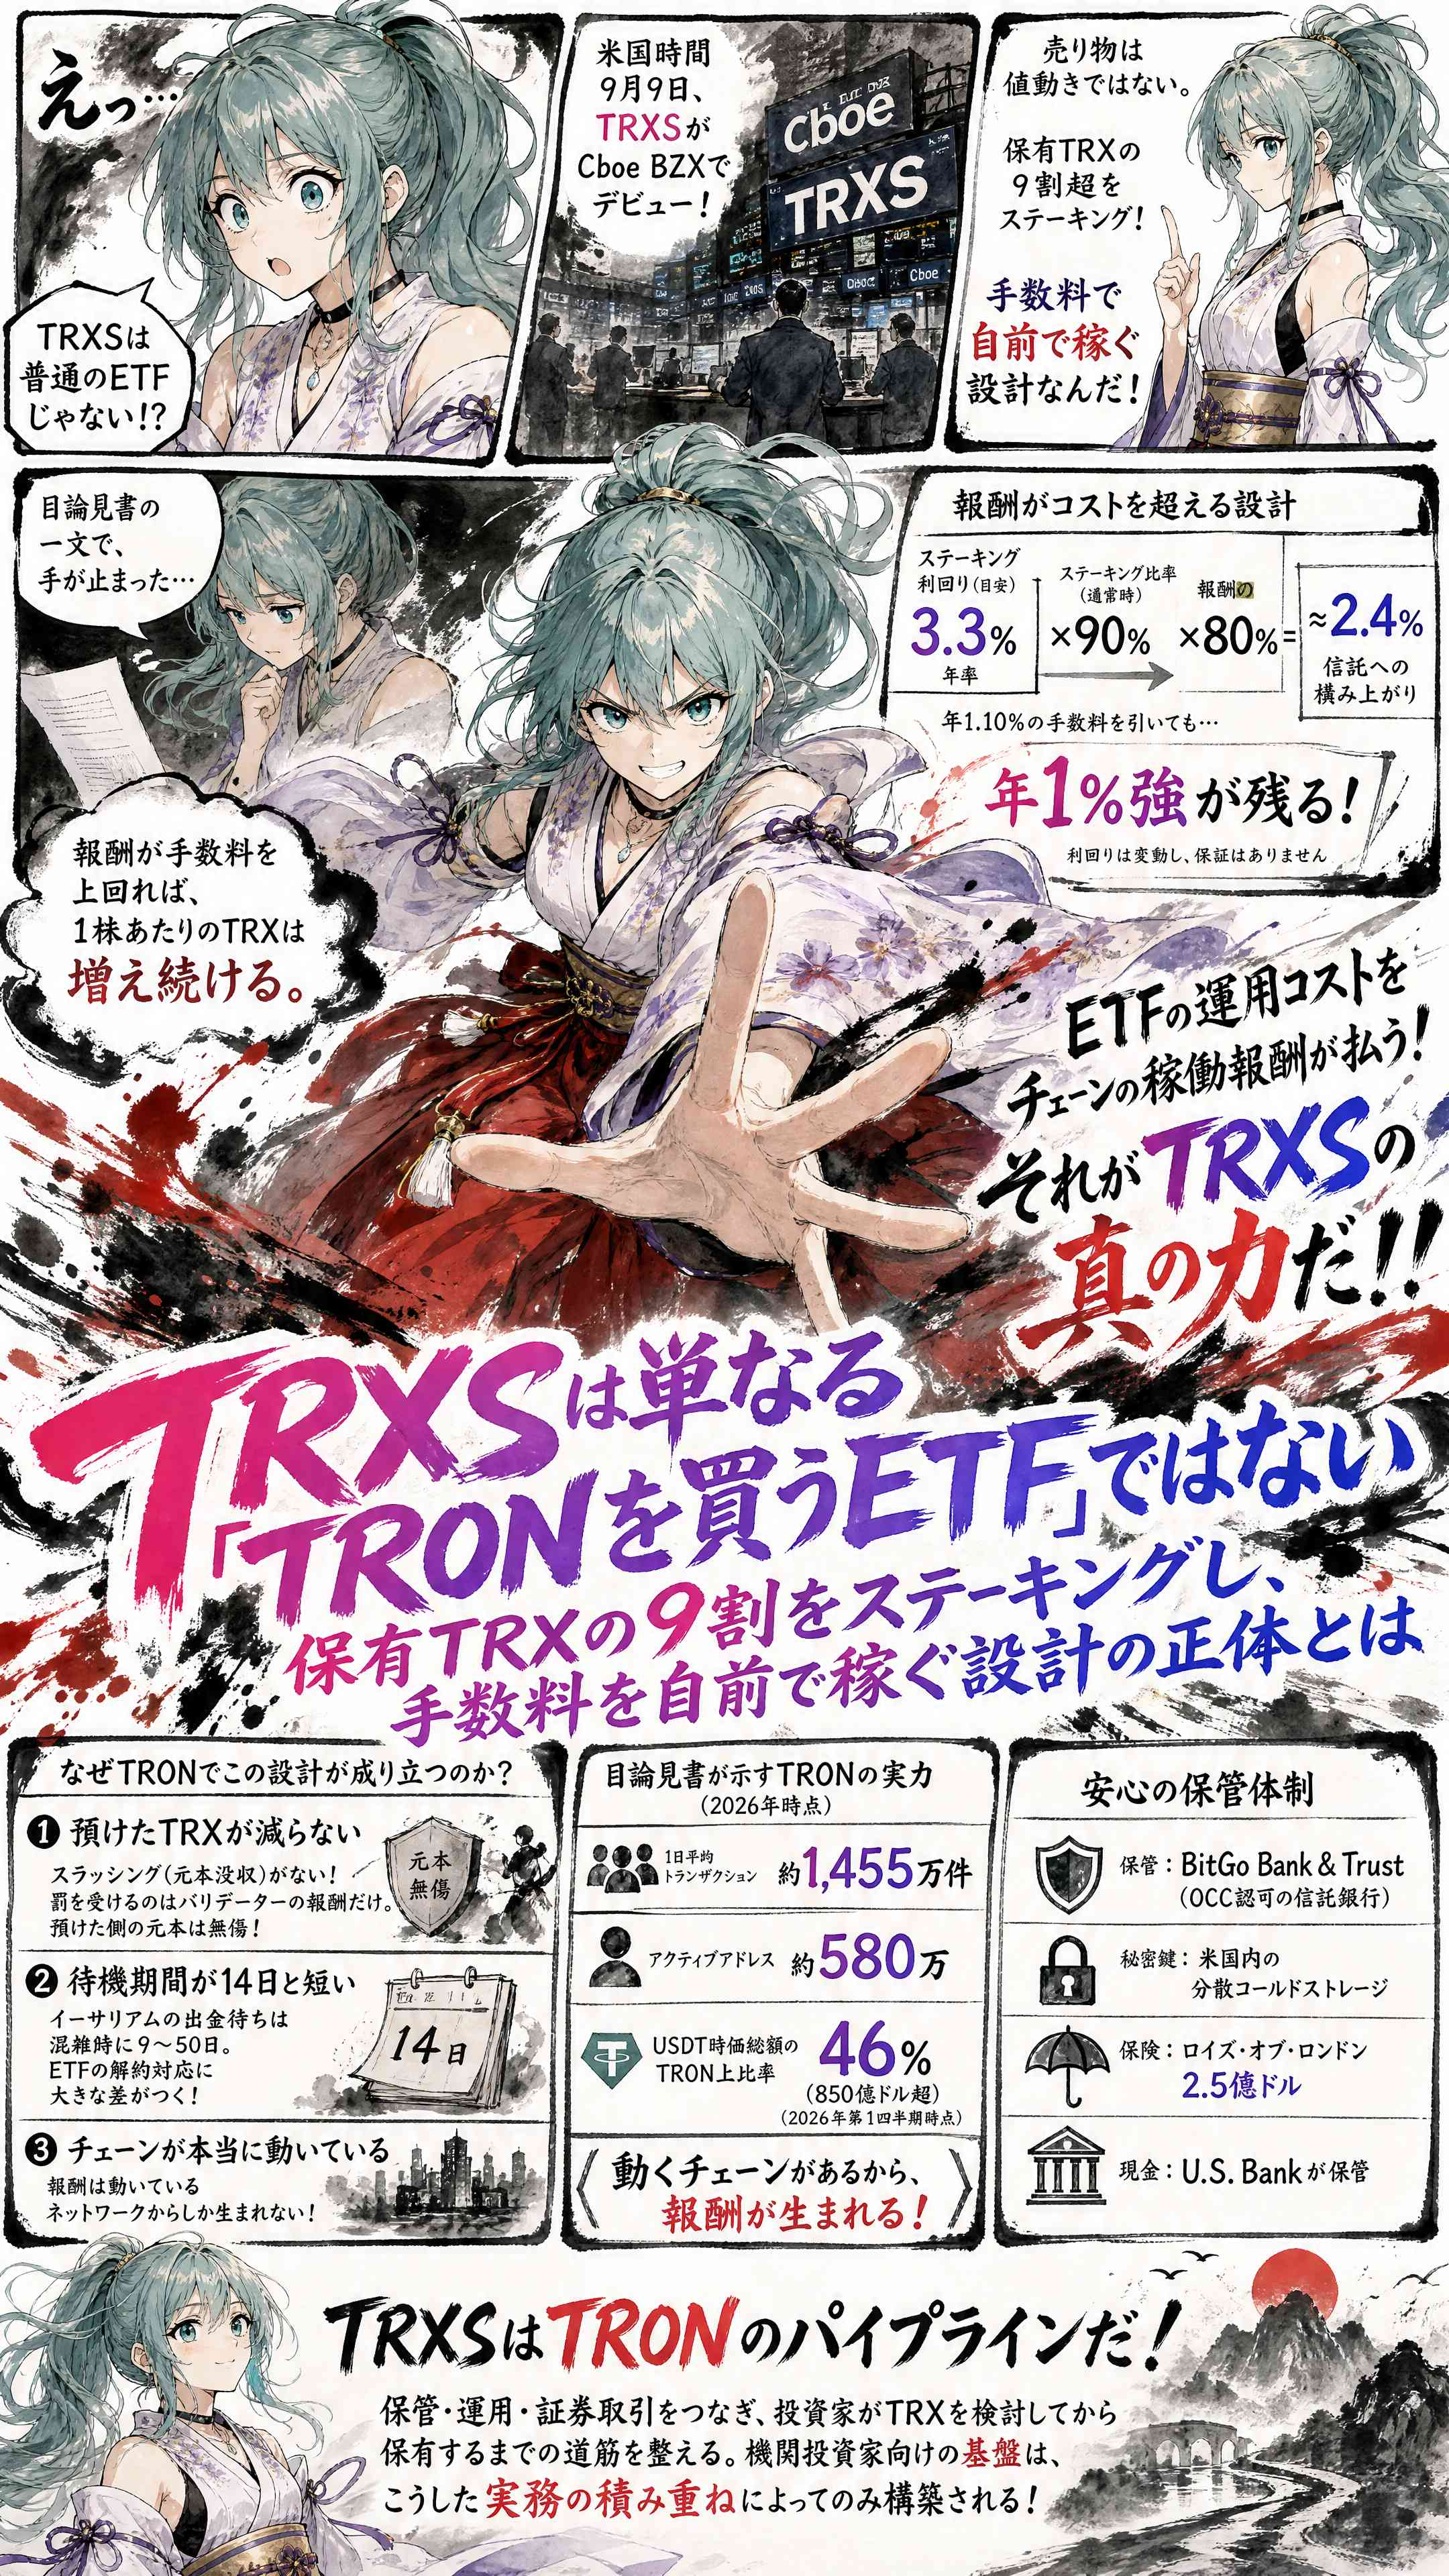
米国时间9月9日午前9時30分、シカゴに本拠を置くCboe BZX(米国内で高い取引シェアを持つ主要な株式・ETFの上場市場) の板に「TRXS」の4文字が並ぶ。ブルームバーグ・インテリジェンスのETFアナリスト、ヘンリー・ジム氏が9月7日に上場予定日を指摘した。翌8日にはジャスティン・サン氏本人が「シカゴの取引所」と呼んで祝辞を投稿し、同じ日にSECへ上場登録届が提出された。
Ich sage es ehrlich.
Ich habe diese Nachricht zunächst so gelesen, dass „nur ein weiterer Altcoin-ETF hinzukommt“.
Solanas Staking-ETF wurde im November 2025 mehrfach gelistet und sammelte innerhalb des Monats verwaltete Vermögenswerte in Höhe von 1 Milliarde USD ein. Grayscale machte im März 2026 beim Ethereum-ETF das Staking wirksam, und auch BlackRock brachte im selben Monat einen Staking-basierten Ethereum-Treuhandfonds heraus. Der Weg ist bereits gepflastert, und TRXS ist nur eines der Fahrzeuge, die dort entlangfahren. Während ich so dachte, öffnete ich den Prospekt vom 19. August (S-1 Amendment Nr. 4) und hielt bei einem einzigen Satz inne.
Darin steht, dass, wenn die Staking-Belohnungen unter den Sponsor-Gebühren und den Ausgaben liegen, die Anzahl an TRX, die eine Aktie repräsentiert, mit der Zeit abnimmt. Umgekehrt gilt: Solange die Belohnungen die Gebühren übersteigen, steigt die Zahl der TRX pro Aktie weiter.
Der erste Zweck, den der Prospekt nennt, ist die Kopplung an den TRX-Preis, der zweite Zweck das Aufstocken von TRX durch Staking. Im Normalbetrieb wird mindestens 90% der gehaltenen TRX gestaked; die Kosten für die Belohnungen sind auf 20% gedeckelt, und die verbleibenden 80% gehören dem Treuhandvermögen – im Prinzip wird alles wieder gestaked. Die Vergütung fließt täglich an jedem Börsentag in die Treuhand-Wallet und spiegelt sich im Nettoinventarwert dieses Tages wider. Die Sponsor-Gebühr beträgt jährlich 1,10%. In einer Welt, in der US-amerikanische Bitcoin-ETFs mit 0,19 bis 0,25% gegeneinander antreten, wirkt das teuer. Doch woran man hier vergleichen muss, ist im Grunde nur ein Punkt: Ob die „Vergütung die Gebühren decken kann“.
Ich zeige meine grobe Rechnung. Die direkte Staking-Rendite für TRX liegt laut StakingRewards vom 9. September bei 3,24% pro Jahr; je nach Aggregationsseite gibt es auch Spannen bis zu 4,5%. Wenn man beispielhaft 3,3% annimmt und dann 90% und 80% gegeneinander rechnet, wird im Treuhandvermögen TRX im Umfang von rund 2,4% pro Jahr aufgestockt. Zieht man 1,10% ab, bleibt rechnerisch etwas mehr als 1% pro Jahr übrig. Die Rendite schwankt, und es gibt nirgendwo Garantien. Dennoch wird genau diese Struktur, in der „die Betriebsertragsprämien der Kette die Kosten des ETF-Betriebs tragen“, zu einer Waffe, die es bei Bitcoin-ETFs ohne Staking nicht gibt.
Warum lässt sich dieses Design bei TRON überhaupt umsetzen?
Es gibt drei Gründe.
Erstens: Das hinterlegte TRX nimmt nicht ab. Viele Ketten haben eine Strafmaßnahme namens Slashing: Wenn die Validatoren, an die man es delegiert, etwas Unrechtes tun, werden nicht nur die Belohnungen, sondern das gesamte eingesetzte Kapital mit einkassiert. Bei TRON gibt es das nicht. Bestraft werden nur die Belohnungen der Validatoren – das eingezahlte Grundkapital des Delegierenden bleibt unversehrt.
Zweitens: Die Wartezeit ist mit 14 Tagen kurz. Ethereum-Auszahlungen können bei Stauzeiten 9 bis 50 Tage dauern. Weil ETFs den täglichen Rückgaben entsprechen müssen, wird dieser Unterschied direkt zu dem Unterschied, nämlich „bis zu wie viel Prozent man staken kann“.
Drittens, dass die Kette wirklich in Bewegung ist. In den im Prospekt genannten Zahlen liegt die durchschnittliche Tageszahl an Transaktionen per Juni 2026 bei etwa 14,55 Millionen, die aktiven Adressen bei rund 5,8 Millionen – und per dem 1. Quartal 2026 befinden sich 46% (über 85 Milliarden USD) der USDT-Marktkapitalisierung auf TRON. Die Vergütung entsteht nur aus dem Netzwerk, das tatsächlich aktiv ist.
Die Verwahrung erfolgt bei BitGo Bank & Trust. Dabei handelt es sich um eine von der Aufsichtsbehörde für den Zahlungsverkehr (OCC) zugelassene Treuhandbank: Die privaten Schlüssel werden in Kaltspeichern verteilt, die sich in den USA befinden, und es gibt eine Versicherung über 250 Millionen USD von Lloyd’s of London. Bargeld wird von U.S. Bank verwahrt.
Hebt man den Blick noch eine Stufe an, ist TRXS für TRON nicht einfach ein „Eingangstor“ für den US-Markt. Es ist ein Pipeline-System, das vier Dinge zu einem Strang verbindet: das Asset TRX, regulierte Verwahrung, Staking und eine an der US-Börse gelistete Struktur. Im Juli werden TRX-Futures bei Bitnomial unter CFTC-Regulierung notiert, und an der Nasdaq ist Tron Inc. zu sehen, die TRX als Kern ihrer Finanzstrategie setzt. Am 23. August hat die Gesamtzahl der TRON-Accounts die 400-Millionen-Marke überschritten. Die TRON-Pipeline wird nach und nach breiter.
Ich bewerte TRXS als wichtigen Fortschritt für TRON.
Weil so die Abfolge vom Prüfen von TRX durch Investoren bis zum anschließenden Halten organisiert wird – Verwahrung, Verwaltung und Wertpapierhandel werden miteinander verbunden. Eine Basis für institutionelle Investoren kann nur durch die schrittweise Aufhäufung solcher praktischen Abläufe aufgebaut werden.