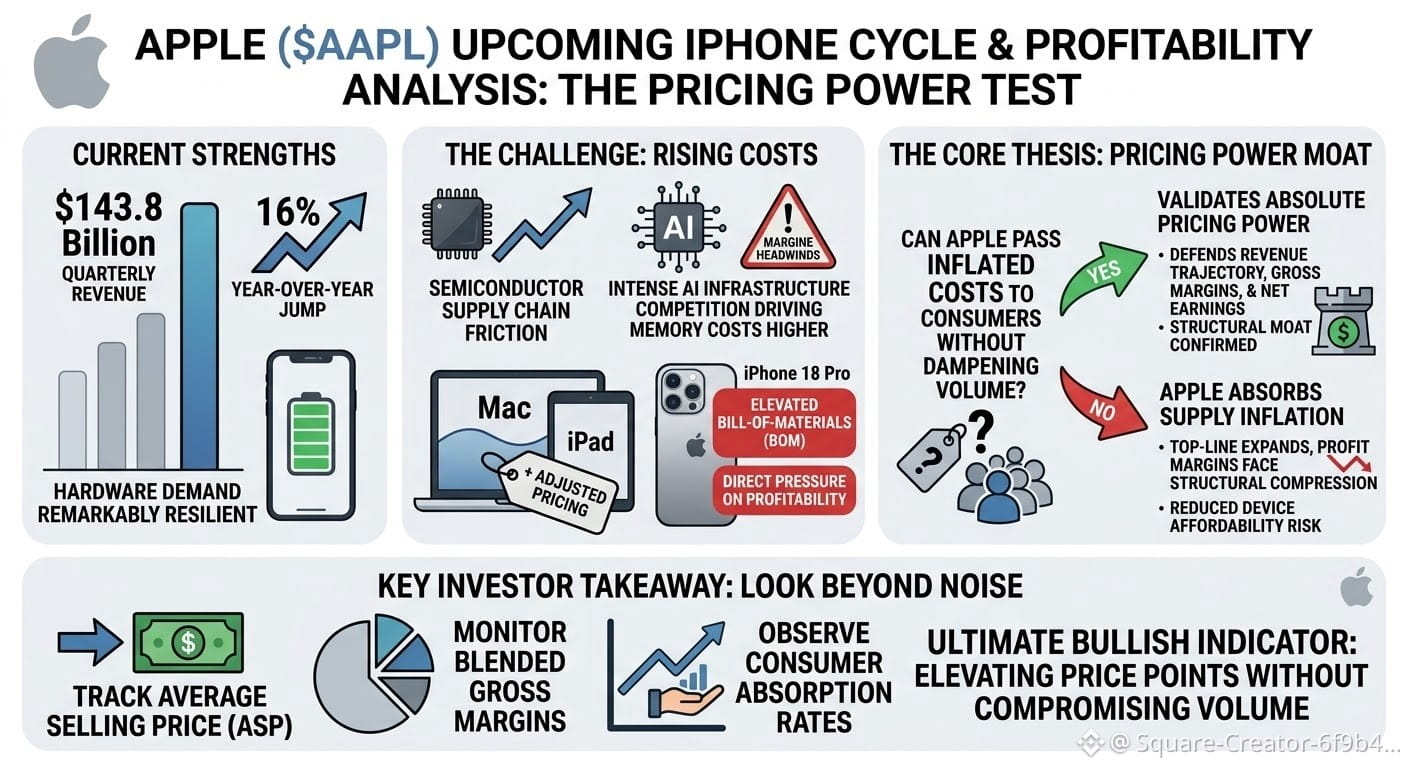
Apple startet seinen kommenden iPhone-Zyklus aus einer Position unbestreitbarer finanzieller Stärke: Mit 143,8 Milliarden US-Dollar Quartalsumsatz verzeichnet das Unternehmen einen Anstieg von 16% im Jahresvergleich—während die Hardware-Nachfrage erstaunlich robust bleibt. Doch „smart money“ muss über die Schlagzeilen hinausblicken. Reibungen in der Semiconductor-Lieferkette treiben die Komponentenkosten—insbesondere für Speicher (Memory)—dramatisch nach oben, angetrieben durch den intensiven Wettbewerb um AI-Infrastruktur.
Apple hat bereits die Preise in den Mac- und iPad-Reihen angepasst, und das Management hat explizit weitere Gegenwinde für die Margen aufgrund der Memory-Inflation in Richtung Q3 signalisiert. Das bevorstehende Flaggschiff iPhone ist der ultimative Stresstest. Erste Kennzahlen aus der Lieferkette deuten darauf hin, dass die Stückliste (Bill of Materials) für das iPhone 18 Pro deutlich höher ausfallen wird, was den direkten Druck auf die Hardware-Profitabilität erhöht.
Die zentrale Investment-These hängt an einer einzigen Dynamik: Kann Apple diese gestiegenen Input-Kosten an die Verbraucher weitergeben, ohne die Hardware-Absatzmengen zu dämpfen?
Falls die Antwort „Ja“ lautet, bestätigt Apple eine grundlegende Kennzahl, die weit wichtiger ist als das kurzfristige Wachstum auf Top-Line-Ebene: absolute Preissetzungsmacht. Diese Burg (Moat) würde die Umsatzentwicklung, die Bruttomargen und den Nettonutzen auch in einem kostenintensiven Hardware-Umfeld absichern. Umgekehrt: Wenn Apple die Lieferketten-Inflation absorbiert, um die Erschwinglichkeit der Geräte zu schützen, könnten die Top-Line-Zahlen zwar weiter wachsen, während die Gewinnmargen einer strukturellen Kompression ausgesetzt sind.
Mein wichtigster Takeaway für $AAPL: Ignoriere das Rauschen rund um die rohen Stückzahlen während des Launches. Beobachte besonders den Average Selling Price (ASP), die gemischten (blended) Bruttomargen sowie die Akzeptanzraten der Konsumenten nach der Preisanpassung. Das entscheidende bullishe Signal ist nicht nur „mehr iPhones verkaufen“—sondern Apples strukturelle Fähigkeit, Preisniveaus anzuheben, ohne die Absatzmenge zu gefährden.
#AAPL #iPhone18 $AAPLB
Apple hat bereits die Preise in den Mac- und iPad-Reihen angepasst, und das Management hat explizit weitere Gegenwinde für die Margen aufgrund der Memory-Inflation in Richtung Q3 signalisiert. Das bevorstehende Flaggschiff iPhone ist der ultimative Stresstest. Erste Kennzahlen aus der Lieferkette deuten darauf hin, dass die Stückliste (Bill of Materials) für das iPhone 18 Pro deutlich höher ausfallen wird, was den direkten Druck auf die Hardware-Profitabilität erhöht.
Die zentrale Investment-These hängt an einer einzigen Dynamik: Kann Apple diese gestiegenen Input-Kosten an die Verbraucher weitergeben, ohne die Hardware-Absatzmengen zu dämpfen?
Falls die Antwort „Ja“ lautet, bestätigt Apple eine grundlegende Kennzahl, die weit wichtiger ist als das kurzfristige Wachstum auf Top-Line-Ebene: absolute Preissetzungsmacht. Diese Burg (Moat) würde die Umsatzentwicklung, die Bruttomargen und den Nettonutzen auch in einem kostenintensiven Hardware-Umfeld absichern. Umgekehrt: Wenn Apple die Lieferketten-Inflation absorbiert, um die Erschwinglichkeit der Geräte zu schützen, könnten die Top-Line-Zahlen zwar weiter wachsen, während die Gewinnmargen einer strukturellen Kompression ausgesetzt sind.
Mein wichtigster Takeaway für $AAPL: Ignoriere das Rauschen rund um die rohen Stückzahlen während des Launches. Beobachte besonders den Average Selling Price (ASP), die gemischten (blended) Bruttomargen sowie die Akzeptanzraten der Konsumenten nach der Preisanpassung. Das entscheidende bullishe Signal ist nicht nur „mehr iPhones verkaufen“—sondern Apples strukturelle Fähigkeit, Preisniveaus anzuheben, ohne die Absatzmenge zu gefährden.
#AAPL #iPhone18 $AAPLB