🚨 JAPAN HAT DIE PANIKTASTE SCHON WIEDER GETRÜCKT
Der Reverse-Carry-Trade schließt sich und als Nächstes kommt die Anleihe- und Wohnkrise.
Tokio hat gerade schon wieder eine Yen-Verteidigung gefahren. Offizielle werden dazu gedrängt, Dollar für Yen zu verkaufen – statt den $1,1 Billionen großen Berg an US-Staatsanleihen, auf dem sie sitzen, abzuladen. Scott Bessent hat bereits Euro verkauft, um Yen zu kaufen, und dann gewarnt, dass die Fed die FIMA-Repo-Fazilität für Japan aufstocken muss – oder zusehen muss, wie offizieller Verkauf in das US-Anleihemarktgeschehen trifft.
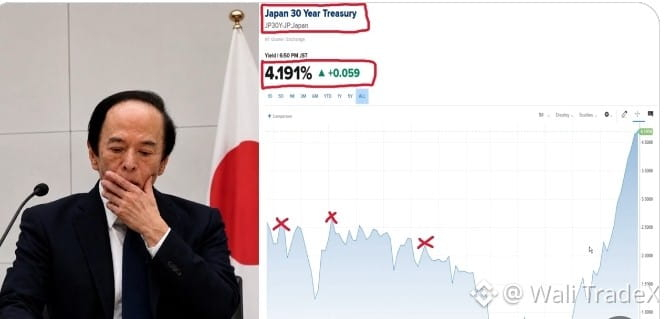
Das ist reines Hinauszögern. Nutzt Reserven und Dollar-Verkäufe, um den Yen zu stützen, damit Japan nicht gezwungen ist, Treasuries in einen Markt zu kippen, in dem die langfristigen Renditen bereits erhöht sind. Die August-Reservedaten zeigten gerade, dass die ausländischen Wertpapierbestände um rund 88 Milliarden US-Dollar gefallen sind – ungefähr in der Größenordnung des letzten Interventionsbudgets. Dieser Ausweg schrumpft. Wenn er ausläuft, bleiben erzwungene Treasury-Verkäufe als einziges Mittel, und die Renditen müssen nicht erst in Panik geraten, um weiter nach oben zu klettern.
Was passiert, wenn Japan tatsächlich seine Bestände an US-Treasuries verkauft?
Der US-Anleihemarkt ist bereits in einem Zustand, in dem Scott Bessent die Verdopplung der Bond-Backkäufe angekündigt hat – sogar unter Nutzung des General Treasury Account, um das zu finanzieren.
Wenn Japans Verkaufsschwall eintrifft, folgen die Hypothekenzinsen den Renditen der Treasuries.
Wohnen würgt schon ab, wenn die Langfristzinsen steigen. Die Liquidität wird im weltweiten Benchmark-Anleihemarkt dünner, Carry Trades werden zurückgedreht, Risikoassets bekommen Margin-Calls, und ein US-Finanzierungsschock kann eine globale Verlangsamung exportieren.
Japan ist der größte ausländische Treasury-Halter. Deshalb ist Washington beim Yen-Rettungspaket mit eingestiegen: nicht aus Wohltätigkeit, sondern um einen Feuerverkauf hinauszuzögern. Verzögerung ist keine Lösung.
Genau davor wurde von BoJ’s @yutokanzakireal nach Washingtons Intervention gewarnt:
Das Leid, das daraus resultieren wird, wird auf das Zehnfache verstärkt.
Wir werden gleich live beobachten, wie das geschieht.
$XAU $ETH $ZEC
Der Reverse-Carry-Trade schließt sich und als Nächstes kommt die Anleihe- und Wohnkrise.
Tokio hat gerade schon wieder eine Yen-Verteidigung gefahren. Offizielle werden dazu gedrängt, Dollar für Yen zu verkaufen – statt den $1,1 Billionen großen Berg an US-Staatsanleihen, auf dem sie sitzen, abzuladen. Scott Bessent hat bereits Euro verkauft, um Yen zu kaufen, und dann gewarnt, dass die Fed die FIMA-Repo-Fazilität für Japan aufstocken muss – oder zusehen muss, wie offizieller Verkauf in das US-Anleihemarktgeschehen trifft.
Das ist reines Hinauszögern. Nutzt Reserven und Dollar-Verkäufe, um den Yen zu stützen, damit Japan nicht gezwungen ist, Treasuries in einen Markt zu kippen, in dem die langfristigen Renditen bereits erhöht sind. Die August-Reservedaten zeigten gerade, dass die ausländischen Wertpapierbestände um rund 88 Milliarden US-Dollar gefallen sind – ungefähr in der Größenordnung des letzten Interventionsbudgets. Dieser Ausweg schrumpft. Wenn er ausläuft, bleiben erzwungene Treasury-Verkäufe als einziges Mittel, und die Renditen müssen nicht erst in Panik geraten, um weiter nach oben zu klettern.
Was passiert, wenn Japan tatsächlich seine Bestände an US-Treasuries verkauft?
Der US-Anleihemarkt ist bereits in einem Zustand, in dem Scott Bessent die Verdopplung der Bond-Backkäufe angekündigt hat – sogar unter Nutzung des General Treasury Account, um das zu finanzieren.
Wenn Japans Verkaufsschwall eintrifft, folgen die Hypothekenzinsen den Renditen der Treasuries.
Wohnen würgt schon ab, wenn die Langfristzinsen steigen. Die Liquidität wird im weltweiten Benchmark-Anleihemarkt dünner, Carry Trades werden zurückgedreht, Risikoassets bekommen Margin-Calls, und ein US-Finanzierungsschock kann eine globale Verlangsamung exportieren.
Japan ist der größte ausländische Treasury-Halter. Deshalb ist Washington beim Yen-Rettungspaket mit eingestiegen: nicht aus Wohltätigkeit, sondern um einen Feuerverkauf hinauszuzögern. Verzögerung ist keine Lösung.
Genau davor wurde von BoJ’s @yutokanzakireal nach Washingtons Intervention gewarnt:
Das Leid, das daraus resultieren wird, wird auf das Zehnfache verstärkt.
Wir werden gleich live beobachten, wie das geschieht.
$XAU $ETH $ZEC