
Was passiert, wenn für das Leihen und Verleihen keine traditionelle Bank mehr dazwischen sitzen muss?
Diese Frage ist einer der Gründe, warum Aave für mich im Bereich der dezentralen Finanzen weiterhin hervorsticht. Anstatt einfach nur einen weiteren Token oder eine weitere Handelsplattform zu schaffen, konzentriert sich Aave auf eine der grundlegendsten Funktionen im Finanzwesen: das Verleihen und Ausleihen.
Im Kern ist Aave ein dezentralisiertes Kreditprotokoll, bei dem Nutzer digitale Vermögenswerte in Liquiditätspools einbringen und Zinsen verdienen können, während andere Nutzer Vermögenswerte ausleihen können, indem sie Sicherheiten bereitstellen. Der Prozess wird über Smart Contracts gesteuert und nicht über eine traditionelle zentrale Institution, die jede Transaktion genehmigt.
Das Interessante ist, wie viel finanzielle Infrastruktur sich durch programmierbare Regeln abbilden lässt.
Im traditionellen Finanzwesen umfasst Lending Kreditwürdigkeitsprüfungen, Intermediäre, Verwahrstellen, rechtliche Vereinbarungen und operative Prozesse. DeFi geht das Problem anders an. Aave nutzt Overcollateralization und automatisierte Mechanismen, um Lending-Märkte zu verwalten. Kreditnehmer müssen im Allgemeinen mehr Wert als Sicherheit hinterlegen, als sie ausleihen können, was dem Protokoll hilft, das Risiko zu steuern, das mit volatilen digitalen Vermögenswerten verbunden ist.
Dieses Modell schafft eine wichtige Unterscheidung zwischen traditionellem Kreditgeschäft und dezentralem Lending. Aave versucht nicht einfach, eine Bank zu kopieren. Stattdessen untersucht es, wie Kreditvergabe aussehen kann, wenn Sicherheiten, Zinsberechnungen und Liquidationen transparent durch Smart Contracts gehandhabt werden.
Ein weiterer Aspekt, den ich wichtig finde, ist die Liquidität. Ein Lending-Protokoll wird dann nützlich, wenn es genügend Liquidität gibt, damit Anbieter und Kreditnehmer effizient miteinander interagieren können. Das erzeugt eine Netzeffekte: Mehr Liquidität kann die Nützlichkeit der Märkte verbessern, während nützliche Märkte wiederum mehr Teilnehmer anziehen.
Aber DeFi-Lending ist nicht risikofrei.
Smart-Contract-Schwachstellen, Preisvolatilität von Vermögenswerten, Liquidationsereignisse, Abhängigkeiten von Oracles und sich ändernde Marktbedingungen können sich allesamt auf Nutzer auswirken. Das Verstehen der Funktionsweise eines Protokolls ist daher viel wichtiger, als nur die gesamten Einlagen oder den Token-Preis zu betrachten.
Was Aave für mich interessant macht, ist das breitere Experiment, das es darstellt. Finanzdienstleistungen müssen nicht zwangsläufig verschwinden; einige ihrer zugrunde liegenden Funktionen könnten potenziell programmierbar, transparent und über dezentrale Infrastruktur zugänglich werden.
Wenn dieses Modell weiter reift, könnte dezentrales Lending zu einem wichtigen Bestandteil eines breiteren On-Chain-Finanzsystems werden, in dem Vermögenswerte, Liquidität und Finanzanwendungen nahtloser zusammenwirken.
Die größte Frage lautet nicht, ob DeFi traditionelles Lending nachbilden kann. Sondern ob programmierbare finanzielle Infrastruktur irgendwann Dienste bereitstellen kann, die zugänglicher, transparenter und besser kombinierbar sind als die Systeme, die wir heute nutzen.
Glaubst du, dass dezentrales Lending irgendwann zu einem Mainstream-Finanzinstrument wird, oder wird es hauptsächlich ein kryptonatives Produkt bleiben?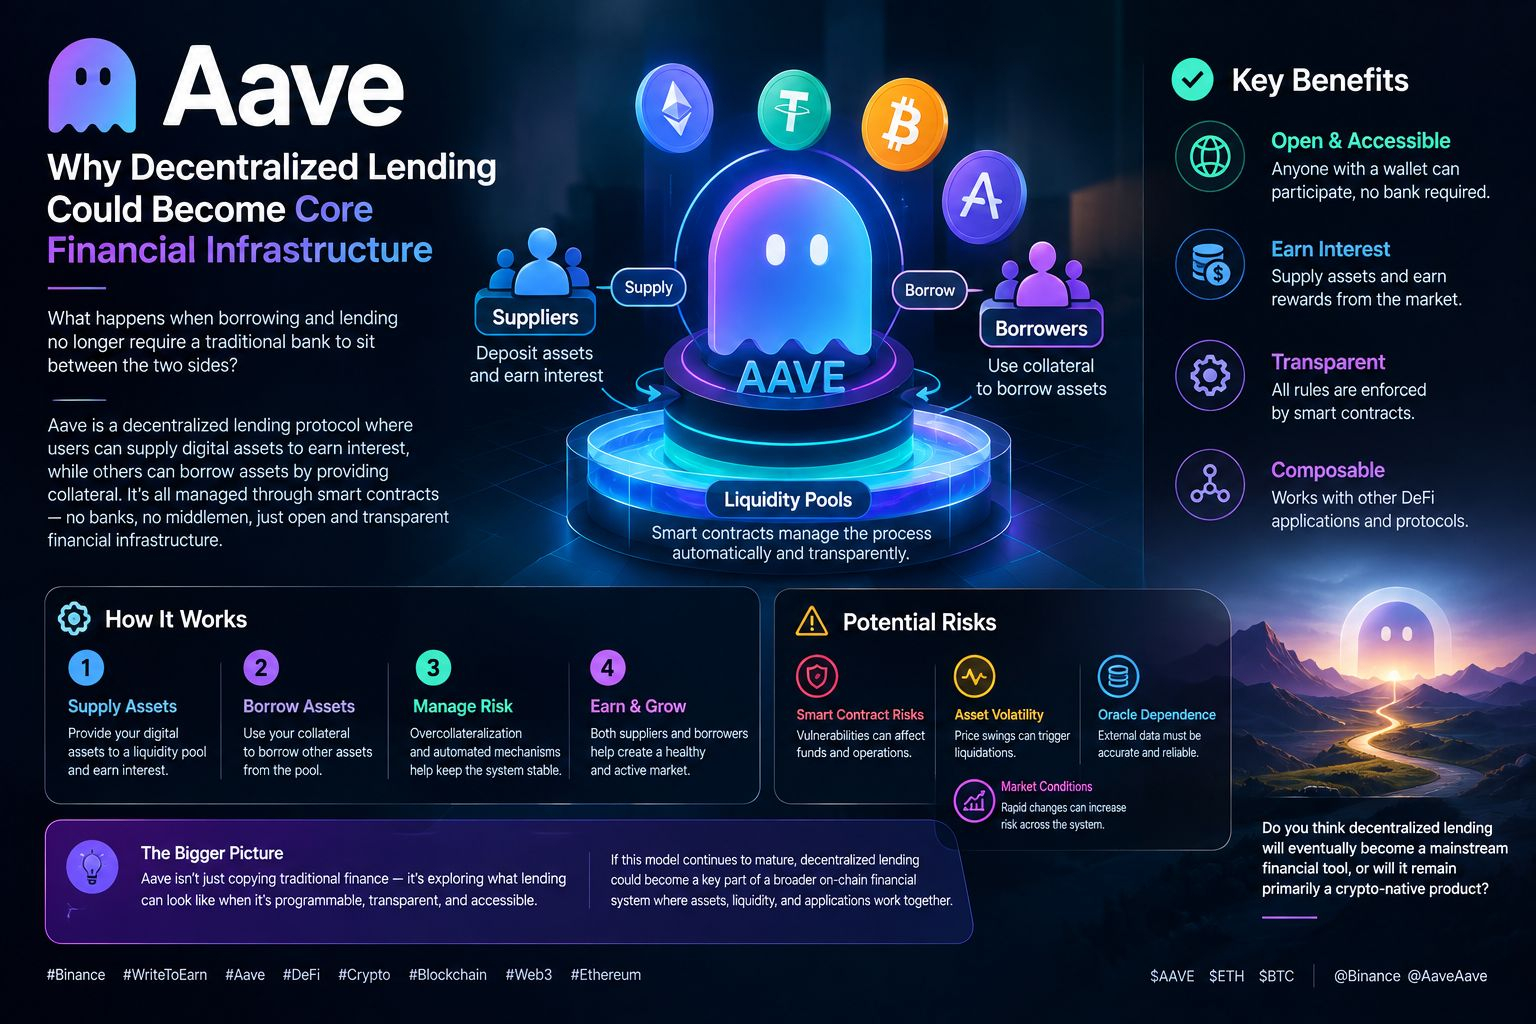
#Binance #WriteToEarn #Aave #DeFi #Crypto
$ETH $BTC $AAVE
