
WStable-Pools auf STON.fi: Ein tieferer Blick auf Weighted Stable Swap-Liquidität
In der dezentralen Finanzwelt verhält sich nicht jedes Vermögenspaar wie ein typisches 50/50-Handelspaar.
Einige Vermögenswerte sind stark korreliert, aber nicht vollkommen identisch. Ein Liquid-Staking-Token und sein zugrunde liegender Vermögenswert sind ein gutes Beispiel: Sie können sich im Allgemeinen gemeinsam bewegen, doch ihr Austauschverhältnis kann sich allmählich verändern, wenn sich Staking-Belohnungen ansammeln.
Hier werden WStable-Pools auf STON.fi nützlich.
WStable, kurz für Weighted Stable Swap und auch als WSS bezeichnet, ist ein spezialisiertes Liquiditätspool-Design, das das effiziente Preisverhalten einer StableSwap-ähnlichen Kurve mit benutzerdefinierten Vermögensgewichten und einem relativen Rate-Parameter kombiniert.
Anstatt Liquiditätsanbieter auf eine gleichmäßige 50/50-Allokation festzulegen oder anzunehmen, dass zwei korrelierte Assets immer exakt im Verhältnis 1:1 handeln, ist WStable darauf ausgelegt, eine flexiblere Beziehung zwischen ihnen zu berücksichtigen.
Was ist ein WStable-Pool?
Ein WStable-Pool ist die Implementierung von STON.fi für ein Weighted- Stable-Swap-Liquiditätsmodell.
Auf Ebene des Smart Contracts wird der Pooltyp identifiziert als:
weighted_stableswap
Das Design ist in erster Linie für eng verwandte oder korrelierte Assets gedacht, deren Preise tendenziell nahe an einer erwarteten Beziehung bleiben.
Beispiele können beinhalten:
Ein Liquid-Staking-Token und sein zugrunde liegendes Asset
Verschiedene Darstellungen eng korrelierter Assets
Andere Assets, bei denen der Wechselkurs voraussichtlich relativ stabil bleibt, sich aber über die Zeit entwickeln kann
Der wichtige Unterschied ist, dass Korrelation nicht zwangsläufig Gleichheit bedeutet.
Zwei Assets können sich gemeinsam bewegen und trotzdem eine sich ändernde relative Wertigkeit haben. Ein Liquid-Staking-Token kann zum Beispiel mit der Zeit allmählich mehr wert sein als eine Einheit seines zugrunde liegenden Assets, wenn Staking-Rewards anfallen.
WStable ist mit genau dieser Art von Beziehung im Blick entworfen.
Warum Stable-Swap-Preisgestaltung wichtig ist
Um WStable zu verstehen, hilft es zunächst zu begreifen, warum StableSwap-ähnliche Kurven überhaupt existieren.
Herkömmliche Constant-Product-AMMs sind für universelles Asset-Trading sehr effektiv, können aber bei großen Trades einen spürbaren Price Impact erzeugen.
Ein Standard-Constant-Product-Pool folgt der bekannten Invariante:
x × y = k
Wenn ein Asset aus dem Pool entfernt und das andere hinzugefügt wird, ändert sich der Grenzpreis gemäß den Pool-Balancen.
Das funktioniert gut für Assets, die sich deutlich relativ zueinander bewegen können. Bei hoch korrelierten Assets kann es jedoch ineffizient sein.
Stell dir ein Paar vor, bei dem der Markt erwartet, dass die Assets nahe beieinander gehandelt werden. Eine große Menge Liquidität kann dennoch unnötigen Slippage unter einer traditionellen Constant-Product-Kurve erfahren.
StableSwap-ähnliche Preisgestaltung adressiert das, indem die Kurve um die erwartete Beziehung herum abgeflacht wird.
Das heißt, Trades können möglicherweise mit geringerem Price Impact ausgeführt werden, wenn die Assets nahe an ihrem beabsichtigten relativen Wert bleiben.
WStable geht die Idee weiter
Ein konventioneller Stable-Pool nimmt oft an, dass die Assets ähnlich gewichtet sind und ihre Beziehung relativ unkompliziert ist.
WStable fügt noch eine weitere Ebene der Flexibilität hinzu.
Es kombiniert:
StableSwap-ähnliche Preisgestaltung + benutzerdefinierte Gewichte + eine relative Rate
Das ermöglicht es dem Pool, korrelierte Assets abzubilden, deren Beziehung differenzierter ist als bei einem einfachen 50/50-Pool mit fester 1:1-Annahme.
Mit anderen Worten: WStable sagt nicht nur:
Diese Assets sind korreliert.
Es kann außerdem berücksichtigen:
Wie viel von jedem Asset soll im Pool repräsentiert werden und welche relative Rate soll zwischen ihnen verwendet werden?
Dieser Unterschied ist wichtig für spezialisierte Liquiditätsstrategien.
Die Rolle der Gewichte
Eine der prägendsten Eigenschaften von WStable ist, dass die Liquidität nicht gleichmäßig zwischen den beiden Assets aufgeteilt werden muss.
Ein traditioneller Pool kann ein:
50% / 50%
Allokation.
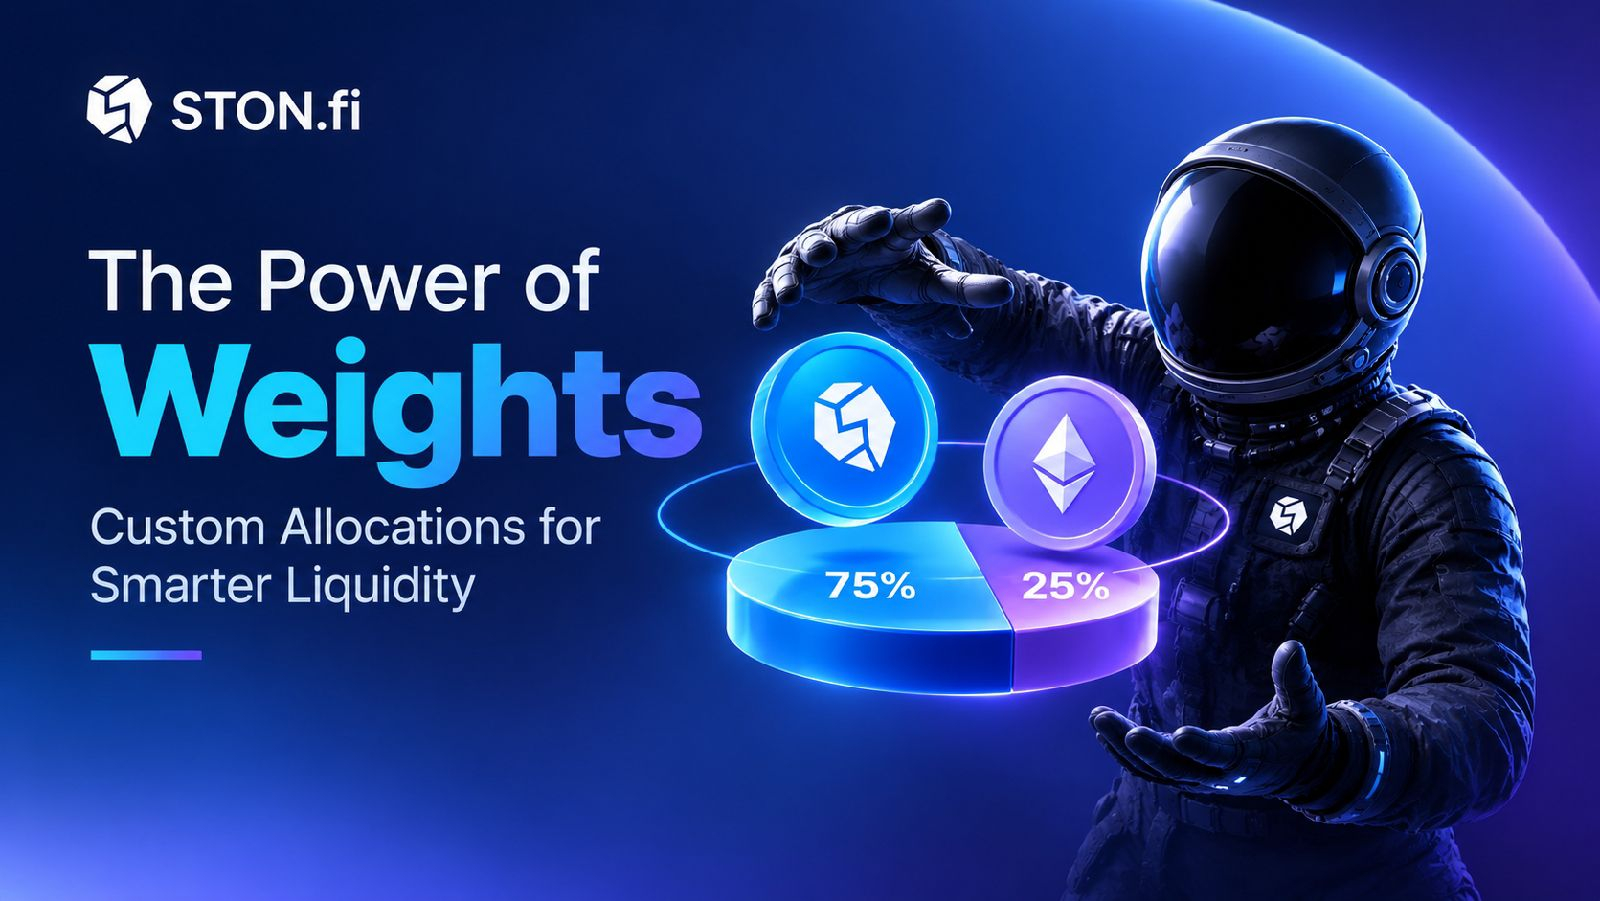
WStable kann stattdessen eine Konfiguration unterstützen wie:
75% / 25%
Die genaue Allokation hängt vom Pool-Design und seiner vorgesehenen Nutzung ab.
Warum ist das wichtig?
Weil eine gleichmäßige Exponierung nicht immer die optimale Struktur für korrelierte Assets ist.
Angenommen, ein Pool enthält einen Liquid-Staking-Token und sein zugrunde liegendes Asset. Das Protokoll möchte möglicherweise eine stärkere Exponierung gegenüber dem renditebringenden Asset, während es gleichzeitig genug vom zugrunde liegenden Asset behält, um effizientes Trading zu ermöglichen.
Mit einer 75/25-Konfiguration kann der Pool diese Präferenz direkt widerspiegeln.
Die Gewichte werden daher Teil der wirtschaftlichen Struktur des Pools, statt nur eine beiläufige Liquiditätsverteilung zu sein.
Die Bedeutung des Rate-Parameters
Gewichte sind nur ein Teil des Bildes.
WStable führt außerdem einen Rate-Parameter ein, der hilft, die sich entwickelnde Beziehung zwischen korrelierten Assets darzustellen.
Das ist relevant, weil zwei Assets eng verbunden bleiben können, ohne ein dauerhaftes 1:1-Austauschverhältnis aufrechtzuerhalten.
Betrachte einen Liquid-Staking-Token.
Zum Start könnte es ungefähr dem Gegenwert einer Einheit des zugrunde liegenden Assets entsprechen.
Mit der Zeit können die Staking-Rewards jedoch innerhalb des Liquid-Staking-Mechanismus ansammeln. Der Liquid-Staking-Token kann dadurch mehr zugrunde liegenden Wert repräsentieren als zuvor.
Als vereinfachtes Beispiel:
1 LST = 1,00 zugrunde liegendes Asset
könnte irgendwann werden:
1 LST ≈ 1,05 zugrunde liegende Assets
Die Assets bleiben stark korreliert, aber ihr relatives Preisverhältnis hat sich verändert.
Ein Rate-Parameter ermöglicht es dem Pool, diese sich entwickelnde Beziehung zu berücksichtigen.
Dies ist einer der wichtigsten Unterschiede zwischen einer einfachen Stable-Pair-Annahme und einem stärker spezialisierten gewichteten Stable-Design.
Wichtige Parameter in einem WStable-Pool
WStable führt mehrere wichtige Werte ein, die bestimmen, wie sich der Pool verhält.
Zu den Parametern, die mit dem Design verbunden sind, gehören:
amp
Der Verstärkungs-Parameter hilft dabei, die StableSwap-ähnliche Kurve zu formen.
Das beeinflusst, wie stark die Kurve um die erwartete stabile Beziehung zwischen den Assets optimiert ist.
Daher kann eine höhere Verstärkung die Kurve im Zielbereich flacher machen und möglicherweise die Effizienz für Trades nahe der erwarteten Preisbeziehung verbessern; das genaue Verhalten hängt jedoch von der Implementierung und dem Poolzustand ab.
rate
Die Rate stellt die relative Beziehung zwischen den beiden Assets dar.
Das ist besonders nützlich für Assets, deren Austauschbeziehung sich allmählich verändert, statt fest exakt bei 1:1 zu bleiben.
w0
Der Weight-Parameter definiert die beabsichtigte Allokation einer Seite des Pools.
Anstatt von einer universellen 50/50-Struktur auszugehen, kann der Pool ein maßgeschneidertes Gewicht verwenden.
rate_setter
Der Rate-Setter ist mit dem Mechanismus verbunden, der für das Aktualisieren oder Verwalten des relevanten Rate-Parameters zuständig ist.
Gemeinsam geben diese Werte WStable mehr Flexibilität als ein einfacher Stable-Pool.
Warum braucht ein Pool ungleiche Gewichte?
Auf den ersten Blick mag ein 50/50-Pool für zwei korrelierte Assets wie die naheliegendste Wahl erscheinen.
Aber das Verhalten von Assets ist selten perfekt symmetrisch.
Ein Liquid-Staking-Token kann beispielsweise eine Exponierung gegenüber Staking-Rewards liefern, während das zugrunde liegende native Asset nicht genau dieselben Eigenschaften innerhalb des Pools hat.
Das Protokoll möchte daher möglicherweise mehr von einem Asset als vom anderen beibehalten.
Mit WStable kann der Pool diese Präferenz bewusst widerspiegeln.
Dadurch entsteht eine Struktur, in der Liquidität nicht nur gleich eingezahlt wird, sondern entsprechend der ökonomischen Beziehung zwischen den Assets konfiguriert ist.
Das ist besonders relevant für spezialisierte Paare, bei denen ein Asset möglicherweise mehr wünschenswert ist, während beide weiterhin für effizientes Swapping notwendig bleiben.
Das tsTON-Beispiel
Das WStable-Design von STON.fi lässt sich anhand seines Pools mit tsTON und dem nativen Ökosystem-Asset veranschaulichen, das später im Juni 2026 mit dem Ticker GRAM umbenannt wurde.
Der Pool wurde als Beispiel dafür eingeführt, wie gewichtete stabile Liquidität auf eng verwandte Assets angewendet werden kann.
STON.fi beschreibt den Pool mithilfe eines:
75% tsTON / 25% GRAM
Allokation.
Das ist bedeutsam, weil es zeigt, dass der Pool nicht auf der Annahme aufgebaut ist, dass beide Assets jeweils gleiche Teile der Liquidität repräsentieren müssen.
Stattdessen kann das Design eine stärkere Exponierung gegenüber tsTON, dem renditebringenden Asset, priorisieren, während gleichzeitig genug GRAM-Liquidität erhalten bleibt, um Swaps zwischen den beiden zu unterstützen.
Das Beispiel hebt eine der zentralen Stärken von WStable hervor:
die Fähigkeit, die Preisbildung für korrelierte Assets mit einer bewusst ungleichen Allokation zu kombinieren.
WStable vs. WCPI
WStable kann leicht mit einem anderen STON.fi-Poolmodell verwechselt werden: WCPI.
Obwohl beide Gewichte verwenden, lösen sie unterschiedliche Probleme.
WCPI = Weighted Constant Product Invariant (gewichtete Constant-Product-Invariante)
WCPI erweitert das bekannte Constant-Product-AMM-Modell, indem es benutzerdefinierte Gewichte zulässt.
Anstatt auf 50/50-Liquidität beschränkt zu sein, kann ein WCPI-Pool Konfigurationen verwenden wie:
80/20
oder
75/25
Die Gewichte werden Teil des Constant-Product-Preis-Mechanismus.
WStable Weighted Stable Swap
WStable unterstützt auch benutzerdefinierte Gewichte, aber sein Zweck ist ein anderer.
Es ist für eng korrelierte Assets ausgelegt und nutzt eine StableSwap-ähnliche Preiskurve – zusammen mit einer relativen Rate.
Daher lässt sich der Unterschied vereinfachen als:
WCPI = gewichtete Constant-Product-Preisgestaltung
WStable = gewichtete StableSwap-Preisgestaltung für korrelierte Assets
Beides bietet Flexibilität, aber ihre Preis-Mathematik ist für unterschiedliche Marktbedingungen ausgelegt.
Warum WStable möglicherweise kapitaleffizienter ist
Kapitaleffizienz ist einer der größten Gründe, warum spezialisierte AMMs existieren.
In einem allgemeinen Liquiditätspool können sich Assets weit auseinander in der Preisbildung bewegen. Die Preis-Kurve muss daher eine breite Palette möglicher Ergebnisse abdecken.
Bei korrelierten Assets kann das dazu führen, dass Kapital ineffizient eingesetzt wird.
Wenn zwei Assets normalerweise nahe an einer bestimmten Austauschbeziehung gehandelt werden, kann ein Pool so gestaltet werden, dass er nützlichere Liquidität stärker in dieser Region konzentriert.
StableSwap-ähnliche Mathematik hilft dabei.
WStable fügt zusätzliche Flexibilität durch Gewichte und Rate-Management hinzu.
Das Ergebnis ist ein Pool, der speziell um die Idee herum entworfen wurde:
die Assets sind korreliert, aber nicht notwendigerweise identisch.
Das kann die Liquidität effizienter rund um die erwartete Beziehung machen und potenziell unnötigen Price Impact für geeignete Trades reduzieren.
Was passiert, wenn sich die Beziehung ändert?
Ein zentraler Punkt ist, dass WStable das Marktrisiko nicht eliminiert.
Das Modell funktioniert am besten, wenn die Assets eine starke Korrelation aufrechterhalten und weiterhin in einem vernünftigen Abstand zu der Beziehung bleiben, für die der Pool ausgelegt wurde.
Aber Märkte können sich ändern.
Ein Liquid-Staking-Token kann von Erwartungen abweichen. Die Liquidität könnte unausgewogen werden. Die Marktnachfrage kann plötzlich umschlagen. Die angenommene Beziehung zwischen zwei korrelierten Assets könnte schwächer werden.
Wenn das geschieht, können die Vorteile einer stabilitätsähnlichen Kurve abnehmen.
Das ist ein wichtiger Begriff:
StableSwap-ähnliche Effizienz ist nicht dasselbe wie garantierte Stabilität.
Das Design des Pools kann den Handel um eine erwartete Beziehung optimieren, aber es kann nicht erzwingen, dass der Markt diese Beziehung beibehält.
Price Impact ist weiterhin wichtig
WStable kann den Price Impact rund um die beabsichtigte Handelsregion reduzieren, bedeutet aber nicht, dass jeder Trade mit null Slippage ausgeführt wird.
Der Price Impact hängt weiterhin von Faktoren wie ab:
Pool-Tiefe
Handelsgröße
Aktuelle Pool-Balancen
Konfigurierte Gewichte
Erwartete Asset-Beziehung
Marktbedingungen
Ein großer Trade kann den Pool weiterhin spürbar bewegen – besonders wenn die verfügbare Liquidität für die Ordergröße nicht ausreicht.
Darum sollte WStable als ein spezialisiertes Preis-Mechanismusmodell betrachtet werden – nicht als Garantie für perfekte Ausführung.
Die Rolle der Korrelation
Korrelation ist grundlegend für das WStable-Konzept.
Das Modell ist am besten geeignet, wenn zwei Assets eine Beziehung haben, die voraussichtlich relativ nahe beieinander bleibt.
Ein Beispiel: Ein Liquid-Staking-Token und sein zugrunde liegendes Asset können sich im Allgemeinen gegenseitig nachverfolgen, weil der Wert des Liquid-Staking-Tokens aus dem zugrunde liegenden Asset plus den aufgelaufenen Staking-Rewards abgeleitet wird.
Aber Korrelation existiert auf einem Spektrum.
Zwei Assets können heute stark korreliert sein und morgen auseinanderdriften.
Ein Pool, der von einer stabilen Beziehung ausgeht, kann daher weniger effizient werden, wenn sich die zugrunde liegenden Ökonomien drastisch ändern.
Darum ist es genauso wichtig, die Assets hinter einem WStable-Pool zu verstehen, wie die Pool-Mathematik zu verstehen.
Wer profitiert von WStable-Pools?
WStable-Pools sind besonders relevant für mehrere Gruppen innerhalb von DeFi.
Liquiditätsanbieter
Liquiditätsanbieter können spezialisierte Pool-Strukturen nutzen, die besser auf das Verhalten korrelierter Assets abgestimmt sind.
Statt sich automatisch auf eine 50/50-Allokation festzulegen, nehmen sie an einem Pool teil, der um ein bestimmtes Gewicht und eine Preisbeziehung herum entworfen wurde.
Händler
Händler, die zwischen eng verwandten Assets swappen, können von einer Preiskurve profitieren, die um die erwartete Austauschbeziehung optimiert ist.
Wenn die Marktbedingungen in dieser Region bleiben, kann der Pool eine effizientere Ausführung bieten als ein generisches Constant-Product-Design.
Protokoll-Designer
Protokolle können gewichtete stabile Pools nutzen, wenn ihr Ökosystem Assets mit enger Beziehung, aber unterschiedlichen wirtschaftlichen Eigenschaften enthält.
Die Möglichkeit, sowohl Gewichte als auch eine Rate einzubeziehen, gibt Entwicklern mehr Flexibilität, diese Beziehung On-Chain auszudrücken.
Worauf Nutzer achten sollten, bevor sie einen WStable-Pool verwenden
Trotz seines spezialisierten Designs ist WStable nicht risikofrei.
Bevor Nutzer Liquidität bereitstellen oder über einen dieser Pools handeln, sollten sie mehrere Faktoren verstehen.
1. Asset-Korrelation
Je genauer die Assets die erwartete Beziehung verfolgen, desto relevanter wird die stable-ähnliche Kurve.
Eine starke Abweichung kann die Wirksamkeit des Designs verringern.
2. Pool-Tiefe
Eine spezialisierte Preiskurve kann extrem niedrige Liquidität nicht ausgleichen.
Mehr Liquiditätstiefe bietet Händlern im Allgemeinen mehr Spielraum, um größere Transaktionen effizient auszuführen.
3. Handelsgröße
Selbst eine optimierte Kurve kann spürbaren Price Impact erfahren, wenn ein Trade im Verhältnis zum Pool groß ist.
4. Gewichtskonfiguration
Die Allokation ist entscheidend.
Ein 75/25-Pool verhält sich anders als ein 50/50-Pool, weil die Liquidität unterschiedlich zwischen den Assets verteilt ist.
5. Rate-Genauigkeit
Der Rate-Parameter ist besonders wichtig für korrelierte Assets, deren relativer Wert sich im Laufe der Zeit verändert.
Eine veraltete oder ungenaue Darstellung dieser Beziehung kann das Poolverhalten beeinflussen.
6. Smart-Contract- und Protokollrisiko
Wie bei jeder DeFi-Liquiditätsmechanik bleiben Nutzer dem Risiko von Smart Contracts, dem Implementierungsrisiko sowie allgemeinen Protokollrisiken ausgesetzt.
Spezialisierte Mathematik beseitigt diese Risiken nicht.
WStable ist nicht einfach „ein weiterer Stablecoin-Pool“
Der Name kann WStable wie einen herkömmlichen Stablecoin-Pool klingen lassen, aber der Use Case ist breiter.
Die wichtige Idee ist nicht nur, dass die Assets identische Preise haben sollten.
Stattdessen ist der Pool für Assets ausgelegt, die eine vorhersehbare oder relativ stabile Beziehung haben – selbst wenn diese Beziehung nicht exakt 1:1 ist.
Das macht WStable besonders interessant für Assets wie Liquid-Staking-Tokens, bei denen sich der Umrechnungskurs über die Zeit entwickeln kann.
In diesem Sinne liegt WStable zwischen zwei Welten:
die Flexibilität gewichteter Pools
und
die Kapitaleffizienz der StableSwap-ähnlichen Preisgestaltung.
Warum das für DeFi-Infrastruktur wichtig ist
Während Dezentralisierte Finanzen reifen, ist es unwahrscheinlich, dass ein einziges generisches AMM-Modell für jedes Asset-Paar optimal ist.
Sehr volatile Token, Stablecoins, Liquid-Staking-Tokens und andere korrelierte Assets haben sehr unterschiedliche Marktstrukturen.
Ein Constant-Product-Pool kann für breit angelegtes Trading gut funktionieren, während spezialisierte Modelle für bestimmte Beziehungen eine bessere Kapitaleffizienz liefern können.
WStable spiegelt diese breitere Weiterentwicklung wider.
Anstatt jedes Paar identisch zu behandeln, kann das Poolmodell die Eigenschaften der Assets selbst einbeziehen.
Das Ergebnis ist ein stärker spezialisierter Ansatz für Liquiditäts-Infrastruktur.
Finale Gedanken
WStable-Pools auf STON.fi sind Weighted-Stable-Swap-Liquiditätspools, die für korrelierte Assets entwickelt wurden, deren Beziehung stabil sein kann, ohne perfekt identisch zu sein.
Sie kombinieren:
1. StableSwap-ähnliche Preisgestaltung
2. Benutzerdefinierte Asset-Gewichte
3. Eine relative Rate
sowie Parameter wie:
1. amp, rate, w0 und rate_setter
Gemeinsam ermöglichen diese Komponenten, dass der Pool über die Grenzen eines einfachen 50/50-Stable-Designs hinausgehen kann.
Das tsTON/GRAM-Beispiel verdeutlicht die Idee klar: STON.fi beschreibt eine Aufteilung von 75% tsTON und 25% GRAM. Die Struktur legt mehr Gewicht auf das renditebringende Asset, hält aber weiterhin Liquidität für Swaps zwischen den beiden aufrecht.
Am wichtigsten: WStable sollte nicht als Mechanismus betrachtet werden, der Risiken entfernt. Seine Stärke liegt darin, das Preisverhalten des AMMs an die ökonomische Beziehung zwischen den Assets anzupassen.
Für korrelierte Paare kann das eine bessere Kapitaleffizienz bedeuten: eine passendere Liquiditätsallokation und potenziell ein geringerer Price Impact rund um den erwarteten Wechselkurs.
Während DeFi weiter reift, könnte die Zukunft von AMMs nicht darin bestehen, für jeden Markt eine perfekte Formel zu finden.
Es könnte darum gehen, die richtige Formel für die richtigen Assets zu wählen.
Und genau dort wird WStable interessant.
Entdecke mehr auf STON.FI
#IMFSaysElSalvadorBTCNoPublicFunds #EightChineseFinancialFirmsRaise360BYuan