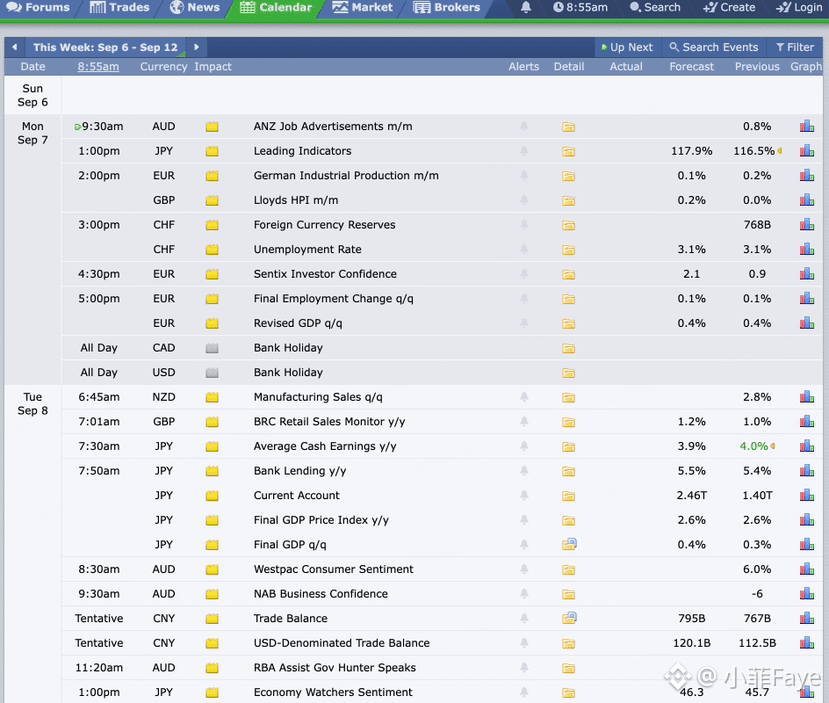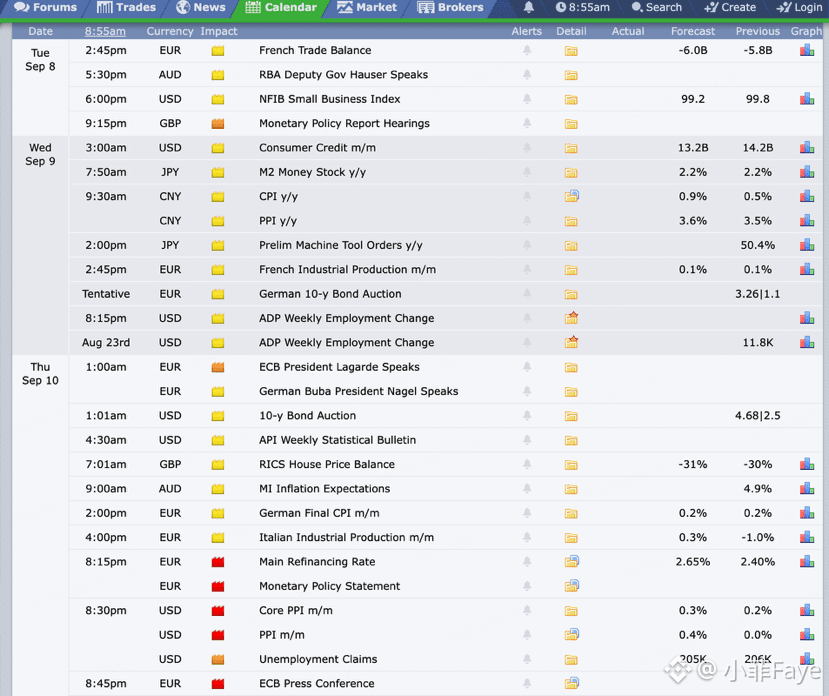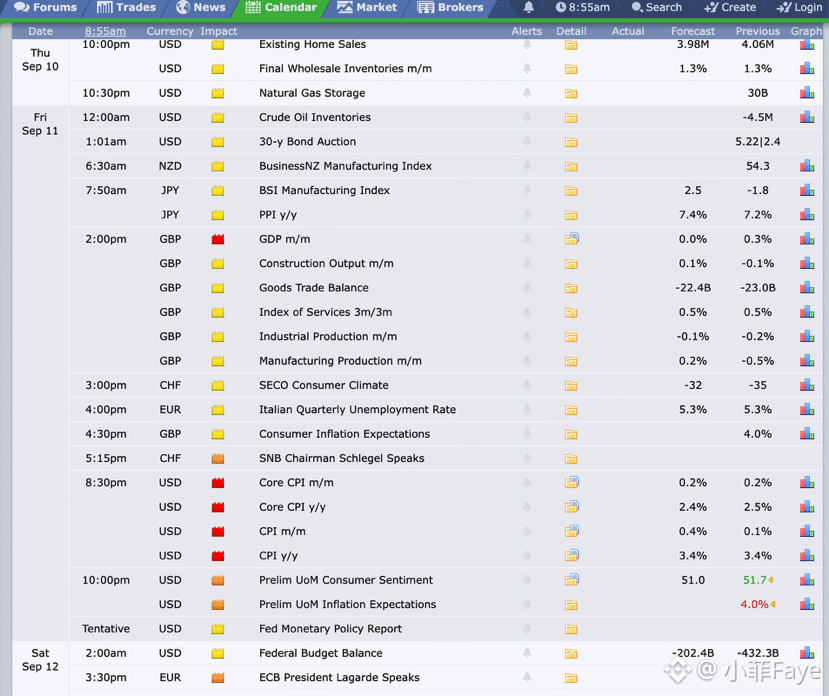
GMGM🌞Globaler Makro-Kalender dieser Woche:
Die USA veröffentlichen am Donnerstag zunächst den PPI und die Erstanträge auf Arbeitslosenhilfe, am Freitag dann den CPI. Der Markt erwartet derzeit für den Kern-CPI im Jahresvergleich 2,4 %, nach zuvor 2,5 %; für den Gesamt-CPI wird im Jahresvergleich 3,4 % erwartet, unverändert zum Vormonat, während der Monatsvergleich bei 0,4 % liegen soll, höher als die vorherigen 0,1 %.
Meine Einschätzung: Es ist diese Woche nicht einfach, beim Gesamt-CPI eine deutliche, stärker als erwartete Rückkehr nach unten zu sehen. Die Ölpreise sind zuletzt wieder gestiegen, der Inflationsdruck bleibt bestehen. Entscheidend für die Haltung der Fed ist jedoch, ob der Kern-CPI tatsächlich weiter von 2,5 % auf 2,4 % sinken kann. Die Nonfarm Payrolls der letzten Woche legten um 162.000 zu, deutlich stärker als erwartet, und die Arbeitslosenquote blieb bei 4,1 %. Der Markt preist eine Zinserhöhung im September bereits wieder stärker ein, daher ist dieser CPI im Grunde die letzte wichtige Bestätigung.
Sollte der CPI, insbesondere der Kern-CPI, über den Erwartungen liegen, würden sich die Zinserwartungen der Fed weiter verstärken; US-Staatsanleiherenditen und der US-Dollar würden tendenziell fester, was für den Nasdaq, KI-Tech-Aktien sowie Krypto und andere hochliquide, zinssensitive Assets eher negativ wäre. Liegt der CPI unter den Erwartungen, würde das den Druck für weitere Zinserhöhungen mindern, und Wachstumswerte an den US-Aktienmärkten sowie Crypto könnten eher eine Erholung der Risikobereitschaft erleben. Der größte Schrecken des Marktes ist derzeit die Kombination aus starkem Beschäftigungswachstum und hoher Inflation zugleich; das ist für Risikoanlagen äußerst ungünstig. $BTC $NVDAB $AAPLB