Am Wochenende bringt das Finanzministerium 300 Mrd. RMB an Sonderstaatsanleihen auf den Tisch – die ICBC und die ABC zusammen sollen nicht mehr als 260 Mrd. RMB einsammeln. Am Montag zur Eröffnung: wird dieses Geld die Banken zuerst nach oben ziehen, oder wird es weiter von Technologie-Ausverkäufen zugedeckt?
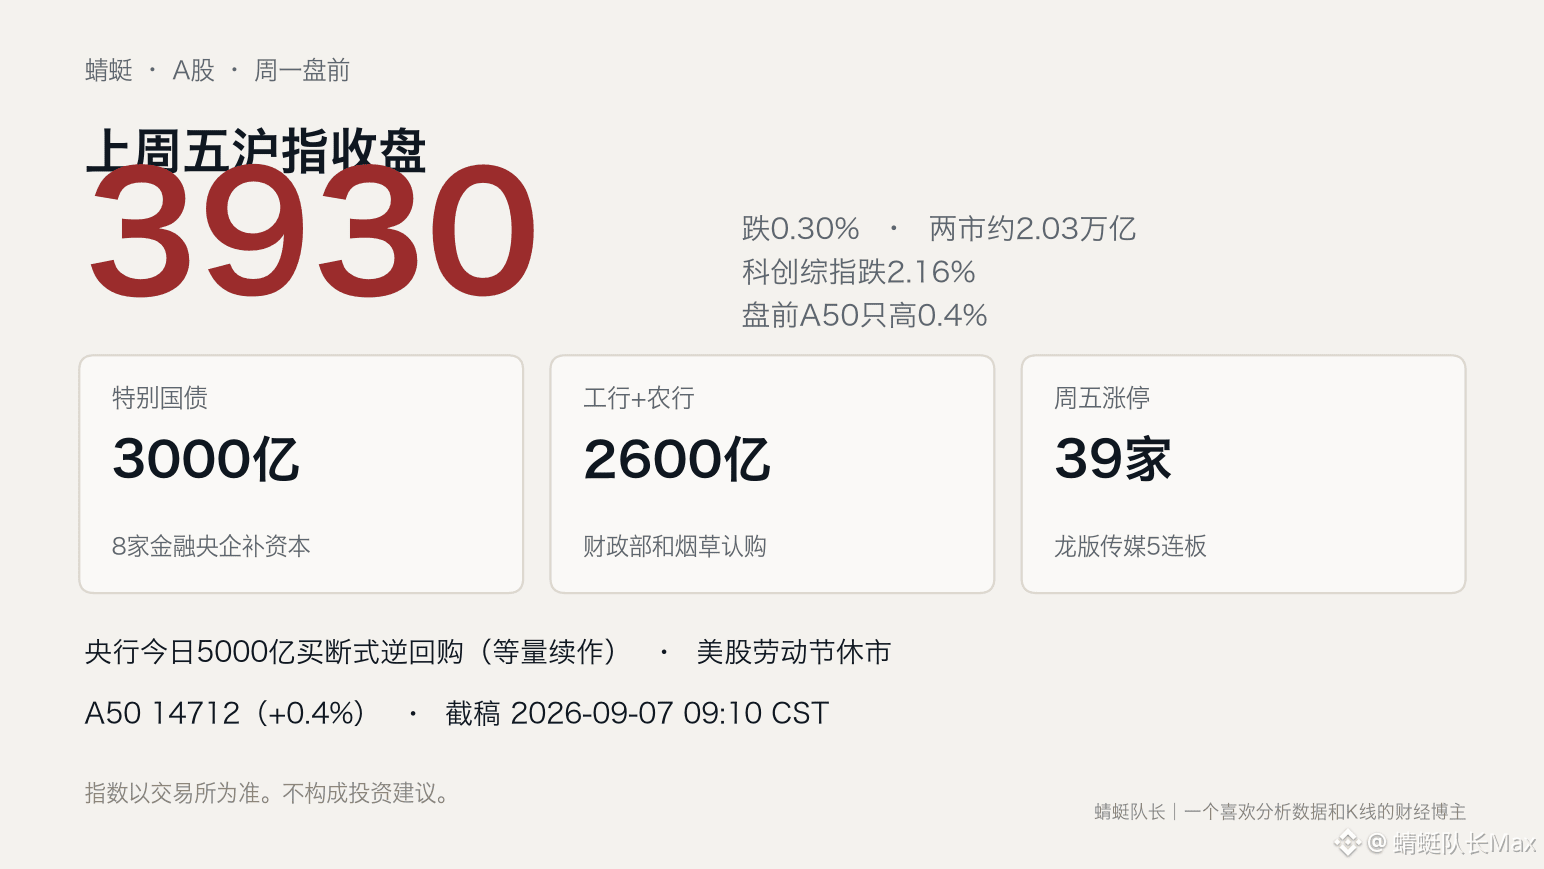
Der Prozess ist in der Titelseite dargestellt. Ich habe die Schlussnotierungen von Xinhua Finance vom letzten Freitag, die Bankmeldungen von CCTV, den Sonderstaatsanleihen-Artikel der Volkszeitung sowie die Vorbörsen-Kurse von Dongfang Caijing (東財) und Sina miteinander abgeglichen. Die Bekanntmachungsseite der Notenbank ließ sich an dem Tag nicht direkt öffnen; der Ankauf-gebundene Reverse-Repo wurde über die Übertragung von Xinhua wiedergegeben. Ich schreibe den Beitrag um Pekingzeit am 7. September 2026 um 9:10 Uhr – die A-Aktien sind noch vor der Sammel-Auktion.
【Was wurde letzten Freitag hinterlassen】
Xinhua Finance notierte ein Hochstarten und anschließendes Abebben. Der SSE Composite schloss bei 3930,12 Punkten, minus 0,30%, Umsatz rund 9383 Mrd. RMB. Die SZSE Component schloss bei 13516,97 Punkten, minus 0,79%. Der ChiNext Index schloss bei 3286,55 Punkten, minus 0,78%. Der STAR Market Composite schloss bei 1865,37 Punkten, minus 2,16%. Bei Dongfang Caijing hingen vorbörslich noch 1577,36 für den 科创50 (STAR 50) und 4548,05 für den 沪深300 (CSI 300) – das passt zu den Schlusskursen vom Freitag. Insgesamt betrug der kombinierte Umsatz beider Märkte etwa 2,03 Billionen RMB.
An der Kursfront stiegen Schweinefleisch, Saatgut, Spirituosen und Medien weiter. Rechenleistung, Halbleiter und Flüssigkühlung wurden nachmittags jedoch abverkauft. Der „Limit-up“-Topf bei Dongfang Caijing verzeichnete 39 Unternehmen. Am höchsten war Longban Media (龙版传媒) mit einem 5-Tage-Run (5连板). Die Höhe ist noch da, aber die Gewinnwirkung hat sich bereits auf die Anwendung- und Konsumseite verengt.
Die Shanghai Securities News schreiben heute: Der Umsatz der vergangenen Woche ist von den vorherigen Höchstständen (3,5 Billionen RMB) auf eine 2-Billionen-RMB-Zwischenzone zurückgekehrt. Guotian Securities hat die Schrumpfung des Volumens auf das Abkühlen des „Non-AI-Hypes“ zurückgeführt; auch das Mit-September- und Nationalfeiertags-Arrangement sei mit eingerechnet, und bis zum Vorfestfenster seien noch etwa 14 Handelstage übrig.
【Zwei offizielle Dinge am Wochenende】
Die Volkszeitung ist heute erschienen. Das Finanzministerium wird in Kürze 300 Mrd. RMB an Sonderstaatsanleihen emittieren, um acht zentrale Finanzunternehmen dabei zu unterstützen, das Kernkapital der Stufe eins aufzufüllen. In der Bekanntmachung vom 6. September plant die ABC, nicht mehr als 1600 Mrd. RMB einzusammeln; davon sollen 1300 Mrd. RMB vom Finanzministerium gezeichnet werden. Die ICBC plant, nicht mehr als 1000 Mrd. RMB einzusammeln; davon sollen 700 Mrd. RMB vom Finanzministerium gezeichnet werden. Die übrigen Anteile entfallen hauptsächlich auf die China Tobacco Company und ihre Tochtergesellschaften. Die Zeichner sind in den Entwurf der Ausschreibung an bestimmte Zielobjekte aufgenommen; außerdem müssen sie noch durch Prüfung und Registrierung laufen.
Am selben Tag stehen auch die Export-Import Bank of China, Sinobacco? (CITIC Insurance?), China Life, Ping An, PICC und China Re auf der Liste der Kapitalerhöhungen. Das Geld fließt in das eingezahlte Kapital, um Kredite auszugeben und die Zahlungsfähigkeit zu stärken – es wird sich nicht in der ersten Minute der Eröffnung automatisch in Umsatz der beiden Märkte verwandeln.
Auf der Notenbank-Seite: Xinhua übermittelte die Bekanntmachung vom 4. September. Heute sollen 5000 Mrd. RMB in einer Ankauf-gebundenen Reverse-Repo mit Laufzeit von 89 Tagen durchgeführt werden. Der gleiche Betrag in gleicher Laufzeit fällig ist ebenfalls 5000 Mrd. RMB; es erfolgt eine gleichwertige Verlängerung. In den ersten beiden Monaten gab es zusätzlich 2000 Mrd. RMB – die Liquidität hat keine Notbremsung gemacht, und auch kein zusätzlicher „Ölstoß“ wurde gegeben.
【Über Nacht gibt’s keine klare Richtung】
Am Freitag waren US-Zahlen zur Non-Farm Payrolls tendenziell eher warm. Der Dow schloss bei 53414,25 Punkten, minus 0,51%. Der S&P 500 schloss bei 7718,60 Punkten, minus 0,38%. Der Nasdaq schloss bei 26506,99 Punkten, minus 0,29%. Der Philadelphia Semiconductor Index stieg hingegen um 3,37%. Heute ist in den USA wegen Labour Day Börsenruhe; der Start der A-Aktien passt nicht zu neuen US-Tages-Intraday-Zeichnungen.
Der Singapur A50 lief untertags durchgehend. Um 9:10 Uhr meldete Dongfang Caijing 14712 Punkte, plus 0,4%, etwa 59 Punkte höher. Der Sina-Future auf den FTSE China A50 liegt im selben Moment ebenfalls bei 14712. Ein halber Prozentpunkt Aufschlag reicht nicht aus, um allein eine eindeutige Eröffnungsrichtung zu bestimmen. Der Hang Seng Index steht vorbörslich noch bei 25650,87, und auch die Hongkong-Aktienmärkte haben sich noch nicht wirklich geöffnet.
【Wie ich’s nutze】
Am Montag wirkt es eher wie eine erneute Preisfindung durch Stimmung. Der A50 liegt nur um einen halben Prozentpunkt höher, und die US-Märkte sind geschlossen. Bei der Eröffnung zuerst schauen: Gehen bei Banken und Versicherern Leute nach Bekanntmachung in den Kauf? Und geht bei der Technologie jemand weiter mit dem Abverkauf von der Ware, die letzten Freitag noch nicht vollständig raus war? Der SSE Composite hält sich bei rund 3930; heute erst mal sehen, ob er die Zone um den Schlusskurs von Freitag halten kann. Wenn nicht, müssen die „Unterstützungen am Boden“, die in den Börsenberichten genannt wurden, erneut überprüft werden.
Die Höhe der Limit-ups liegt noch auf der Ebene von Longban Media. Bei einem High-Level-Relay kommt es darauf an, ob es bei der Eröffnung stabil stehen kann. Wenn es steht, kann die Anwendungsseite noch einmal kurz durchatmen. Wenn es nicht steht, wird sich die Stimmung im kurzfristigen Zeitfenster zuerst abkühlen.
Du solltest bei der Eröffnung erst schauen: Gibt es bei der ICBC und ABC jemanden, der übernimmt – oder hält man weiter an dem Tech-Abverkauf fest?
#A股 #盘前 #银行
蜻蜓队长|Ein Finanz-Blogger, der gern Daten und K-Linien analysiert.
Keine Anlageberatung. Für Indizes gelten die Kursdaten der Börse; für die Politik gelten die Originaltexte der Bekanntmachungen.
Der Prozess ist in der Titelseite dargestellt. Ich habe die Schlussnotierungen von Xinhua Finance vom letzten Freitag, die Bankmeldungen von CCTV, den Sonderstaatsanleihen-Artikel der Volkszeitung sowie die Vorbörsen-Kurse von Dongfang Caijing (東財) und Sina miteinander abgeglichen. Die Bekanntmachungsseite der Notenbank ließ sich an dem Tag nicht direkt öffnen; der Ankauf-gebundene Reverse-Repo wurde über die Übertragung von Xinhua wiedergegeben. Ich schreibe den Beitrag um Pekingzeit am 7. September 2026 um 9:10 Uhr – die A-Aktien sind noch vor der Sammel-Auktion.
【Was wurde letzten Freitag hinterlassen】
Xinhua Finance notierte ein Hochstarten und anschließendes Abebben. Der SSE Composite schloss bei 3930,12 Punkten, minus 0,30%, Umsatz rund 9383 Mrd. RMB. Die SZSE Component schloss bei 13516,97 Punkten, minus 0,79%. Der ChiNext Index schloss bei 3286,55 Punkten, minus 0,78%. Der STAR Market Composite schloss bei 1865,37 Punkten, minus 2,16%. Bei Dongfang Caijing hingen vorbörslich noch 1577,36 für den 科创50 (STAR 50) und 4548,05 für den 沪深300 (CSI 300) – das passt zu den Schlusskursen vom Freitag. Insgesamt betrug der kombinierte Umsatz beider Märkte etwa 2,03 Billionen RMB.
An der Kursfront stiegen Schweinefleisch, Saatgut, Spirituosen und Medien weiter. Rechenleistung, Halbleiter und Flüssigkühlung wurden nachmittags jedoch abverkauft. Der „Limit-up“-Topf bei Dongfang Caijing verzeichnete 39 Unternehmen. Am höchsten war Longban Media (龙版传媒) mit einem 5-Tage-Run (5连板). Die Höhe ist noch da, aber die Gewinnwirkung hat sich bereits auf die Anwendung- und Konsumseite verengt.
Die Shanghai Securities News schreiben heute: Der Umsatz der vergangenen Woche ist von den vorherigen Höchstständen (3,5 Billionen RMB) auf eine 2-Billionen-RMB-Zwischenzone zurückgekehrt. Guotian Securities hat die Schrumpfung des Volumens auf das Abkühlen des „Non-AI-Hypes“ zurückgeführt; auch das Mit-September- und Nationalfeiertags-Arrangement sei mit eingerechnet, und bis zum Vorfestfenster seien noch etwa 14 Handelstage übrig.
【Zwei offizielle Dinge am Wochenende】
Die Volkszeitung ist heute erschienen. Das Finanzministerium wird in Kürze 300 Mrd. RMB an Sonderstaatsanleihen emittieren, um acht zentrale Finanzunternehmen dabei zu unterstützen, das Kernkapital der Stufe eins aufzufüllen. In der Bekanntmachung vom 6. September plant die ABC, nicht mehr als 1600 Mrd. RMB einzusammeln; davon sollen 1300 Mrd. RMB vom Finanzministerium gezeichnet werden. Die ICBC plant, nicht mehr als 1000 Mrd. RMB einzusammeln; davon sollen 700 Mrd. RMB vom Finanzministerium gezeichnet werden. Die übrigen Anteile entfallen hauptsächlich auf die China Tobacco Company und ihre Tochtergesellschaften. Die Zeichner sind in den Entwurf der Ausschreibung an bestimmte Zielobjekte aufgenommen; außerdem müssen sie noch durch Prüfung und Registrierung laufen.
Am selben Tag stehen auch die Export-Import Bank of China, Sinobacco? (CITIC Insurance?), China Life, Ping An, PICC und China Re auf der Liste der Kapitalerhöhungen. Das Geld fließt in das eingezahlte Kapital, um Kredite auszugeben und die Zahlungsfähigkeit zu stärken – es wird sich nicht in der ersten Minute der Eröffnung automatisch in Umsatz der beiden Märkte verwandeln.
Auf der Notenbank-Seite: Xinhua übermittelte die Bekanntmachung vom 4. September. Heute sollen 5000 Mrd. RMB in einer Ankauf-gebundenen Reverse-Repo mit Laufzeit von 89 Tagen durchgeführt werden. Der gleiche Betrag in gleicher Laufzeit fällig ist ebenfalls 5000 Mrd. RMB; es erfolgt eine gleichwertige Verlängerung. In den ersten beiden Monaten gab es zusätzlich 2000 Mrd. RMB – die Liquidität hat keine Notbremsung gemacht, und auch kein zusätzlicher „Ölstoß“ wurde gegeben.
【Über Nacht gibt’s keine klare Richtung】
Am Freitag waren US-Zahlen zur Non-Farm Payrolls tendenziell eher warm. Der Dow schloss bei 53414,25 Punkten, minus 0,51%. Der S&P 500 schloss bei 7718,60 Punkten, minus 0,38%. Der Nasdaq schloss bei 26506,99 Punkten, minus 0,29%. Der Philadelphia Semiconductor Index stieg hingegen um 3,37%. Heute ist in den USA wegen Labour Day Börsenruhe; der Start der A-Aktien passt nicht zu neuen US-Tages-Intraday-Zeichnungen.
Der Singapur A50 lief untertags durchgehend. Um 9:10 Uhr meldete Dongfang Caijing 14712 Punkte, plus 0,4%, etwa 59 Punkte höher. Der Sina-Future auf den FTSE China A50 liegt im selben Moment ebenfalls bei 14712. Ein halber Prozentpunkt Aufschlag reicht nicht aus, um allein eine eindeutige Eröffnungsrichtung zu bestimmen. Der Hang Seng Index steht vorbörslich noch bei 25650,87, und auch die Hongkong-Aktienmärkte haben sich noch nicht wirklich geöffnet.
【Wie ich’s nutze】
Am Montag wirkt es eher wie eine erneute Preisfindung durch Stimmung. Der A50 liegt nur um einen halben Prozentpunkt höher, und die US-Märkte sind geschlossen. Bei der Eröffnung zuerst schauen: Gehen bei Banken und Versicherern Leute nach Bekanntmachung in den Kauf? Und geht bei der Technologie jemand weiter mit dem Abverkauf von der Ware, die letzten Freitag noch nicht vollständig raus war? Der SSE Composite hält sich bei rund 3930; heute erst mal sehen, ob er die Zone um den Schlusskurs von Freitag halten kann. Wenn nicht, müssen die „Unterstützungen am Boden“, die in den Börsenberichten genannt wurden, erneut überprüft werden.
Die Höhe der Limit-ups liegt noch auf der Ebene von Longban Media. Bei einem High-Level-Relay kommt es darauf an, ob es bei der Eröffnung stabil stehen kann. Wenn es steht, kann die Anwendungsseite noch einmal kurz durchatmen. Wenn es nicht steht, wird sich die Stimmung im kurzfristigen Zeitfenster zuerst abkühlen.
Du solltest bei der Eröffnung erst schauen: Gibt es bei der ICBC und ABC jemanden, der übernimmt – oder hält man weiter an dem Tech-Abverkauf fest?
#A股 #盘前 #银行
蜻蜓队长|Ein Finanz-Blogger, der gern Daten und K-Linien analysiert.
Keine Anlageberatung. Für Indizes gelten die Kursdaten der Börse; für die Politik gelten die Originaltexte der Bekanntmachungen.