📊 Marktübersicht | 6. Sep
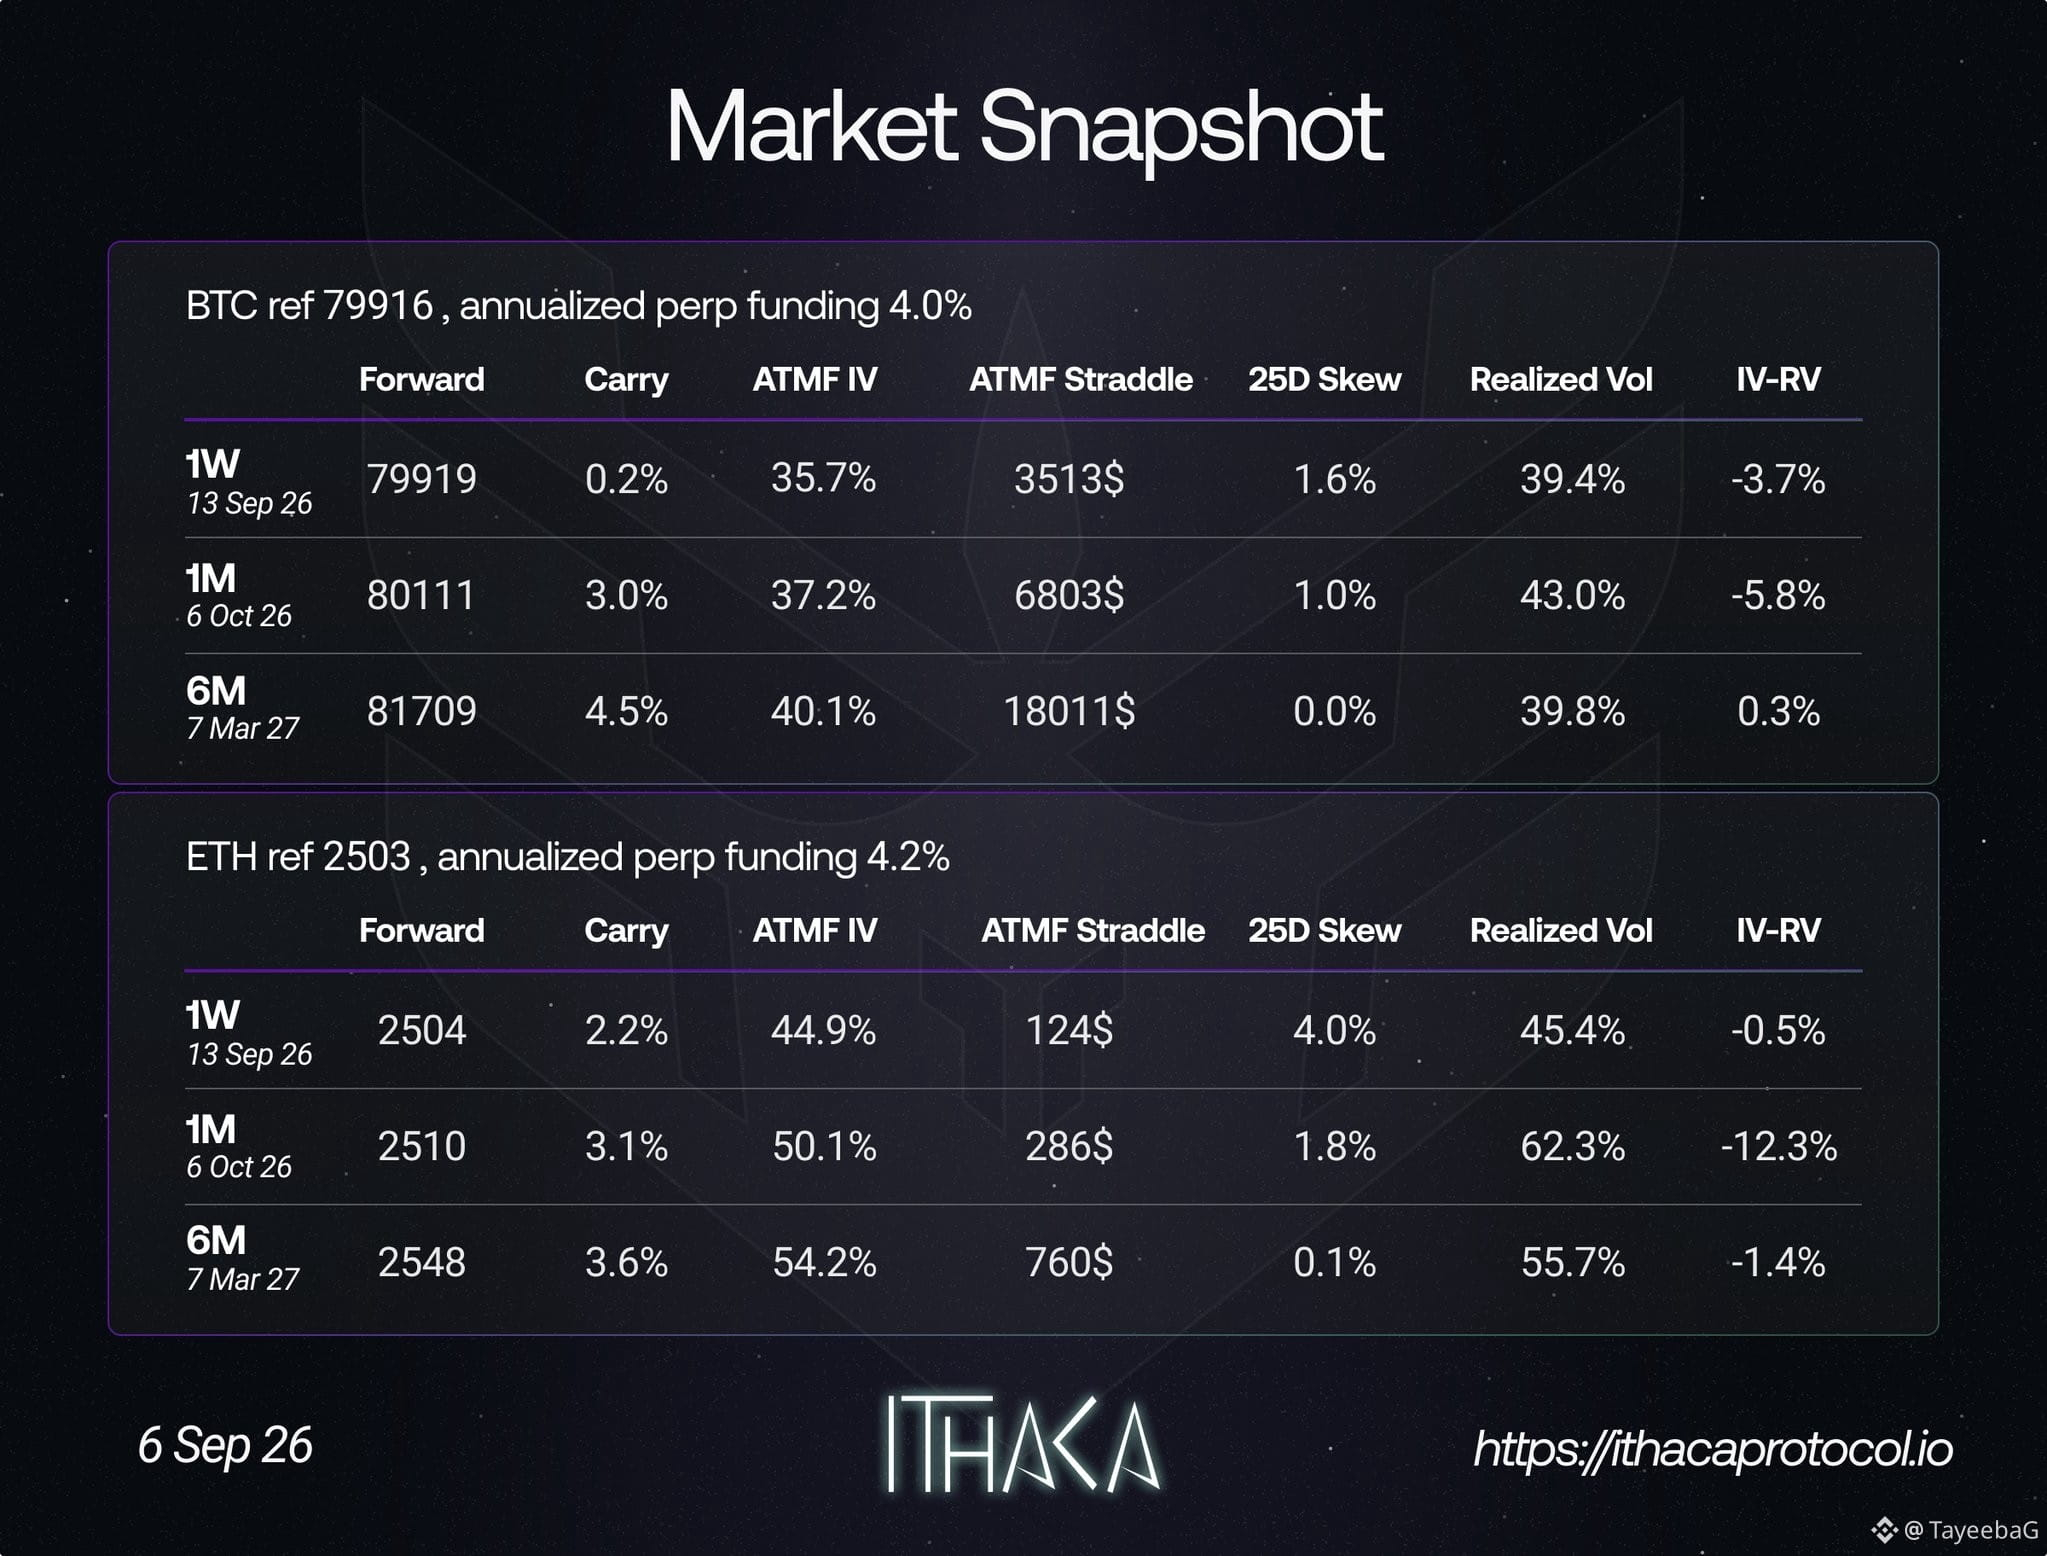
BTC- und ETH-Optionen zeigen eine rückläufige implizite Volatilität, während die jüngste realisierte Volatilität in mehreren Laufzeiten weiterhin höher bleibt.
🔹 BTC: 1W IV 35,7% | Realized Vol 39,4%
🔹 ETH: 1W IV 44,9% | Realized Vol 45,4%
🔹 Das Skew ist kurz- und mittelfristig positiv, was auf eine stärkere Nachfrage nach Aufwärtsengagement hindeutet.
🔹 Perp Funding: BTC 4,0% | ETH 4,2%
🔹 ETH 1M IV-RV liegt bei -12,3%, was bedeutet, dass die realisierte Volatilität deutlich über der impliziten liegt.
📈 Fazit: Die Volatilitätserwartungen haben nachgelassen, aber die tatsächlichen Marktbewegungen bleiben erhöht. Das positive Skew hält den Optionsmarkt weiterhin leicht nach oben ausgerichtet.
BTC- und ETH-Optionen zeigen eine rückläufige implizite Volatilität, während die jüngste realisierte Volatilität in mehreren Laufzeiten weiterhin höher bleibt.
🔹 BTC: 1W IV 35,7% | Realized Vol 39,4%
🔹 ETH: 1W IV 44,9% | Realized Vol 45,4%
🔹 Das Skew ist kurz- und mittelfristig positiv, was auf eine stärkere Nachfrage nach Aufwärtsengagement hindeutet.
🔹 Perp Funding: BTC 4,0% | ETH 4,2%
🔹 ETH 1M IV-RV liegt bei -12,3%, was bedeutet, dass die realisierte Volatilität deutlich über der impliziten liegt.
📈 Fazit: Die Volatilitätserwartungen haben nachgelassen, aber die tatsächlichen Marktbewegungen bleiben erhöht. Das positive Skew hält den Optionsmarkt weiterhin leicht nach oben ausgerichtet.