Vorab: Das sind alles Statistiken aus den Vorjahren und Auswertungen von Institutionen, nicht der diesjährige Fahrplan und erst recht keine Kauf- oder Verkaufsempfehlung
Der Tag der Zwischenwahlen 2026 ist der 3. November
Historisch wirklich erkennbar war nicht, wer den Kongress gewinnt, sondern eine Zeitachse
Vor der Wahl ist die Volatilität tendenziell höher; sobald das Ergebnis klarer wird, beginnt die Einpreisung, und 6–12 Monate nach der Wahl ist die Gewinnwahrscheinlichkeit am höchsten
Vier Phasen
Erste Phase: 3–4 Wochen vor der Abstimmung
Nachdem sich die Umfragen eingependelt haben, preist der Markt das Ergebnis im Voraus ein und die Stimmung ist grob erkennbar. Laut Statistik von BlackRock begann der Anstieg seit 1970 ungefähr 22 Handelstage vor der Wahl. Der eigentliche Wendepunkt ist daher oft schon im Oktober und nicht erst am Morgen des 4. November. Im Oktober der Zwischenwahljahre liegt der Durchschnitt bei etwa +3 %, die Wahrscheinlichkeit für positive Renditen bei rund 71 %; damit ist er einer der solidesten Monate des Jahres.
Abschnitt 2: Wahlphase bis Ende des Jahres (ca. 2 Monate)
Die Unsicherheit setzt sich durch, Risikoprämien werden wieder eingepreist. Im 3‑Monats‑Durchschnitt +5% bis +7%, aber wenn man auf einen noch nicht beendeten Bärenmarkt trifft (2002) oder auf eine Liquiditäts‑Störung zum Jahresende (2018), kann diese Phase erst fallen und dann wieder steigen.
Abschnitt 3: Januar bis Juni im Folgejahr
Das ist die ordentlichste dieser Phasen. Von November bis Juni des Folgejahres war es seit 1942 jedes Mal positiv, im Schnitt etwa +16,6%. Der Grund ist nicht nur politisch: Dazu kommt noch die Berichtssaison, die Neuzuteilung von Pensionsmitteln sowie die Politik‑Neigung zum Wachstum im 3. Jahr der Amtszeit
Abschnitt 4: Volles Jahr nach dem Wahltag
Im Schnitt +13% bis +17%. Wenn das Zwischenjahres‑Jahr selbst ein Abwärtsjahr ist, fällt das nächste Kalenderjahr meist umso kräftiger aus: Von sieben Zwischenjahres‑Jahren mit Kursverlusten danach verzeichnete das Folgejahr den S&P 500 mindestens +23%, im Schnitt rund +29%. 1974→1975, 2002→2003, 2018→2019 und 2022→2023 folgen alle diesem Muster
Außerdem gibt es einen eher handelsorientierten Algorithmus
Nicht ab dem Wahltag zählen, sondern ab dem Tiefpunkt innerhalb des Zwischenjahres; in den folgenden 12 Monaten im Schnitt etwa +30% Erholung. Je tiefer das Tief, desto größer ist normalerweise die Elastizität danach, aber das Tief kann auch ein paar Monate vor der Wahl liegen und ist nicht zwingend auf den November fixiert
Die drei Situationen, in denen es am leichtesten unwirksam wird
Im historischen 12‑Monats‑Fenster wurde es nahezu nie gebrochen, aber der Pfad kann ziemlich hässlich aussehen. Meist entspricht das:
1. Der Bärenmarkt ist nicht durch (2002): Nach der Wahl fallen die nächsten 3 Monate weiter; man muss auf das Bereinigen von Gewinnen und Bewertungen warten
2. Vor der Wahl war es schon stark gestiegen (1986, 2014): In den folgenden 12 Monaten sind die Bewegungen dann nur noch im niedrigen einstelligen Bereich; die Trefferquote bleibt zwar, aber das Chance‑Risikoverhältnis wird schlechter
3. Eine neue makroökonomische Störung überlagert sich nach der Wahl (Liquidität im Dezember 2018, sowie bei manchen Jahren unerwartete Entwicklungen bei Zinsen/Inflation): Zuerst wird das 3‑Monats‑Fenster negativ gedrückt, dann wird es in den 6–12 Monaten wieder aufgefüllt
Aus der Großen Depression sind 1930 und 1938 die wenigen Beispiele mit negativem 12‑Monats‑Outcome in einem längeren Datensatz; moderne Daten sind zu selten, um sie als Hauptreferenz zu verwenden
Vergleich mit heute
Nach historischem Rhythmus betrachtet
Von jetzt bis Oktober: immer noch eine Phase mit relativ hoher Schwankungsintensität im Zwischenjahres‑Kontext – kein Bestätigungsbereich dafür, dass die Erholung bereits begonnen hat
Oktober: historisch der Monat, der am ähnlichsten zu einem Wendepunkt ist – aber man braucht das Zusammenspiel von Zinsen, CPI und Geopolitik; es ist kein automatisches „Mehr“-Signal nur aufgrund des Kalenders
Nach dem 3. November bis Juni 2027: erst dann ist das Haltedaten‑Fenster statistisch am saubersten
Wenn in dieser Runde zuerst Rücksetzer im Bereich von 10%–20% auftreten, spricht die Historie eher dafür, dass man es als Aufstockungs‑Chance im Post‑Wahl‑Fenster sieht – statt als Ende eines Trends
Zusätzlich gibt es dieses Jahr noch eine zweite Ebene von Erklärungen, die von der Zwischenjahres‑Regel nicht abgedeckt wird: der Arbeitsmarkt eher stark, höhere Wahrscheinlichkeit für weitere Zinserhöhungen sowie KI‑Hardware und eine Spaltung der Indizes. Diese Faktoren bestimmen, ob das Tief vor oder nach der Wahl liegt und ob das 3‑Monats‑Fenster „schön“ ausfällt
Ab Anfang Oktober wird vieles bepreist, nach 6 Monaten ist es im Grunde bestätigt; bei 12 Monaten ist die Gewinnwahrscheinlichkeit am höchsten. Die 3 Monate können sich dagegen recht unschön anfühlen – besonders bei einem Folgejahr mit einer tiefen Verlustphase ist es oft am „fettsten“
DYOR

Artikel
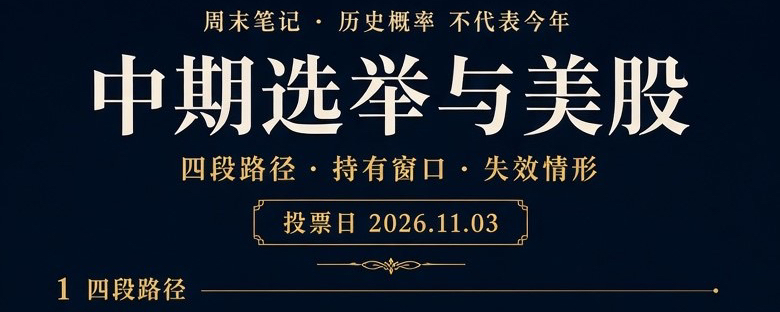
Am Wochenende einen Blick auf den Zusammenhang zwischen den Zwischenwahlen und dem Aktienmarkt
--
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.