Vielleicht geschieht die größte finanzielle Transformation unserer Generation nicht auf die Weise vor unseren Augen, wie wir es uns vorstellen.
Es gibt keine Sirene, die verkündet: „Das Geld verändert sich“.
Es wird nicht unbedingt einen Tag geben, an dem wir aufwachen und die Banknoten verschwunden sind. Die Transformation ist viel leiser. Sie geschieht, wenn eine Person aufhört, Geld abzuheben, weil sie alles mit dem Handy bezahlt. Wenn ein Unternehmen einer Sofortüberweisung den Vorzug gibt, anstatt einen Schein zu erhalten. Wenn eine Bank beginnt, Einlagen in digitale Vermögenswerte umzuwandeln. Wenn große Finanzinstitute beginnen, sich mit Stablecoins, Tokenisierung und blockchainbasierter Infrastruktur zu beschäftigen.
Und genau weil es eine schrittweise Veränderung ist, erkennen viele das zu spät.
Heute, im September 2026, stehen wir vor einer Veränderung, die einzeln betrachtet vielleicht klein wirkt, aber im Maßstab riesig ist.
In Brasilien verzeichnete die Zentralbank zum Beispiel im zweiten Halbjahr 2025 78,4 Milliarden Zahlungs-Transaktionen und bewegte 68,2 Billionen R$. Gleichzeitig gingen die traditionellen Abhebungen im Jahresvergleich um 13,8 % in der Anzahl zurück, während Pix Saque um 20,9 % wuchs. ([Banco Central do Brasil])
Das bedeutet nicht, dass das physische Geld „tot“ ist.
Aber bedeutet das irgendetwas Wichtiges:
Das Geld wird immer häufiger bewegt, ohne dass es physisch existieren muss.
Und das ist vielleicht eine der größten finanziellen Veränderungen dieses Jahrhunderts.
Das Geld, das du hältst, kann aufhören, das wichtigste Geld zu sein
Über Jahrzehnte bedeutete Reichtum, Geld zu besitzen.
Geld in der Tasche.
Geld auf der Bank.
Geld in Investments.
Aber die nächste Generation des Finanzwesens kann Geld vielleicht anders sehen:
Wer das digitale Asset kontrolliert, kontrolliert einen Teil der neuen finanziellen Infrastruktur.
Blockchain, Tokenisierung, Stablecoins, digitale Assets, Instantzahlungen und Kryptowährungen schaffen eine finanzielle Schicht, die 24 Stunden am Tag funktioniert.
Kürzlich hat zum Beispiel eine Gruppe aus 21 großen Finanzinstitutionen, darunter Goldman Sachs, Bank of America, Citi und Deutsche Bank, Pläne angekündigt, ein Unternehmen zu gründen, das eine stablecoin emittieren soll, die in US-Dollar hinterlegt ist, mit einer ersten Zielsetzung für 2027. ([Reuters])
Das ist extrem relevant.
Denn wenn traditionelle Banken anfangen, sich Blockchain anzusehen, hört die Diskussion auf, nur noch darum zu gehen:
„Wird es Kryptowährungen noch geben?“
Und es beginnt zu sein:
„Wie wird das traditionelle Finanzsystem die Krypto-Technologie nutzen?“
Das ist eine komplett andere Frage.
Und hier kommen die Wörter WHALE ins Spiel
Auf dem Kryptowährungsmarkt gibt es einen bekannten Ausdruck:
Whale. (Wal).
Der Investor oder die Entität, die eine hinreichend große Menge eines bestimmten Assets besitzt, um in diesem Markt eine relevante Position darzustellen.
Aber es gibt einen wichtigen Unterschied:
Du musst kein Milliardär sein, um eine Position aufzubauen, die für ein kleines Projekt bedeutend ist.
Stell dir zwei Situationen vor.
Eine Person kauft 1 Million R$ in Bitcoin.
Es ist sehr viel Geld.
Aber proportional zur Größe von Bitcoin verwandelt diese Position die Person nicht automatisch in eine große Wal, die in der Lage wäre, den Markt zu dominieren.
Stell dir jetzt vor, jemand würde eine extrem große Menge eines Tokens ansammeln, dessen Marktkapitalisierung nur wenige Millionen US-Dollar beträgt.
Die gleiche Geldmenge kann einen viel größeren Anteil an diesem Ökosystem darstellen.
Deshalb ziehen die kleinen Marktkapitalisierungen so viel Aufmerksamkeit auf sich.
Nicht unbedingt, weil nicht alle steigen werden.
Aber warum hat eine kleine Marktkapitalisierung eine viel größere Asymmetrie zwischen aktueller Größe und potenzieller Größe.
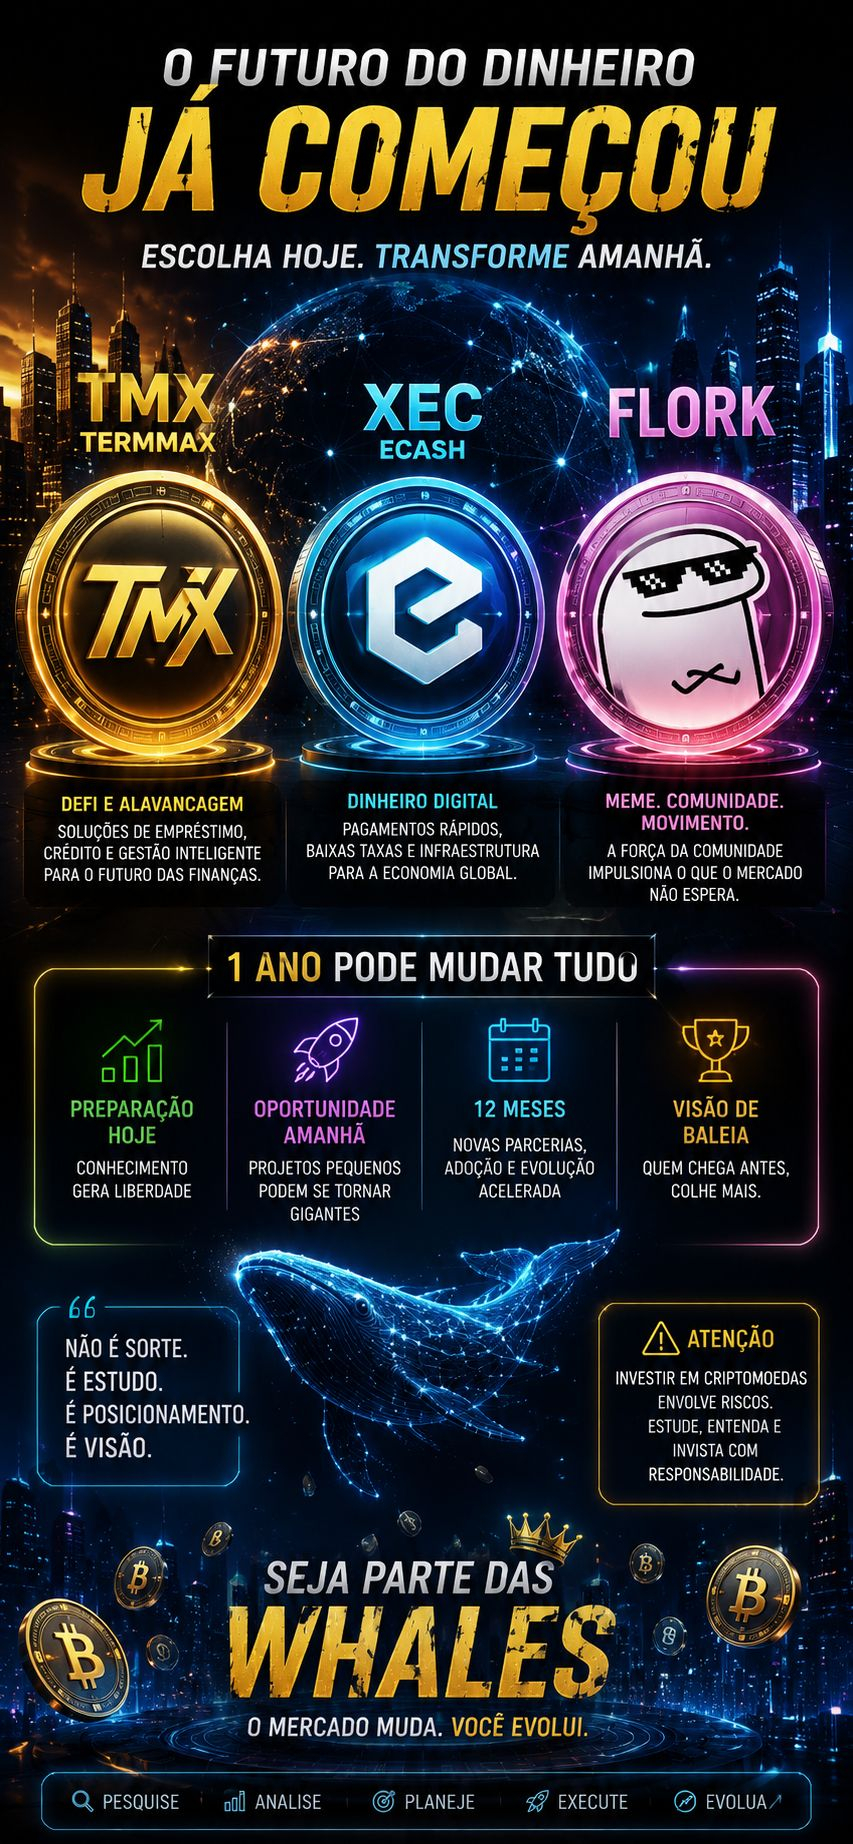
Und genau da tauchen Projekte wie diese auf:
**TMX — TermMax**
**XEC — eCash**
**FLORK**
Jedes steht für eine komplett andere These.
Und dieser Punkt ist entscheidend.
# TMX: wenn DeFi auf eine kleine Marktkapitalisierung trifft
Das **TermMax (TMX)** ist ein interessantes Beispiel, um es sich anzusehen, weil es nicht einfach nur eine Krypto ist.
Das Projekt ist mit DeFi verbunden und bietet Funktionen rund um Kredite, Kreditvergabe und das Management von Leverage.
Im September 2026 zeigen die verfügbaren Daten eine Marktkapitalisierung in der Größenordnung von 13–14 Millionen US-Dollar, mit ungefähr 150–153 Millionen TMX im Umlauf, während das maximale Angebot bei 1 Milliarde liegt. ([CoinMarketCap])
Und es gibt noch eine interessantere Tatsache:
Das TMX erreichte laut von CryptoRank aggregierten Daten am **26. August 2026** ungefähr ein Allzeithoch von **0,2009 US-Dollar**. ([CryptoRank])
Danach ist der Kurs deutlich zurückgegangen.
Das zeigt eine grundlegende Eigenschaft des Marktes: Der Kurs fällt, die Wale kaufen tausende Dollar dieser Kryptowährung und hebeln damit den Kurs erneut aus
Und noch ein kleines Projekt kann den Wert schnell vervielfachen — und auch einen Großteil dieses Werts sehr schnell wieder verlieren, alles hängt vom Markt ab.
Genau deshalb ist es ein Fehler, nur auf den Preis einer Münze zu schauen.
Dass eine Münze 0,000001 US-Dollar kostet, bedeutet nicht unbedingt, dass sie „billig“ ist.
Dass eine Münze 0,10 US-Dollar kostet, bedeutet nicht unbedingt, dass sie „teuer“ ist.
Was wirklich zählt, ist:
**Marktkapitalisierung + Angebot + Liquidität + Nachfrage + Nutzen + Adoption + Verteilung der Tokens.**
Ja, ich verstehe, es ist ein bisschen kompliziert, das zu verstehen...
Wir nennen zum Beispiel:
XEC: ein anderes Projekt
Das **eCash (XEC)** vertritt eine komplett andere These.
Das Ziel des Projekts hängt mit der Nutzung von Blockchain für Zahlungen und digitales Geld zusammen.
Das Ökosystem entwickelt seine Infrastruktur weiter. Im Juli 2026 berichtete das Projekt beispielsweise über Fortschritte bei Cashtab, die Implementierung von CashFusion für ALP-Tokens sowie Updates für Bitcoin ABC, zusätzlich zu Daten, die sich auf das Avalanche-Netzwerk von eCash beziehen. ([eCash])
XEC zieht auch deshalb Aufmerksamkeit auf sich, weil sein einzelner Preis in der letzten Woche fortlaufend zufriedenstellend war.
Aber hier gibt es einen psychologischen Punkt.
Viele schauen auf eine Münze, die nur einen Bruchteil eines Cents kostet, und denken:
**„Wenn es 1 US-Dollar erreicht, bin ich millionär.“**
So funktioniert das nicht.
Man muss sich das gesamte Angebot und die Marktkapitalisierung ansehen, die nötig wäre, um diesen Preis zu erreichen.
Das ist der Unterschied zwischen dem Träumen von einem Preis und dem Analysieren einer mathematischen Möglichkeit
FLORK: die andere Seite der Revolution
Und dann haben wir das Universum der Memecoins.
Hier kommt **FLORK** ins Spiel.
FLORK ist ein perfektes Beispiel dafür, wie die Dynamik von Kryptowährungen völlig anders sein kann als bei einem traditionellen Unternehmen.
Laut aktuellen Daten von CoinMarketCap hatte FLORK ungefähr 29 Millionen US-Dollar Marktkapitalisierung, rund 1 Milliarde Tokens im Umlauf und erreichte im September 2026 ein neues Allzeithoch. ([CoinMarketCap])
Schau dir die Größe davon an.
Ein traditionelles Unternehmen, das mit mehreren hundert Millionen bewertet ist, kann Jahre brauchen, um das mehrmals zu vervielfachen.
Auf dem Krypto-Markt kann das je nach Liquidität und Nachfrage in viel kürzeren Zeiträumen passieren.
Aber es gibt auch die andere Seite.
Mit derselben Geschwindigkeit, mit der sich Chancen eröffnen, entsteht auch Kapitalvernichtung.
Eine Memecoin kann um 500 %, 1.000 % oder mehr steigen und danach einen großen Teil ihres Werts verlieren.
Wenn also jemand sagt:
„Ich will eine Wal sein.“
Die korrekte Frage sollte nicht lauten:
„Welche Münze macht mich reich?“
Die Frage sollte lauten:
„Welches Projekt hat genug Substanz, Liquidität, Community, Distribution und Potenzial, um eine bedeutende Position zu rechtfertigen?“
Diese Veränderung der Denkweise ist riesig.
EIN EINFACHES JAHR KANN ALLES VERÄNDERN!