

挪威主权财富基金,2.3万亿美元,全球最大。它说想把美债敞口降12.2个百分点,约800亿美元。消息一出,被解读成“主权资本对美债信任松动”。
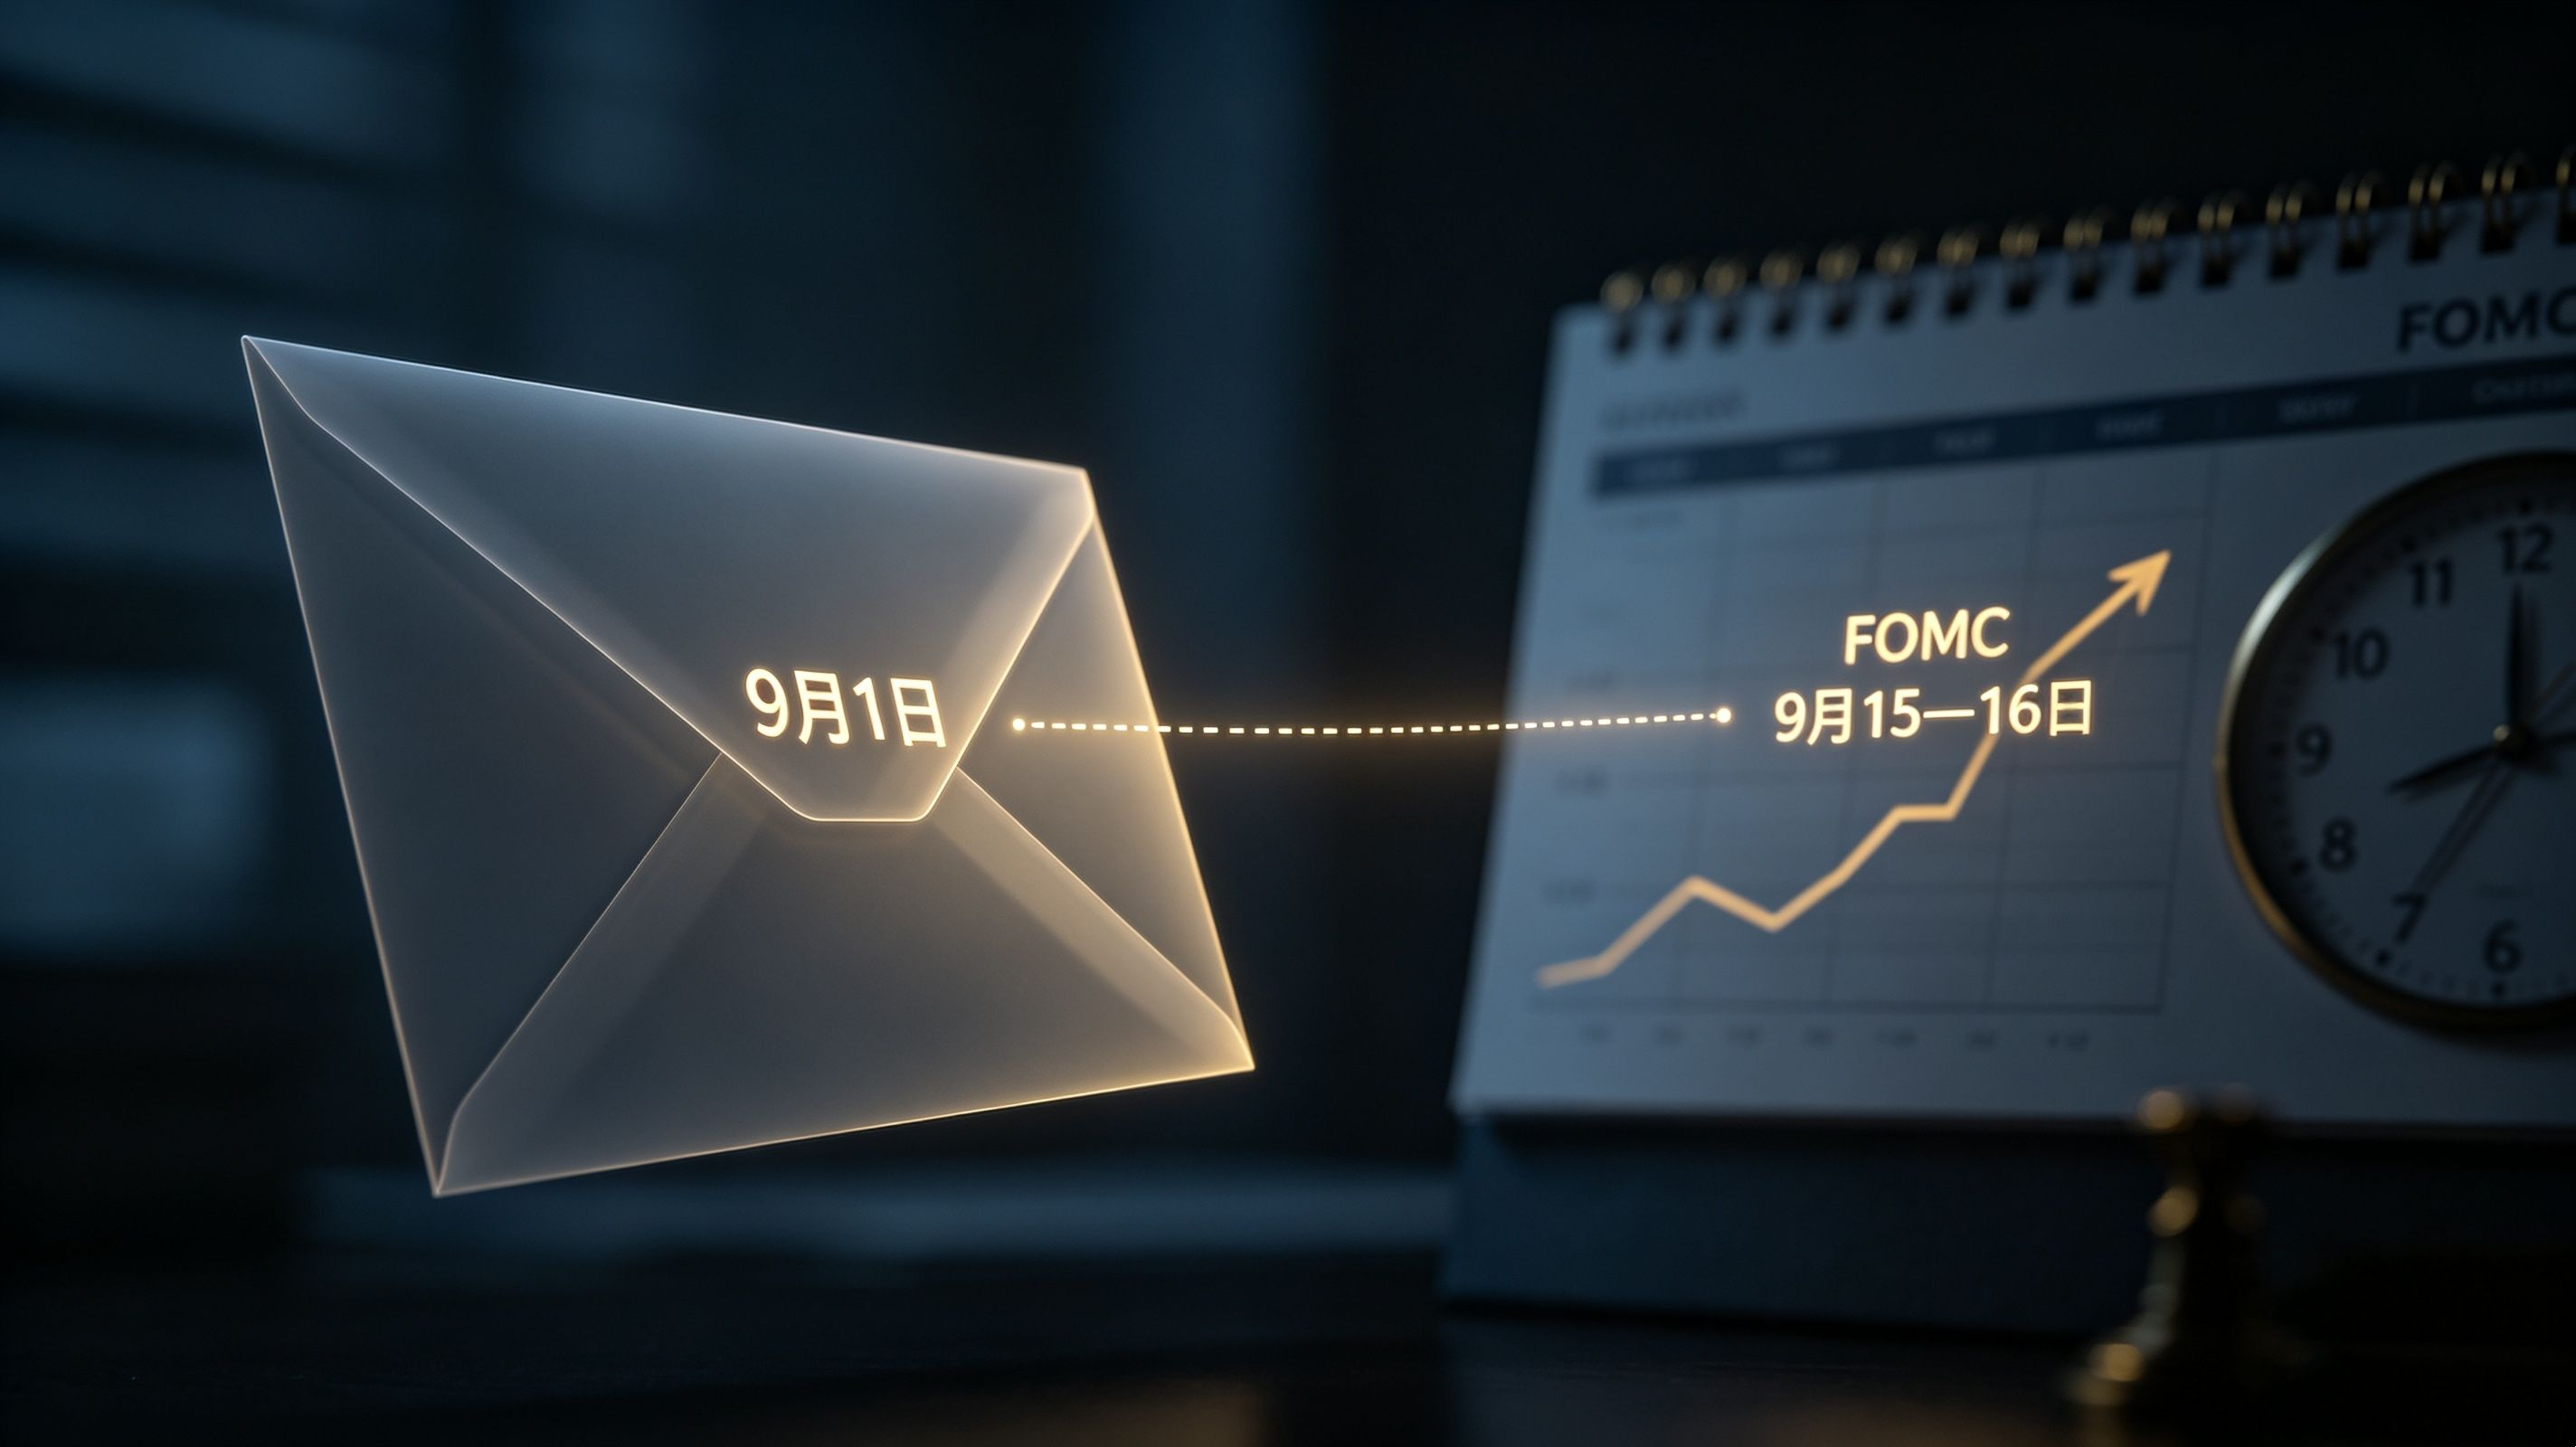
但请看看日历:这份建议,9月1日发出。美联储9月议息会议,9月15日到16日。中间隔了正好两周。
而这份建议的最终审议,要等到2027年春季。它不急着现在落地,也不需要在9月初向全世界宣布。它甚至不是一份“决定”,只是一封写给挪威财政部的信。
但它的发布时间,精准地砸在了FOMC会前最敏感的窗口里。
这才是这条新闻里最不对劲的地方:不是挪威想做什么,是为什么选在这个时间点,让全世界知道它想做什么。
把主语换成“那封9月1日发出的信”
如果主语是“挪威主权基金”,故事是“长期资本重新定价美债”。如果主语是“800亿美元”,故事是“抛售压力”。但如果主语换成那封9月1日发出的、本可以安静躺在挪威财政部抽屉里的建议信,整个叙事的性质就变了。
这封信的内容,早就在挪威主权基金的专家委员会里讨论过了。他们的长期配置框架、对政府债券权重的看法、对机构MBS的偏好——这些都不是9月1日突然冒出来的新想法。它们是慢变量,本该在2027年春天之前的某个内部节点上被处理掉。
但它被公开了。在9月1日。在美联储必须在“加不加息”之间做选择的前两周。在一份“建议”被包装成“新闻”的时候,它就不再只是一份建议了。它变成了一颗投向美债市场的、定时在FOMC会前引爆的信息炸弹。
800亿对2.3万亿:那个被“减持”叙事藏起来的比例
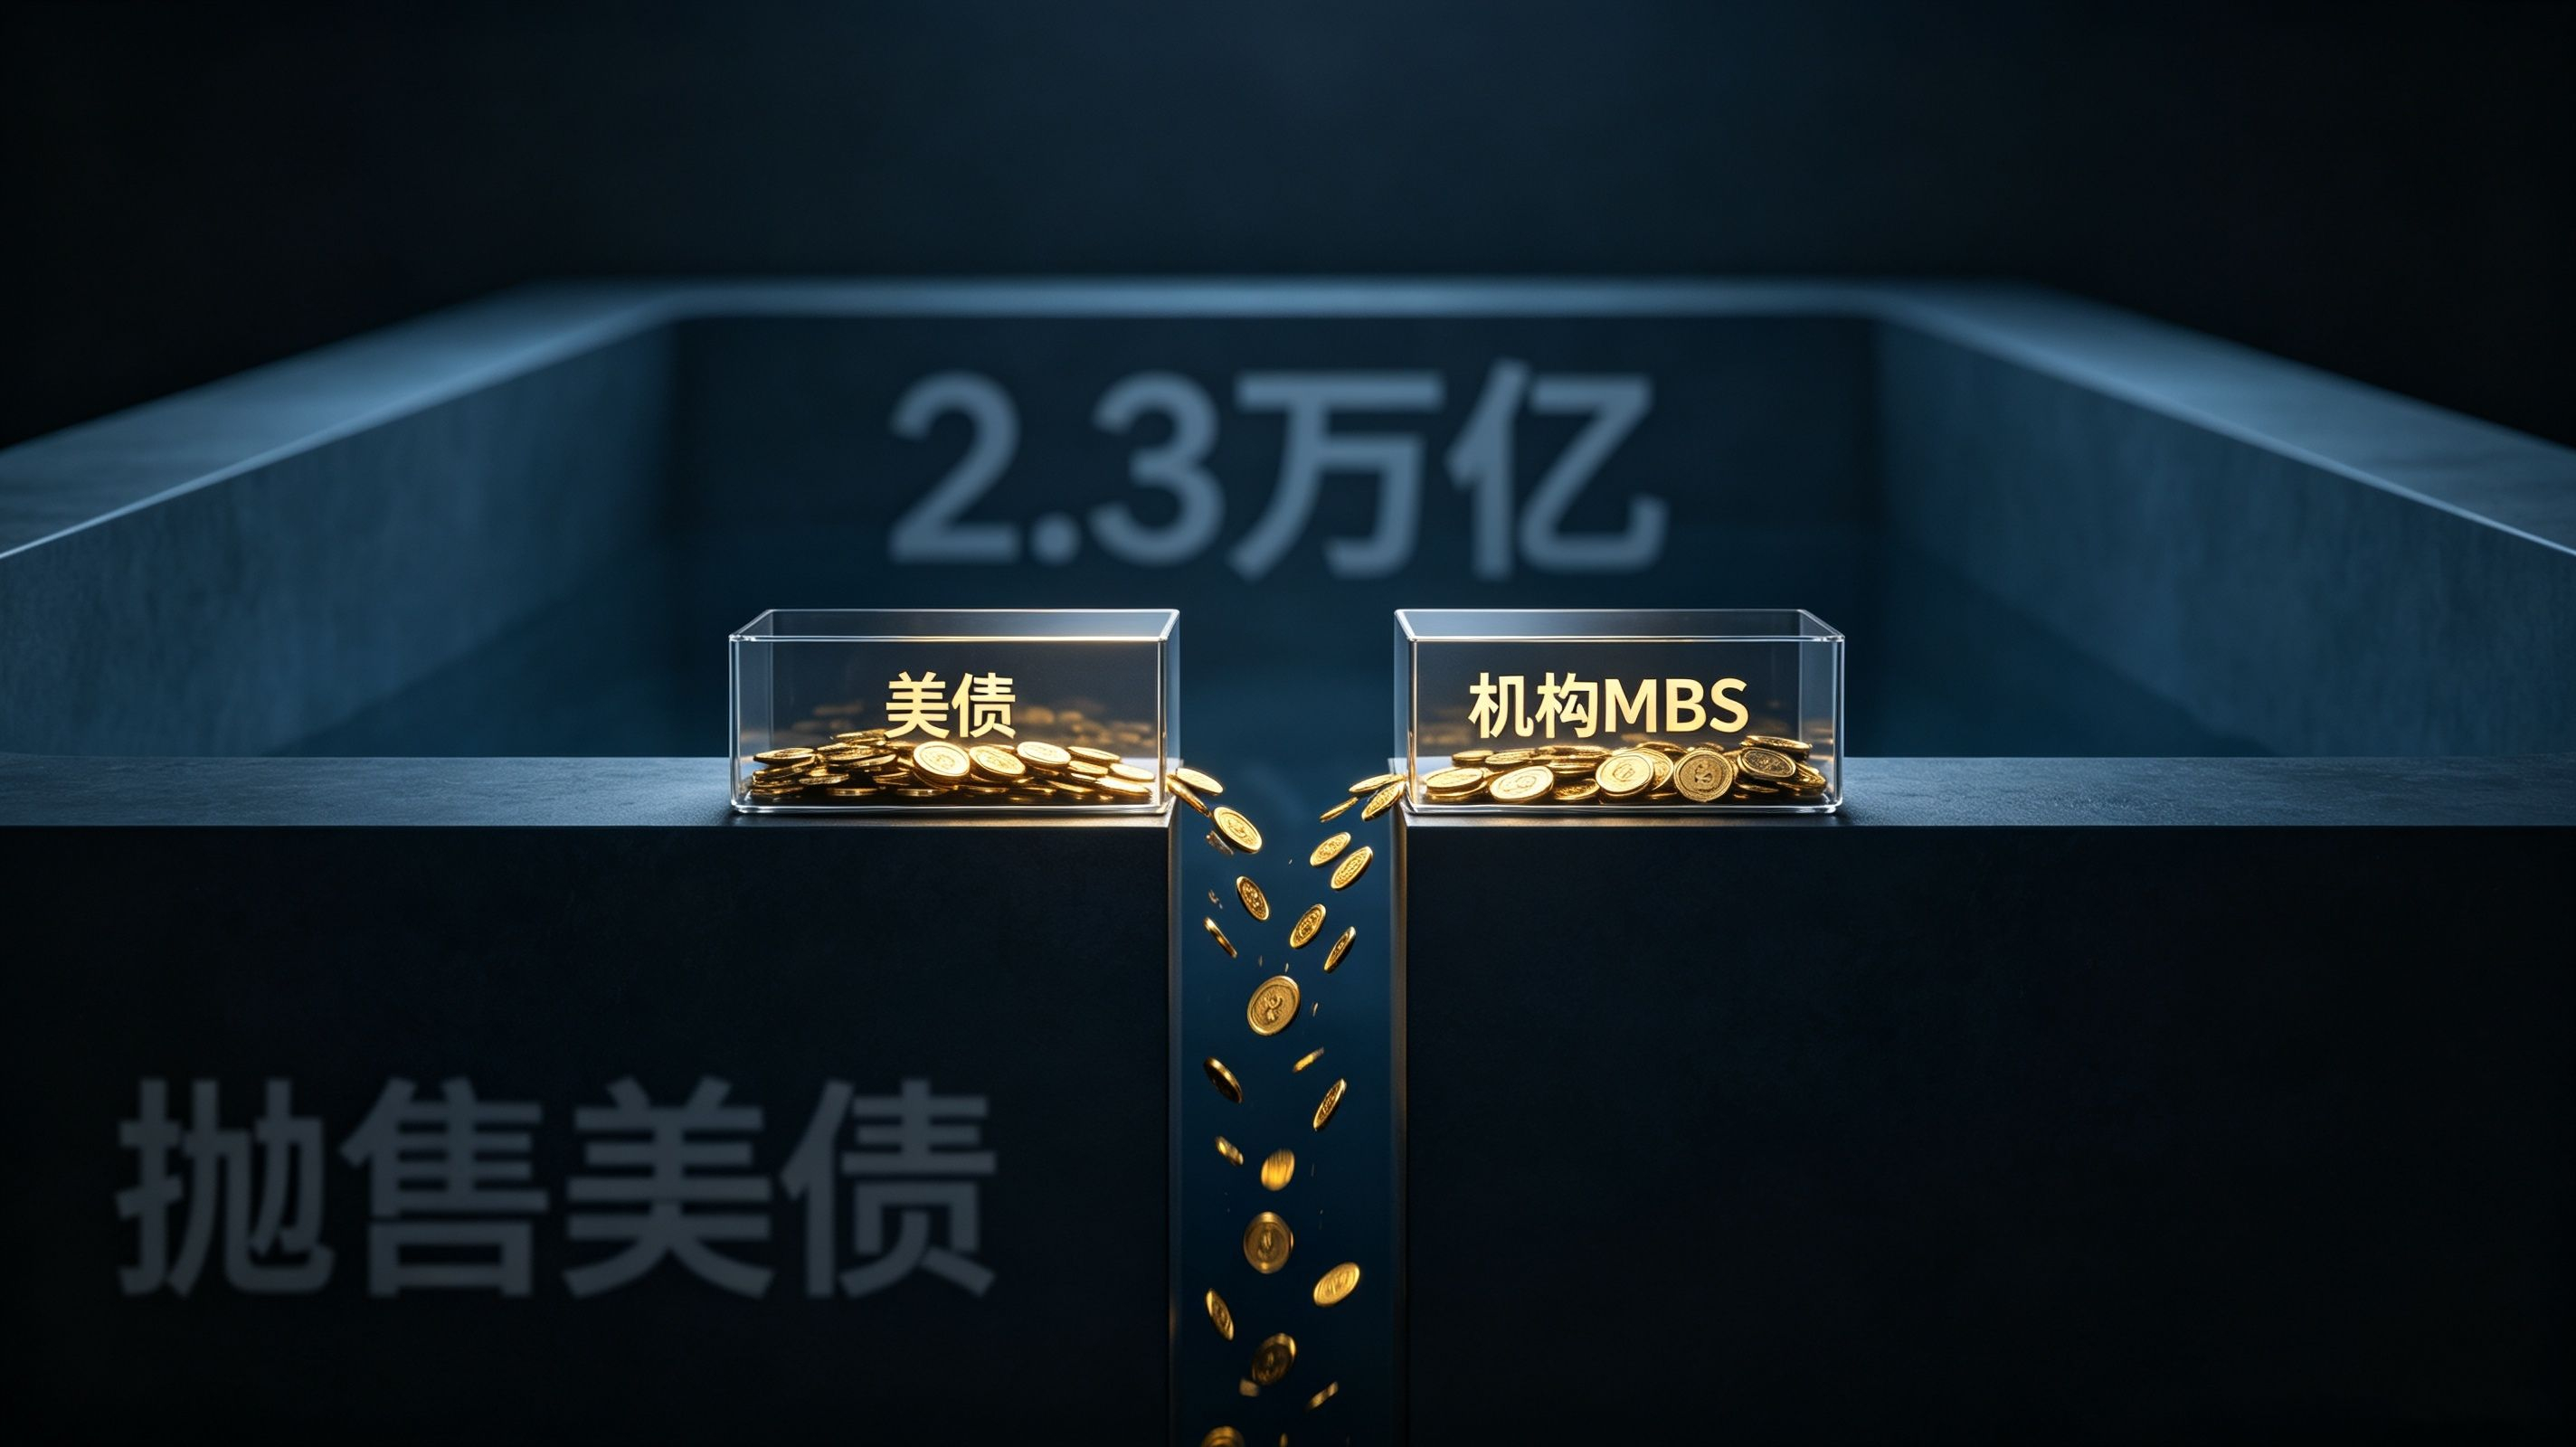
数字翻译一下。800亿美元听起来吓人,但它的分母是2.3万亿。
800亿 ÷ 2.3万亿 = 3.5%。
挪威基金不是在“逃离美债”。它是在一个2.3万亿的池子里,把3.5%的资产,从“最安全的美国政府债”挪到“同样有政府背书的机构MBS”。两者都在美国境内,都以美元计价,都受美国政府信用体系支撑。
所谓的“减持”,其实是“同一种信用的内部换仓”。 从国债换到MBS,就像把你的存款从活期转成定期——你仍然信任这家银行,你只是想多拿点利息。
但新闻标题不会这么写。“全球最大主权基金拟减持800亿美元美债”——这个标题里的每一个词都在暗示“信任崩塌”。而那个“增持非政府美国固收11.4个百分点”的事实,被塞进正文的角落里,几乎不会有人看到。
叙事比事实更锋利。而叙事,是可以被组装出来的。
为什么FOMC前两周,是一个不能更糟的时点?
美联储9月会议已经是一锅沸水。沃什放鹰把加息概率从35%推到65%。沃勒放鸽又把它砸回50%。非农16.2万远超预期,又把它推回62%。市场在“加”和“不加”之间被反复撕扯,而最终的裁决者——8月CPI——要等到9月11日才公布。
在这个节骨眼上,一条“全球最大主权基金减持美债”的新闻,会做什么?
它会推高美债收益率。 即使减持还没发生,即使只是一份建议,市场会在第一时间做出反应:如果最大的买家都在退,美债的“无风险”定价就要重新调整。10年期美债收益率已经在4.78%附近,这条新闻会把它推向更高的压力区。
而美债收益率一旦走高,美联储的加息逻辑就获得了一份“市场驱动的背书”。 不必等到CPI公布,利率市场会提前把“更高的无风险收益”定价进去,紧缩预期自我实现。美联储看到收益率上行,反而更可能认为“市场在替它做紧缩”,进而在FOMC上更倾向于鹰派。
这封信,不是在表达对美债的不信任。它是在FOMC前,给美债市场施加一次“信心压力测试”。 而测试的结果,会被美联储当成“市场支持加息”的证据。
谁最希望美债收益率在9月上半月走高?
这个问题,比“挪威为什么减持”更值得问。
如果美债收益率在FOMC前走高,受益者是谁?
是那些已经建立了空头美债仓位的人。是那些押注9月加息的人。是那些希望美联储保持鹰派、维持强势美元的人。 而在这个时间点上,这些人与“希望看到紧缩持续”的势力高度重合。
挪威主权基金本身,是美债的长期持有者。减持美债对它来说,最直接的后果是它现有持仓的市场价值下跌。在真正卖出之前,推高美债收益率对挪威基金是不利的。 那么,为什么它要在这个时间点,公开一封会压低美债价格的信?
要么是它不在乎短期浮亏——因为真正的减持在2027年之后才会发生。要么是它有比“美债持仓浮亏”更重要的目标。
而那个更重要的目标,可能藏在一个被所有人忽略的细节里:挪威基金正在增持机构MBS。而机构MBS的利率,和美债收益率高度挂钩,但利差会在市场波动时扩大。 如果挪威计划在2027年前增持MBS,那么在它买入之前,它有没有动机让MBS的利差扩大?
有。而且FOMC前的市场恐慌,恰好是MBS利差扩大的温床。
敢下判断:这封信的真正功能,是为“鹰派FOMC”提供市场端的弹药
这里我要下一个判断:这封9月1日的信,不是一份“2027年才执行的调仓建议”的提前披露,而是一次为9月15—16日FOMC会议准备的、从市场端向美联储施压的精准投送。
判断依据有三个:
第一,时机的精确性。 两周窗口,恰好在FOMC前最敏感的数据真空期。此时任何关于美债供需的信号,都会被市场用最大杠杆解读。
第二,内容的“可翻译性”。 “减持美债”四个字,能被最懒惰的媒体和最紧张的交易员在几秒钟内翻译成“美债被抛弃”的叙事,而无需理解“转投MBS”的复杂现实。它在设计上,就是为了被误读。
第三,受益结构。 如果这封信推高了美债收益率、强化了加息预期,那些在FOMC前已经做好鹰派仓位布局的力量,将成为最大受益者。而挪威基金自己,在2027年之前都不会真正卖出美债,短期浮亏对它而言是“为长期MBS建仓铺路”。
最让人睡不着的问题
全球最大的主权财富基金,在美联储会议前两周,公开了一封“建议减持800亿美债”的信。信的内容本可以等两年。它选择了现在。
真正让人睡不着的是:如果连“主权财富基金”这种最不可能参与短期博弈的玩家,都在用自己的长期调仓计划,为一场“会议前的预期博弈”提供弹药,那这个市场里还有谁的信息是干净的?还有哪条新闻,是它看上去的那个意思?
挪威基金说它只是想把政府债权重从70%降到50%。它没有说谎。但它选择在9月1日说出这件事,这个行为本身就是一种信息。而这个信息的目标,不是挪威财政部,不是2027年的议会,甚至不是它自己的投资者。
它的目标是那个正在为“加不加息”失眠的美联储,和那些在9月11日之前、拼命寻找“美联储会怎么做”线索的交易员。
而他们,正在把一份两年后才可能执行的建议,当成下一分钟就要发生的抛售来交易。 挪威基金什么都没做,却已经在FOMC前,改变了很多东西。