Wenn dein US-Aktienkonto nahezu vollständig aus Tech-Werten besteht, kannst du dir in letzter Zeit eine zusätzliche “Puffer”-Schicht beim Positionsaufbau zulegen.
HDV, SCHD, JEPI
stehen jeweils für: krisenresistent, langfristige Zinseszinsen, monatlicher Cashflow.
Wenn du die richtige Aktie auswählst, lässt sich ein Marktrückgang oft deutlich besser aushalten.
HDV: Wenn du dich vor plötzlichen Kursrückgängen fürchtest, nimm es.
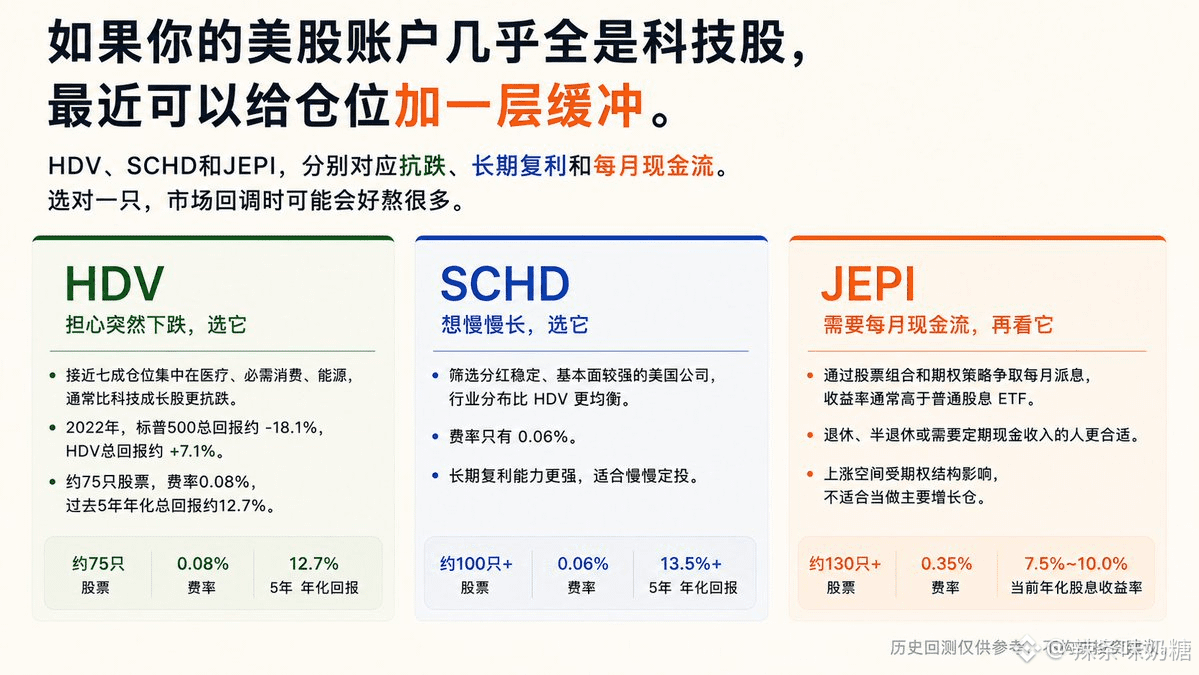
Im Jahr 2022 betrug die Gesamtrendite des S&P 500 etwa -18,1%, die Gesamtrendite von HDV etwa +7,1%.
Rund 70% der Positionen konzentrieren sich auf das Gesundheitswesen, nichtzyklische Konsumgüter und Energie. Bei wirtschaftlicher Abkühlung, steigender Inflation oder zunehmenden geopolitischen Risiken sind sie in der Regel weniger anfällig als Tech-Wachstumsaktien.
Stand Ende August 2026: ca. 75 Aktien, Kostenquote 0,08%, jährliche Gesamtrendite der letzten 5 Jahre etwa 12,7%.
Wenn ich nur eine einzige auswählen müsste, um die Defensivaufgabe im Portfolio zu übernehmen, würde ich persönlich HDV wählen.
SCHD: Wenn du langsam wachsen willst, nimm es.
Durch ein Screening auf stabile Dividenden und relativ starke Fundamentaldaten werden US-Unternehmen ausgewählt; die Branchenverteilung ist dabei ausgeglichener als bei HDV, und die Kostenquote liegt nur bei 0,06%.
Bei Rückgängen ist es nicht jedes Mal unbedingt stabiler als HDV, aber die Fähigkeit zu langfristigen Zinseszinsen ist stärker.
Für Menschen, die nicht vom Dividenden-Einkommen leben müssen und auch keinen starken Volatilitätsdruck eines reinen Tech-Engagements tragen wollen, eignet sich SCHD gut für einen langsamen, regelmäßigen Einstieg (DCA).
JEPI: Wenn du monatlichen Cashflow brauchst, schau dir das an.
Über Aktienportfolios und strategienbezogene Optionsstrategien wird versucht, monatliche Ausschüttungen zu erreichen; die Rendite ist typischerweise höher als bei normalen Dividenden-ETFs.
Wer im Ruhestand, halb im Ruhestand ist oder einen regelmäßigen Bedarf an Bargeld-/Cashflow-Einnahmen hat, achtet besonders darauf, wie viel Geld jeden Monat ausgezahlt werden kann.
Das Upside-Potenzial wird durch die Optionsstruktur beeinflusst und eignet sich nicht als hauptsächlicher “Growth”-Bestand.
Wenn aktuell kein Cashflow-Bedarf besteht, ist es nicht nötig, nur wegen der höheren Ausschüttungsrendite zu kaufen.
Für Privatanleger ist es nicht erforderlich, alle drei zu kaufen.
Kläre zuerst, ob dir vor allem mehr “Defensivität” (Rückschläge abfedern), Zinseszinsen oder Cashflow fehlt – und wähle dann das passende Produkt.
Auch defensive ETFs fallen, und auch die Branchen-/Stilzusammensetzung kann sich drehen.
Ihr Wert liegt darin, dass das Portfolio leichter “durchzuhalten” ist und man in Phasen hoher Volatilität weniger oft emotionale Entscheidungen treffen muss.
Historische Backtests dienen nur zur Orientierung und stellen keine Anlageberatung dar.
HDV, SCHD, JEPI
stehen jeweils für: krisenresistent, langfristige Zinseszinsen, monatlicher Cashflow.
Wenn du die richtige Aktie auswählst, lässt sich ein Marktrückgang oft deutlich besser aushalten.
HDV: Wenn du dich vor plötzlichen Kursrückgängen fürchtest, nimm es.
Im Jahr 2022 betrug die Gesamtrendite des S&P 500 etwa -18,1%, die Gesamtrendite von HDV etwa +7,1%.
Rund 70% der Positionen konzentrieren sich auf das Gesundheitswesen, nichtzyklische Konsumgüter und Energie. Bei wirtschaftlicher Abkühlung, steigender Inflation oder zunehmenden geopolitischen Risiken sind sie in der Regel weniger anfällig als Tech-Wachstumsaktien.
Stand Ende August 2026: ca. 75 Aktien, Kostenquote 0,08%, jährliche Gesamtrendite der letzten 5 Jahre etwa 12,7%.
Wenn ich nur eine einzige auswählen müsste, um die Defensivaufgabe im Portfolio zu übernehmen, würde ich persönlich HDV wählen.
SCHD: Wenn du langsam wachsen willst, nimm es.
Durch ein Screening auf stabile Dividenden und relativ starke Fundamentaldaten werden US-Unternehmen ausgewählt; die Branchenverteilung ist dabei ausgeglichener als bei HDV, und die Kostenquote liegt nur bei 0,06%.
Bei Rückgängen ist es nicht jedes Mal unbedingt stabiler als HDV, aber die Fähigkeit zu langfristigen Zinseszinsen ist stärker.
Für Menschen, die nicht vom Dividenden-Einkommen leben müssen und auch keinen starken Volatilitätsdruck eines reinen Tech-Engagements tragen wollen, eignet sich SCHD gut für einen langsamen, regelmäßigen Einstieg (DCA).
JEPI: Wenn du monatlichen Cashflow brauchst, schau dir das an.
Über Aktienportfolios und strategienbezogene Optionsstrategien wird versucht, monatliche Ausschüttungen zu erreichen; die Rendite ist typischerweise höher als bei normalen Dividenden-ETFs.
Wer im Ruhestand, halb im Ruhestand ist oder einen regelmäßigen Bedarf an Bargeld-/Cashflow-Einnahmen hat, achtet besonders darauf, wie viel Geld jeden Monat ausgezahlt werden kann.
Das Upside-Potenzial wird durch die Optionsstruktur beeinflusst und eignet sich nicht als hauptsächlicher “Growth”-Bestand.
Wenn aktuell kein Cashflow-Bedarf besteht, ist es nicht nötig, nur wegen der höheren Ausschüttungsrendite zu kaufen.
Für Privatanleger ist es nicht erforderlich, alle drei zu kaufen.
Kläre zuerst, ob dir vor allem mehr “Defensivität” (Rückschläge abfedern), Zinseszinsen oder Cashflow fehlt – und wähle dann das passende Produkt.
Auch defensive ETFs fallen, und auch die Branchen-/Stilzusammensetzung kann sich drehen.
Ihr Wert liegt darin, dass das Portfolio leichter “durchzuhalten” ist und man in Phasen hoher Volatilität weniger oft emotionale Entscheidungen treffen muss.
Historische Backtests dienen nur zur Orientierung und stellen keine Anlageberatung dar.