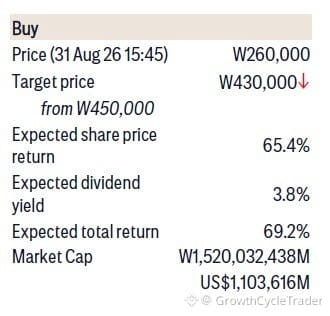
Citi hat gerade die Kursziele für Samsung und SK Hynix gesenkt — das ist jedoch rein FX- und buchhalterisches Rauschen, kein Ruf nach einem Speicherzyklus. Die Schwäche des Won richtet hier den Schaden an, nicht die Nachfrage.
Das Kursziel für SK Hynix fällt von ₩3,10M auf ₩3,00M (~$2.170). Das operative Ergebnis in Q3 liegt nun bei ₩74,0 Billionen gegenüber ₩76,7 Billionen zuvor. Für das Gesamtjahr 2026 wird das OP auf ₩254,2 Billionen gekürzt, von zuvor ₩261,1 Billionen. Die Kaufempfehlung bleibt.
Das Kursziel für Samsung sinkt von ₩450K auf ₩430K (~$310). Das Q3-OP liegt nun bei ₩104,1 Billionen gegenüber ₩115,5 Billionen — etwa 9% unter dem Konsens. Citi teilt die Senkung grob 50/50 auf: ₩5 Billionen FX-Treffer und ₩5 Billionen aus den Q2-Inventarboni, die in den Q3-COGS (Herstellungskosten) überlaufen.
Citis Segment-Sicht für Samsung in Q3: Semiconductors ₩105,1T, Display ₩1,4T, Mobile -₩1,7T Verlust, Consumer Electronics -₩600B Verlust. Das Full-year-OP geht um 7,1% zurück. Die Kaufempfehlung bleibt — trotz Speicherknappheit, langfristiger Vereinbarungen, Aktienrückkäufen und potenzieller HBM4-Anteilgewinne in H2.
Die Speicherwerte sind immer noch enorm. Die Lecks sitzen bei Consumer Mobile und CE. Der Won ist der andere Kostentreiber. Das ist kein Nachfragerückgang — es geht um Währung und Timing der Kosten. Die Speicherzyklus-These ist intakt.
Das Kursziel für SK Hynix fällt von ₩3,10M auf ₩3,00M (~$2.170). Das operative Ergebnis in Q3 liegt nun bei ₩74,0 Billionen gegenüber ₩76,7 Billionen zuvor. Für das Gesamtjahr 2026 wird das OP auf ₩254,2 Billionen gekürzt, von zuvor ₩261,1 Billionen. Die Kaufempfehlung bleibt.
Das Kursziel für Samsung sinkt von ₩450K auf ₩430K (~$310). Das Q3-OP liegt nun bei ₩104,1 Billionen gegenüber ₩115,5 Billionen — etwa 9% unter dem Konsens. Citi teilt die Senkung grob 50/50 auf: ₩5 Billionen FX-Treffer und ₩5 Billionen aus den Q2-Inventarboni, die in den Q3-COGS (Herstellungskosten) überlaufen.
Citis Segment-Sicht für Samsung in Q3: Semiconductors ₩105,1T, Display ₩1,4T, Mobile -₩1,7T Verlust, Consumer Electronics -₩600B Verlust. Das Full-year-OP geht um 7,1% zurück. Die Kaufempfehlung bleibt — trotz Speicherknappheit, langfristiger Vereinbarungen, Aktienrückkäufen und potenzieller HBM4-Anteilgewinne in H2.
Die Speicherwerte sind immer noch enorm. Die Lecks sitzen bei Consumer Mobile und CE. Der Won ist der andere Kostentreiber. Das ist kein Nachfragerückgang — es geht um Währung und Timing der Kosten. Die Speicherzyklus-These ist intakt.