

Alle paar Monate bringt Aptos eine Schlagzeile heraus, um den Glauben wieder zu entfachen: eine von a16z unterstützte Abstammung, eine Anbindung an Franklin Templeton, eine Partnerschaft für einen Stablecoin aus der Trump-Familie, eine Pressemitteilung mit dem Hinweis „TVL Allzeithoch“. Und alle paar Monate schießt der Kurs nach oben, die Charts bekommen triumphierende Bildunterschriften und — zuverlässig — fällt dann in dieselbe mehrjährige Abwärtstendenz zurück, die es nie wirklich verlassen hat. Dieses Muster ist kein Pech. Es ist das vorhersehbare Ergebnis eines Tokens, dessen Angebotsmechanik, Liquiditätszusammensetzung und Wettbewerbsposition gegen ihn arbeiten, schneller als es irgendein einzelner Katalysator ausgleichen könnte. Derzeit wird APT etwa bei 0,55 US-Dollar gehandelt und liegt rund 97 % unter seinem Allzeithoch vom Januar 2023 nahe 19,90–19,92 US-Dollar. Die Mechaniken unten erklären, warum der nächste Headline-Rallye sehr wahrscheinlich genauso endet wie die letzten fünf.
1. Das Chart ist ein Friedhof gescheiterter Katalysatoren
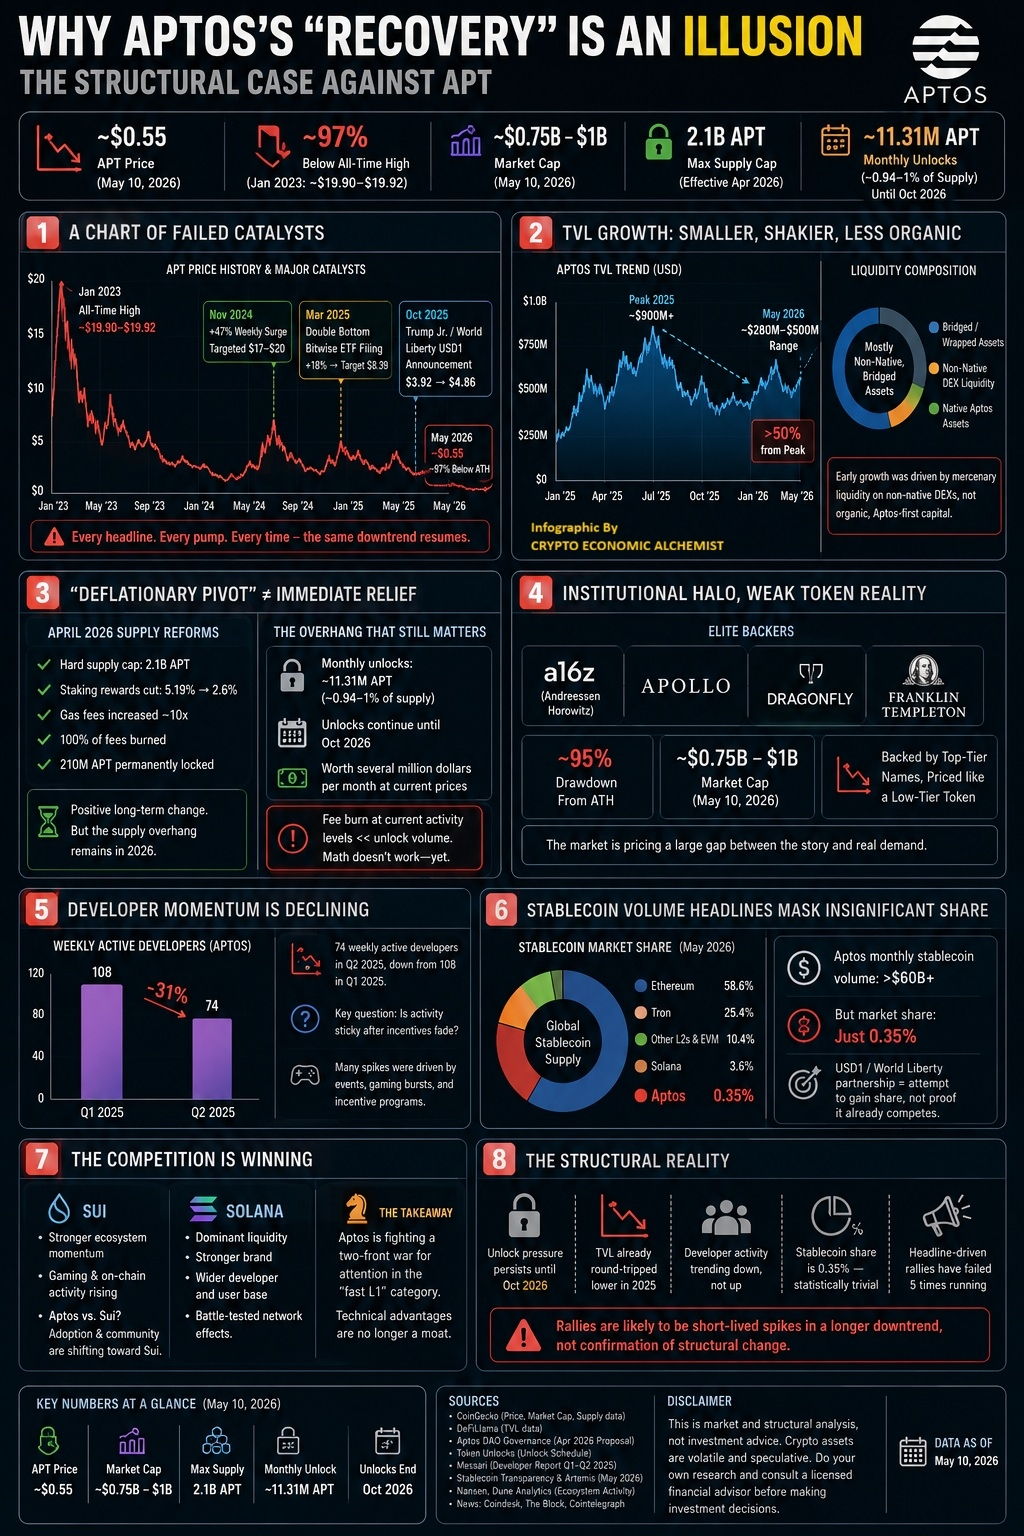
Schauen Sie sich die tatsächliche Abfolge an, nicht die Highlight-Reel. APT startete und schoss innerhalb von drei Monaten nach Mainnet-Start Anfang 2023 auf dieses rund 19,90 US-Dollar Peak. Seitdem wiederholt sich das Muster im Loop: Eine bullische Double-Bottom-Setup-Formation und eine Bitwise-ETF-Einreichung brachten 18% Kursgewinne und einen prognostizierten Breakout Richtung 8,39 US-Dollar im März 2025 — ein Ziel, das nie durchgehalten wurde. Ein wöchentlicher Anstieg von 47% im November 2024 wurde als Start eines Runs zurück auf 17 bis 20 US-Dollar gerahmt — das war es nicht. Die Ankündigung im Oktober 2025, dass Donald Trump Jr. und World Liberty Financial das USD1-Stablecoin zu Aptos bringen, getimed mit dem TOKEN2049-Fanfarensturm, ließ APT von rund 3,92 US-Dollar auf 4,86 US-Dollar in einem einzigen Schritt steigen und wurde als strukturelles Re-Rating behandelt. Keiner dieser Katalysatoren hielt. Das Token ist jetzt nur noch ungefähr ein Neuntel dessen wert, wo dieser „Breakout“ gehandelt wurde, und etwa ein Sechsunddreißigstel seines Allzeithochs. Eine Chain, die jedes Quartal eine neue Schlagzeile braucht, nur um weiteres Ausbluten zu stoppen, ist kein Compounder — sie handelt auf Adrenalin.
2. TVL-Wachstum ist kleiner, wackliger und weniger organisch als die Pressemitteilungen suggerieren
Befürworter führen Aptos' TVL als Beweis für eine „vertiefte Reife“ an. Der tatsächliche Verlauf erzählt eine weniger schmeichelhafte Geschichte. Der TVL berührte an einigen Punkten im Jahr 2025 grob 900 Millionen US-Dollar oder mehr, doch spätere Schnappschüsse aus 2026 zeigten einen Rückgang in Richtung der 280 bis 500 Millionen US-Dollar — ein Rückgang von deutlich mehr als der Hälfte gegenüber dem Peak, selbst während das Marketing weiterhin „TVL-Surges“ anpries, als würde der Trend noch immer nach oben gehen. Schlimmer noch: Unabhängige Analysen, die bis zu Aptos' frühesten Wachstumsimpulsen zurückgehen, stellten den Mangel an nativer Entwicklung in der On-Chain-Liquidität klar heraus — sie lag größtenteils bei einer nicht-nativen DEX in Form nicht-nativer, gebrückter Token, statt in organisch aufgebauter Aptos-First-Liquidität. TVL, der in einer so volatilen Währung denominiert ist und überwiegend in umhüllten oder gebrückten Assets statt in nativen, von der Plattform erzeugten Werten steckt, ist nicht dasselbe Signal wie dauerhaftes, „klebendes“ Kapital — das ist Söldnerliquidität, die sich dreht, sobald die Renditen enger werden oder anderswo ein besserer Farm eröffnet.
3. Der „Deflationäre Pivot“ ändert nicht die Mathematik, die in diesem Jahr zählt
Zu Aptos' Gunsten: Die Stiftung reagierte auf die Kritik an der Inflation. Im April 2026 führte der DAO eine harte Supply-Cap von 2,1 Milliarden APT aus, halbierte die Staking-Belohnungen von 5,19% auf 2,6% und erhöhte die Gas-Gebühren grob um das Zehnfache, wobei 100% der Gebühren verbrannt wurden — dazu wurden dauerhaft 210 Millionen APT gesperrt. Das ist eine echte strukturelle Änderung — irgendwann. Aber sie neutralisiert nicht den Angebotsdruck, den Investoren gerade absorbieren: Aptos steht weiterhin wiederkehrenden monatlichen Token-Unlocks gegenüber, wobei ein typisches Event etwa 11,31 Millionen APT freisetzt — rund 0,94 bis 1% des gesamten Angebots, im Wert von mehreren Millionen US-Dollar — und das bis das vierjährige Initial-Vesting abgeschlossen ist, das im Oktober 2026 endet. Ein Mechanismus mit 100% Fee-Burn gleicht Inflation nur dann aus, wenn der Transaktionsgebühren-Umsatz groß genug ist im Verhältnis zum Unlock-Volumen; auf einer Chain, die auf dem aktuellen Aktivitätsniveau von Aptos läuft, ist das nicht annähernd der Fall. Die deflationäre Story ist eine 2027-und-darüber hinaus gehende These, die verwendet wird, um einen Angebotsüberhang aus 2026 wegzuerklären, der den Preis heute noch aktiv unterdrückt.
4. Der institutionelle „Halo“ ist im Token nicht angekommen
Aptos' Unterstützerliste ist tatsächlich erstklassig — a16z, Apollo, Dragonfly und Franklin Templeton verleihen ihr Glaubwürdigkeit, die die meisten anderen Layer-1-Teams nicht haben. Aber „glaubwürdige Backer“ und „Token-Nachfrage“ sind stark auseinandergedriftet: Es ist eine Blockchain, die von genau diesem Who-is-Who gestützt wird, gebaut von ehemaligen Meta-Ingenieuren, und die dennoch einen Rückgang von ungefähr 95% verzeichnet hat. Eine Marktkapitalisierung, die aktuell bei rund 750 Millionen bis 1 Milliarde US-Dollar liegt, für eine Chain mit dieser Vita, preist der Markt offen eine große Lücke zwischen der über Aptos erzählten Story und dem Kapital, das tatsächlich bereit ist, APT auf diesen Niveaus zu halten.
5. Entwicklerdynamik geht in die falsche Richtung
Die Erzählung vom „wachsenden Ökosystem“ stößt außerdem auf ein eigenes Datenproblem. Messari-basierte Berichte nannten im Q2 2025 74 wöchentlich aktive Entwickler — nach 108 im Q1. Das ist ein spürbarer Rückgang, nicht die beschleunigte Builder-Adoption, die ein heranreifendes L1 zeigen müsste. Unabhängige Analysen haben das explizit adressiert: Die entscheidende Frage ist, ob die Aktivität klebrig bleibt, nachdem Anreize verblassen — und ein Teil der großen Aktivitätsspitzen bei Aptos waren ereignisgetrieben: Gaming-Transaktions-Bursts und ähnliche Incentive-Programme, statt organischer Nutzung, die fortbesteht, wenn die Belohnungen enden.
6. Stablecoin-Volumen-Headlines kaschieren einen trivialen Marktanteil
Aptos nennt häufig monatliche Stablecoin-Volumina von über 60 Milliarden US-Dollar als Beleg dafür, dass es zu ernstzunehmender Zahlungsinfrastruktur wird. Die Marktanteilszahl erzählt jedoch die eigentliche Geschichte: Trotz dieses Volumenwerts liegt der Anteil von Aptos am globalen Stablecoin-Sektor bei nur etwa 0,35% — im Vergleich zu Trons mehr als 78 Milliarden US-Dollar in USDT und Ethereums fast 95 Milliarden US-Dollar im Stablecoin-Umlauf — wobei Ethereum knapp 59% der globalen Stablecoin-Zufuhr kontrolliert, die auf 69% steigt, sobald Layer-2- und EVM-kompatible Chains einbezogen werden. Selbst die USD1/World-Liberty-Financial-Integration wurde ausdrücklich als Versuch gerahmt, Anteil von Tron und Ethereum abzugraben, nicht als Beleg dafür, dass Aptos bereits mit ihnen konkurriert. Eine Chain, die sich den Status einer Zahlungs-„Rail“ mit einem Anteil von einem Drittel Prozent an der tatsächlichen Zahlungs-Assetklasse zuschreibt, vermarktet eine Rundungsdifferenz als Durchbruch.
7. Das Wettbewerbsfeld steht nicht still
Der Move-Sprachverwandte von Aptos, Sui, gewinnt zunehmend die Head-to-Head-Framing, die früher Aptos begünstigt hat: Ein Pluspunkt für Sui ist die Ökosystemdynamik — unterstützt durch zunehmende On-Chain-Aktivität und eine Gaming-Erzählung. Dadurch dreht sich die Frage „Aptos vs. Sui“ weniger um Technologie und mehr um Adoption und Community-Unterstützung — einen Vergleich, den Aptos nicht mehr eindeutig für sich entscheiden kann. Legt man das gegen Solanas dominierende Liquidität und Markenbekanntheit in derselben Kategorie „schnelles L1“, wird Aptos ein Zwei-Fronten-Krieg um Relevanz geführt — in einem Sektor, in dem technische Differenzierung (parallele Ausführung, Sicherheitsmodell von Move) aufgehört hat, eine verlässliche Burggraben-Strategie zu sein. Denn jeder ernsthafte Wettbewerber behauptet mittlerweile eine äquivalente Durchsatzleistung und niedrige Gebühren.
Wesentliche Fakten
Nichts davon bedeutet, dass die Technologie von Aptos schlecht ist — Sub-Sekunden-Finalität, wirklich niedrige Gebühren und eine sicherere Smart-Contract-Sprache sind echte technische Vorteile. Aber technische Vorteile übersetzen sich seit drei geraden Jahren nicht in dauerhaftes Token-Wertwachstum, und die strukturellen Gründe dafür verstärken sich, statt zu verblassen: Unlock-Druck, der bis in den Oktober 2026 hinein anhält, unabhängig von der späteren Obergrenze der Angebotsmenge; TVL, das in diesem Jahr bereits einmal tiefer zurückgespult ist; Entwickleraktivität, die eher nach unten als nach oben zeigt; ein Stablecoin-Fußabdruck, der statistisch vernachlässigbar ist gegenüber den Chains, die es zu verdrängen behauptet; und ein Muster von Kursrallies, die von Schlagzeilen getrieben werden und fünfmal in Folge nicht durchgehalten haben. Wenn APT beim nächsten Partnerschafts-Announcement nach oben tickt, sagt der Basiszinssatz, der in dieses Chart eingepreist ist, dass man es als weiteren kurzfristigen Ausschlag in einem längeren Abwärtstrend behandeln sollte — nicht als Bestätigung, dass sich strukturell tatsächlich etwas geändert hat.
Das ist Markt- und strukturelle Analyse, keine Anlageberatung — Krypto-Asset-Preise sind volatil und spekulativ; betreiben Sie Ihre eigene Recherche und konsultieren Sie vor Anlageentscheidungen einen zugelassenen Finanzberater.