

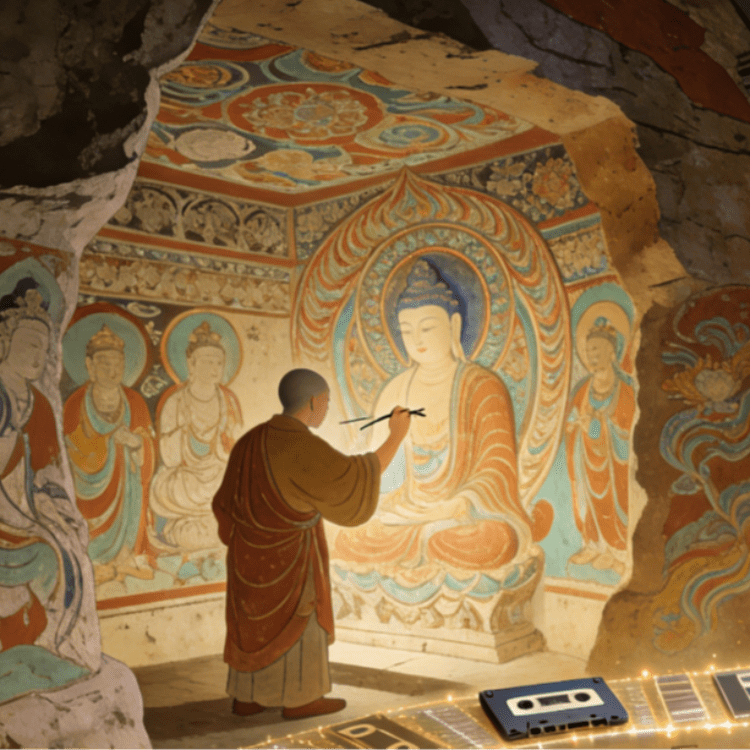
博通交出了一份几乎所有CEO都梦寐以求的财报:营收295.91亿美元,同比暴增86%;AI半导体收入167亿美元,同比飙升221%,占总营收的56%。更狠的是它给的长期蓝图:2027财年AI收入翻倍至1150亿美元,2028财年再翻倍至2300亿美元。
然后盘后跌了6%。
Snowflake呢?营收15.5亿美元,同比只涨了35%,上调全年指引不到4%,讲了讲AI编码工具CoCo“采用速度加快”。盘后暴涨21%。
一个讲的是“两年翻倍”,一个讲的是“本季不错”。市场把前者砸了,把后者捧上天。
这才是这条新闻里最让我觉得不对劲的地方:不是业绩分化,而是“时间视野”的崩溃。市场已经退化到无法为任何超过90天的事情定价了。
把主语换成“那份被无视的翻倍蓝图”
如果主语是“博通”,故事是“指引不够惊艳”。如果主语是“Snowflake”,故事是“AI落地加速”。但如果主语换成那份被市场当垃圾一样丢掉的“连续翻倍蓝图”,整个叙事的荒谬感就出来了。
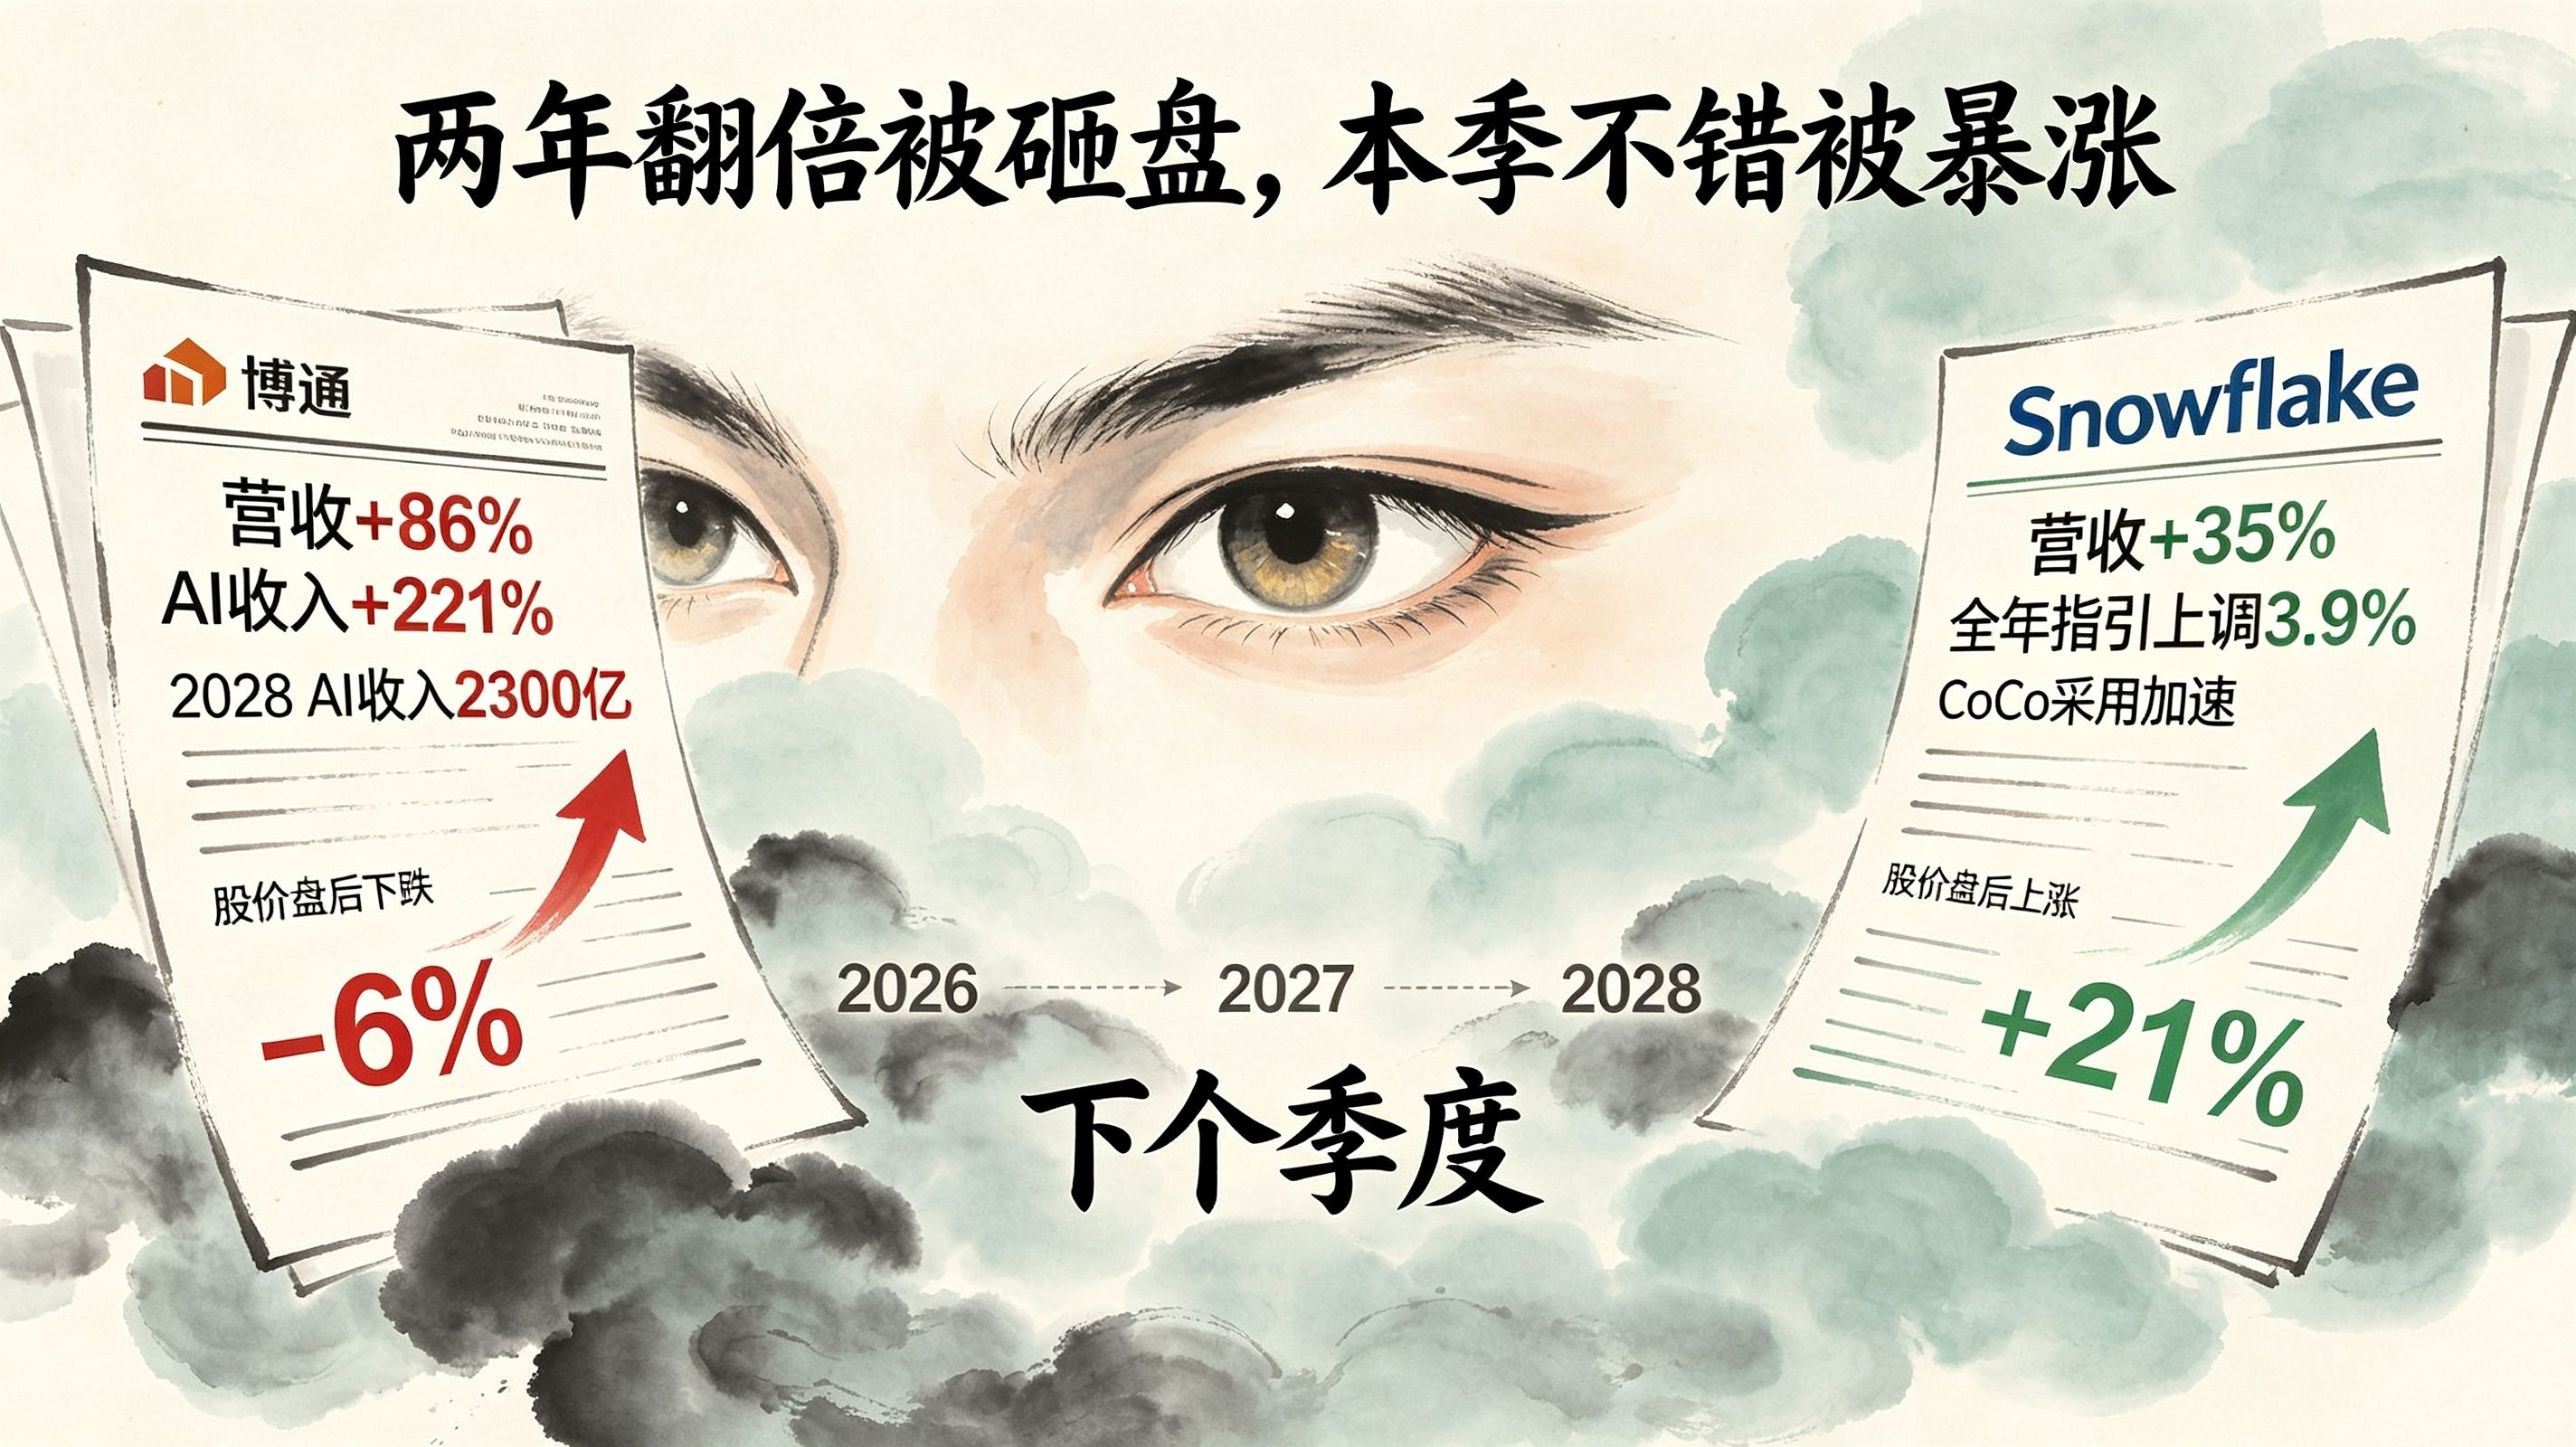
博通在财报电话会上说的是什么?不是“我们下个季度会更好”,是“AI算力需求不是一阵风,而是一个以年为单位、连续翻倍的超级周期”。它甚至给出了具体数字:2026财年580亿,2027财年1150亿,2028财年2300亿。
2300亿美元是什么概念?接近葡萄牙或希腊一年的GDP。一家公司,在AI半导体这一个业务板块上,告诉你三年后它会做到相当于一个国家GDP的规模。这种量级的长期承诺,放在五年前,会被市场当成“史诗级利好”连续拉涨停。
但今天,市场说:“太远了。下一题。”
市场时间视野的萎缩,比业绩本身更危险
华尔街的定价模型里,有一个被忽略的参数正在急速归零:时间视野。
博通的“两年翻倍”蓝图在数学上有多疯狂?如果它真的实现,2028财年的AI收入将是2026财年的4倍。这意味着年化复合增长率超过99%。任何资产以100%的增速复合三年,今天的价格都该被抢疯。
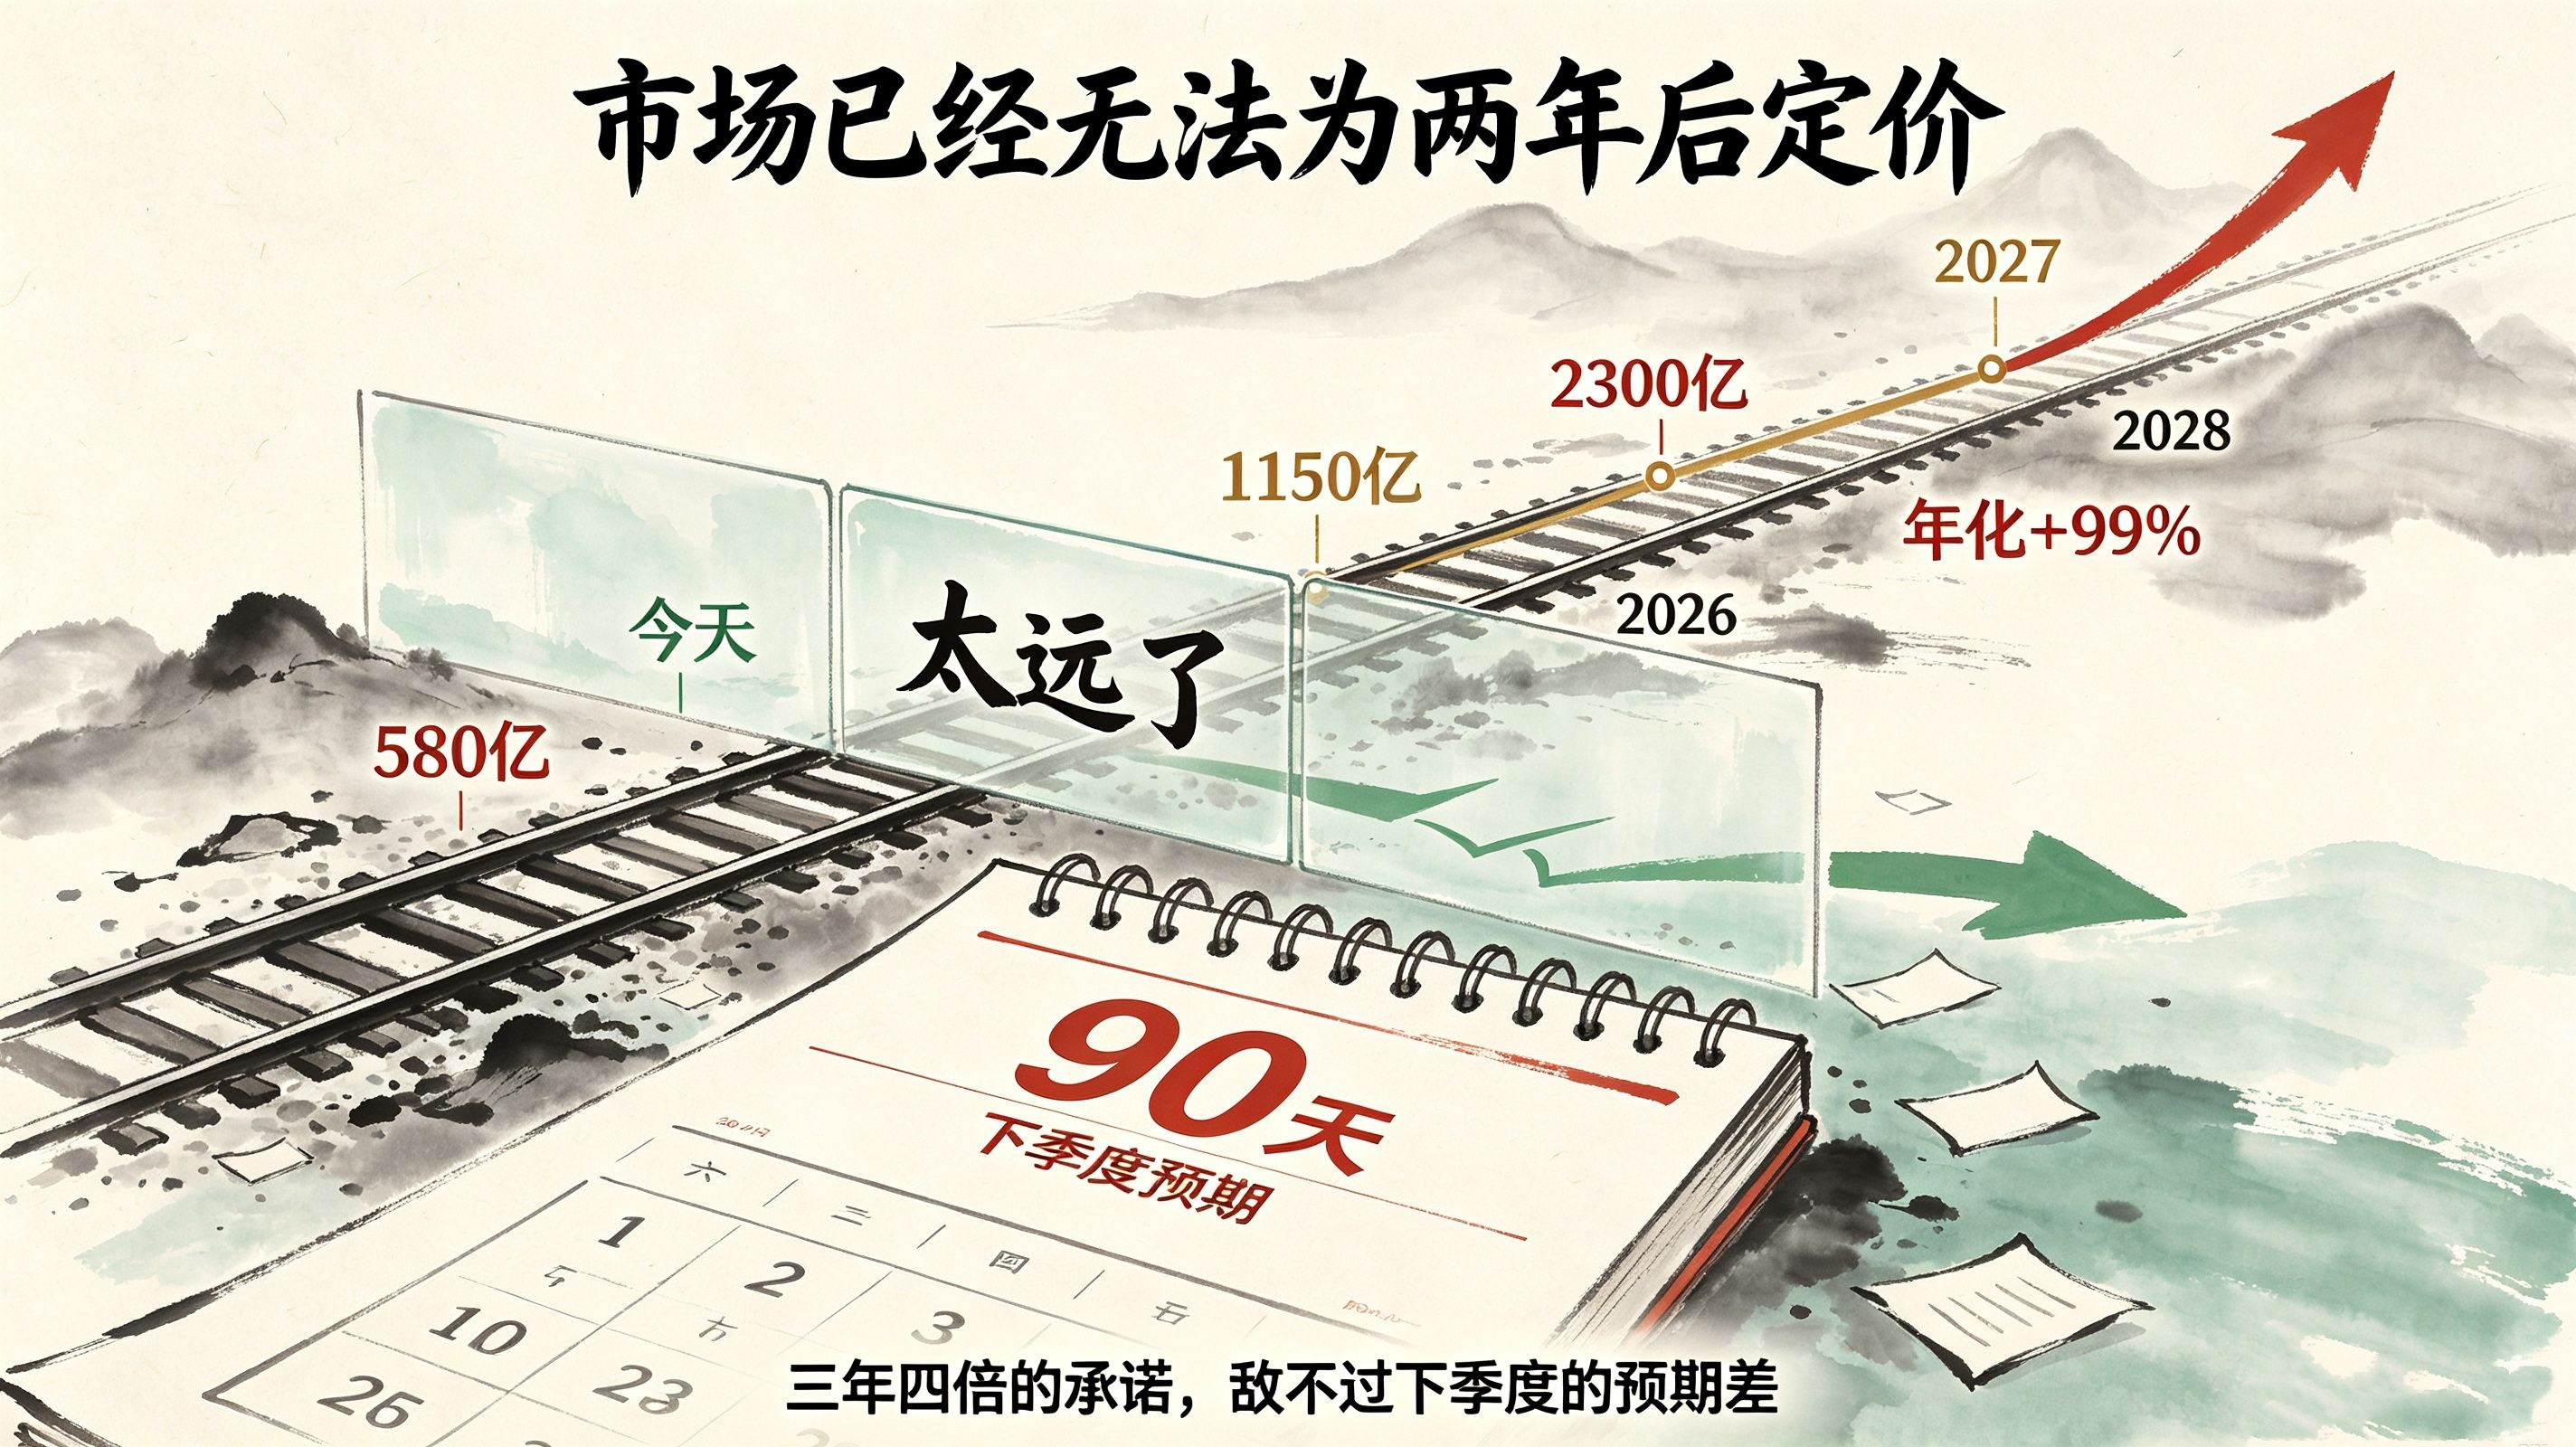
但市场没有。市场把博通砸了6%。为什么?因为它的第四财季指引“不够惊艳”——半导体营收预期261亿美元,同比+136%,但市场想要更多。
翻译一下这个逻辑:市场不关心你两年后能翻多少倍,它只关心你下个季度有没有比“最高的那个预期”再多出一块钱。
这已经不是“理性定价”了。这是一种集体性的时间近视:当一家公司给出跨越三年的爆发式增长承诺时,市场拒绝为它定价,因为“三年”超出了注意力的停留时间。
而Snowflake的“上调全年指引”恰好落在了这个短视窗口里。它不需要讲2028年的故事,它只需要告诉市场“今年会比之前说的多6000万美元”。60.7亿对58.4亿,上调幅度3.9%。就是这3.9%的可验证性,在今天的市场眼里,比博通的100%年化增长率更值钱。
这种定价机制,正在反过来驯化企业行为
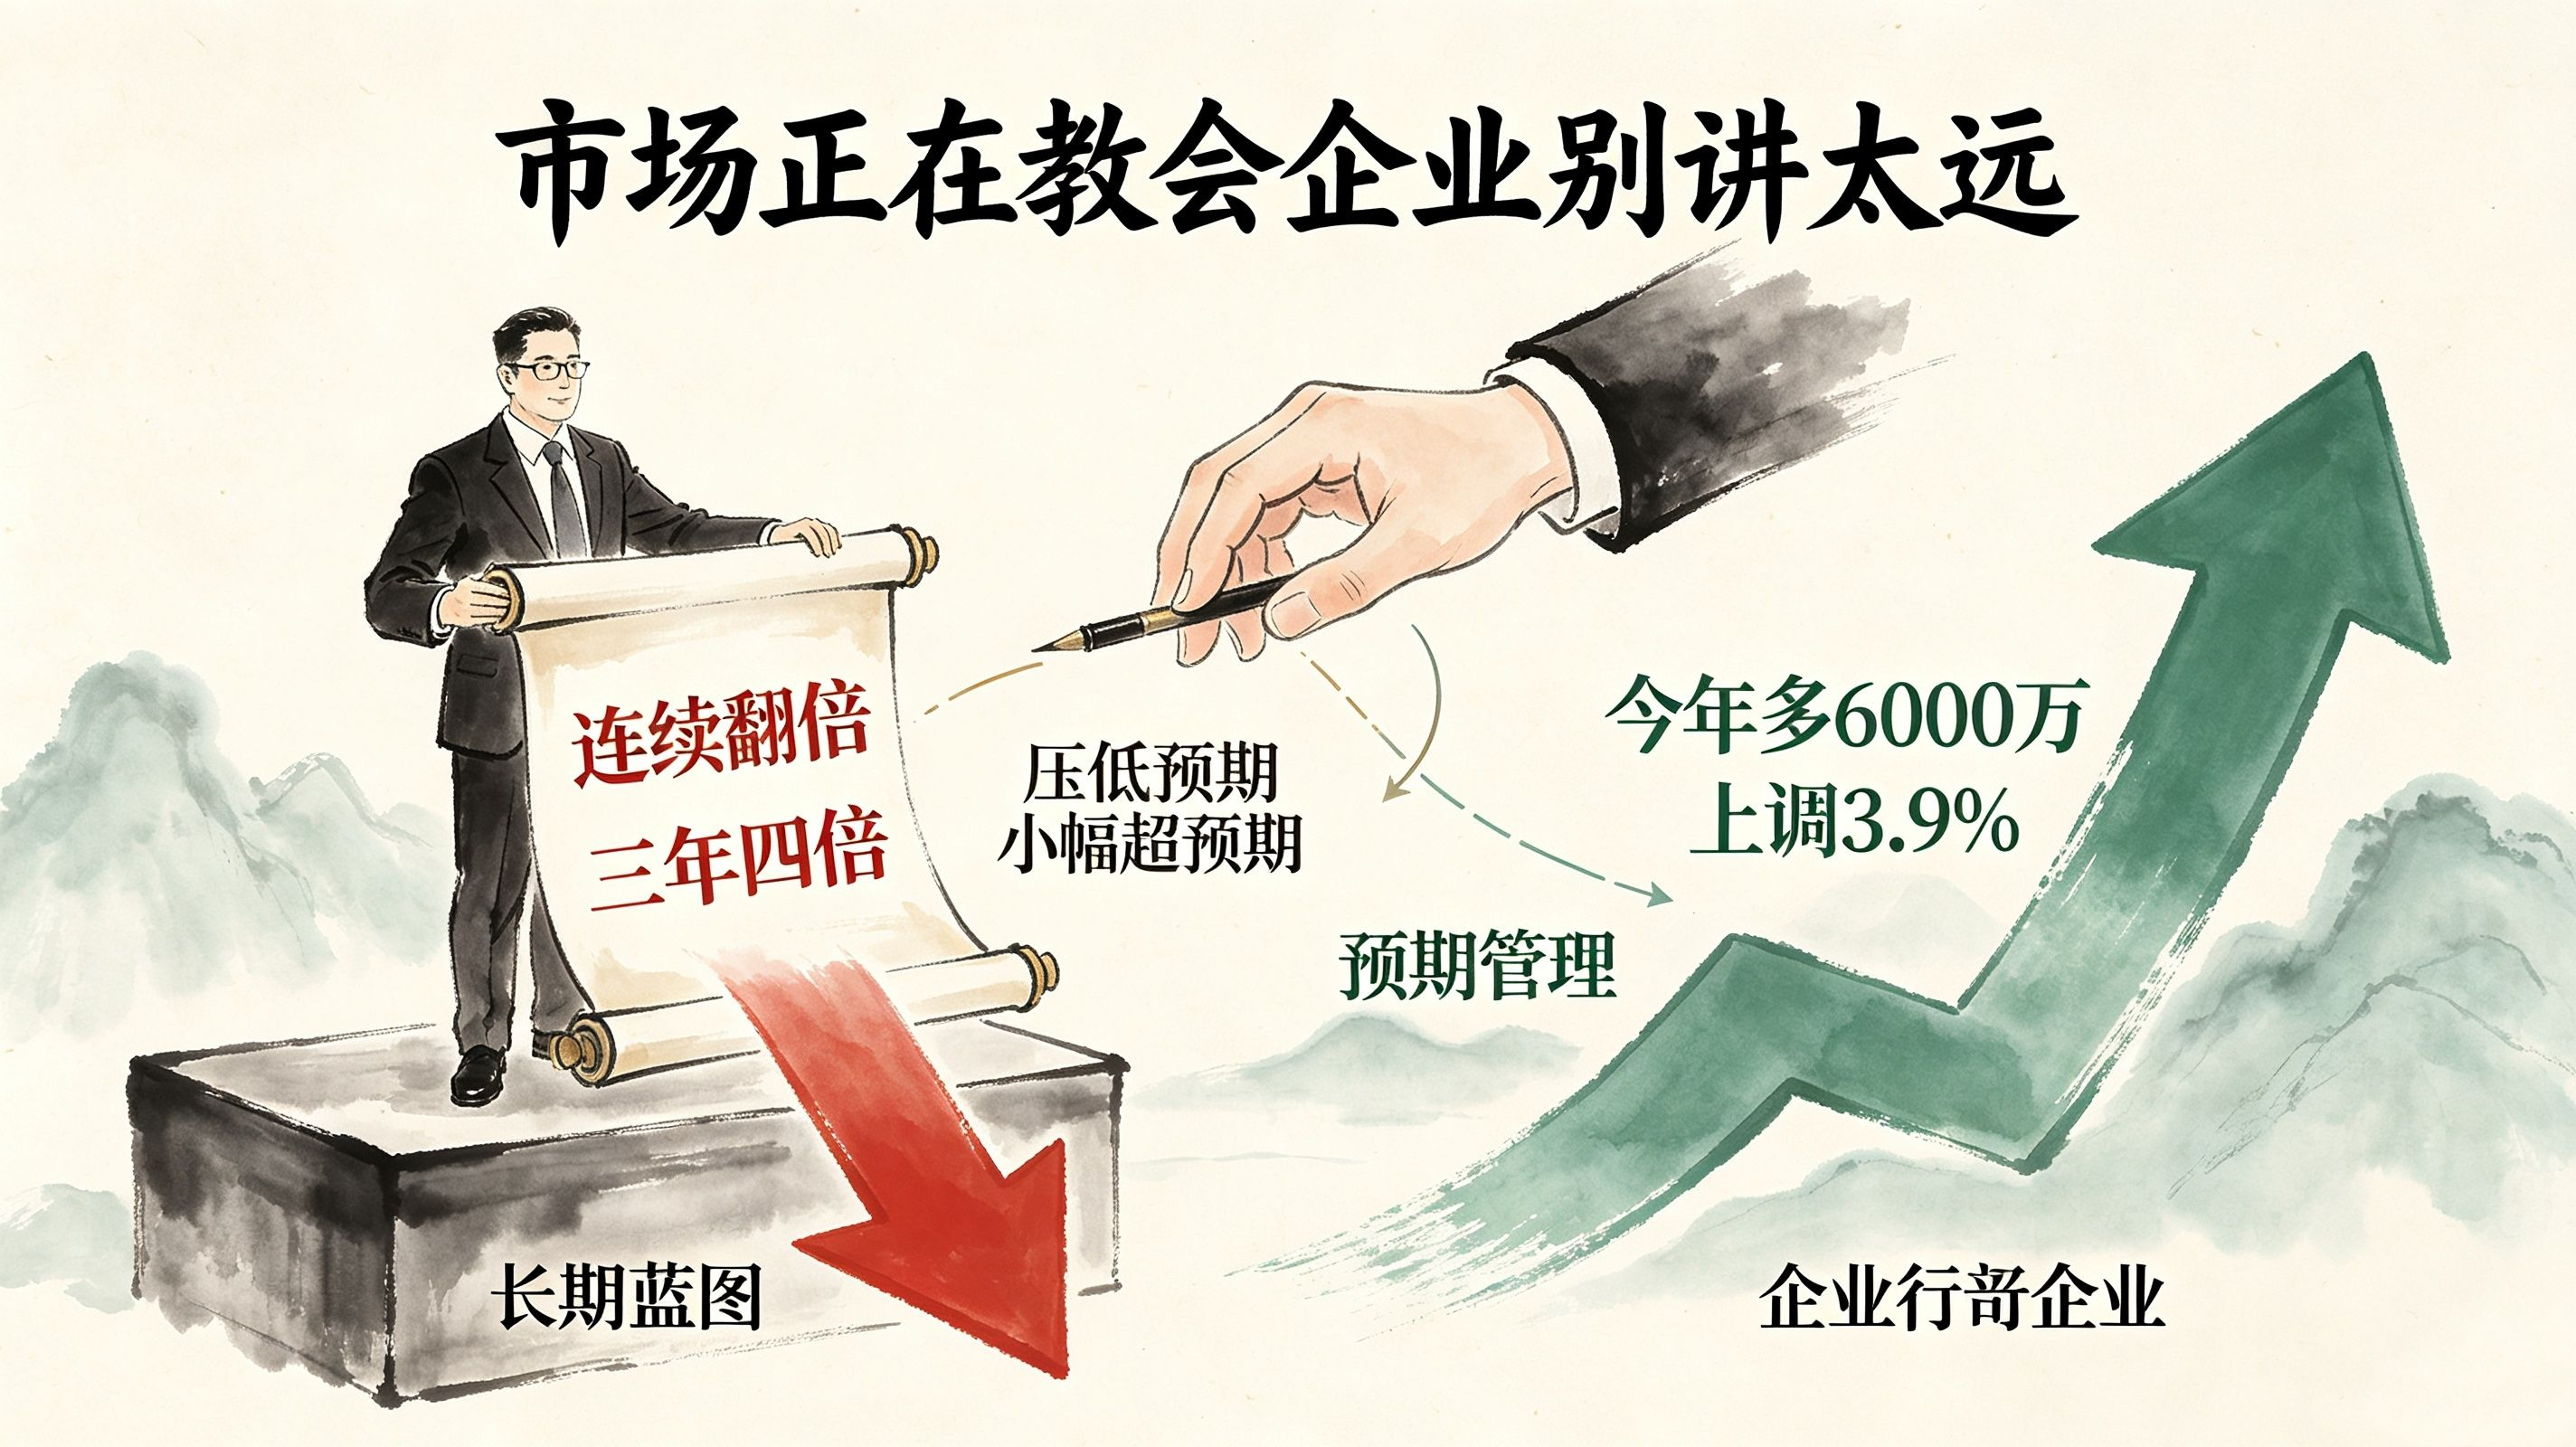
这里有一个更让人不安的推论:当市场只奖励“短期可验证的小幅超预期”,惩罚“长期不可验证的大幅承诺”,企业会开始怎么玩这个游戏?
答案是:压低预期,然后小幅超预期。 这才是“预期管理”的终极形态。而这恰恰是市场正在用真金白银教会企业的。
博通给了长期蓝图,市场砸盘。Snowflake给了保守上调,市场狂欢。下一次,博通还会不会那么“诚实”地给出翻倍预期?还是会把数字砍半,然后用两个季度的时间慢慢“超预期”,让股价走得更稳?
如果博通学会了对冲,“长期蓝图”这种信息从公开财报里消失,受损的是谁?是所有依赖公开信息做决策的人。市场用脚投票,惩罚的不是业绩,是“提供长期视野”这个行为本身。
而当“提供长期视野”被惩罚时,整个市场的定价基础就只剩下了“下一个季度的预期差”。一个只看得见90天的市场,怎么可能正确地给一场持续十年的技术革命定价?
AI叙事的真正转折:从“为可能性定价”到“为预期差定价”
博通和Snowflake的分化,标志着一个更深的转折:AI叙事已经从“为可能性定价”的阶段,彻底滑入了“为预期差定价”的阶段。
为可能性定价,意味着市场愿意为“两年翻倍”这种宏大叙事支付溢价。这时候,长期蓝图是资产,不是负债。
为预期差定价,意味着市场只关心“你有没有超过那个已经被内卷到极限的共识预期”。这时候,长期蓝图是噪声,甚至可能成为“画饼”的嫌疑。
前者的市场,会催生真正的技术革命。后者的市场,只会催生精于预期管理的财务工程。
而现在,市场正站在后者的深渊里。博通那份2300亿美元的蓝图,不是被“证伪”了,它是被“无视”了。被无视,比被看空更可怕。因为它意味着,市场连讨论长期价值的意愿都已经没有了。
对加密市场的暗线传递
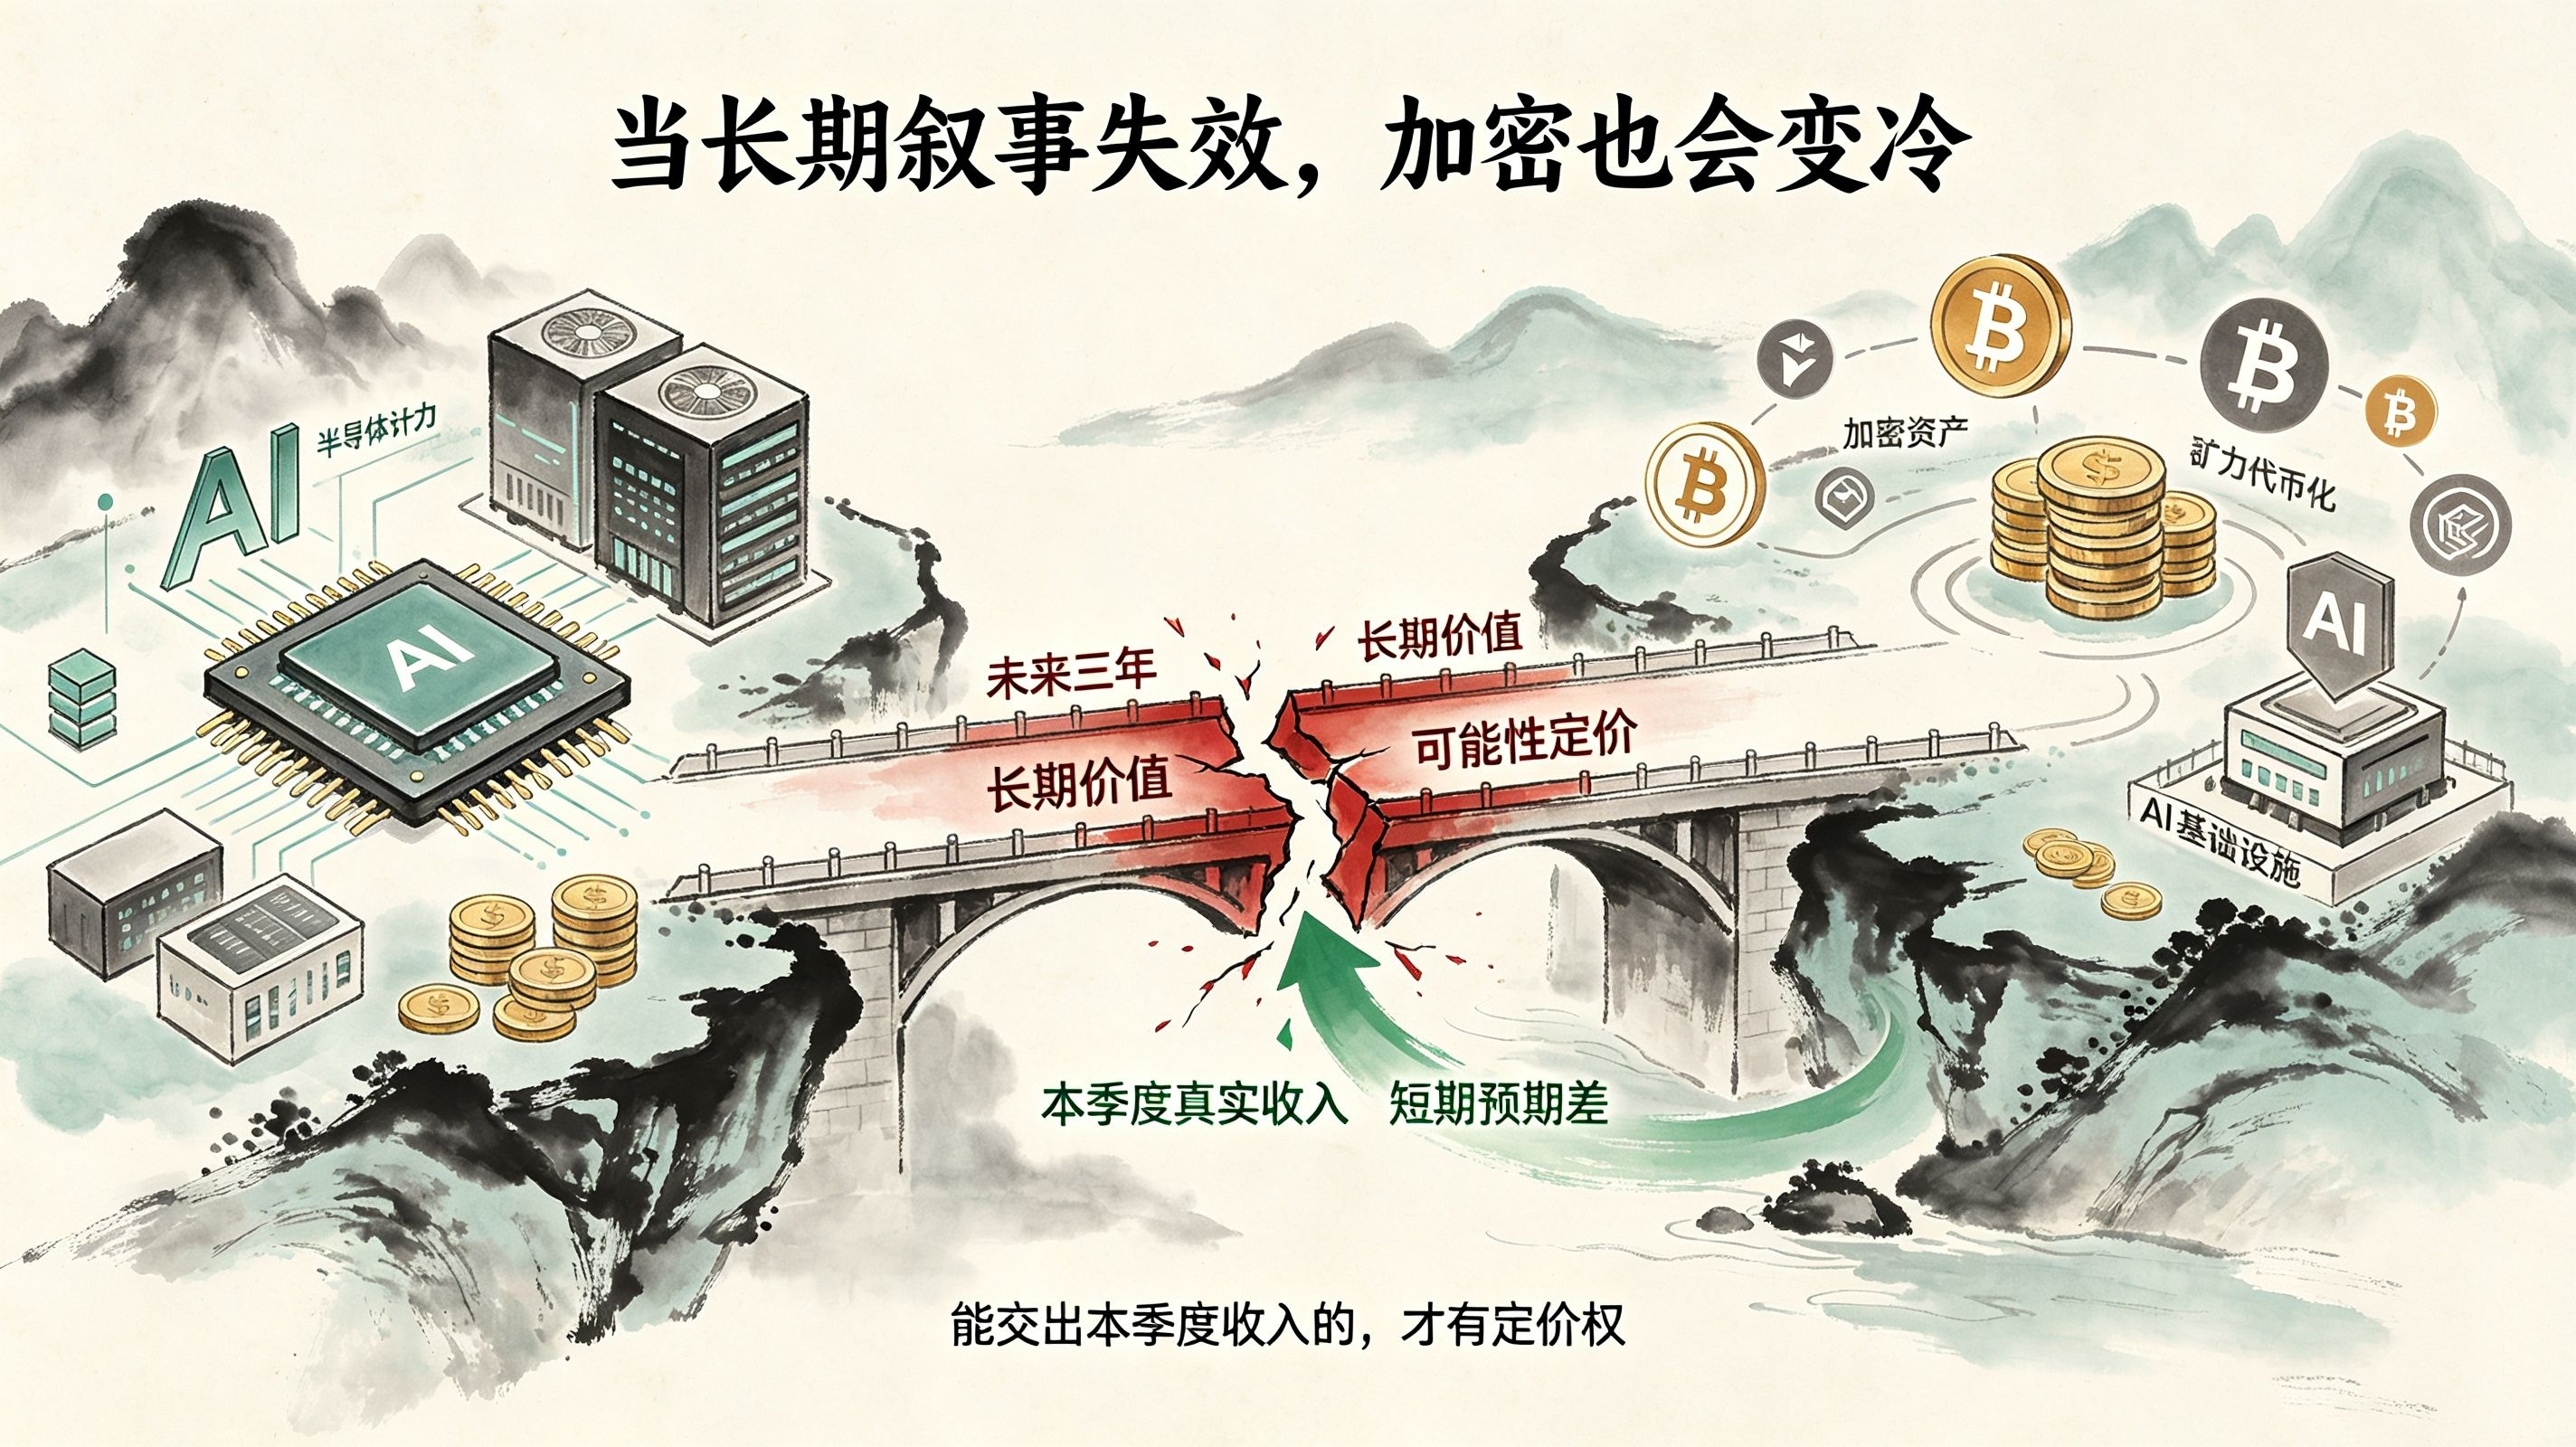
这条新闻对加密市场有一条容易被忽略的传导链:如果美股AI股的时间视野正在崩溃,那加密市场的“叙事定价”也会受到同样力量的侵蚀。
比特币、以太坊、以及整个加密生态,长期靠“未来叙事”支撑估值。AI和加密的交汇叙事——算力代币化、矿企转型AI基础设施——本质上都在讲“几年后会怎样”。当一个市场环境开始惩罚“长期承诺”的时候,所有依赖“未来故事”定价的资产,都会感受到寒意。
而Snowflake的暴涨恰恰说明:在这个阶段,市场愿意为“当下可验证的增长”付溢价,不愿意为“未来不可验证的爆发”付溢价。 加密世界里,谁能交出“本季度真实收入”,谁就能拿到定价权。谁还在讲“三年后颠覆什么”,谁就会被当成博通一样的“画饼者”。
最让人睡不着的问题
这条新闻最让人睡不着的,不是博通跌了、Snowflake涨了,而是“两年翻倍”这种人类科技史上罕见的增长承诺,竟然让一家公司亏掉市值。
如果连“AI收入三年翻四倍”都不足以让市场兴奋,那市场的胃口到底被喂到了什么程度?还是说,市场的定价机制已经彻底退化,只剩下“下一个季度的预期差”这一根独木桥?
当一个市场丧失了为“长期”定价的能力,它就不再是一个资本市场。它变成了一台只处理短期刺激的机器。 而机器不会思考,只会反应。
博通那份2300亿美元的蓝图,就是被这台机器吐出来的、最昂贵的一张废纸。