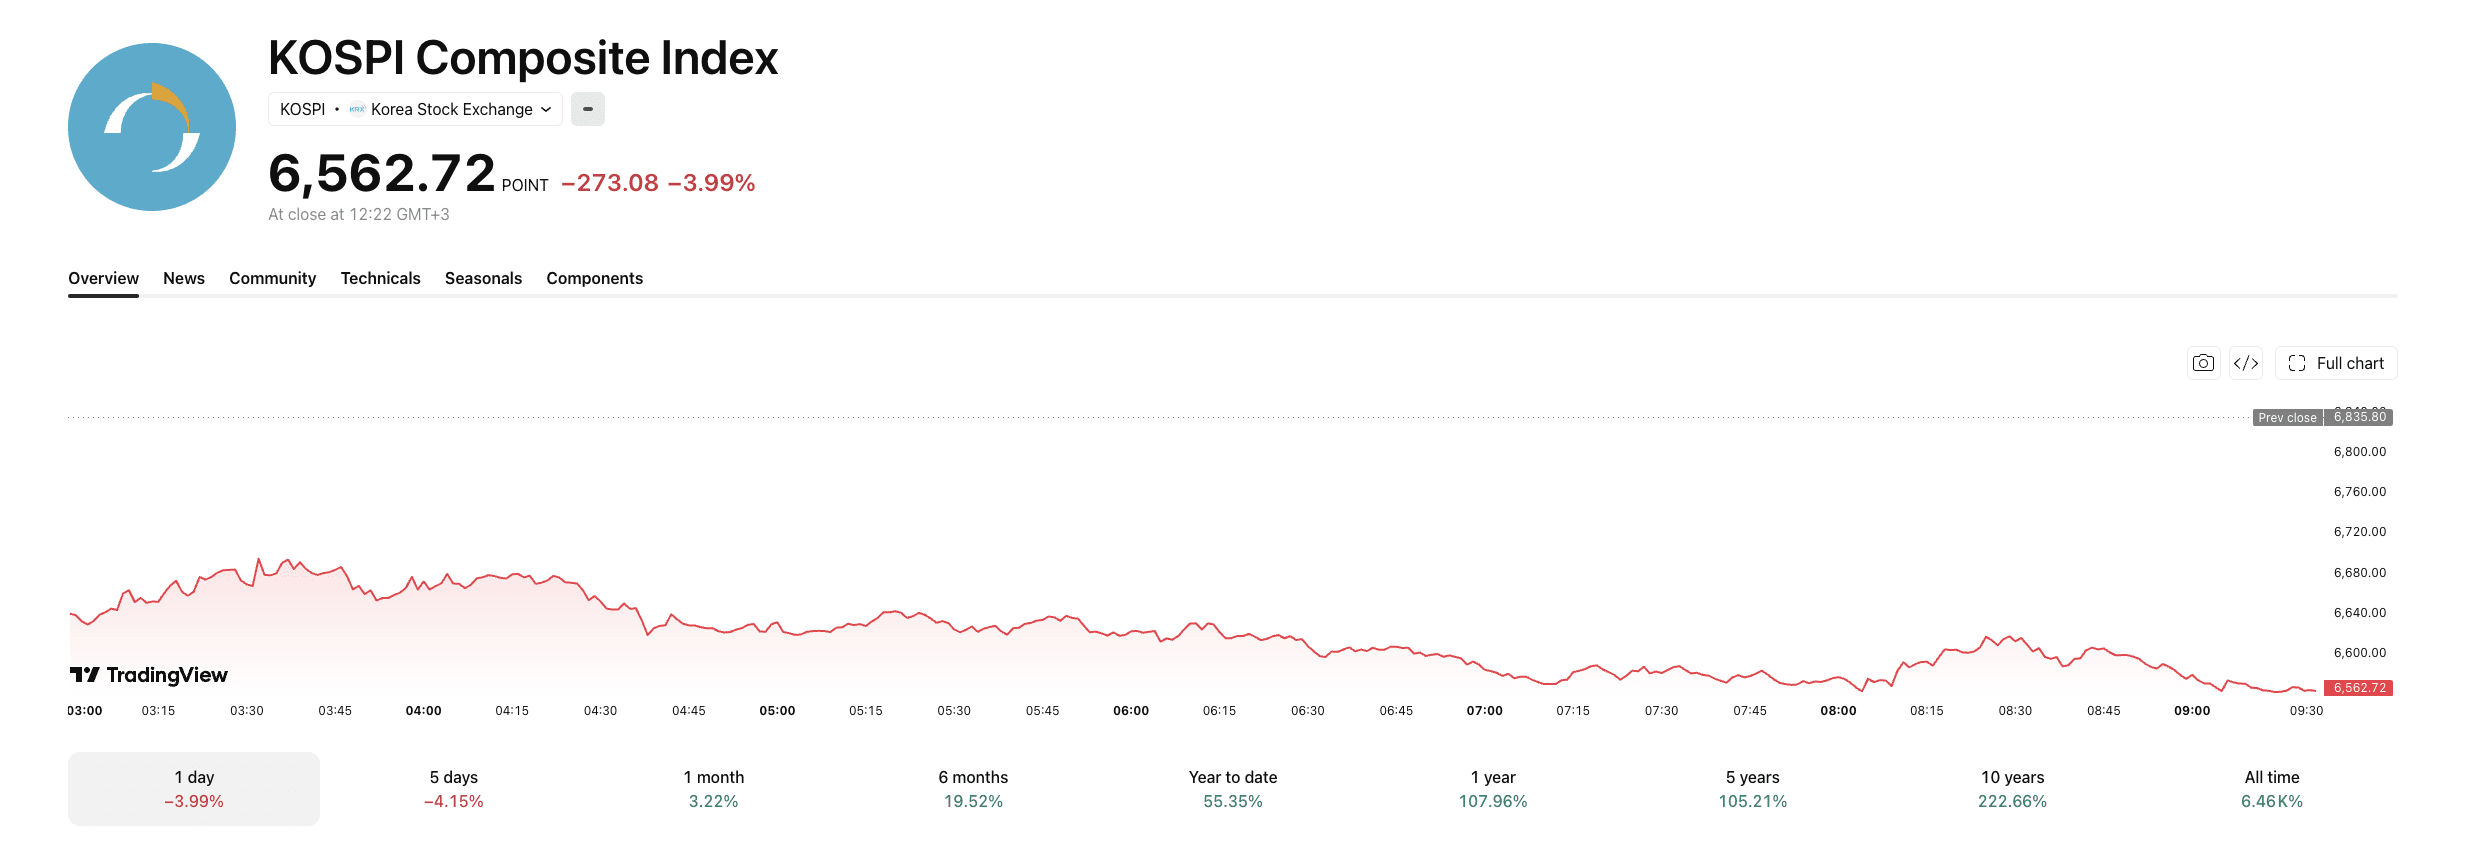
Die globale Anleihe-Rallye hat sich vertieft — die US-Rendite 10-jähriger Staatsanleihen erreichte 4,81%, die japanische 10-jährige sprang erstmals seit 1996 auf 3%, und der KOSPI fiel um 4%, nachdem erneuerte US-Iran-Angriffe Brent über 95 US-Dollar trieben. Die Wahrscheinlichkeit für eine Fed-Erhöhung stieg auf 68% nach Warshs Rede in Jackson Hole. ADP kam bei nur 38.000 heraus — dem schwächsten Wert seit Januar — und schwächte damit den Zinserhöhungs-Case ab, ohne ihn jedoch aus der Welt zu schaffen. Bitcoin hielt sich nahe 77.000 US-Dollar und gab damit etwa ein Drittel dessen ab, was hochbetaige Altcoins verloren hatten. XRP-ETFs verzeichneten 11 Tage in Folge Zuflüsse, wobei Goldman Sachs der größte offengelegte institutionelle Halter ist. Die Lohn- und Gehaltsdaten am Freitag sind jetzt die einzige Zahl, die zählt.
ADP-Beschäftigung legt im August um 38.000 zu, geringster Anstieg seit Januar
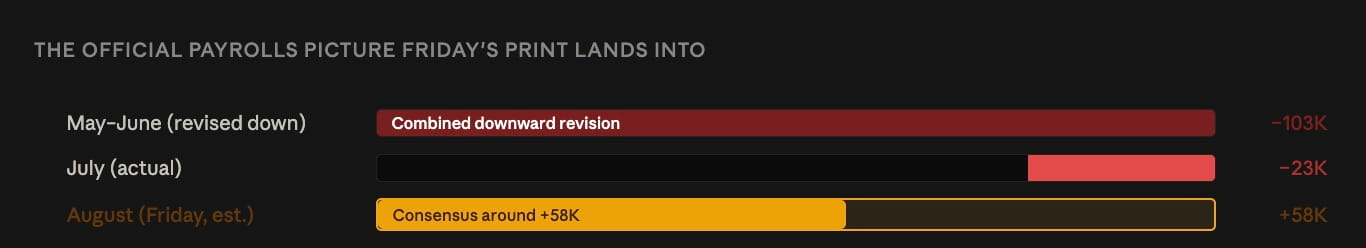
Die US-Lohnsumme im privaten Sektor stieg im August nur um 38.000 — der schwächste Wert seit Januar und unter dem Konsens von 48.000 — und trifft ein, während die Wahrscheinlichkeit für eine Zinserhöhung bereits bei 68% liegt. Warsh setzte dem Arbeitsmarkt-Argument in Jackson Hole zuvor und erklärte schwächere Zuwächse als Effekt des Arbeitskräfteangebots. Ein Print von 38.000 passt zu dieser Einordnung — schwach, aber positiv. Die Linie wird schwerer zu halten, falls die offizielle Zahl am Freitag negativ ausfällt. Bloomberg-Analystin Anna Wong argumentiert, es gebe kein modernes Fed-Vorbild für eine Anhebung nach zwei aufeinanderfolgenden negativen Messwerten; im Juli betrug der Wert -23.000. ADP ist ein richtungsweisender Hinweis, aber keine Prognose — die Veröffentlichung der Nonfarm-Payrolls um 8:30 Uhr ET am Freitag ist die eigentliche Variable, die die Entscheidung am 16. September bewegt.
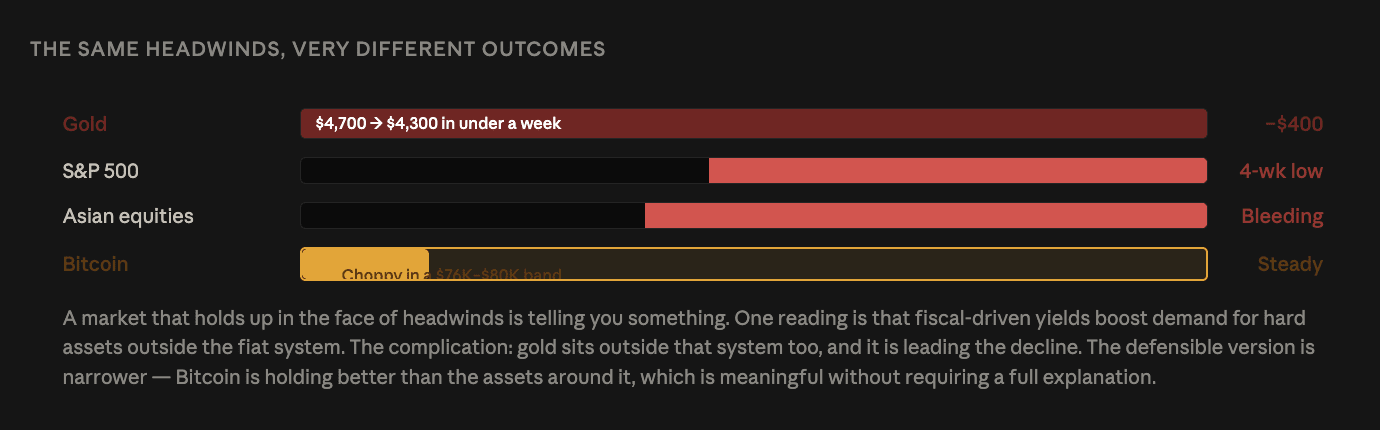
WTI kletterte über 90 US-Dollar, +9% im Wochenverlauf. Die US-10-Jahresrendite lag bei 4,81% — dem höchsten Stand seit 2023. Der S&P 500 fiel zum dritten Mal in Folge. Gold fiel von 4.700 auf 4.300 US-Dollar innerhalb von weniger als einer Woche. Bitcoin hielt sich zwischen 76.000 und 80.000 US-Dollar — und schnitt damit besser ab als alles um ihn herum. Das Rätsel ist Gold: Wenn zinstreibende Faktoren aufgrund von Fiskalimpulsen für Sachwerte einfach bullish wären, müsste Gold den Rückgang nicht anführen. Die plausiblere Lesart ist enger: Bitcoin hält sich besser als die Assets in seiner Umgebung — das ist bedeutsam, ohne dass man gleich eine vollständige Theorie dafür braucht. Das verbleibende Risiko ist der DXY, der nahe einer bullischen Trendlinie von den Tiefs aus 2011 schwebt; ein Rebound dort wäre ein direkter Gegenwind, angesichts der historischen inversen Beziehung von Bitcoin zum Dollar.
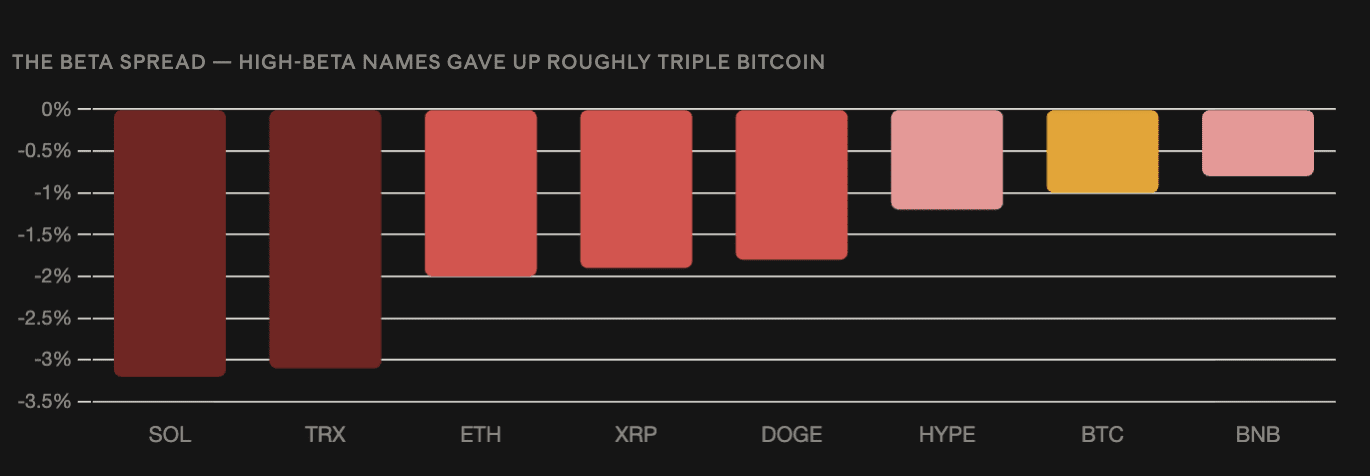
High-Beta-Profis fielen ungefähr 3x so stark wie Bitcoin — Solana und Tron jeweils -3%, Ether und XRP -2%, Bitcoin -1%. Die Spreizung ist das Signal: exogene Schocks werden abgefedert, indem man kürzt, was sich am stärksten bewegt. Bitcoin, mit der tiefsten Liquidität und der größten institutionellen Basis, ist der Ort, an dem Positionen gehalten werden. Brent stieg über 95 US-Dollar, als neue Schlagzeilen die Sorge um den Schiffsverkehr durch Hormus wieder befeuerten. Ein Intraday-Buying kam in den Krypto-Markt zurück, bevor sich der Druck aus dem asiatischen Aktienverkauf erschöpft hatte. Bitfinex hatte die Bedingung vorformuliert: Bitcoin sollte konsolidieren oder höher tendieren „außer es gibt einen Rücksetzer über alle Risiko-Assets hinweg, der BTC mit nach unten zieht“. Diese Bedingung ist eingetroffen. LMAXs Joel Kruger hält $80.000 bis $82.820 als die entscheidende Aufwärtszone — überlappend mit dem dichtesten Angebot im Markt.
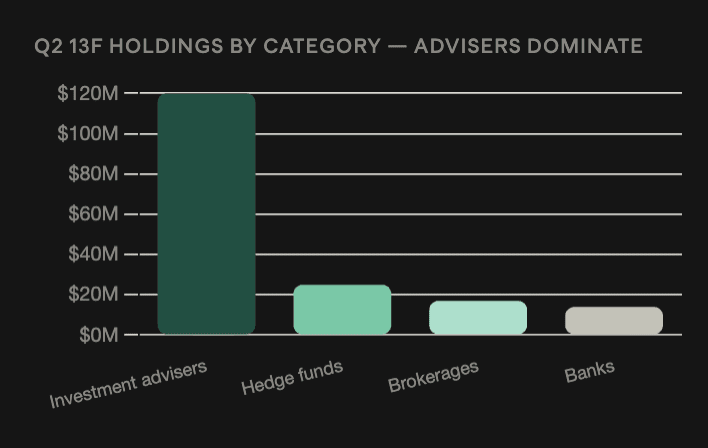
US-Spot-XRP-ETFs verlängerten ihre Zuflussserie auf 11 aufeinanderfolgende Sitzungen und addierten insgesamt 170 Mio. US-Dollar, wobei am Dienstag 14,38 Mio. US-Dollar von Franklin Templeton und Grayscale angeführt wurden. Goldman Sachs hat am Ende von Q2 einen XRP-ETF-Exposure von 87,4 Mio. US-Dollar offengelegt — der größte institutionelle Inhaber — gefolgt von Jane Street mit 16,6 Mio. US-Dollar und Millennium mit 16,2 Mio. US-Dollar. Die Schlagzeile von Goldman liest sich wie ein Gütesiegel; das ist sie jedoch nicht unbedingt. Diese Positionen könnten eher Market-Making oder Basis-Trading widerspiegeln als eine richtungsbezogene Überzeugung. Und CFTC-Daten zeigen, dass leveraged Funds auf dem CME netto 116 Mio. XRP short sind — ein solider Long-ETF plus Short-Futures ist damit insgesamt nahezu ausgeglichen. Das bedeutsamere Signal: Anlageberater — am wenigsten wahrscheinlich, gegenläufige Absicherungen laufen zu lassen — machen 120 Mio. US-Dollar von den 183 Mio. US-Dollar der offengelegten Summe aus und trieben 87% des quartalsweisen Wachstums. Der Anteil der XRP-Futures von CME stieg auf 17% von 10% Mitte August. Die CLARITY-Act-Abstimmung im Senat Mitte September ist der nächste konkrete Katalysator.
Nikkei fällt um 2,85% und KOSPI sinkt um 4%, während Renditen und der US-Iran-Konflikt Asien verunsichern; Hongkong hält 25.000
Der Nikkei in Tokio fiel um 2,85% — die dritte Verlustsitzung in Folge — da die Rendite der japanischen 10-jährigen JGB mit 3,015% ein neues Hoch seit September 1996 erreichte, getrieben von Spekulationen über eine Zinserhöhung der BOJ im September. Der KOSPI in Seoul sank um 4% auf 6.562; Samsung -4%, SK Hynix -4,73% und Hyundai -5,62%, nachdem ausländische und institutionelle Anleger zusammen 3,9 Bio. Won verkauft hatten. Der TAIEX in Taiwan fiel um 1,67%, TSMC um 2,25%. Hongkong hielt die 25.000er-Marke nur knapp, minus 0,07%. Der Shanghai Composite des Festlands sank um 0,97%, während mehr als 3.900 Aktien nachgaben. Die JGB-Rendite-Geschichte ist die folgenreichste Entwicklung jenseits des Öls: Renditen auf dem höchsten Stand seit drei Jahrzehnten drücken die Yen-Carry-Trade-Spreads zusammen, und Bessent hat bereits gewarnt, dass ein ungeordneter Yen direkt zu höheren US-Zinsen durchschlägt.