
Der Wall Street-Start in den September war genau so, wie es sich niemand an der Wall Street gewünscht hätte. Rot. Überall. Die Aktien fielen am Dienstag, da Inflationssorgen und ein frischer Schub bei Öl die Renditen auf beiden Seiten des Atlantiks nach oben zogen. Und die Ursache? Nicht ein Datenprint. Nicht ein verfehlter Ergebnisbericht. Ein Krieg, der in Echtzeit wieder aufflammt.
Spät am Dienstag trafen US-Kräfte militärische Ziele in Iran zum zweiten Mal in drei Tagen am 1. September und beendeten damit einen Monat relativer Ruhe in dem Konflikt. US-Beamte sagten, der jüngste Angriff habe iranische Angriffe auf Öltanker in der Straße von Hormus einen Tag zuvor beantwortet, einen versuchten Minenlege-Einsatz in demselben Wasserweg sowie einen Raketenangriff auf amerikanisches Personal in einer Basis in Jordanien. Explosionen wurden in Bandar Abbas und Chabahar gemeldet, beides im Süden des Iran.
Das US Central Command teilte mit, dass es die Angriffe gegen Ziele der Islamischen Revolutionsgarde abgeschlossen hat — dabei wurden Standorte der Flugabwehr, Radarsysteme, maritime Assets und Einrichtungen, Fähigkeiten zur Minenverlegung sowie Kommunikationsinfrastruktur getroffen.
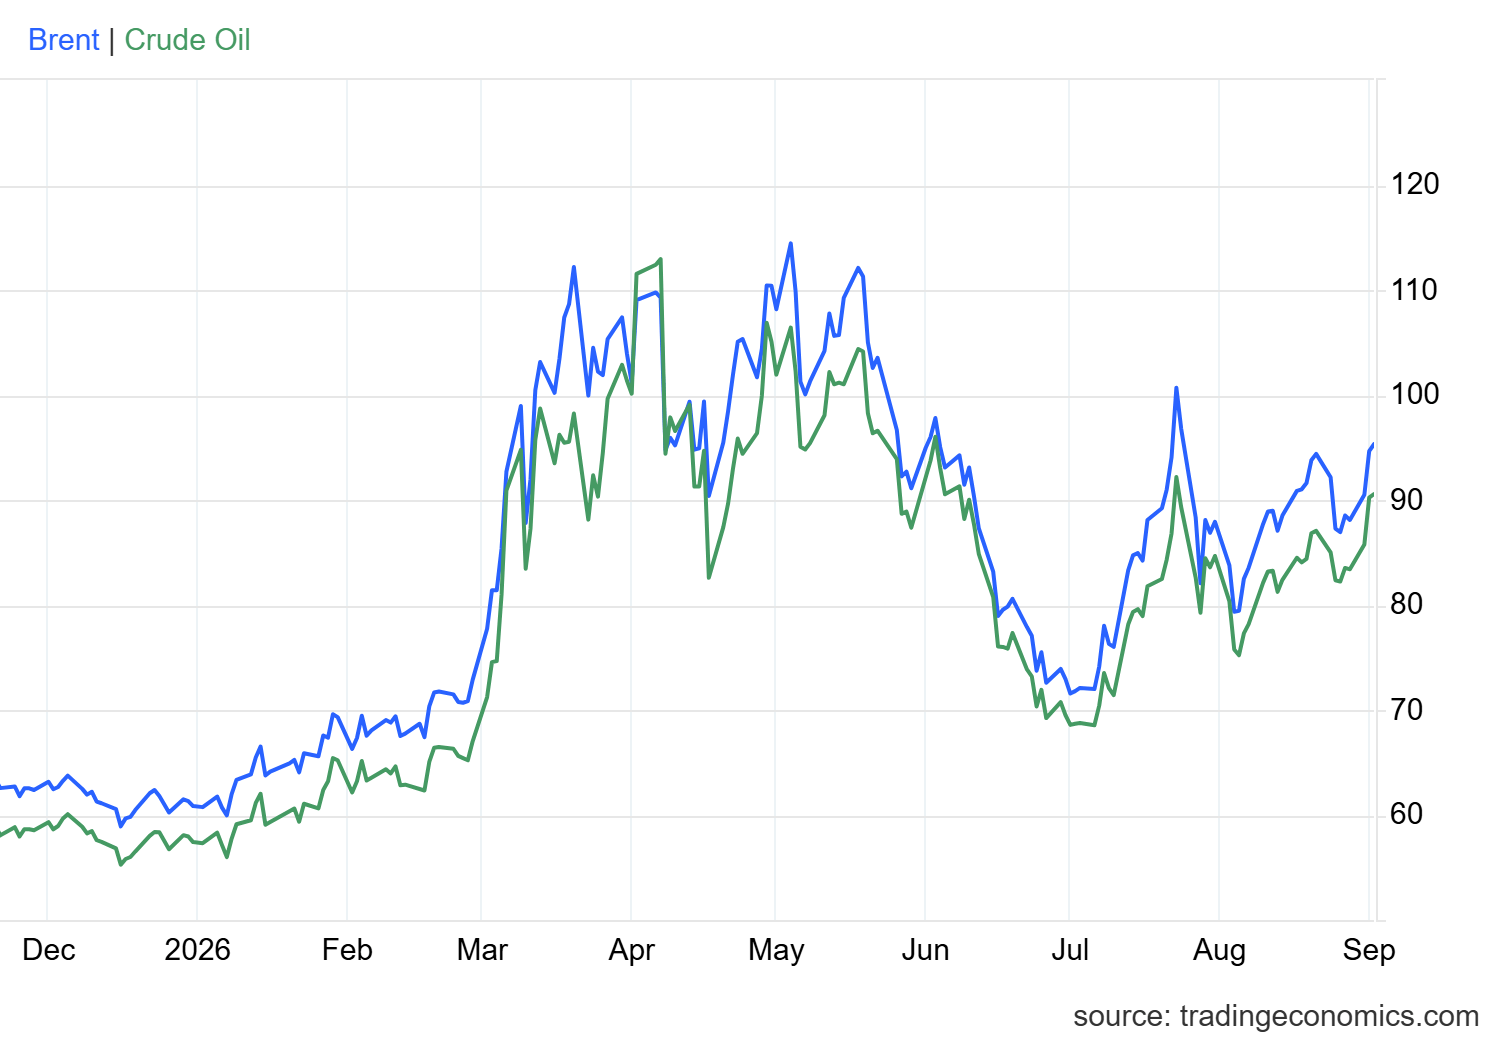
Öl ließ sich nicht erst die komplette Lage erklären. West Texas Intermediate, die US-Referenz, schloss 5,2% höher bei 90,22 US-Dollar je Barrel. Brent beendete den Handel 4,6% fester bei 94,65 US-Dollar. Händler hatten genau das eingepreist, was Rohöl stets schneller bewegt als jede OPEC-Äußerung: die Furcht, dass die Straße von Hormus, die ohnehin zu den am stärksten umkämpften Schifffahrtsrouten der Welt gehört, noch eine Weile zum Schlachtfeld bleibt.
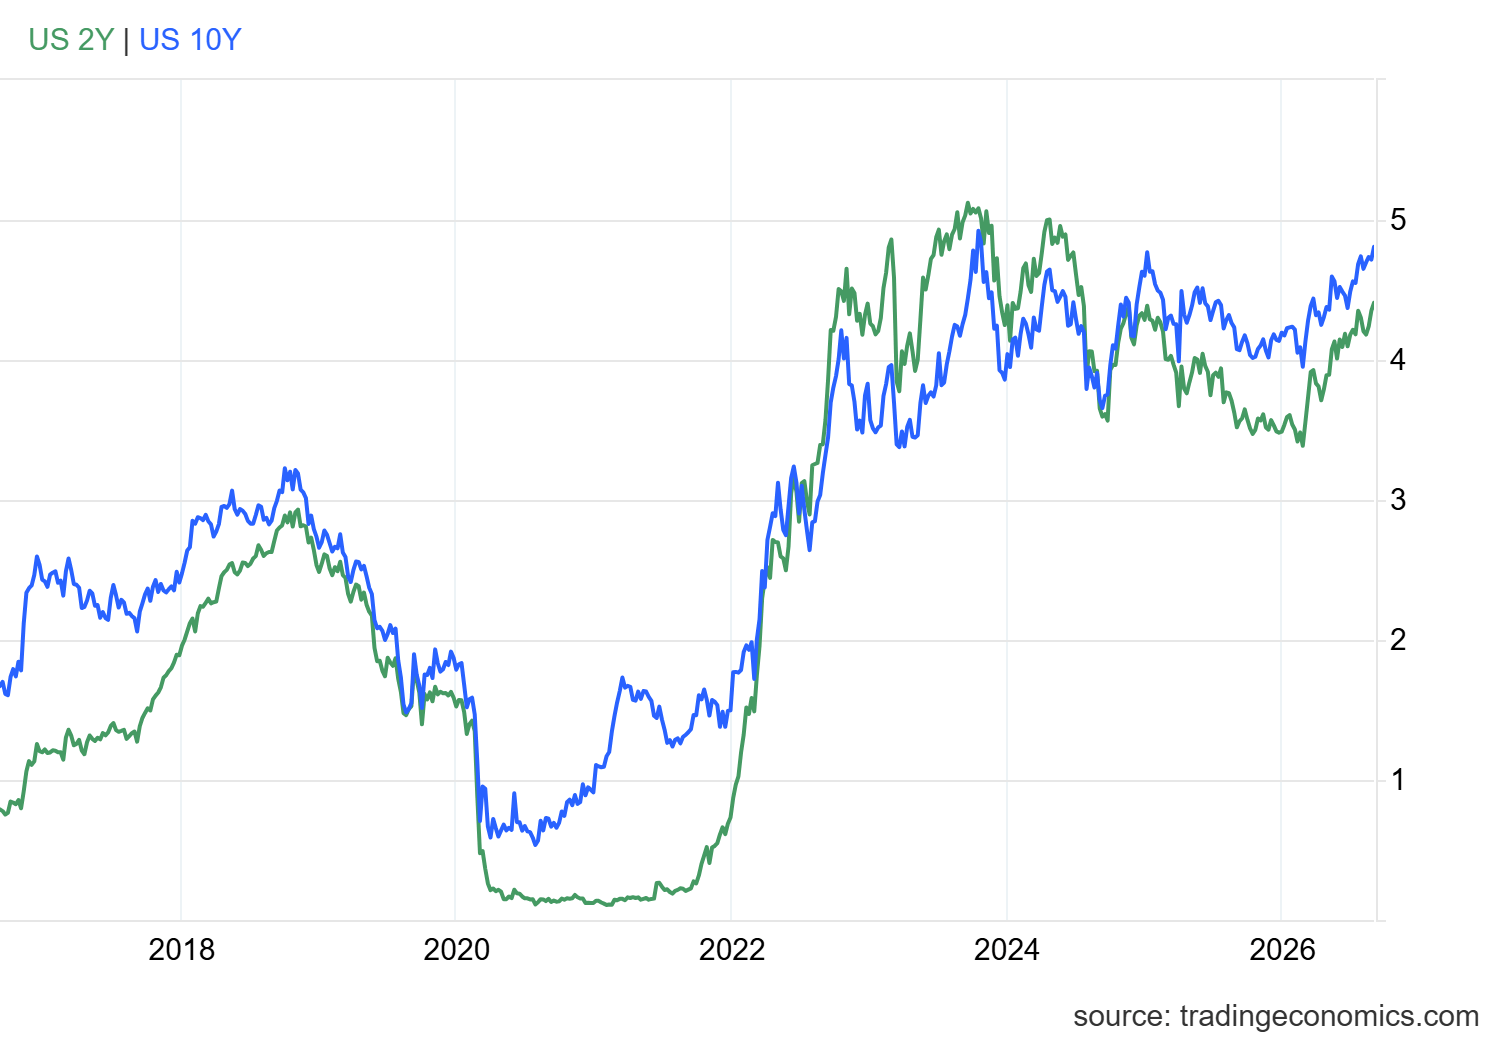
Die Anleihen traf es am stärksten: eine fünfte durchgehende Verlustsitzung für Treasuries. Die Renditen stiegen weltweit, und die US-Rendite für zehnjährige Anleihen berührte 4,80% — den höchsten Stand seit Januar 2025. Die zweijährige Rendite, die stärker darauf reagiert, was die Fed als Nächstes tatsächlich tut, stieg auf etwa 4,40%.
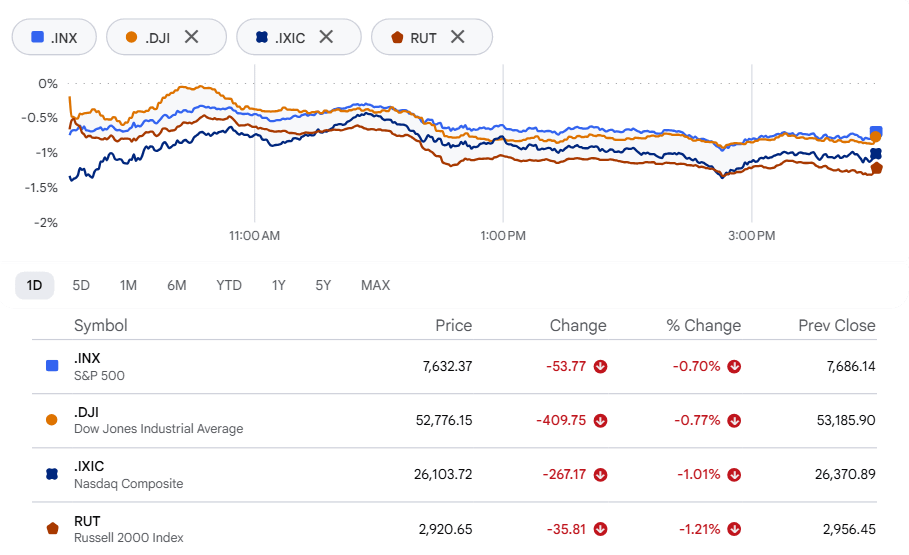
Zum Handelsschluss waren alle vier großen Indizes im Minus. Der Dow Jones Industrial Average (30 Werte) verlor -0,79% und schloss bei 52.766,88. Der breite S&P-500-Index schloss bei 7.631,47 — ein Minus von -0,71%. Der Tech-lastige Nasdaq Composite schloss bei 26.099,77, das entspricht einem Rückgang von -1,03%, während der Small-Cap-Index Russell 2000 bei 2.920,13 schloss, also -1,23%.
Einzelaktien-Analyse
Der Wohnungsmarkt hatte seinen ganz eigenen schlechten Tag, und der Iran hatte damit nichts zu tun. Die Bauausgaben gingen im Juli um 0,5% zurück und fielen auf 2,158 Billionen US-Dollar — der niedrigste Stand seit Oktober 2023. Der Festzinssatz für 30 Jahre stieg auf den höchsten Stand seit mehr als einem Jahr, nahe 6,66% laut Freddie Mac — genau in dem Moment, als die Zinsrenditen durch die Iran-Nachrichten bereits weiter nach oben marschierten. Die Häuslebauer wurden von beiden Seiten gleichzeitig unter Druck gesetzt.
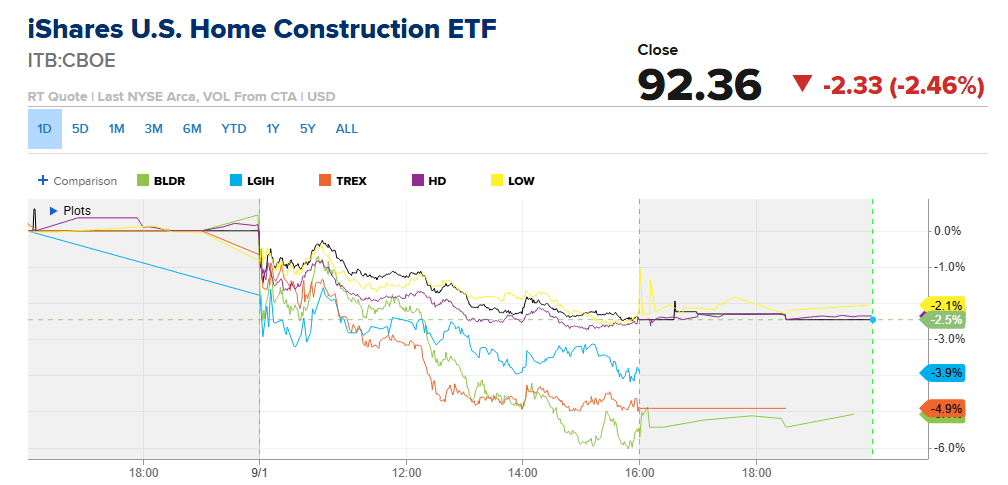
Der iShares U.S. Home Construction ETF ist um mehr als 2% gefallen. Builders FirstSource traf es noch härter: Die Aktie rutschte um 5% ab. LGI Homes verlor rund 4%, Trex gab um fast 5% nach, und selbst die großen Einzelhändler blieben nicht verschont: Home Depot und Lowe verloren jeweils mehr als 2%.
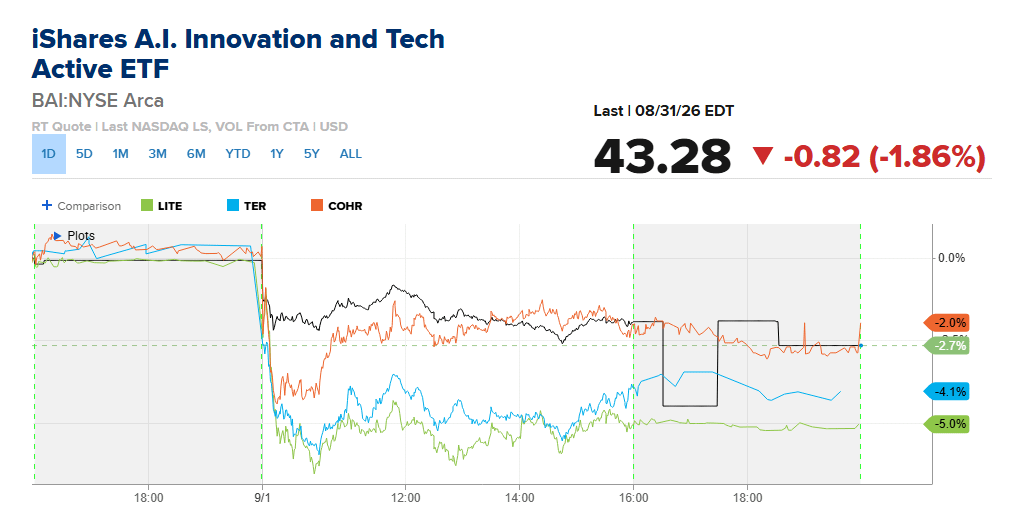
Sogar der Lieblingstrade des Marktes blieb nicht verschont. Der iShares A.I. Innovation and Tech Active ETF fiel um nahezu 2%. Lumentum, der Photonik-Wert, der die KI-Ausbauphase über weite Teile des Jahres nach oben getragen hat, verlor mehr als 5%. Teradyne rutschte um 4% ab. Coherent gab 2% ab. Mit den Unternehmen selbst stimmt nichts — die Anleger waren nur im Moment weniger bereit, Wachstumsaktien-Preise zu zahlen, sobald die risikofreie Zinsrate wieder zu steigen begann.
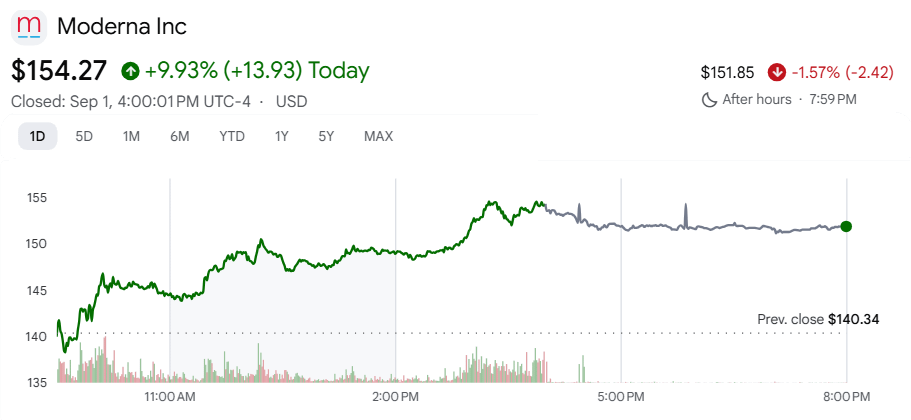
Eine einzige Aktie ließ die Durchsage völlig unbeachtet. Moderna gewann 5% und baut damit einen August aus, der die Aktie bereits um 156% hatte in die Höhe schnellen lassen — eine Rally, die auf einem personalisierten Melanom-Impfstoff basiert, der zusammen mit Merck entwickelt wurde. Der Impfstoff lieferte in seiner ersten überhaupt durchgeführten späten Phase-Studie positive Ergebnisse — das erste erfolgreiche Phase-3-Ergebnis für irgendeine mRNA-basierte Krebstherapie überhaupt, schlicht und ergreifend. Wall Street jagt diese Geschichte seit Wochen, und die Geopolitik am Dienstag konnte sie nicht im Geringsten ausbremsen.
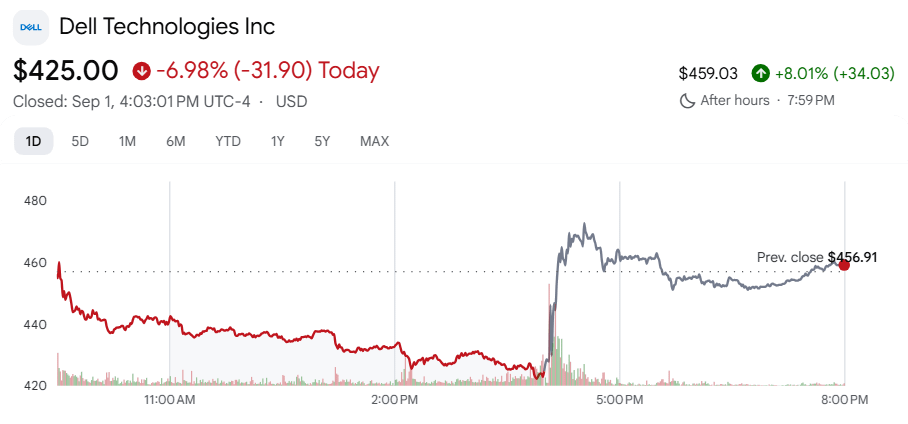
Die Aktien von Dell Technologies schossen nach Börsenschluss um mehr als 8%, nachdem sie zuvor um -6% gefallen waren. Das geschah, nachdem das Unternehmen Rekordumsätze von 47 Milliarden US-Dollar sowie bereinigte Gewinne von 7,04 US-Dollar je Aktie gemeldet hatte — beides lag deutlich über dem, was Wall Street erwartet hatte. Der Absatz von KI-Servern erreichte im Quartal allein 16,4 Milliarden US-Dollar. Neue Bestellungen für KI-Server kamen auf 60,9 Milliarden US-Dollar — und schoben damit den gesamten Auftragsbestand des Unternehmens auf einen Rekordwert von 95 Milliarden US-Dollar. Dell reagierte auf die einzige Art, wie ein Unternehmen mit genau dieser Art von Nachfrage reagieren kann: Es hob die Prognose an. Der Ausblick für den Umsatz im Geschäftsjahr 2027 wurde um 25 Milliarden US-Dollar auf 192 Milliarden US-Dollar angehoben, und das Ziel für KI-Server-Umsätze wurde auf 74 Milliarden US-Dollar erhöht. Vergrabe dieses Quartal an einem normalen Nachrichtentag, und irgendwann merkt es jemand. Dienstag jedoch — das machte kaum einen Dämpfer.
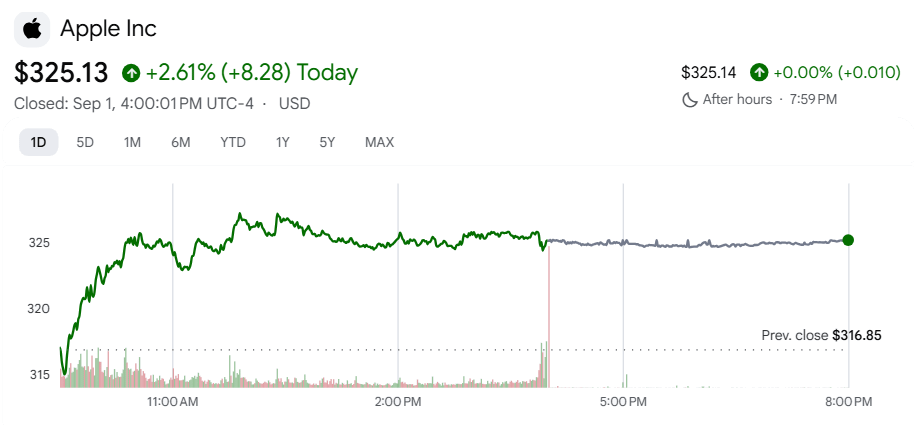
Apple hat den einen grünen Pfeil in einer ansonsten brutal verlaufenden Sitzung gefunden. Die Aktie stieg um fast 3% am ersten Tag von John Ternus als CEO — er übernimmt von Tim Cook, der nach rund 15 Jahren an der Spitze des Unternehmens in den Posten des Executive-Chairman wechselt. Apple hatte die Übergabe bereits im April angekündigt, daher war niemand überrascht. Der Markt schien es einfach trotzdem zu mögen.
Ternus führt nun ein Unternehmen im Wert von Billionen, mit einem Produktevent am Kalender für den 9. September — und einem geopolitischen Hintergrund, der sich innerhalb einer einzigen Handelssitzung spürbar verschärft hat. Ob daraus irgendeine Art „Flitterwochen“ für ihn werden, hängt vermutlich weniger davon ab, was Apple nächste Woche enthüllt, als davon, was beim nächsten Aufflackern des Himmels irgendwo im Nahen Osten passiert.
Sektor-Analyse:
Best-Performing-Sektoren
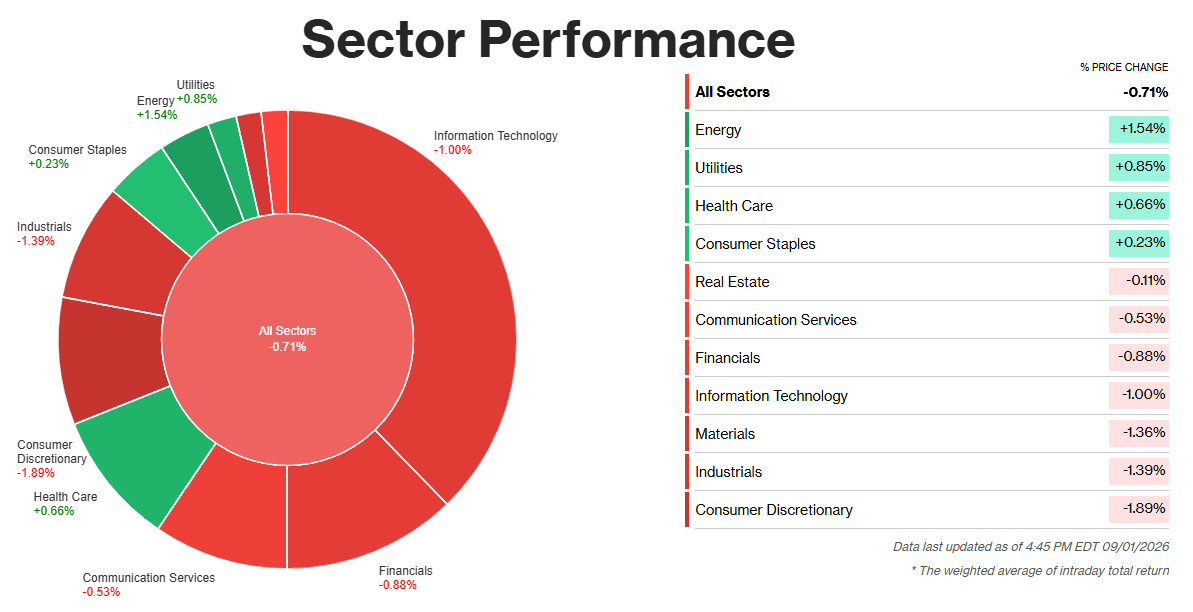
Am Dienstag hatte die Energie den Platz ganz für sich: Sie stieg um 1,54%, nachdem US-Kräfte iranische Ziele nahe der Straße von Hormus angegriffen und die Rohölpreise deutlich nach oben geschoben hatten. WTI schloss mit einem Plus von mehr als 5%, Brent zog knapp hinterher — und die Auswirkungen auf die Margen der Produzenten waren fast sofort sichtbar: Chevron gehörte zu den stärkeren Blue-Chip-Namen des Tages. Das alles ist im Grunde nichts Neues. Energie hat in diesem Jahr jeden anderen S&P-500-Sektor überholt, und der Sprung in der geopolitischen Risikoprämie am Dienstag verlängerte nur einen Handel, der bereits seit dem Frühjahr läuft.
Die übrigen Gewinner erzählten eine andere Geschichte. Versorger gewannen 0,85% und Gesundheitswesen 0,66%, und bei keiner der Bewegungen ging es viel um Rohöl. Geld, das sich während einer geopolitischen Beunruhigung defensiv positionieren will, landet tendenziell in Werten mit stabilem Cashflow und niedriger Beta — Merck und Johnson & Johnson legten beide still und leise zu und glichen damit einen Teil des Schadens anderswo im Index aus. Dass die Versorger rallyten, obwohl die Rendite der 10-jährigen US-Staatsanleihen Richtung 4,8% drückte — ein Niveau, das normalerweise eine zins-sensible Gruppe belastet — zeigt, wie stark der „Safety-Trade“ letztlich gewann.
Schlechtest-Performing-Sektoren
Der Konsumgütersektor (Consumer Discretionary) bekam das Schlimmste ab: Er fiel um 1,89% — nach unten gezogen von Amazon und Tesla, die beide um mehr als 2% nachgaben. Teures Öl wirkt ähnlich wie eine Steuer auf die Haushaltsbudgets, und die Händler ließen nicht lange auf sich warten, um die Aktien abzuwerten, die am stärksten mit diskretionären Ausgaben verbunden sind.
Die Industriewerte sanken um 1,39% und die Materialien um 1,36% — für einen verwandten, aber eigenständigen Grund: Der ISM-Manufacturing-PMI für August war auf 54,6 gesunken, nach einem fast Vier-Jahres-Hoch im Vormonat. Das ist ein Hinweis darauf, dass die Fabriktätigkeit an Schwung verliert, noch bevor steigende Energiekosten die Margen weiter unter Druck setzen. Der Rückgang von Caterpillar war der deutlichste Ausdruck dieser Belastung. Die Schwäche in keinem der beiden Sektoren wirkt wie ein isoliertes, unternehmensspezifisches Problem — sie ist breit angelegt und passt zu den Daten.