
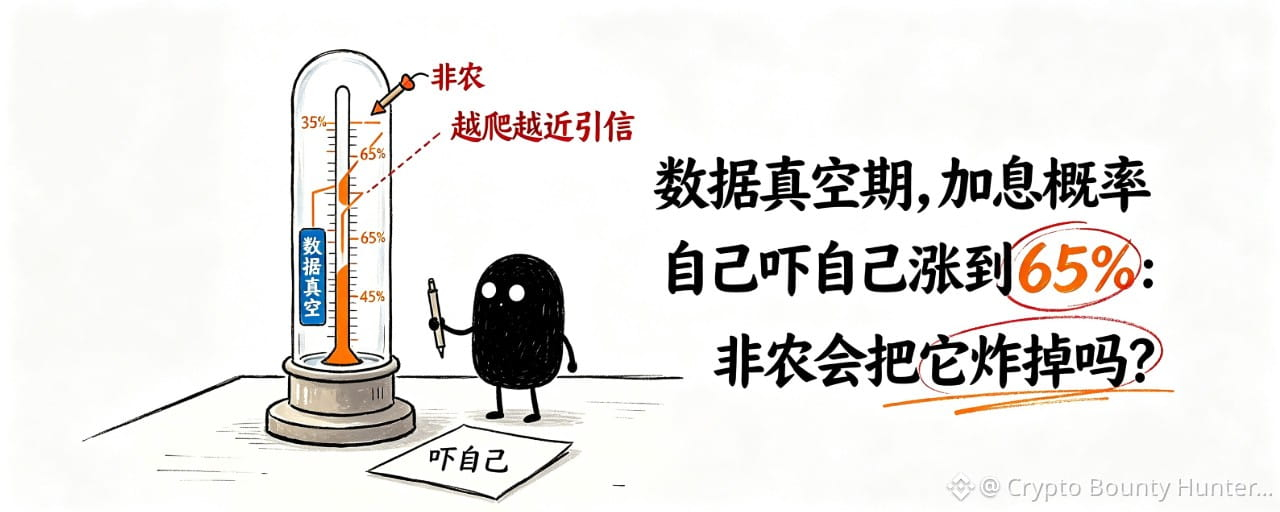
Der Nonfarm Payrolls ist noch nicht da, und auch der CPI ist noch nicht da. Aber der Markt hat die Wahrscheinlichkeit einer Zinserhöhung für September bereits auf 65,4 % geschoben. Vor einem Monat lag diese Zahl noch bei 35 %. Keine neuen Inflationsdaten, kein neuer Beschäftigungsbericht, nicht einmal eine FOMC-Sitzung. Das Einzige, was wirklich passiert ist, ist, dass Voss auf dem Jackson Hole eine Rede gehalten hat.
Dann kletterte diese Wahrscheinlichkeitskurve ganz von allein um 30 Prozentpunkte nach oben.
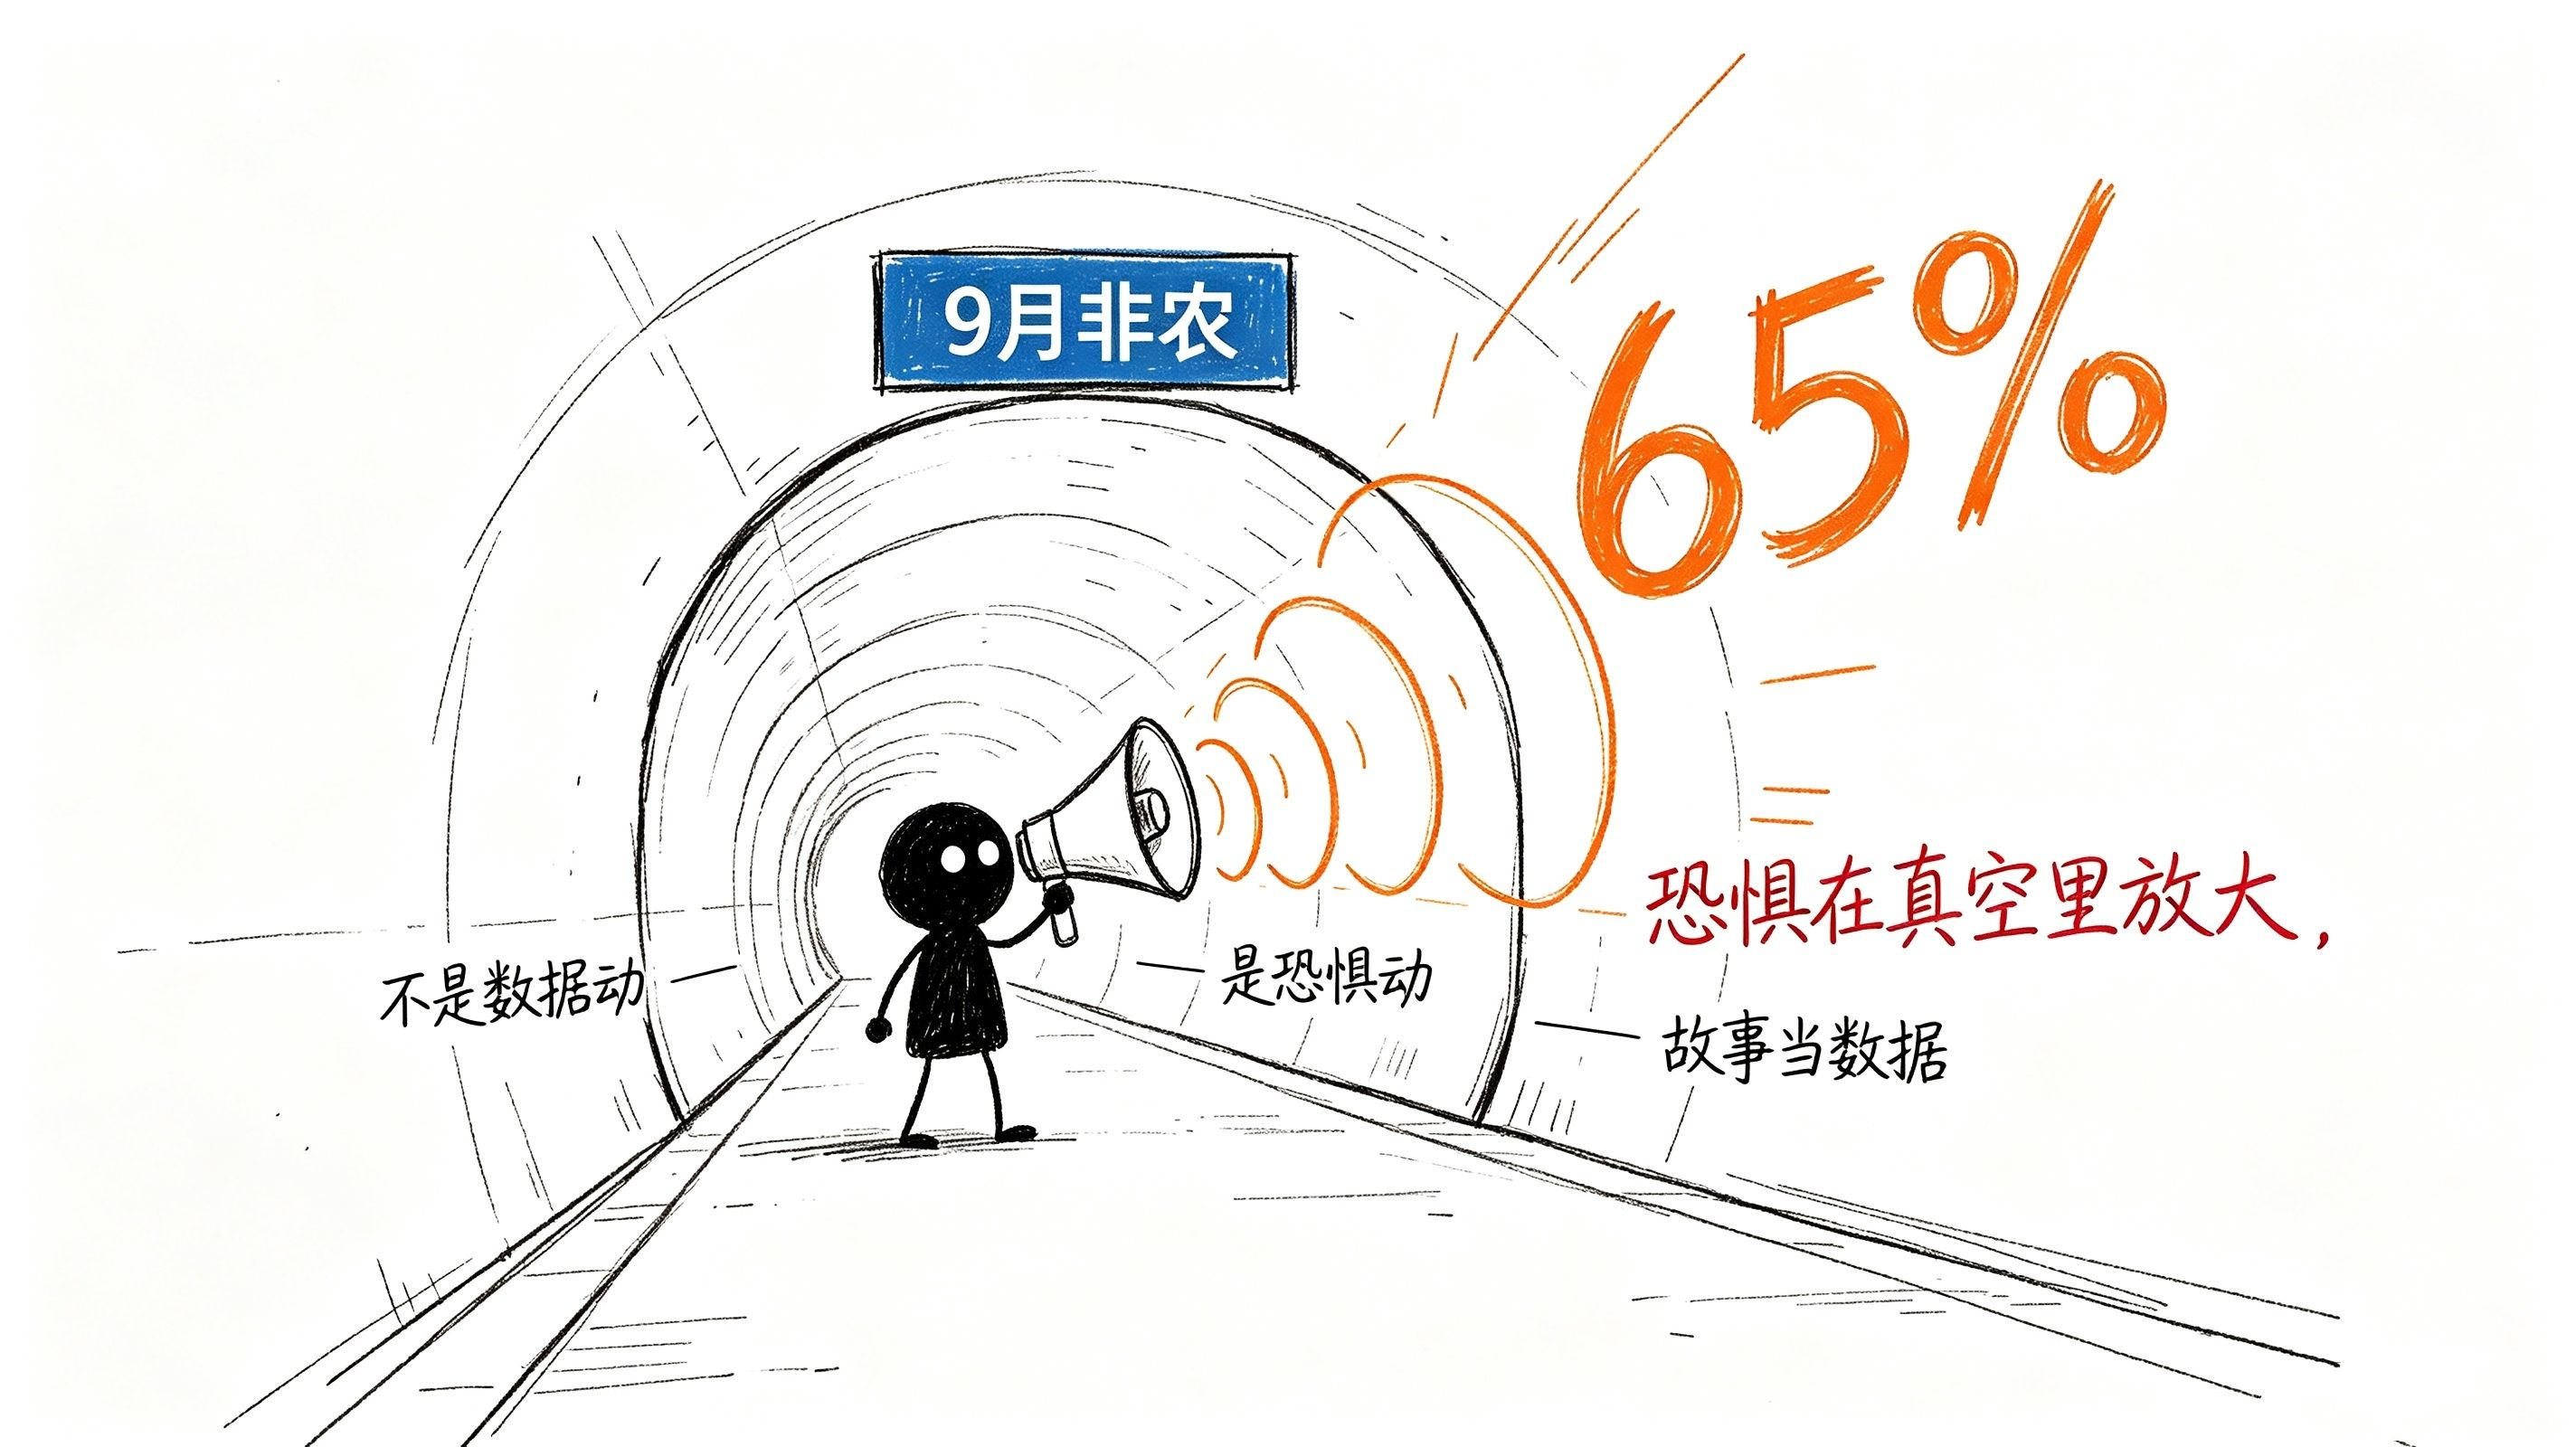
Ich schaue eine Weile auf diese Kurve – und je länger ich hinschaue, desto mehr stimmt etwas nicht: Der Markt handelt nicht „Daten“, sondern „die Angst vor Daten“. Die Wahrscheinlichkeitskurve, auf die alle starren, ist fast wie ein eigenständiges Lebewesen – sie wächst im Datenvakuum ganz von allein, und fängt dann an, die Realität zu formen.
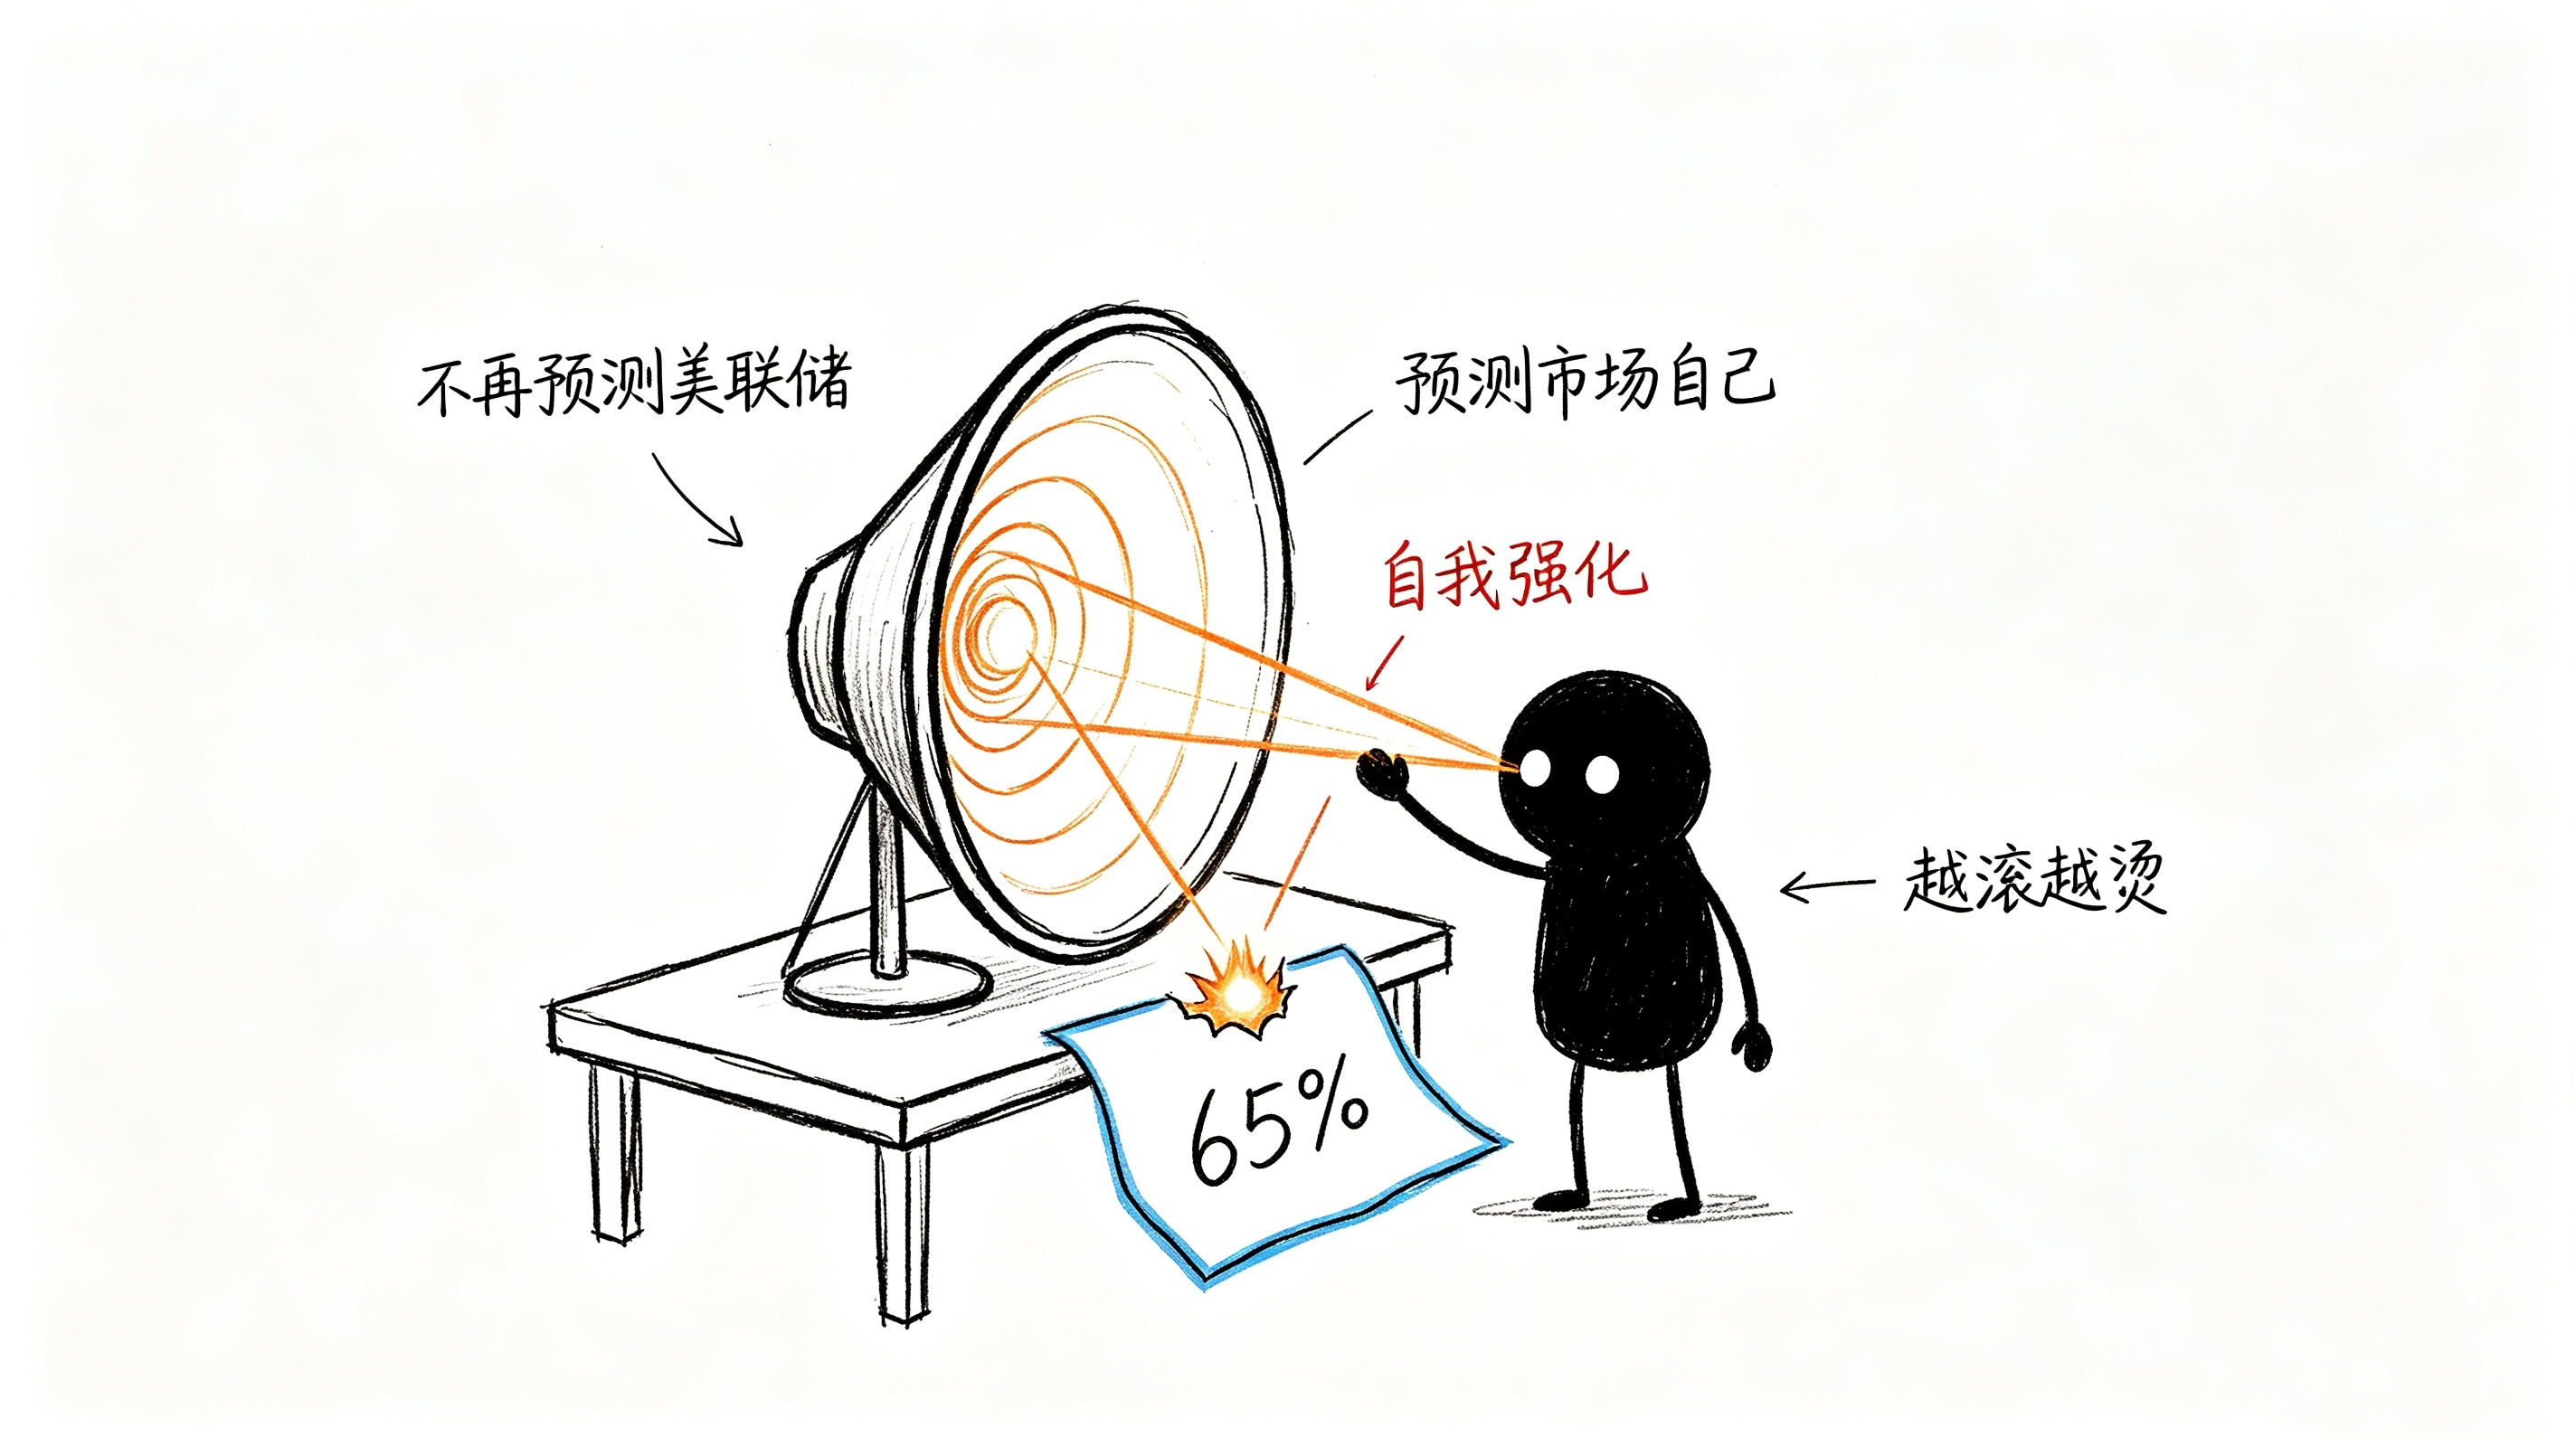
Wenn man es anders betrachtet: Die eigentliche Hauptrolle spielt weder die Fed noch Wosh, sondern diese Zinserhöhungs-Wahrscheinlichkeitskurve, die auf dem Instrument der Zins-Futures-Pricing herumhüpft. Sie klettert von 35% auf 65%, ohne neue Eingaben, nur durch eine einzige Rede. Sie ist wie ein erschrecktes Lebewesen, das nach Jackson Hole eine Stressreaktion zeigt – und sich in dieser Reaktion immer weiter selbst verstärkt. Händler sehen, dass sie steigt, also stocken sie ihre Wetten auf Zinserhöhungen auf; wenn es mehr Wetten auf Zinserhöhungen gibt, steigt sie noch mehr. Es ist längst nicht mehr „die Prognose des Marktes für das Verhalten der Fed“, sondern „die Prognose des Marktes darüber, was der Markt selbst tut“.
65% diese Zahl, eher gesagt: nicht als Vorwegnahme des Ergebnisses der FOMC-Sitzung am 17. September, sondern als eine Art Furchtpreisbildung: Was, wenn ich nicht vorher loslege und wenn dann am Donnerstag der NFP-Sprung nach oben explodiert?
65,4% – in normalem Deutsch übersetzt heißt das: Der Markt hat eine 65-prozentige Sicherheit, dass Wosh, um die Inflation zu drücken, auch dann zu Zinserhöhungen greifen wird, wenn der Arbeitsmarkt bereits schwächer geworden ist.
Achtung: Die Richtung dieses Wahrscheinlichkeitsanstiegs steht im Widerspruch zum Signal aus den Beschäftigungsdaten. Im Juli gingen die NFP um 23.000 zurück, ADP lag nur bei einer Erwartung von 47.000, und JOLTS war ebenfalls unter den Erwartungen. Nach der alten Logik müssten diese Daten eigentlich die Zinssenkungs-Erwartungen anheizen. Aber der Markt hat die alte Logik weggeworfen. Denn Wosh hat die Gewichtung neu sortiert: Inflation über Beschäftigung. Solange PCE noch bei 3,7% steckt und der Ölpreis noch über 90 USD liegt, ist ein schwächerer Arbeitsmarkt nur eine „tolerierbare“ Nebenwirkung. Der Markt hat es verstanden – und daher hat er die Begründung „Beschäftigung abkühlen“ aus dem Pricing gleich entfernt.
Daher bedeutet die echte Bedeutung von 65%: Der Markt glaubt Wosh mehr als er der Wirtschaftslogik selbst glaubt. Das ist eine Neuausrichtung des Vertrauens – Vertrauen in die „anti-Inflations-Entschlossenheit“ der Fed, stärker als Vertrauen in die „Fed wird den Arbeitsmarkt retten“-Erzählung.
Warum steigt die Wahrscheinlichkeit schon in der Datenleere so früh rasant? Weil die Datenleere die verletzlichste Phase des Marktes ist. Alle wissen, dass am Donnerstag der NFP kommt und nächste Woche der CPI – aber zwischen diesen beiden Terminen gibt es keinerlei harte Daten, um die Erwartungen zu verankern. In der Leere sind die Storys die einzigen Daten. Wosh erzählte eine Geschichte: „Die Inflation ist immer noch höher als das Ziel, daher sollte der wichtigste Fokus der Fed auf den Preisen liegen.“ Diese Geschichte war „hart genug“, also nahm die Wahrscheinlichkeitskurve genau sie als Anker – und kletterte von 35% auf 65%.
Aber die Story ist nicht die Datenwelt. Sie wird von den Daten bestätigt – oder von den Daten zerschmettert. Genau deshalb ist diese Zahl von 65% von Natur aus instabil: Sie basiert auf einer Rede, nicht auf irgendeinem statistischen Bericht. Solange die NFP am Donnerstag schwächer ausfallen als erwartet, wird der Anstieg dieser 30 Prozentpunkte davonfließen wie Sand im Wind.
Hier möchte ich eine Einschätzung abgeben: Wenn nicht sowohl die NFP als auch der CPI beide die Erwartungen übertreffen, dann wird diese 65%-Wahrscheinlichkeit in den kommenden zwei Wochen kollabieren – entweder zurück unter 40% fallen oder auf über 80% schießen. Sie kann unmöglich brav bei 65% stehenbleiben.
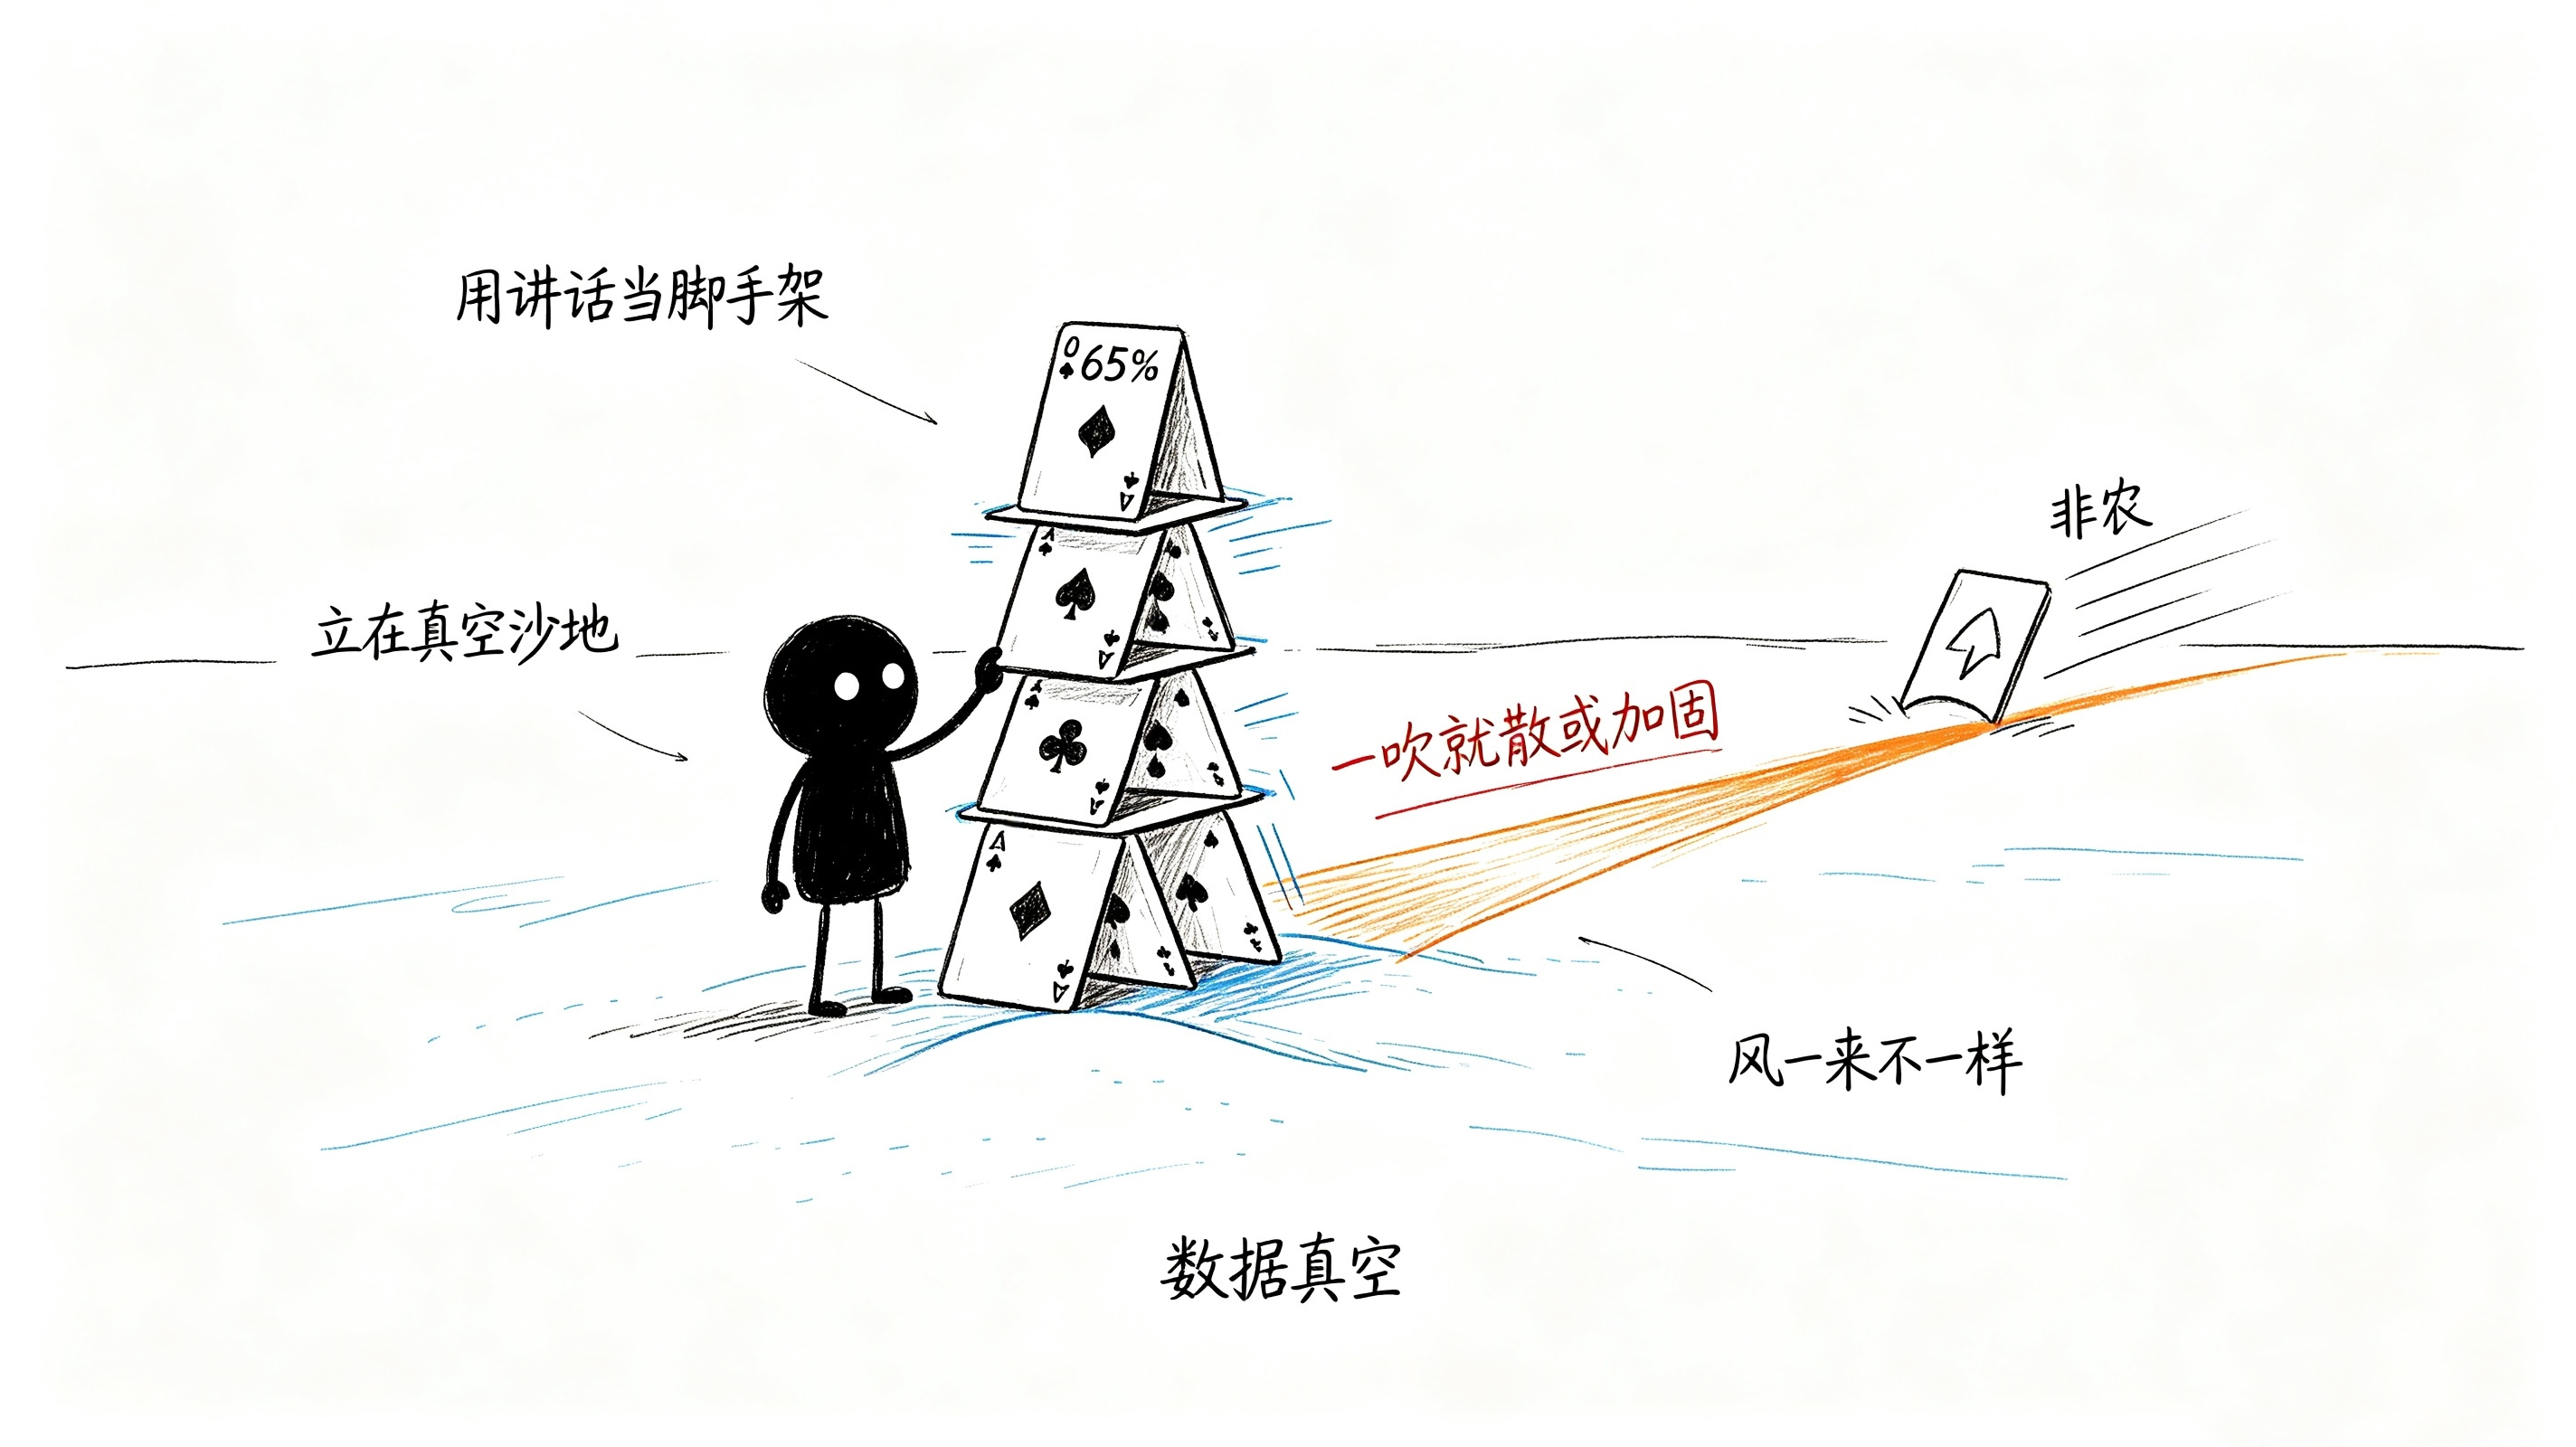
Denn das, was 65% stützt, kommt nur von Wosh’ Rede. Und die „Gültigkeitsdauer“ einer Rede läuft genau im Moment ab, in dem die NFP veröffentlicht werden. Dann muss der Markt mit harten Daten neu bewerten. Und die Richtung der harten Daten steht – zumindest derzeit – nicht auf der Seite „Zinserhöhung“. Der Arbeitsmarkt ist kalt. Die Inflation ist zwar hoch, aber PCE ist verzögert; und der Ölpreis braucht Zeit, um auf die Kerninflation durchzuschlagen. Wenn der CPI am 11. September nur „bei Null bleibt“ und nicht „wieder anzieht“, dann verliert das Argument für eine Zinserhöhung stark an Gewicht.
Darum lautet die Wahrheit dieser 65%: Es ist ein provisorischer Bau in der Datenleere, der mit einer Rede als Gerüst hochgezogen wird. Sobald die erste Welle an Daten herankommt, wird er entweder verstärkt oder weggeweht. Aber er bleibt nicht 1:1 dort stehen, wie er ist.
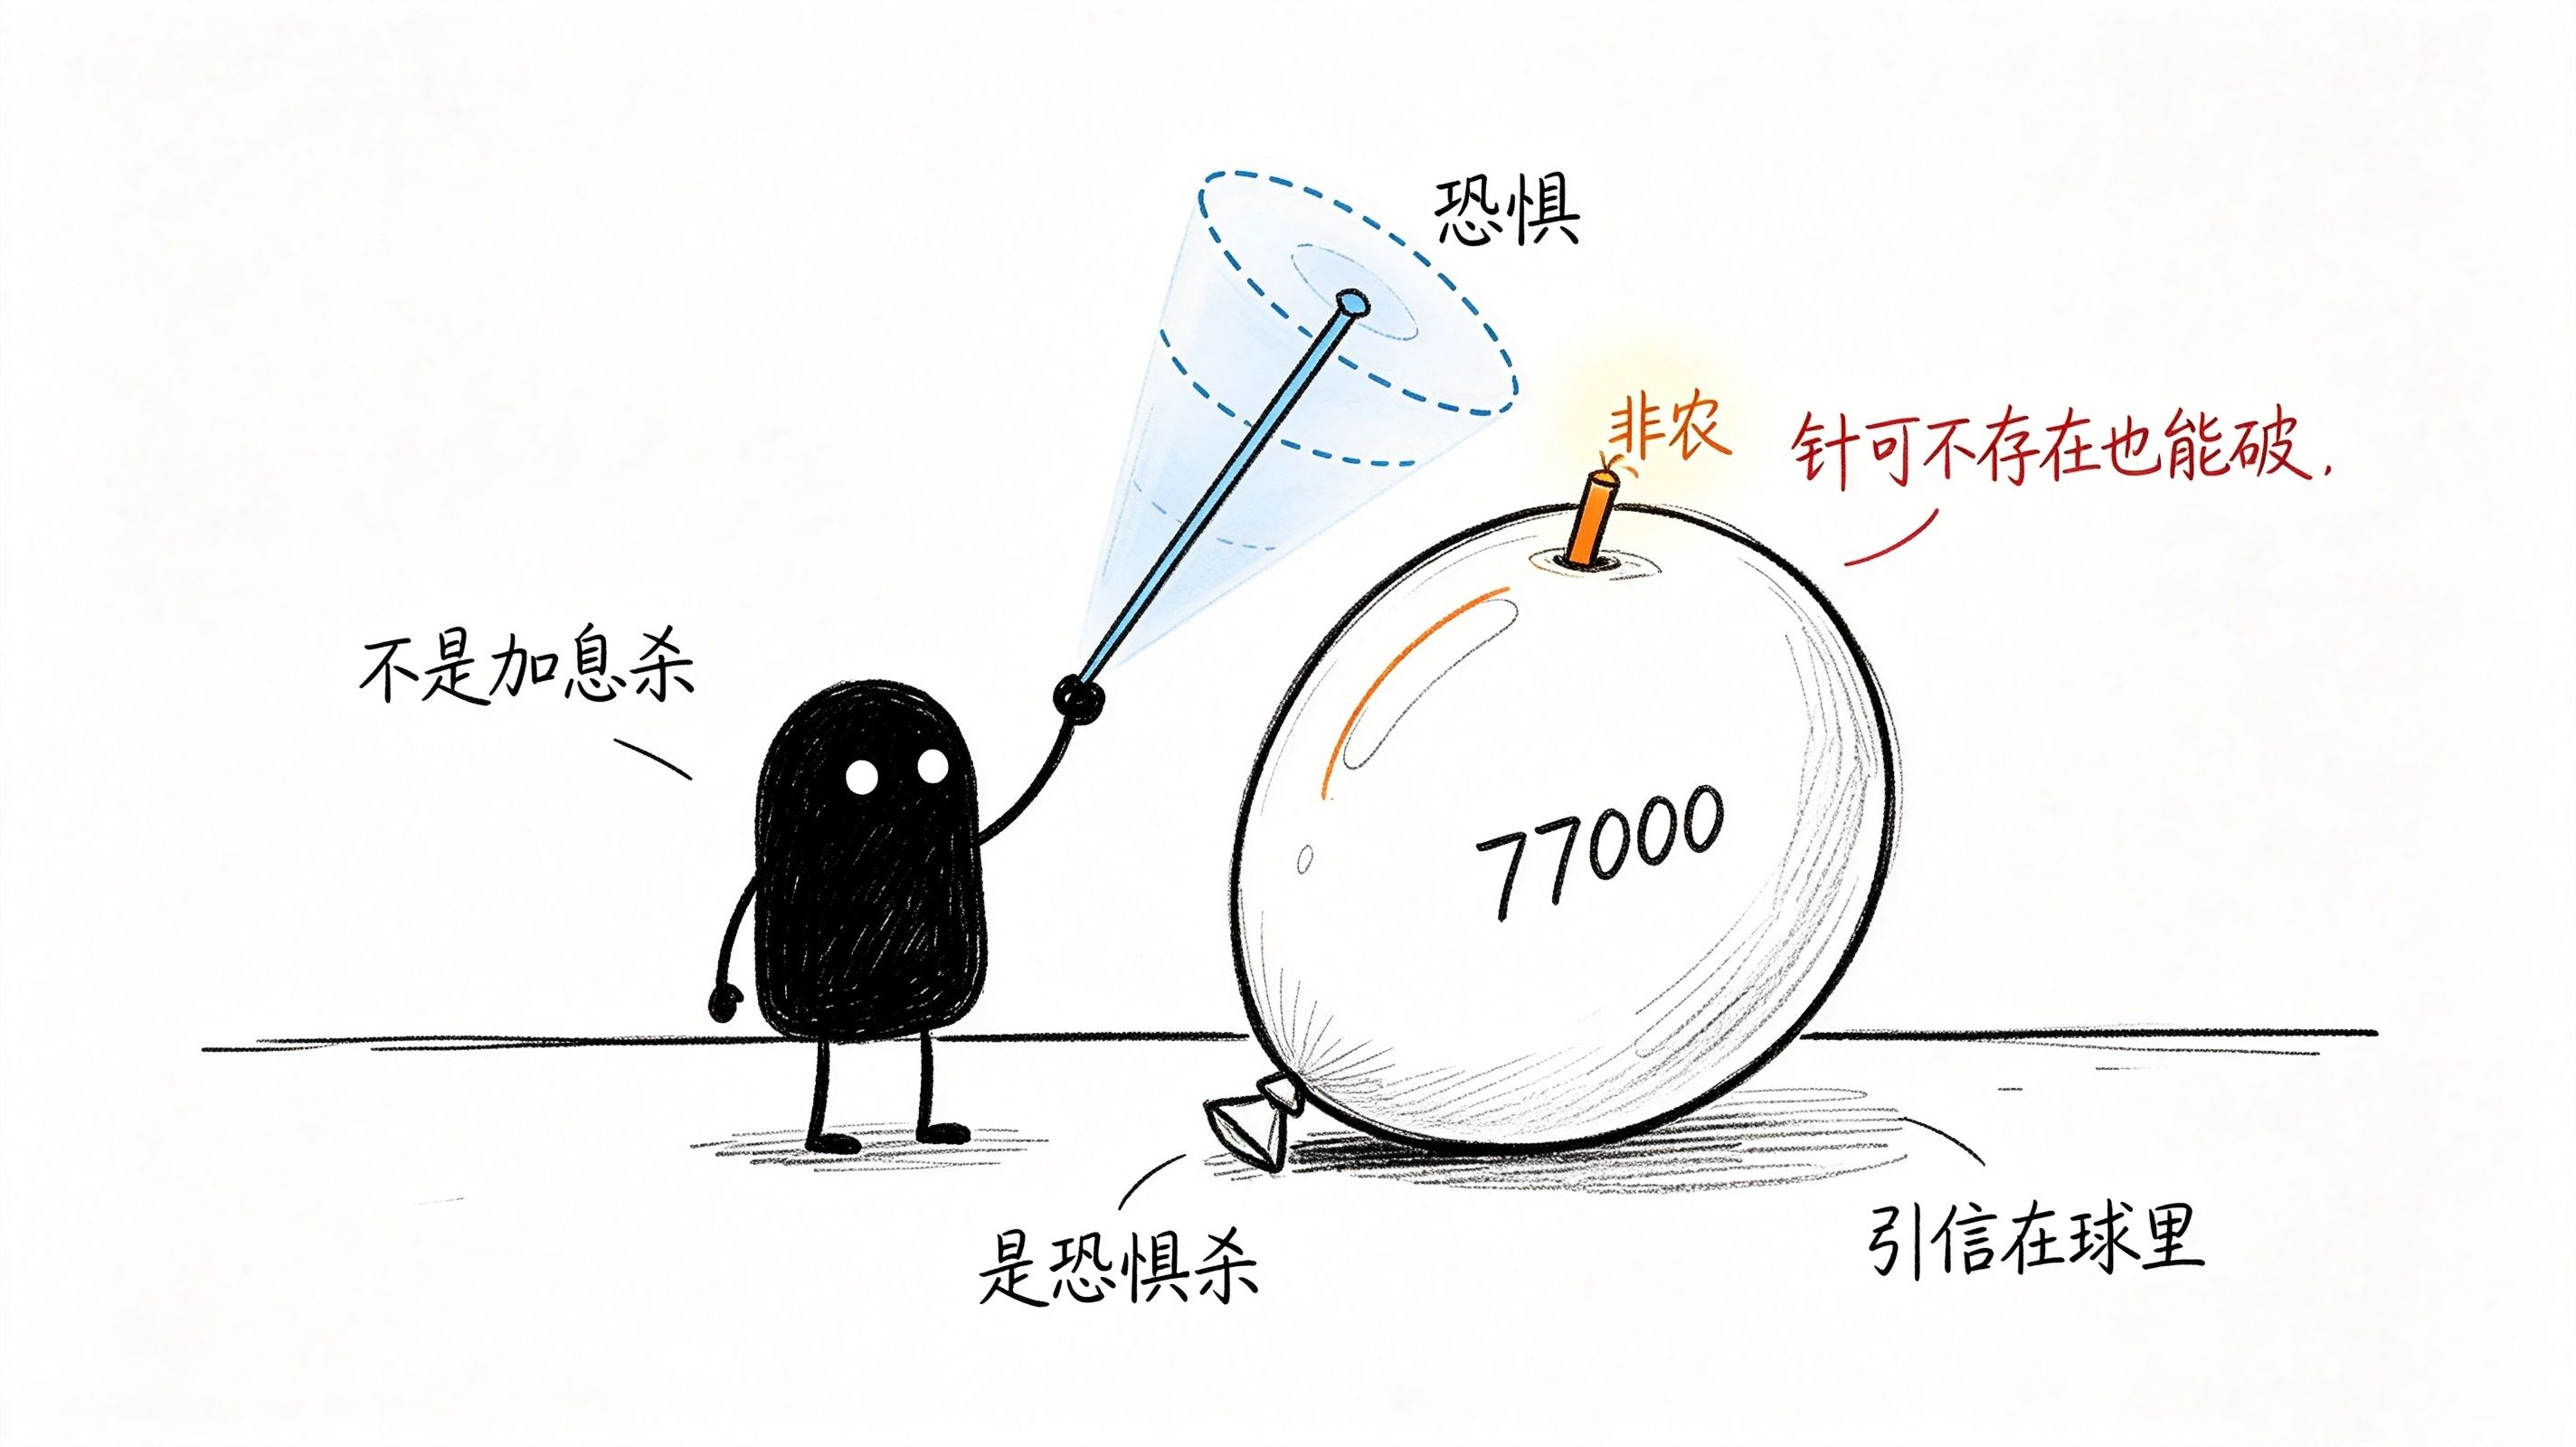
Bei Bitcoin ist es nicht die Zinserhöhung an sich, die die Marke von 77000 USD wirklich durchbricht, sondern die „Furcht vor Zinserhöhungen“. Bitcoin fiel unter 77000 USD und sank innerhalb von 24 Stunden um über 2,4%. Auf den ersten Blick wirkt es wie ein Ergebnis davon, dass die Zinserhöhungs-Erwartungen heißer werden. Aber wenn man es auseinanderbaut: Nicht die Fed hat erhöht – die „Zinserhöhung-Wahrscheinlichkeit“ ist gestiegen. Das sind zwei grundverschiedene Dinge. Das eine ist Fakt, das andere ist Stimmung. Stimmung wird vorweg eingepreist und auch vorweg wieder ausgestempelt. Wenn die NFP-Zahlen vorliegen und die Wahrscheinlichkeitskurve zusammenfällt, wird der Rebound bei Bitcoin genauso heftig sein wie der damalige Rückgang – denn die Nadel, die es durchstoßen hat, existiert an sich gar nicht: Es war nur eine Nadel, die man sich ausgedacht hatte.
Aber hier gibt es einen Punkt, der einem wirklich den Schlaf raubt: Wenn die Marktangst vor einer „hawkischen Fed“ bereits in der Datenleere vorweg auf 65% eingepreist ist – was könnte dann überhaupt noch als zusätzliche Überraschung dienen?
Wenn die NFP tatsächlich schwach ausfällt, die Wahrscheinlichkeit wieder zurücknimmt und riskante Assets aufspringen – dann ist das der Ebbe der Furcht. Wenn die NFP jedoch glänzt und die Wahrscheinlichkeit auf 80% schießt, ist der Spielraum für die Furcht bereits nicht mehr groß: zwischen 65% und 80% liegen nur 15 Prozentpunkte.
Der echte große Ausbruch von Volatilität geschieht niemals dann, wenn die Erwartungen von niedrig zu hoch gehen, sondern wenn die Erwartungen von hoch zu noch niedriger wechseln – oder von hoch widerlegt werden.
Und die NFP am Donnerstag ist genau die Zündschnur, die diese 65%-Kurve von innen zur Explosion bringen könnte.