#wti油价上涨未平仓合约收缩
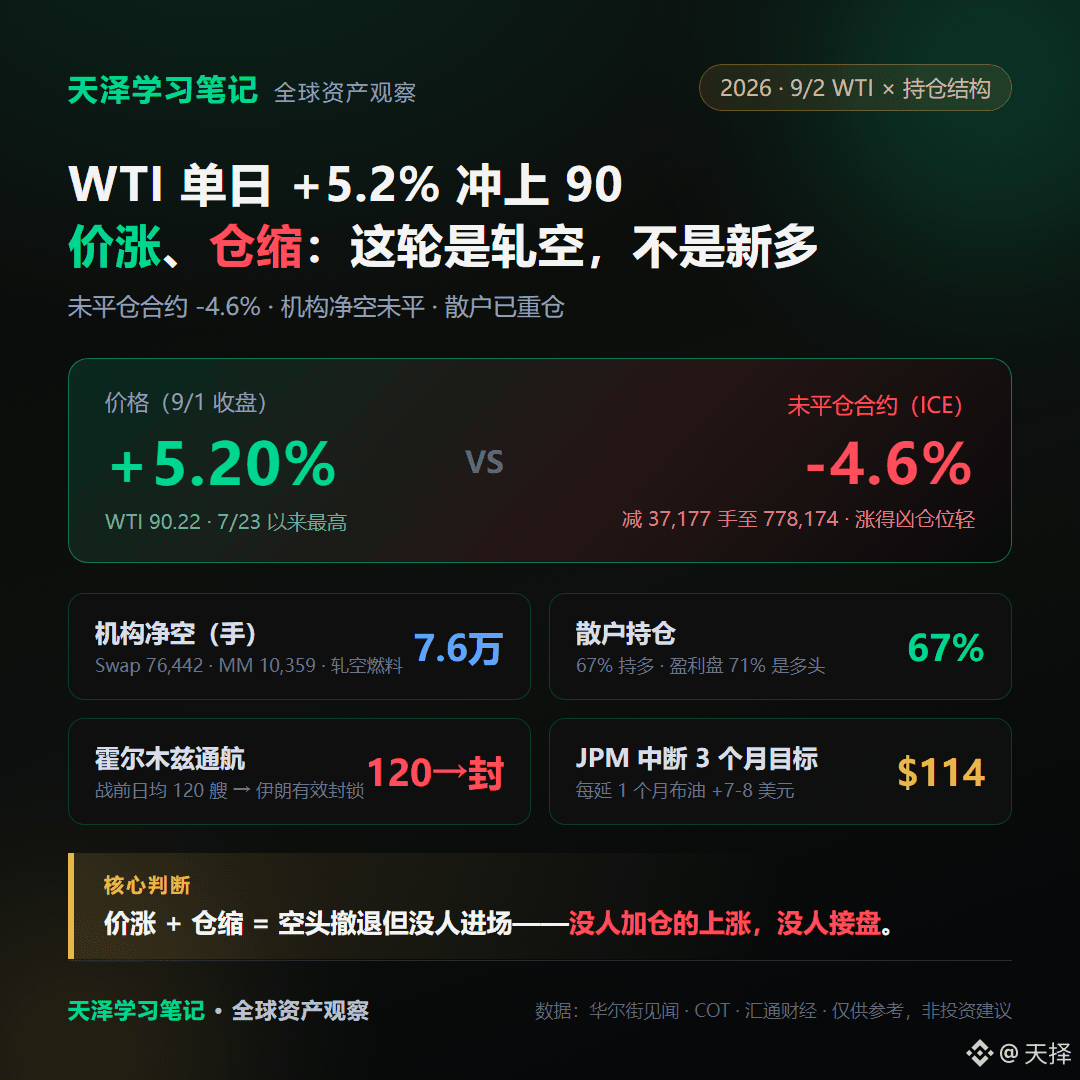
WTI steigt innerhalb eines Tages um 5,2% auf 90 – aber offene Kontrakte gingen um 4,6% zurück: Preis rauf, Positionen runter. Dieser Anstieg ist Short-Covering, nicht der Einstieg neuer Longs.
▪️ WTI-Kontrakt (Oktober) schließt mit +5,20% bei 90,22; höchster Stand seit dem 23. Juli. Am 9/2 drei starke Sitzungen in Folge im Asienhandel bis 91,80; in 6 Handelstagen gab es 5 Aufwärtstage.
▪️ ICE-Positionen (8/25): Open Interest sinkt um 37.177 Kontrakte (-4,6%) auf 778.174 – je heftiger der Anstieg, desto leichter die Positionen.
▪️ Institute sind weiterhin auf der Short-Seite: Managed Money Netto-Short 10.359 Kontrakte, Swap Dealers Netto-Short 76.442 – oberhalb liegt das ganze potenzielle Short-Squeeze-Treibstoff.
▪️ Kleinanleger sind bereits stark investiert: 67% halten Long, 71% der Gewinner sind Long – erst gehen die Privatanleger rein, die Institute warten auf das Eindecken.
Die Uneinigkeit liegt nicht darin, ob der Ölpreis steigt oder nicht, sondern ob es ein Short-Squeeze-Impuls ist oder eine Trendwende.
COT-Regelmäßigkeit: Preis steigt + OI schrumpft = Shorts ziehen sich zurück, Richtung stimmt, aber die Basis ist dünn;
Preis steigt + OI steigt = neue Gelder kommen rein; erst das gilt als Trend. Aktuell ist es eher das Erstere: Wenn der Netto-Short einmal zum Zudrücken gezwungen wird, kann 90 noch angestürmt werden – aber ohne Nachkäufe bleibt der Aufwärtsimpuls jederzeit ohne Käufer.
Mein Vorgehen: Nicht hinterherlaufen bei dem +5,2%-Short-Squeeze-Ausbruch; Rücksetzer auf 87–88 abwarten.
Bestätigung: OI-Erholung in Kombination mit dem Ausbruch über 92 – nur wenn Kurs und Positionen gemeinsam steigen, nachsetzen; sonst bei einem Rebound handeln.
JPMorgan rechnet vor: Je Monat, in dem die Abwicklung unterbrochen wird, kostet es beim Öl-Rollover zusätzlich +7–8 USD; nach drei Monaten ergibt sich ein Ziel von 114.
Aber die geopolitische Prämie kann jederzeit verdampfen – Munition parat halten.
Wetten, ob diese Bewegung ein Short-Squeeze-Impuls ist oder eine Trendwende? $CL
WTI steigt innerhalb eines Tages um 5,2% auf 90 – aber offene Kontrakte gingen um 4,6% zurück: Preis rauf, Positionen runter. Dieser Anstieg ist Short-Covering, nicht der Einstieg neuer Longs.
▪️ WTI-Kontrakt (Oktober) schließt mit +5,20% bei 90,22; höchster Stand seit dem 23. Juli. Am 9/2 drei starke Sitzungen in Folge im Asienhandel bis 91,80; in 6 Handelstagen gab es 5 Aufwärtstage.
▪️ ICE-Positionen (8/25): Open Interest sinkt um 37.177 Kontrakte (-4,6%) auf 778.174 – je heftiger der Anstieg, desto leichter die Positionen.
▪️ Institute sind weiterhin auf der Short-Seite: Managed Money Netto-Short 10.359 Kontrakte, Swap Dealers Netto-Short 76.442 – oberhalb liegt das ganze potenzielle Short-Squeeze-Treibstoff.
▪️ Kleinanleger sind bereits stark investiert: 67% halten Long, 71% der Gewinner sind Long – erst gehen die Privatanleger rein, die Institute warten auf das Eindecken.
Die Uneinigkeit liegt nicht darin, ob der Ölpreis steigt oder nicht, sondern ob es ein Short-Squeeze-Impuls ist oder eine Trendwende.
COT-Regelmäßigkeit: Preis steigt + OI schrumpft = Shorts ziehen sich zurück, Richtung stimmt, aber die Basis ist dünn;
Preis steigt + OI steigt = neue Gelder kommen rein; erst das gilt als Trend. Aktuell ist es eher das Erstere: Wenn der Netto-Short einmal zum Zudrücken gezwungen wird, kann 90 noch angestürmt werden – aber ohne Nachkäufe bleibt der Aufwärtsimpuls jederzeit ohne Käufer.
Mein Vorgehen: Nicht hinterherlaufen bei dem +5,2%-Short-Squeeze-Ausbruch; Rücksetzer auf 87–88 abwarten.
Bestätigung: OI-Erholung in Kombination mit dem Ausbruch über 92 – nur wenn Kurs und Positionen gemeinsam steigen, nachsetzen; sonst bei einem Rebound handeln.
JPMorgan rechnet vor: Je Monat, in dem die Abwicklung unterbrochen wird, kostet es beim Öl-Rollover zusätzlich +7–8 USD; nach drei Monaten ergibt sich ein Ziel von 114.
Aber die geopolitische Prämie kann jederzeit verdampfen – Munition parat halten.
Wetten, ob diese Bewegung ein Short-Squeeze-Impuls ist oder eine Trendwende? $CL