Strategie hat累计 6,35 Mrd. USD zurückgekauft STRC-Vorzugsaktien
Die Bitcoin-Treasury-Firma Strategy steht mit ihren jüngsten Maßnahmen rund um die ewigen Vorzugsaktien STRC weiterhin im Fokus des Marktes. STRC ist als Finanzierungsinstrument für variabel verzinste Vorzugsaktien positioniert, die sich möglichst nahe am Nennwert von 100 US-Dollar halten sollen. Sobald es über längere Zeit mit Abschlag am Markt gehandelt wird, wirkt sich das unmittelbar auf die Fähigkeit des Unternehmens aus, über diesen Kanal später weiteres Kapital nachzuschießen, Dividenden sowie Zinsaufwendungen auf Schulden zu bedienen und die Expansion der Bitcoin-Treasury zu stützen.
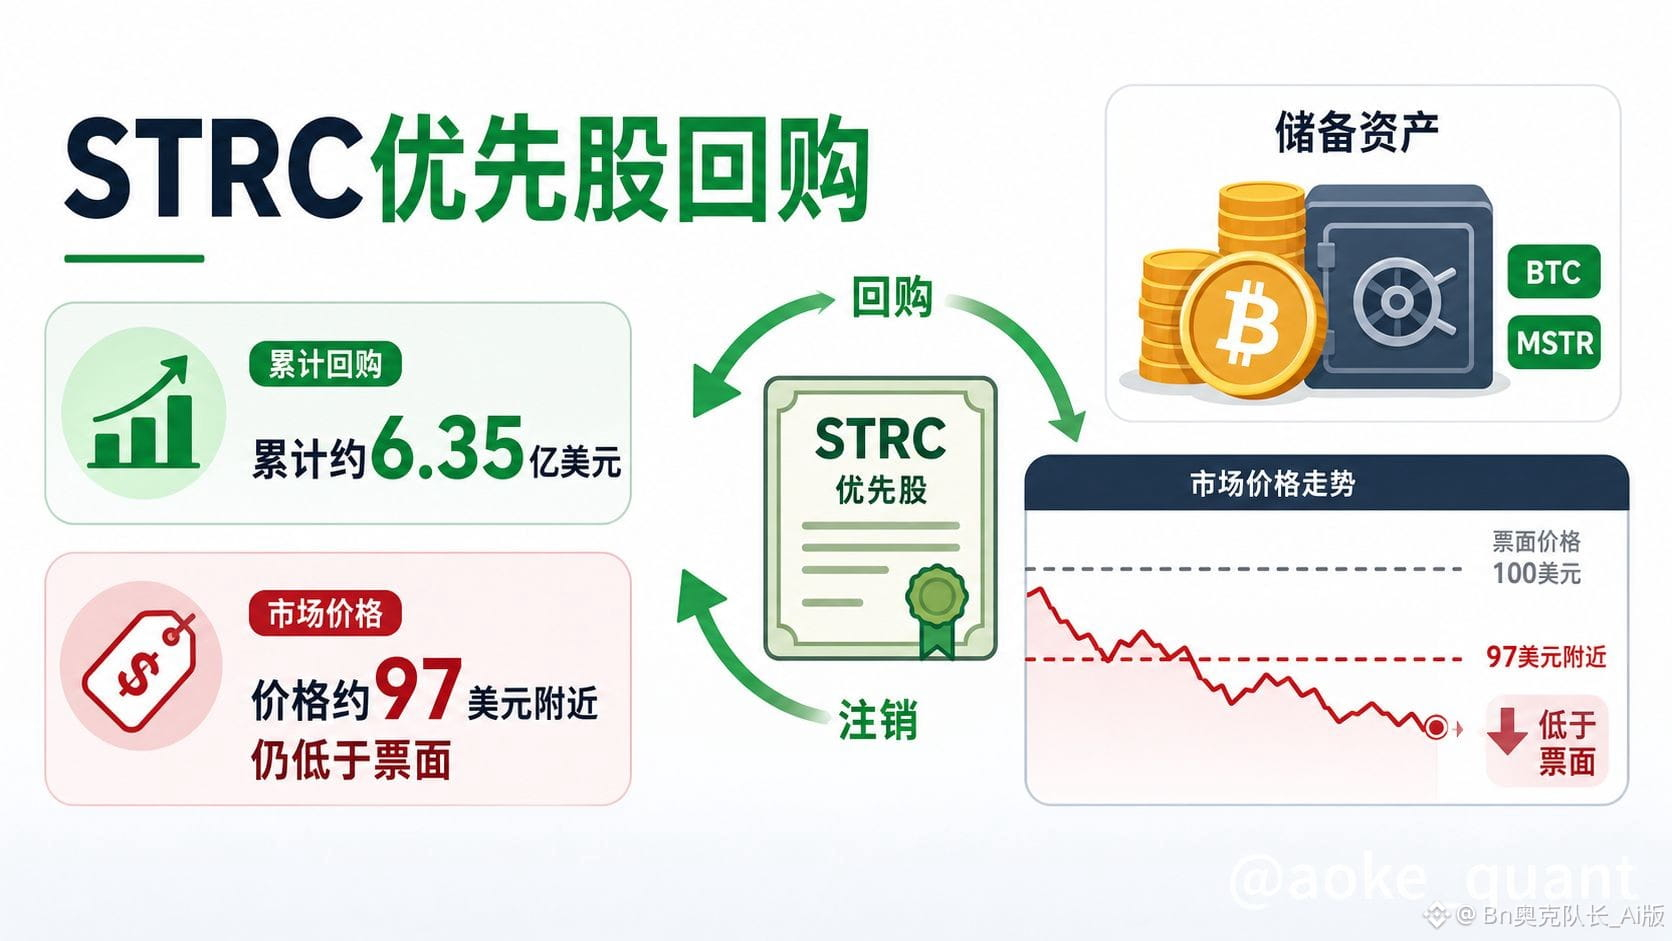
Zu den zentralen Fakten: Öffentlichen Informationen zufolge hat Strategy inzwischen insgesamt rund 635,2 Mio. USD in den Rückkauf von STRC investiert. Der neueste Rückkauf umfasst dabei etwa 151,8 Mio. USD, mit einem durchschnittlichen Ausführungspreis von rund 97,48 USD. Das entspricht einem Rückkauf von ca. 1,557 Mio. Aktien. Das Unternehmen hatte zuvor außerdem eine Rückkaufermächtigung über insgesamt rund 1 Mrd. USD. Unter dem anhaltenden Rückkaufdruck hat sich der STRC-Preis von einem Zwischentief von etwa 71 USD wieder auf rund 97,34 USD erholt; er liegt zwar weiterhin leicht unter dem Nennwert von 100 USD, der Abschlag wurde jedoch deutlich geringer. Parallel dazu kaufte das Unternehmen in dem jeweiligen Zeitraum erneut Bitcoin zurück: Vom 24. bis 30. August wurden insgesamt 4.603 BTC im Wert von rund 369,7 Mio. USD erworben, zu einem durchschnittlichen Preis von etwa 80.318 USD. Dadurch stieg der Bestand auf 845.050 Einheiten. Zudem hat das Unternehmen seine Bestände an US-Dollar-Reserven und Barmitteln gezielt aufgefüllt, um die Auszahlung der Dividenden auf Vorzugsaktien sowie ein flexibleres Kapitalmanagement zu ermöglichen.
Logisch betrachtet liegt der Kernkonflikt beim STRC-Abschlag in der Spannung zwischen blockiertem Finanzierungskanal und dem gleichzeitigen, starren Abfluss von Cashflows. Das Vorzugsaktien-System benötigt eine kontinuierliche Bedienung der Dividenden. Wenn der Marktpreis deutlich unter dem Nennwert liegt, sinkt die Attraktivität weiterer Nettoemissionen, wodurch die „Auflade“-Effizienz des Kapitalmarkts nachlässt. Strategy versucht diesem Mechanismus entgegenzuwirken, indem es einen Teil der Bitcoins verkauft, um Liquidität zu beschaffen, mithilfe von Mechanismen rund um Stammaktien US-Dollar-Reserven ergänzt, den relevanten Kapitalrahmen anpasst und gleichzeitig großvolumige STRC-Rückkäufe startet. Ziel ist, den Abschlag zu reparieren, die Finanzierungserzählung zu stabilisieren und den operativen Handlungsspielraum wiederherzustellen. Der Rückkauf selbst wirkt direkt, indem er das frei verfügbare Angebot reduziert und dem Markt eine Stützungsabsicht signalisiert. Wenn der Preis nach einem Tief wieder anzieht, werden die Beträge pro einzelner Rückkaufrunde größer; das spiegelt zugleich den Rhythmus wider, mit dem das Management die Reparatur intensiviert, wenn der Preis in die Nähe des Zielkorridors kommt.
Es ist gesondert hervorzuheben: Im Wettbewerbs- und Vergleichsmaßstab zeigen sich Unterschiede. Unter ähnlichen ewigen Vorzugsaktien-Produkten gibt es solche, die mit einer höheren annualisierten Dividendenrendite sowie häufigeren Ausschüttungen gehandelt werden und über einen Zeitraum hinweg näher am Nennwert bleiben. Dadurch ist es für ihre Emittenten tendenziell leichter, über entsprechende Emissionsarrangements Kapital zu erhalten und zusätzlich Bitcoin aufzustocken. Auf der Ebene der Stammaktien zeigt der Vergleich hingegen einen Kontrast: Während bei der betreffenden Vergleichsgesellschaft die kumulierte Kurssteigerung im Jahresverlauf positiv ausfällt, weist Strategy bei seinen Stammaktien einen Rückgang auf. Diese Vergleichsdarstellung macht deutlich, dass die Konditionen der Vorzugsaktien, die Ausschüttungsfrequenz und das Marktvertrauen in die Vermögens- und Schuldenlage des Emittenten sowie in die Zuversicht bezüglich Bitcoin-Exposure und Liquiditätspuffer gemeinsam die Geschwindigkeit der Abschlagskorrektur beeinflussen. Das lässt sich nicht einfach auf eine einzelne Rückkaufmaßnahme zurückführen.
Der Einfluss auf den Kryptomarkt zeigt sich vor allem in Stimmung und Kapitalstruktur – weniger als kurzfristige Preisvorgabe. Erstens: Wenn Strategy als großer Bitcoin-Bestandsinhaber wieder netto kaufen wird und die Cash-Puffer ausreichend sind, beeinflusst das die Einschätzung des Marktes, ob der „Unternehmens-Treasury“-Bedarf nachhaltig ist. Wenn das Unternehmen von der Veräußerung von Bitcoins zur Liquiditätsbeschaffung wieder auf die Aufstockungsseite wechselt, kann das die Sorge mindern, dass es zu passiven Veräußerungen kommt. Zweitens: Wenn STRC weiter auf den Nennwert zusteuert und stabil bleibt, könnte die Funktion der Vorzugsaktien zur späteren Refinanzierung teilweise wiederhergestellt werden – was für künftige Kapitalausgaben und die Bestandsstrategie Optionen eröffnet. Wenn eine Rückankopplung jedoch lange ausbleibt, könnte der Markt die Verlässlichkeit des „Finanzierung–Kauf von Coins“-Kreislaufs weiter infrage stellen. Drittens: Die Bewertungsdivergenz zwischen Stamm- und Vorzugsaktien fließt zurück in die Erzählung börsennotierter Unternehmen als Bitcoin-Reservewert, wodurch Investoren stärker auf die Dividendenabdeckung, die Multiplikatoren der Cash-Reserven sowie die Priorisierung zwischen Rückkäufen und Aufstockungen achten.
Die Redaktionseinschätzung lautet: Derzeit sind die erkennbaren Ergebnisse vor allem vorläufiger Natur. Der kumulierte Rückkauf von rund 6,35 Mrd. USD und der starke Kursanstieg seit den Tiefpunkten – kombiniert mit einer Verbesserung bei US-Dollar-Reserven und Cash-Positionen sowie dem erneuten Auftreten von Bitcoin-Nettoankäufen – zeigt, dass sich das Unternehmen einen Teil seiner Handlungsinitiative bei der Bewältigung des STRC-Abschlags und des Liquiditätsdrucks zurückholt. Doch Fakten sollten von Bewertungen getrennt werden: Der aktuelle STRC-Preis liegt weiterhin unter dem Nennwert. Ob er sich in der von den Führungskräften zuvor genannten Zeitspanne weiter annähert und stabil bleibt, muss durch die nächsten Trades und Offenlegungen belegt werden. Zudem verschwinden die fortlaufenden Ausschüttungspflichten bei Vorzugsaktien insgesamt nicht nur durch eine einzelne Rückkaufrunde. Vorsichtiger gelesen heißt das: Das Risiko versteckter Minen (Haftungs-/Eventualrisiken) ist zwar etwas entschärft, aber die Kapitalmaschine ist noch nicht automatisch in einen Zustand ohne Druck zurückgekehrt. In der Folge sollten vor allem der Ausführungsfortschritt der Rückkäufe, die Abweichung von STRC relativ zum Nennwert, die Abdeckung von Dividenden und Zinsen durch US-Dollar-Reserven sowie die Ressourcenverteilung des Unternehmens zwischen dem Bitcoin-Aufstocken und dem Stabilhalten der Vorzugsaktien im Blick bleiben. Den einzelnen Rückkaufgesamtbetrag sollte man nicht als Hinweis deuten, dass der Trend bereits vollständig gedreht ist.
#STRC-Rückkauf von 6,35 Mrd. USD #BTC #ETH #BNB
Die Bitcoin-Treasury-Firma Strategy steht mit ihren jüngsten Maßnahmen rund um die ewigen Vorzugsaktien STRC weiterhin im Fokus des Marktes. STRC ist als Finanzierungsinstrument für variabel verzinste Vorzugsaktien positioniert, die sich möglichst nahe am Nennwert von 100 US-Dollar halten sollen. Sobald es über längere Zeit mit Abschlag am Markt gehandelt wird, wirkt sich das unmittelbar auf die Fähigkeit des Unternehmens aus, über diesen Kanal später weiteres Kapital nachzuschießen, Dividenden sowie Zinsaufwendungen auf Schulden zu bedienen und die Expansion der Bitcoin-Treasury zu stützen.
Zu den zentralen Fakten: Öffentlichen Informationen zufolge hat Strategy inzwischen insgesamt rund 635,2 Mio. USD in den Rückkauf von STRC investiert. Der neueste Rückkauf umfasst dabei etwa 151,8 Mio. USD, mit einem durchschnittlichen Ausführungspreis von rund 97,48 USD. Das entspricht einem Rückkauf von ca. 1,557 Mio. Aktien. Das Unternehmen hatte zuvor außerdem eine Rückkaufermächtigung über insgesamt rund 1 Mrd. USD. Unter dem anhaltenden Rückkaufdruck hat sich der STRC-Preis von einem Zwischentief von etwa 71 USD wieder auf rund 97,34 USD erholt; er liegt zwar weiterhin leicht unter dem Nennwert von 100 USD, der Abschlag wurde jedoch deutlich geringer. Parallel dazu kaufte das Unternehmen in dem jeweiligen Zeitraum erneut Bitcoin zurück: Vom 24. bis 30. August wurden insgesamt 4.603 BTC im Wert von rund 369,7 Mio. USD erworben, zu einem durchschnittlichen Preis von etwa 80.318 USD. Dadurch stieg der Bestand auf 845.050 Einheiten. Zudem hat das Unternehmen seine Bestände an US-Dollar-Reserven und Barmitteln gezielt aufgefüllt, um die Auszahlung der Dividenden auf Vorzugsaktien sowie ein flexibleres Kapitalmanagement zu ermöglichen.
Logisch betrachtet liegt der Kernkonflikt beim STRC-Abschlag in der Spannung zwischen blockiertem Finanzierungskanal und dem gleichzeitigen, starren Abfluss von Cashflows. Das Vorzugsaktien-System benötigt eine kontinuierliche Bedienung der Dividenden. Wenn der Marktpreis deutlich unter dem Nennwert liegt, sinkt die Attraktivität weiterer Nettoemissionen, wodurch die „Auflade“-Effizienz des Kapitalmarkts nachlässt. Strategy versucht diesem Mechanismus entgegenzuwirken, indem es einen Teil der Bitcoins verkauft, um Liquidität zu beschaffen, mithilfe von Mechanismen rund um Stammaktien US-Dollar-Reserven ergänzt, den relevanten Kapitalrahmen anpasst und gleichzeitig großvolumige STRC-Rückkäufe startet. Ziel ist, den Abschlag zu reparieren, die Finanzierungserzählung zu stabilisieren und den operativen Handlungsspielraum wiederherzustellen. Der Rückkauf selbst wirkt direkt, indem er das frei verfügbare Angebot reduziert und dem Markt eine Stützungsabsicht signalisiert. Wenn der Preis nach einem Tief wieder anzieht, werden die Beträge pro einzelner Rückkaufrunde größer; das spiegelt zugleich den Rhythmus wider, mit dem das Management die Reparatur intensiviert, wenn der Preis in die Nähe des Zielkorridors kommt.
Es ist gesondert hervorzuheben: Im Wettbewerbs- und Vergleichsmaßstab zeigen sich Unterschiede. Unter ähnlichen ewigen Vorzugsaktien-Produkten gibt es solche, die mit einer höheren annualisierten Dividendenrendite sowie häufigeren Ausschüttungen gehandelt werden und über einen Zeitraum hinweg näher am Nennwert bleiben. Dadurch ist es für ihre Emittenten tendenziell leichter, über entsprechende Emissionsarrangements Kapital zu erhalten und zusätzlich Bitcoin aufzustocken. Auf der Ebene der Stammaktien zeigt der Vergleich hingegen einen Kontrast: Während bei der betreffenden Vergleichsgesellschaft die kumulierte Kurssteigerung im Jahresverlauf positiv ausfällt, weist Strategy bei seinen Stammaktien einen Rückgang auf. Diese Vergleichsdarstellung macht deutlich, dass die Konditionen der Vorzugsaktien, die Ausschüttungsfrequenz und das Marktvertrauen in die Vermögens- und Schuldenlage des Emittenten sowie in die Zuversicht bezüglich Bitcoin-Exposure und Liquiditätspuffer gemeinsam die Geschwindigkeit der Abschlagskorrektur beeinflussen. Das lässt sich nicht einfach auf eine einzelne Rückkaufmaßnahme zurückführen.
Der Einfluss auf den Kryptomarkt zeigt sich vor allem in Stimmung und Kapitalstruktur – weniger als kurzfristige Preisvorgabe. Erstens: Wenn Strategy als großer Bitcoin-Bestandsinhaber wieder netto kaufen wird und die Cash-Puffer ausreichend sind, beeinflusst das die Einschätzung des Marktes, ob der „Unternehmens-Treasury“-Bedarf nachhaltig ist. Wenn das Unternehmen von der Veräußerung von Bitcoins zur Liquiditätsbeschaffung wieder auf die Aufstockungsseite wechselt, kann das die Sorge mindern, dass es zu passiven Veräußerungen kommt. Zweitens: Wenn STRC weiter auf den Nennwert zusteuert und stabil bleibt, könnte die Funktion der Vorzugsaktien zur späteren Refinanzierung teilweise wiederhergestellt werden – was für künftige Kapitalausgaben und die Bestandsstrategie Optionen eröffnet. Wenn eine Rückankopplung jedoch lange ausbleibt, könnte der Markt die Verlässlichkeit des „Finanzierung–Kauf von Coins“-Kreislaufs weiter infrage stellen. Drittens: Die Bewertungsdivergenz zwischen Stamm- und Vorzugsaktien fließt zurück in die Erzählung börsennotierter Unternehmen als Bitcoin-Reservewert, wodurch Investoren stärker auf die Dividendenabdeckung, die Multiplikatoren der Cash-Reserven sowie die Priorisierung zwischen Rückkäufen und Aufstockungen achten.
Die Redaktionseinschätzung lautet: Derzeit sind die erkennbaren Ergebnisse vor allem vorläufiger Natur. Der kumulierte Rückkauf von rund 6,35 Mrd. USD und der starke Kursanstieg seit den Tiefpunkten – kombiniert mit einer Verbesserung bei US-Dollar-Reserven und Cash-Positionen sowie dem erneuten Auftreten von Bitcoin-Nettoankäufen – zeigt, dass sich das Unternehmen einen Teil seiner Handlungsinitiative bei der Bewältigung des STRC-Abschlags und des Liquiditätsdrucks zurückholt. Doch Fakten sollten von Bewertungen getrennt werden: Der aktuelle STRC-Preis liegt weiterhin unter dem Nennwert. Ob er sich in der von den Führungskräften zuvor genannten Zeitspanne weiter annähert und stabil bleibt, muss durch die nächsten Trades und Offenlegungen belegt werden. Zudem verschwinden die fortlaufenden Ausschüttungspflichten bei Vorzugsaktien insgesamt nicht nur durch eine einzelne Rückkaufrunde. Vorsichtiger gelesen heißt das: Das Risiko versteckter Minen (Haftungs-/Eventualrisiken) ist zwar etwas entschärft, aber die Kapitalmaschine ist noch nicht automatisch in einen Zustand ohne Druck zurückgekehrt. In der Folge sollten vor allem der Ausführungsfortschritt der Rückkäufe, die Abweichung von STRC relativ zum Nennwert, die Abdeckung von Dividenden und Zinsen durch US-Dollar-Reserven sowie die Ressourcenverteilung des Unternehmens zwischen dem Bitcoin-Aufstocken und dem Stabilhalten der Vorzugsaktien im Blick bleiben. Den einzelnen Rückkaufgesamtbetrag sollte man nicht als Hinweis deuten, dass der Trend bereits vollständig gedreht ist.
#STRC-Rückkauf von 6,35 Mrd. USD #BTC #ETH #BNB