Ich glaube, in dieser KI-Chip-Runde sind noch zwei Unternehmen von vielen Privatanlegern unterschätzt worden: $SNPS und $CDNS. Du musst nicht darauf setzen, dass entweder Nvidia $INTCB , $AMDB oder $GOOGLB TPU am Ende gewinnt—solange alle weiter daran arbeiten, noch komplexere Chips zu bauen, müssen diese beiden Unternehmen im Grunde Gebühren kassieren.
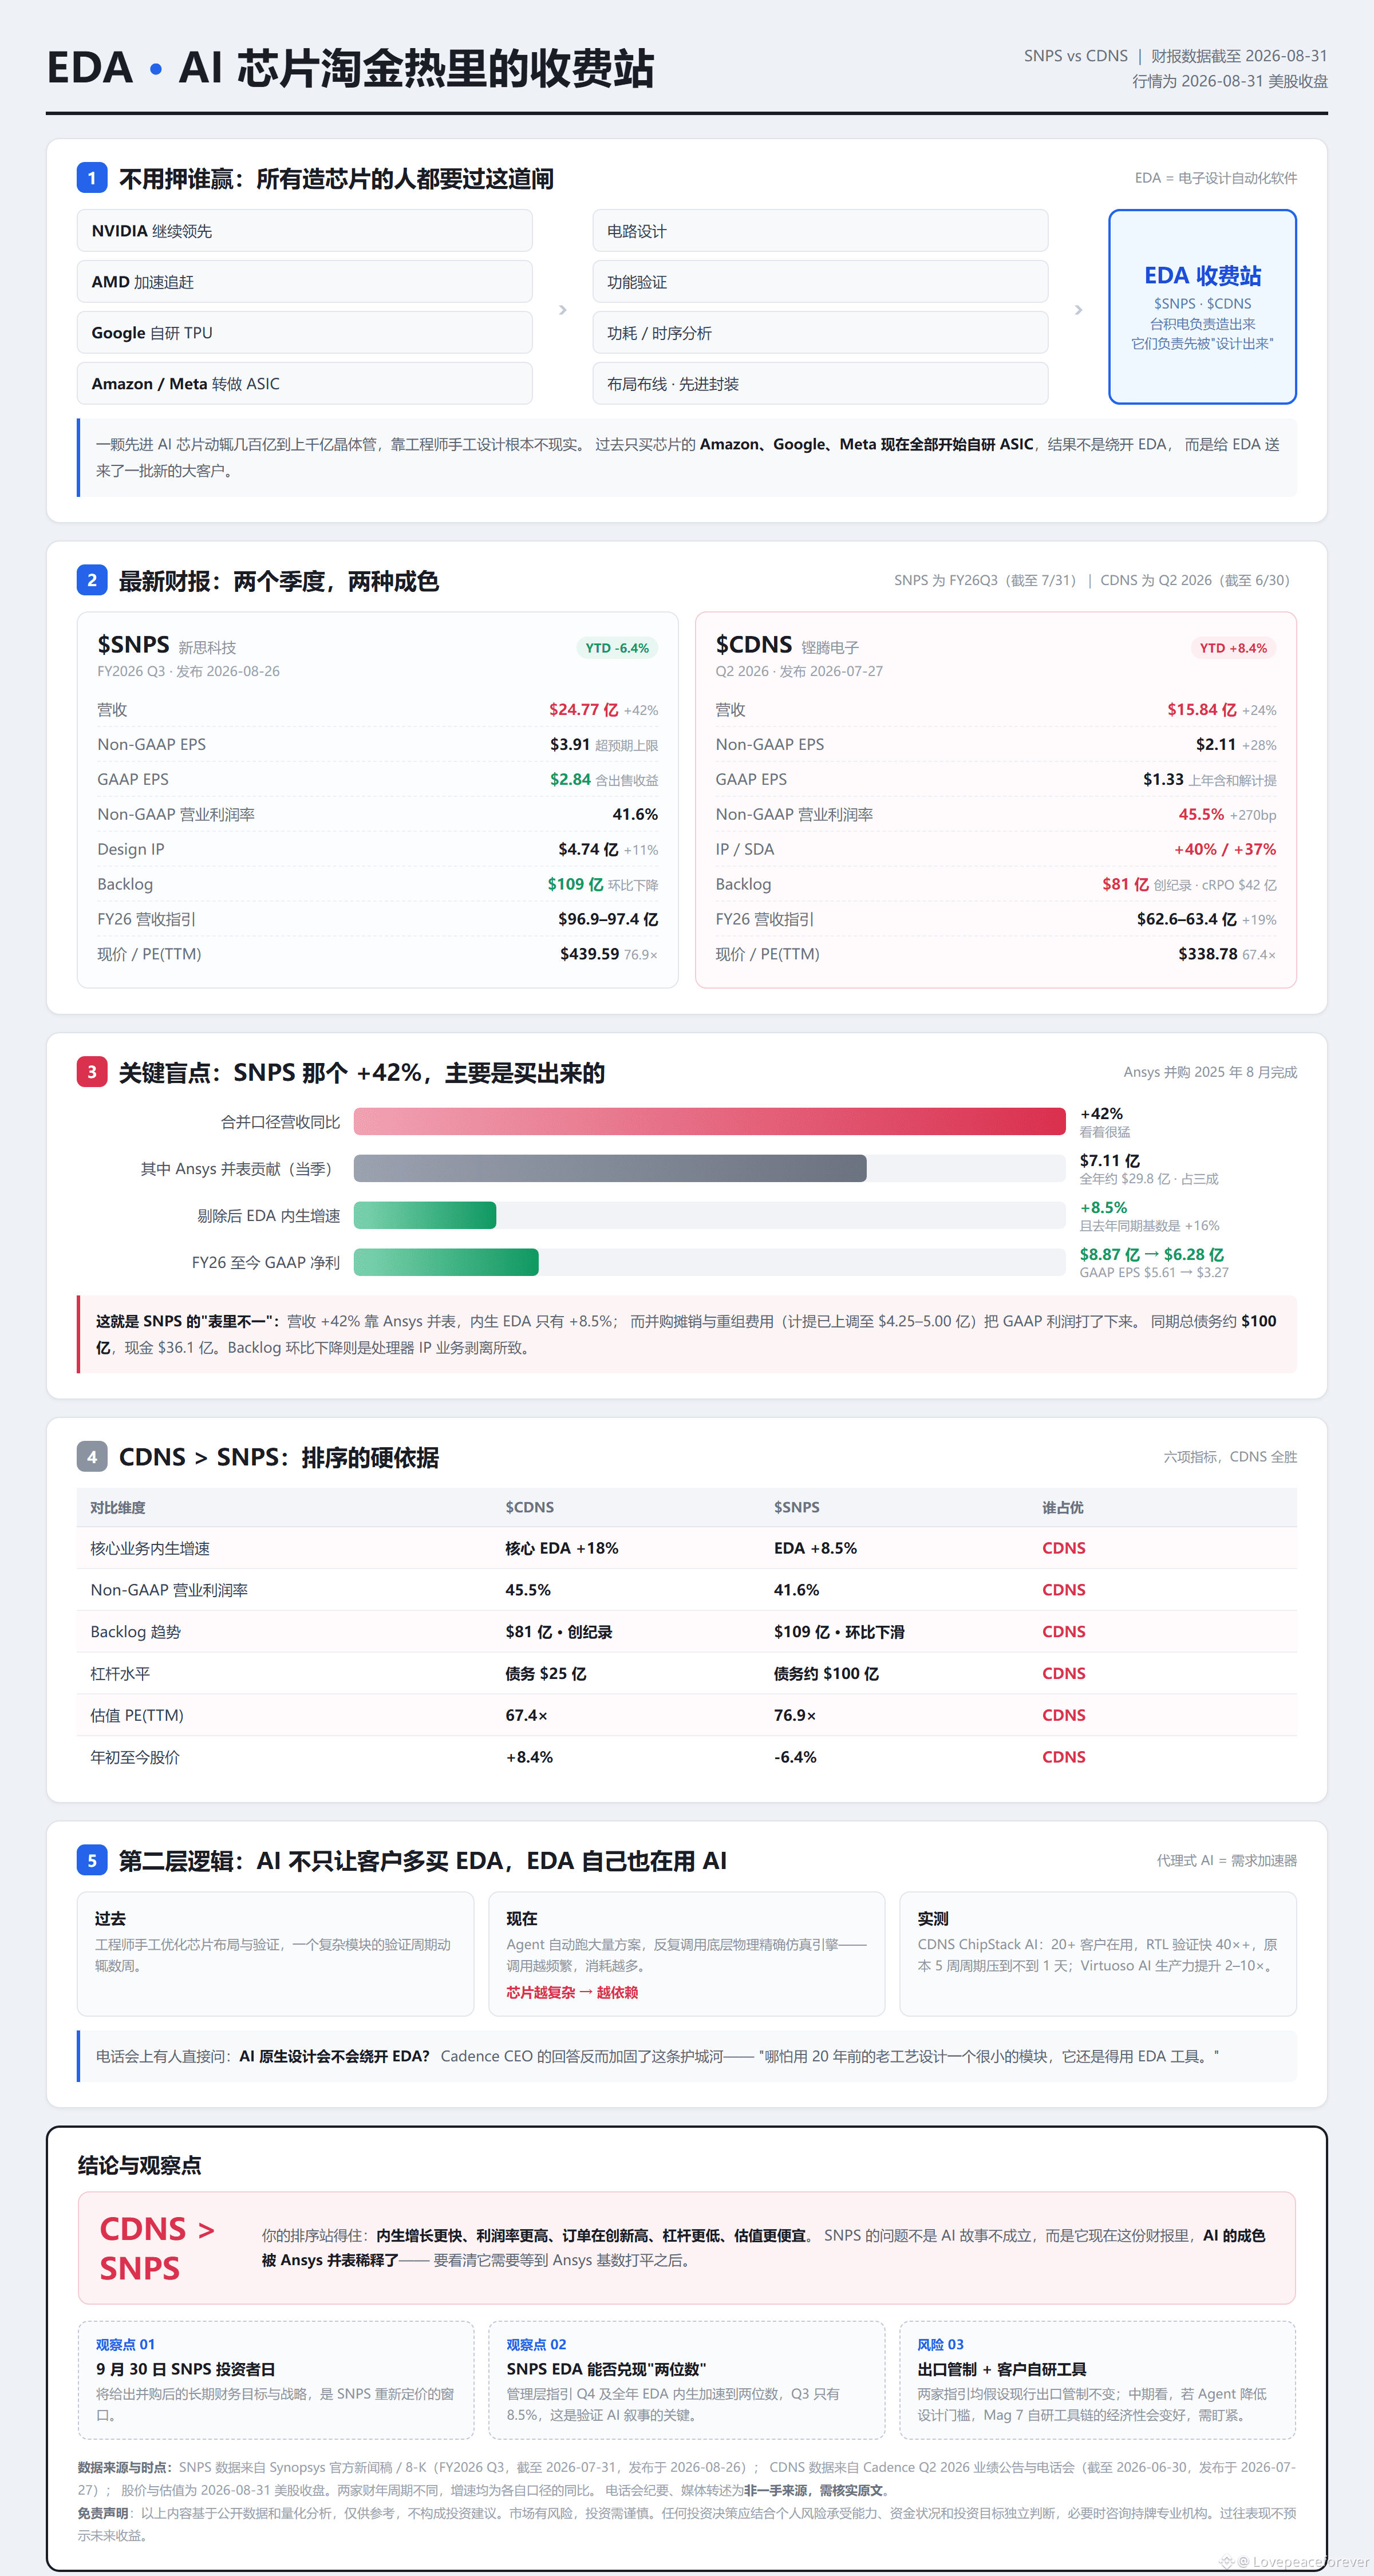
Was sie machen, nennt sich EDA (Software für Electronic Design Automation). Heute hat ein moderner KI-Chip schnell mehrere hundert Milliarden bis hin zu tausend Milliarden Transistoren—Handarbeit durch Ingenieure ist dabei einfach nicht realistisch. Fast alles läuft über EDA: vom Schaltungsentwurf, über Verifikation und Leistungs-/Stromverbrauchs-Analyse bis hin zu Chip-Layout und Advanced Packaging. Ganz einfach: TSMC stellt den Chip her, während SNPS/CDNS dafür sorgen, dass Ingenieure diesen Chip zuerst „designen“ können.
Letzte Nacht hat
#SNPS
mit den Quartalszahlen dieses Logik-„Teststück“ genau bestätigt: Umsatz im Q3 24,77 Mrd. US-Dollar, im Jahresvergleich +42%, besser als die Markterwartung; bereinigtes EPS 3,91 US-Dollar, ebenfalls über den Erwartungen. Das Unternehmen hat seine Umsatzprognose für das Gesamtjahr erneut angehoben, auf etwa 97,15 Mrd. US-Dollar. CFO sagt direkt, dass das Chip-Design-Umfeld aktuell sehr stark ist—der wichtigste Treiber ist KI. Amazon, Google und sogar Meta, die früher hauptsächlich Chips gekauft haben, fangen inzwischen alle an, eigene ASICs zu designen. Das sorgt jedoch überraschenderweise dafür, dass EDA eine Reihe neuer Großkunden bekommt.
Auf der anderen Seite hat
#CDNS
im Q2 mit einem Umsatz von 15,84 Mrd. US-Dollar (+ca. 24% YoY) geliefert; der Backlog liegt bereits bei einem Rekord von 81 Mrd. US-Dollar. Der Kernumsatz aus EDA wächst um 18%. Außerdem hat das Unternehmen die Prognose für das Gesamtjahreswachstum auf 19% erhöht. Noch interessanter: KI lässt Kunden nicht nur mehr #EDA kaufen—auch EDA selbst nutzt inzwischen KI. Früher brauchten Ingenieure möglicherweise Wochen, um Chip-Layouts zu optimieren. Jetzt können Agenten automatisch viele Lösungen durchlaufen. Je komplexer der Chip, desto stärker sind Kunden wiederum auf diese Tools angewiesen.
Daher finde ich, dass EDA eine sehr angenehme Investment-Logik hat: NVDA gewinnt—sie verdienen; AMD holt auf—sie verdienen; Google und Amazon bauen verrückt ihre eigenen ASICs—sie verdienen trotzdem. Je intensiver der Wettbewerb bei KI-Chips wird, je schneller die Iterationen, je komplexer Advanced Packaging wird, desto wichtiger wird die Rolle von EDA. Das ist ein bisschen wie Goldrausch: Man wettet dort nicht darauf, wer am Ende als Letzter das Gold findet, sondern man kontrolliert die Tools und „Gebührenstationen“, die alle Goldsucher zwangsläufig passieren müssen.
Wenn ich ranken müsste, wäre ich aktuell bei
$CDNS> $SNPS
Was sie machen, nennt sich EDA (Software für Electronic Design Automation). Heute hat ein moderner KI-Chip schnell mehrere hundert Milliarden bis hin zu tausend Milliarden Transistoren—Handarbeit durch Ingenieure ist dabei einfach nicht realistisch. Fast alles läuft über EDA: vom Schaltungsentwurf, über Verifikation und Leistungs-/Stromverbrauchs-Analyse bis hin zu Chip-Layout und Advanced Packaging. Ganz einfach: TSMC stellt den Chip her, während SNPS/CDNS dafür sorgen, dass Ingenieure diesen Chip zuerst „designen“ können.
Letzte Nacht hat
#SNPS
mit den Quartalszahlen dieses Logik-„Teststück“ genau bestätigt: Umsatz im Q3 24,77 Mrd. US-Dollar, im Jahresvergleich +42%, besser als die Markterwartung; bereinigtes EPS 3,91 US-Dollar, ebenfalls über den Erwartungen. Das Unternehmen hat seine Umsatzprognose für das Gesamtjahr erneut angehoben, auf etwa 97,15 Mrd. US-Dollar. CFO sagt direkt, dass das Chip-Design-Umfeld aktuell sehr stark ist—der wichtigste Treiber ist KI. Amazon, Google und sogar Meta, die früher hauptsächlich Chips gekauft haben, fangen inzwischen alle an, eigene ASICs zu designen. Das sorgt jedoch überraschenderweise dafür, dass EDA eine Reihe neuer Großkunden bekommt.
Auf der anderen Seite hat
#CDNS
im Q2 mit einem Umsatz von 15,84 Mrd. US-Dollar (+ca. 24% YoY) geliefert; der Backlog liegt bereits bei einem Rekord von 81 Mrd. US-Dollar. Der Kernumsatz aus EDA wächst um 18%. Außerdem hat das Unternehmen die Prognose für das Gesamtjahreswachstum auf 19% erhöht. Noch interessanter: KI lässt Kunden nicht nur mehr #EDA kaufen—auch EDA selbst nutzt inzwischen KI. Früher brauchten Ingenieure möglicherweise Wochen, um Chip-Layouts zu optimieren. Jetzt können Agenten automatisch viele Lösungen durchlaufen. Je komplexer der Chip, desto stärker sind Kunden wiederum auf diese Tools angewiesen.
Daher finde ich, dass EDA eine sehr angenehme Investment-Logik hat: NVDA gewinnt—sie verdienen; AMD holt auf—sie verdienen; Google und Amazon bauen verrückt ihre eigenen ASICs—sie verdienen trotzdem. Je intensiver der Wettbewerb bei KI-Chips wird, je schneller die Iterationen, je komplexer Advanced Packaging wird, desto wichtiger wird die Rolle von EDA. Das ist ein bisschen wie Goldrausch: Man wettet dort nicht darauf, wer am Ende als Letzter das Gold findet, sondern man kontrolliert die Tools und „Gebührenstationen“, die alle Goldsucher zwangsläufig passieren müssen.
Wenn ich ranken müsste, wäre ich aktuell bei
$CDNS> $SNPS