Sol

Veröffentlichen
顾俊eth
·
--
BärischNächste Woche geht es wieder los mit dem „Daten sprechen lassen“-Ansatz.
Gerade erst ist der Jackson Hole vorbei – Wash zeigte dabei eindeutig eine hawkische Haltung. Die Markterwartung für eine Zinserhöhung im September ist von zuvor über 30% auf inzwischen fast 60% hochgeklettert. Zuerst bewegten sich der US-Dollar und die Renditen US-amerikanischer Staatsanleihen. Gold, der Nasdaq-Index und BTC stehen dagegen unter Druck – dieses Signal ist eigentlich schon sehr klar.
Wirklich entscheidend ist jetzt nicht, ob im September eine Zinserhöhung kommt oder nicht, sondern ob der Nonfarm am Freitag nächster Woche diese Erwartung bestätigt.
Derzeit rechnet der Markt damit, dass die Beschäftigung im August um etwa 580.000 steigt und die Arbeitslosenquote bei 4,1% liegt. Diese Zahl allein ist nicht besonders stark. Wenn sich die Beschäftigung weiter abschwächt, könnte der Markt wieder verstärkt auf „keine Zinserhöhung“ setzen; aber wenn Nonfarm und Lohndaten stärker ausfallen als erwartet, könnten die Zinserhöhungserwartungen für September weiter nach oben gehen.
Außerdem ist dieser Nonfarm diesmal vergleichsweise besonders: Es ist die letzte Nonfarm-Datenveröffentlichung vor der Zinsentscheidung im September. Im Grunde ist es im Fed-Handbuch die letzte Karte.
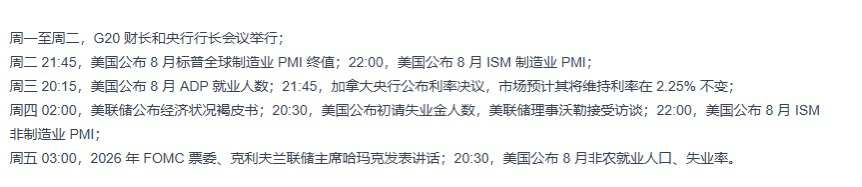
Neben Nonfarm stehen nächste Woche auch ISM Manufacturing, ADP, die Erstanträge auf Arbeitslosenhilfe, ISM Services, das Beige Book sowie ein Treffen der Finanzminister und Zentralbankchefs der G20 an – die Dichte an makroökonomischen Informationen ist extrem hoch.
Eine zweite Spur ist KI.
Dell und Broadcom werden jeweils am Dienstag bzw. Mittwoch nach Börsenschluss ihre Ergebnisse veröffentlichen. Besonders Broadcom: Der Markt erwartet einen Umsatz nahe 29,4 Milliarden US-Dollar. Die KI-Story ist inzwischen von „Geschichten erzählen“ in die Phase übergegangen, in der echte Nachfrage verifiziert wird. Ob Server, kundenspezifische Chips und KI-Netzwerkausrüstung weiterhin stark wachsen können – diese beiden Quartalsberichte liefern darauf einige Antworten.
Aus Sicht des Kryptomarkts denke ich dagegen, dass man nächste Woche etwas vorsichtiger sein sollte.
Wenn Nonfarm schwach ausfällt → sinken die Erwartungen an Zinserhöhungen → verbessert sich die Liquiditäts-Erwartung, dann könnten BTC und andere riskante Assets eine Erholung sehen.
Wenn Nonfarm die Erwartungen deutlich übertrifft → steigt die Wahrscheinlichkeit für eine Zinserhöhung im September weiter → Renditen US-Staatsanleihen und der US-Dollar stärken sich, und der kurzfristige Druck auf BTC könnte sich nochmals verstärken.
Achte in den nächsten Tagen also nicht nur auf die K-Linie.
Die wirklich entscheidenden Faktoren für die Richtung des September-Marktes könnten in den Zahlen liegen, die am Freitag um 20:30 Uhr anstehen.
Die makroökonomische Hauptlinie nächste Woche lässt sich in einem Satz zusammenfassen:
Beschäftigung entscheidet über die Fed, KI entscheidet über die Risikoneigung, Liquidität entscheidet.
Gerade erst ist der Jackson Hole vorbei – Wash zeigte dabei eindeutig eine hawkische Haltung. Die Markterwartung für eine Zinserhöhung im September ist von zuvor über 30% auf inzwischen fast 60% hochgeklettert. Zuerst bewegten sich der US-Dollar und die Renditen US-amerikanischer Staatsanleihen. Gold, der Nasdaq-Index und BTC stehen dagegen unter Druck – dieses Signal ist eigentlich schon sehr klar.
Wirklich entscheidend ist jetzt nicht, ob im September eine Zinserhöhung kommt oder nicht, sondern ob der Nonfarm am Freitag nächster Woche diese Erwartung bestätigt.
Derzeit rechnet der Markt damit, dass die Beschäftigung im August um etwa 580.000 steigt und die Arbeitslosenquote bei 4,1% liegt. Diese Zahl allein ist nicht besonders stark. Wenn sich die Beschäftigung weiter abschwächt, könnte der Markt wieder verstärkt auf „keine Zinserhöhung“ setzen; aber wenn Nonfarm und Lohndaten stärker ausfallen als erwartet, könnten die Zinserhöhungserwartungen für September weiter nach oben gehen.
Außerdem ist dieser Nonfarm diesmal vergleichsweise besonders: Es ist die letzte Nonfarm-Datenveröffentlichung vor der Zinsentscheidung im September. Im Grunde ist es im Fed-Handbuch die letzte Karte.
Neben Nonfarm stehen nächste Woche auch ISM Manufacturing, ADP, die Erstanträge auf Arbeitslosenhilfe, ISM Services, das Beige Book sowie ein Treffen der Finanzminister und Zentralbankchefs der G20 an – die Dichte an makroökonomischen Informationen ist extrem hoch.
Eine zweite Spur ist KI.
Dell und Broadcom werden jeweils am Dienstag bzw. Mittwoch nach Börsenschluss ihre Ergebnisse veröffentlichen. Besonders Broadcom: Der Markt erwartet einen Umsatz nahe 29,4 Milliarden US-Dollar. Die KI-Story ist inzwischen von „Geschichten erzählen“ in die Phase übergegangen, in der echte Nachfrage verifiziert wird. Ob Server, kundenspezifische Chips und KI-Netzwerkausrüstung weiterhin stark wachsen können – diese beiden Quartalsberichte liefern darauf einige Antworten.
Aus Sicht des Kryptomarkts denke ich dagegen, dass man nächste Woche etwas vorsichtiger sein sollte.
Wenn Nonfarm schwach ausfällt → sinken die Erwartungen an Zinserhöhungen → verbessert sich die Liquiditäts-Erwartung, dann könnten BTC und andere riskante Assets eine Erholung sehen.
Wenn Nonfarm die Erwartungen deutlich übertrifft → steigt die Wahrscheinlichkeit für eine Zinserhöhung im September weiter → Renditen US-Staatsanleihen und der US-Dollar stärken sich, und der kurzfristige Druck auf BTC könnte sich nochmals verstärken.
Achte in den nächsten Tagen also nicht nur auf die K-Linie.
Die wirklich entscheidenden Faktoren für die Richtung des September-Marktes könnten in den Zahlen liegen, die am Freitag um 20:30 Uhr anstehen.
Die makroökonomische Hauptlinie nächste Woche lässt sich in einem Satz zusammenfassen:
Beschäftigung entscheidet über die Fed, KI entscheidet über die Risikoneigung, Liquidität entscheidet.
Haftungsausschluss: Enthält Meinungen von Drittanbietern. Keine Beratung. Binance AI wird ohne Gewähr bereitgestellt. Siehe AGB.