

Am 19. August sagte der US-Finanzminister Scott Bessent, das US-Finanzministerium werde die Rückkäufe langlaufender Anleihen verdoppeln, nachdem die Rendite der 30-jährigen US-Staatsanleihe ein 19-Jahres-Hoch erreicht hatte. Obwohl der Anstieg von 2 Milliarden US-Dollar auf 4 Milliarden US-Dollar pro Operation nicht sehr groß ist, werteten mehrere Marktteilnehmer die Maßnahme als Schritt in Richtung „Zinskurvensteuerung“ und einer Politik, die einer quantitativen Lockerung ähnelt.
Am 19. August sagte der US-Finanzminister Scott Bessent, dass das Finanzministerium die Rückkäufe von langfristigen Anleihen verdoppeln werde, nachdem die Rendite der 30-jährigen Staatsanleihe ein Höchststand seit 19 Jahren erreicht hatte. Obwohl die Erhöhung von 2 Milliarden US-Dollar auf 4 Milliarden US-Dollar pro Rückkauf keine große ist, interpretierten einige Marktteilnehmer die Maßnahme als Schritt in Richtung einer Steuerung der Zinskurve und einer Politik, die einer quantitativen Lockerung ähnelt.
Bessents Aussage hat den kryptobezogenen Markt, der zuvor von Narrativen getrieben war, in ein uraltes Rahmenwerk geschoben: die Vorstellung, dass zähe Inflation und lockere Geldpolitik für Bitcoin (BTC) und Hard Assets großartig sind. Diese Wahrnehmung von einer Bilanzmanipulation passt in den geldentwertungs-getriebenen Handelsrahmen, den Bitcoin-Anhänger besonders lieben. Ein kurzer Blick durch BloombergTV oder X (früher bekannt als „Crypto Twitter“ bei Tradern) zeigt, dass es zahlreiche Diskussionen gibt, die besagen, der „Debasement Trade“ sei bereits voll im Gange.
Bessents Aussagen haben einen zuvor narrativ geprägten Kryptomarkt in ein altbekanntes Rahmenwerk gelenkt – nämlich in die Sichtweise, dass hartnäckige Inflation und lockere Geldpolitik gut für Bitcoin (BTC) und Hard Assets seien. Diese Vorstellung von einer Manipulation der Bilanzen passt in den „Geldentwertungs-Handel“, an den viele Bitcoin-Anhänger glauben und den sie gerne in den Vordergrund stellen. Ein schneller Blick auf BloombergTV oder X (früher von Tradern als „Crypto Twitter“ bezeichnet) zeigt, dass es zahlreiche Diskussionen über den „Geldentwertungs-Handel“ gibt und dass dieser offenbar voll in Kraft ist.
Die Märkte begannen sich bereits Wochen zu verändern, bevor es überhaupt Gespräche über eine Intervention im Stil einer Operation Twist gab. Am 31. Juli intervenierten die USA und Japan gemeinsam auf den Devisenmärkten, um den japanischen Yen zu stützen, der ein 40-Jahres-Tief erreicht hatte.
Noch bevor man über Interventionen im Stil einer „Operation Twist“ sprach, hatten sich die Märkte bereits in eine andere Richtung bewegt. Am 31. Juli intervenierten die USA und Japan gemeinsam auf den Devisenmärkten, um den japanischen Yen zu stützen, der auf ein 40-Jahres-Tief gefallen war.
Infolgedessen fiel der DXY, während Gold anzog. Gleichzeitig löste die Entscheidung von Finanzminister Bessent, die Rückkäufe von langfristigen Anleihen zu verdoppeln, eine Rally in Sachwerten aus – in Bitcoin, Gold und mehreren aktienbezogenen Werten, die in der Nähe von Krypto liegen. Strategy’s Stretch (STRC) handelte dabei nur wenige Dollar von seinem 100-Dollar-Peg entfernt, während COIN, CRCL und andere kryptobezogene Aktien zweistellige Gewinne verzeichneten.
Daher fiel der DXY, während Gold stieg. Gleichzeitig führte die nachfolgende Entscheidung von Finanzminister Bessent, die Rückkäufe langfristiger Anleihen zu verdoppeln, zu einem starken Aufwärtsimpuls bei Bitcoin, Gold und mehreren aktienbezogenen Unternehmen, die in der Nähe von Krypto angesiedelt sind. Strategy’s Stretch (STRC) bewegte sich zeitweise nur wenige Dollar unter bzw. über seinem 100-Dollar-Kursanker, während COIN, CRCL sowie andere kryptobezogene Aktien zweistellige Kursgewinne erzielten.
Wird eine erneute „Operation Twist“ die Glaubwürdigkeit und Unabhängigkeit der Fed untergraben?
Wird eine erneute „Operation Twist“ das Vertrauen der Bundesregierung und ihre Unabhängigkeit erneut beeinträchtigen?
Die Glaubwürdigkeit der Federal Reserve bleibt ein Thema, und ihre Reaktionsfunktion unter dem Vorsitz von Kevin Warsh ist für die Märkte weiterhin unklar. Warsh hat in seiner ersten FOMC-Pressekonferenz sowie vor seiner Rede beim Jackson Hole am 28. August die Konvention aufgegeben, eine Forward Guidance auszugeben. Die Märkte sahen ihn als vage hinsichtlich der erneuerten Ziele der Fed, die über eine Handvoll Task Forces hinausgehen, die darauf ausgerichtet sind, das Fed-Mandat zu überprüfen und die Politik zu modernisieren.
Die Glaubwürdigkeit des Federal-Reserve-Systems bleibt ein Problem, und die Reaktion unter dem Vorsitzenden Kevin Warsh wirkt auf die Märkte weiterhin verwirrend. In seiner ersten FOMC-Pressekonferenz hat Warsh auf die übliche Praxis der Veröffentlichung einer Forward Guidance verzichtet; in seiner Rede beim Jackson-Hole-Treffen am 28. August blieben seine Aussagen ebenfalls unklar. Es wurde nicht eindeutig erklärt, was die neuen Ziele der Fed sind, sondern lediglich einige Arbeitsgruppen erwähnt, die sich mit der Überprüfung des Fed-Auftrags und der Modernisierung der Politik befassen. Aus Sicht der Märkte war Warsh bei der Darstellung der neuen Ziele nicht präzise genug.
Das Bestreben des Finanzministeriums, die Renditen für langlaufende Anleihen zu drücken, könnte die Sorgen um die Unabhängigkeit der Fed verstärken – insbesondere, wenn die Märkte beginnen, eine abgestimmte Aktion der Zentralbank zu erwarten. Diese Sorge gibt es bei Analysten bereits seit dem Zeitpunkt, als Präsident Trump begann, den früheren Vorsitzenden Jerome Powell stark zu kritisieren und nach Kandidaten zu suchen, die „die Zinsen sofort senken“ würden.
Der Versuch des Finanzministeriums, die Renditen langfristiger Anleihen zu senken, könnte die Bedenken hinsichtlich der Unabhängigkeit der Fed verstärken – insbesondere, wenn die Märkte beginnen zu erwarten, dass die Zentralbank koordiniert handelt. Diese Sorge besteht bereits seit dem Zeitpunkt, als Präsident Trump begann, den früheren Vorsitzenden Jerome Powell massiv zu kritisieren und nach Kandidaten zu suchen, die „die Zinsen sofort senken“ würden.
Die klarsten Ziele der Fed bleiben ihr 2%-Inflationsziel und die maximale Beschäftigung. In der Rede von Warsh beim Jackson Hole am 28. August sagte er:
Das klarste Ziel der Fed bleibt, eine Inflationsrate von 2% zu erreichen und maximale Beschäftigung zu sichern. In seiner Rede beim Jackson-Hole-Treffen am 28. August sagte Warsh:
„Es ist die Aufgabe der Fed sicherzustellen, dass die Inflationserwartungen nicht aus dem Ruder laufen. Es gibt ein Signal, das niemand übersehen darf: Die Verantwortung für 65 Monate anhaltend erhöhter Inflation liegt ganz klar bei der Zentralbank. Und genau dort gehört sie hin. Mein Maßstab ist: Wir müssen überzeugt sein, dass die zugrunde liegende Inflation sich zielgerichtet, klar und mit ausreichender Geschwindigkeit in Richtung unseres Ziels bewegt. Andernfalls müssen wir handeln. Das ist unsere Aufgabe, unser Mandat und unser Auftrag, die Inflation im Blick zu behalten und sicherzustellen.“
„Die Aufgabe der Fed ist es sicherzustellen, dass die Inflationserwartungen nicht entkoppelt werden. Es gibt ein Signal, das man unbedingt im Blick behalten muss: Die Verantwortung für 65 Monate anhaltend erhöhte Inflation liegt klar bei der Zentralbank. Genau das ist ihre Aufgabe. Mein Maßstab lautet: Wir müssen darauf vertrauen können, dass sich die zugrunde liegende Inflation zielgerichtet, klar und mit ausreichender Geschwindigkeit auf unser Ziel zubewegt. Andernfalls haben wir Arbeit vor uns. Das ist unsere Aufgabe, unser Auftrag und unsere Verpflichtung, das durchzusetzen.“
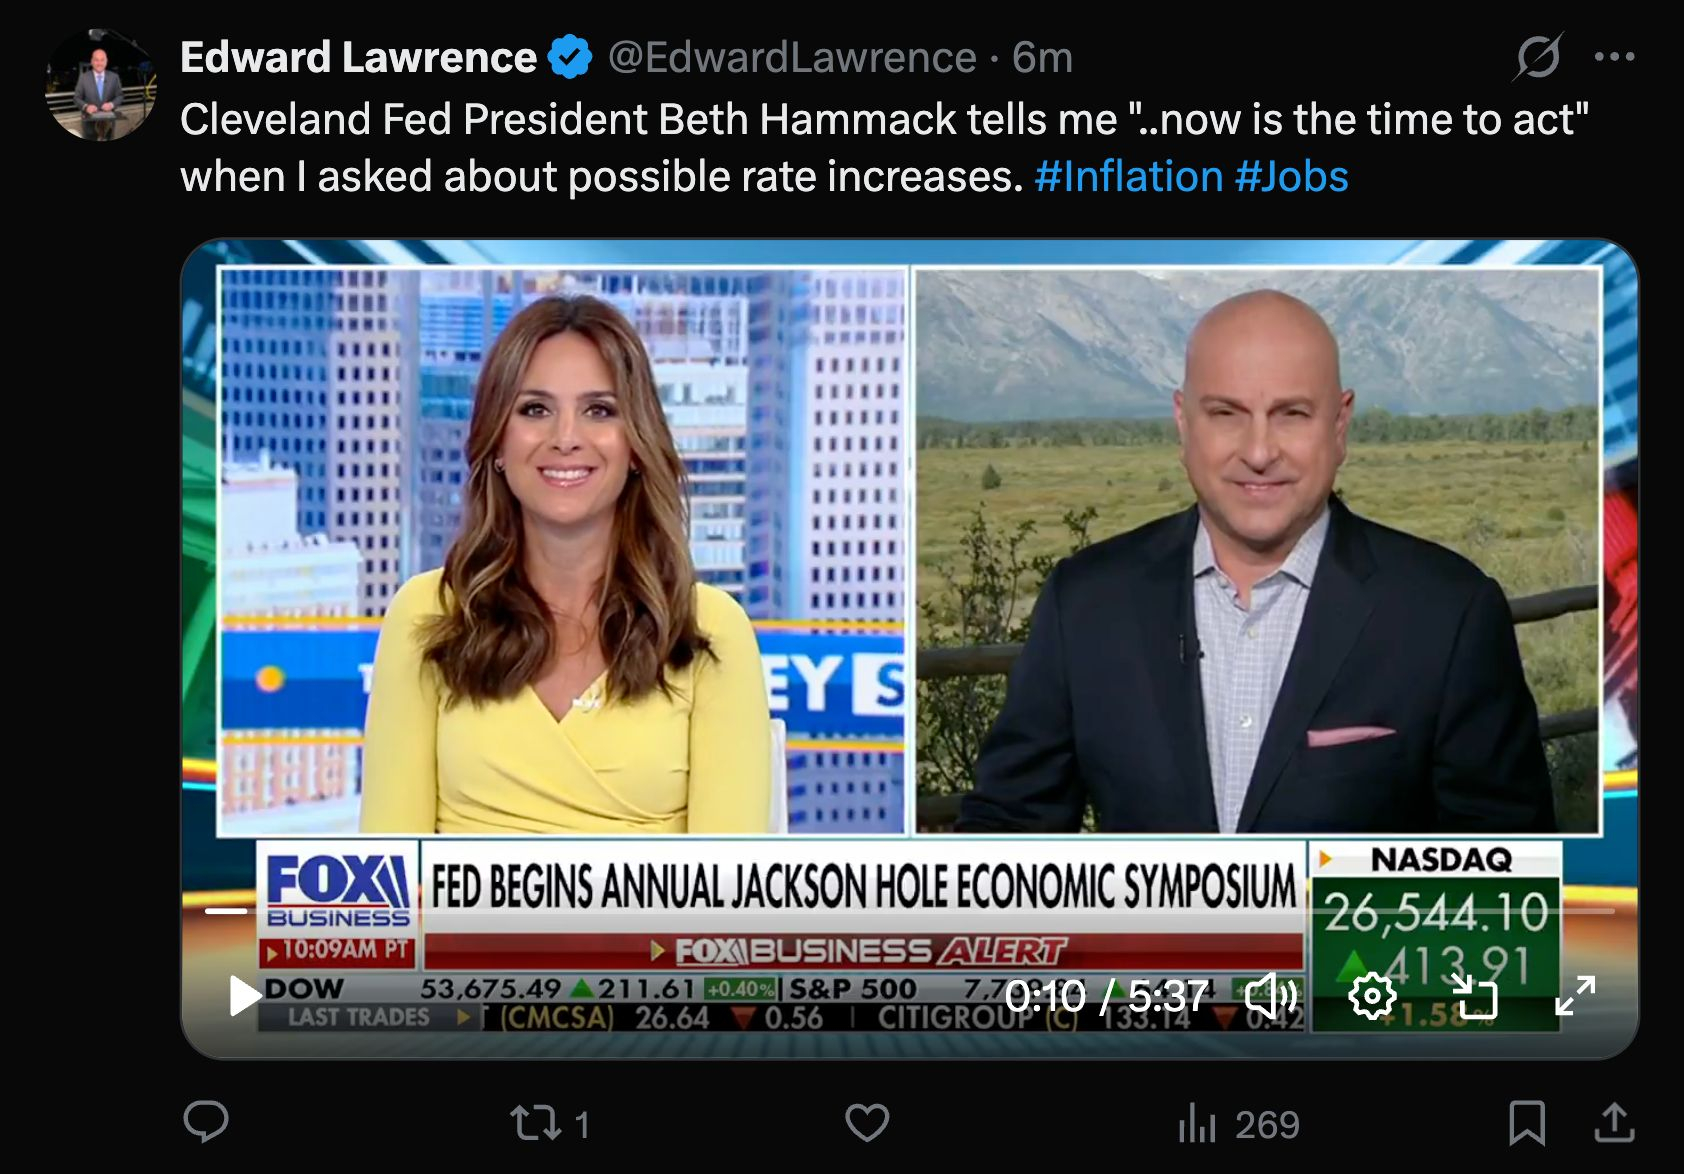
Fed-Zinsanhebung-und-Halten-Wahrscheinlichkeit im September. Quelle: Edward Lawrence / X
Die Wahrscheinlichkeit für Zinserhöhungen der Fed im September. Quelle: Edward Lawrence / X
Der PCE-Druck vom 26. August zeigte, dass die Inflation hartnäckig bleibt: Die Schlagzeilen-PCE-Rate lag bei 3,7%, leicht über den erwarteten 3,6%, und die Kern-PCE-Rate bei 3,3% im Rahmen der Erwartungen. Das lässt der Fed Spielraum, die Zinsen zu halten und zu beobachten, wie sich die Preisgestaltung für Güter im Verhältnis zur Nachfrage in den kommenden Monaten entwickelt.
Der PCE-Bericht vom 26. August zeigte, dass die Inflation weiterhin zäh ist: Die Gesamt-PCE-Inflation lag bei 3,7%, leicht über der Erwartung von 3,6%; die Kern-PCE-Inflation lag bei 3,3% und damit im Rahmen der Erwartungen. Das lässt der Fed genügend Spielraum, die Zinsen zunächst zu halten und zu beobachten, wie sich das Zusammenspiel von Güterpreisen und Nachfrage in den kommenden Monaten entwickelt.
Bitcoin-ETF-Volumina und Liquidationen treiben den Anstieg über 81.000 US-Dollar
Bitcoin-ETF-Volumina treiben den Kurs über die Marke von 81.000 US-Dollar
Mehr als 4,5 Milliarden US-Dollar an gehebelten Positionen wurden an den Futures-Märkten liquidiert, nachdem Bitcoin letzte Woche die Marke von 70.000 US-Dollar durchbrochen hatte. Gleichzeitig verschob ein Netto-Zufluss von fast 2 Milliarden US-Dollar in Bitcoin-ETFs über fünf Sitzungen auch die Anlegerstimmung.
Nachdem Bitcoin letzte Woche die Marke von 70.000 US-Dollar durchbrochen hat, wurden an den Futures-Märkten mehr als 4,5 Milliarden US-Dollar an stark gehebelten Positionen liquidiert. Gleichzeitig änderte ein Netto-Zufluss von fast 2 Milliarden US-Dollar in Bitcoin-ETFs innerhalb von fünf Handelstagen die Anlegerstimmung.
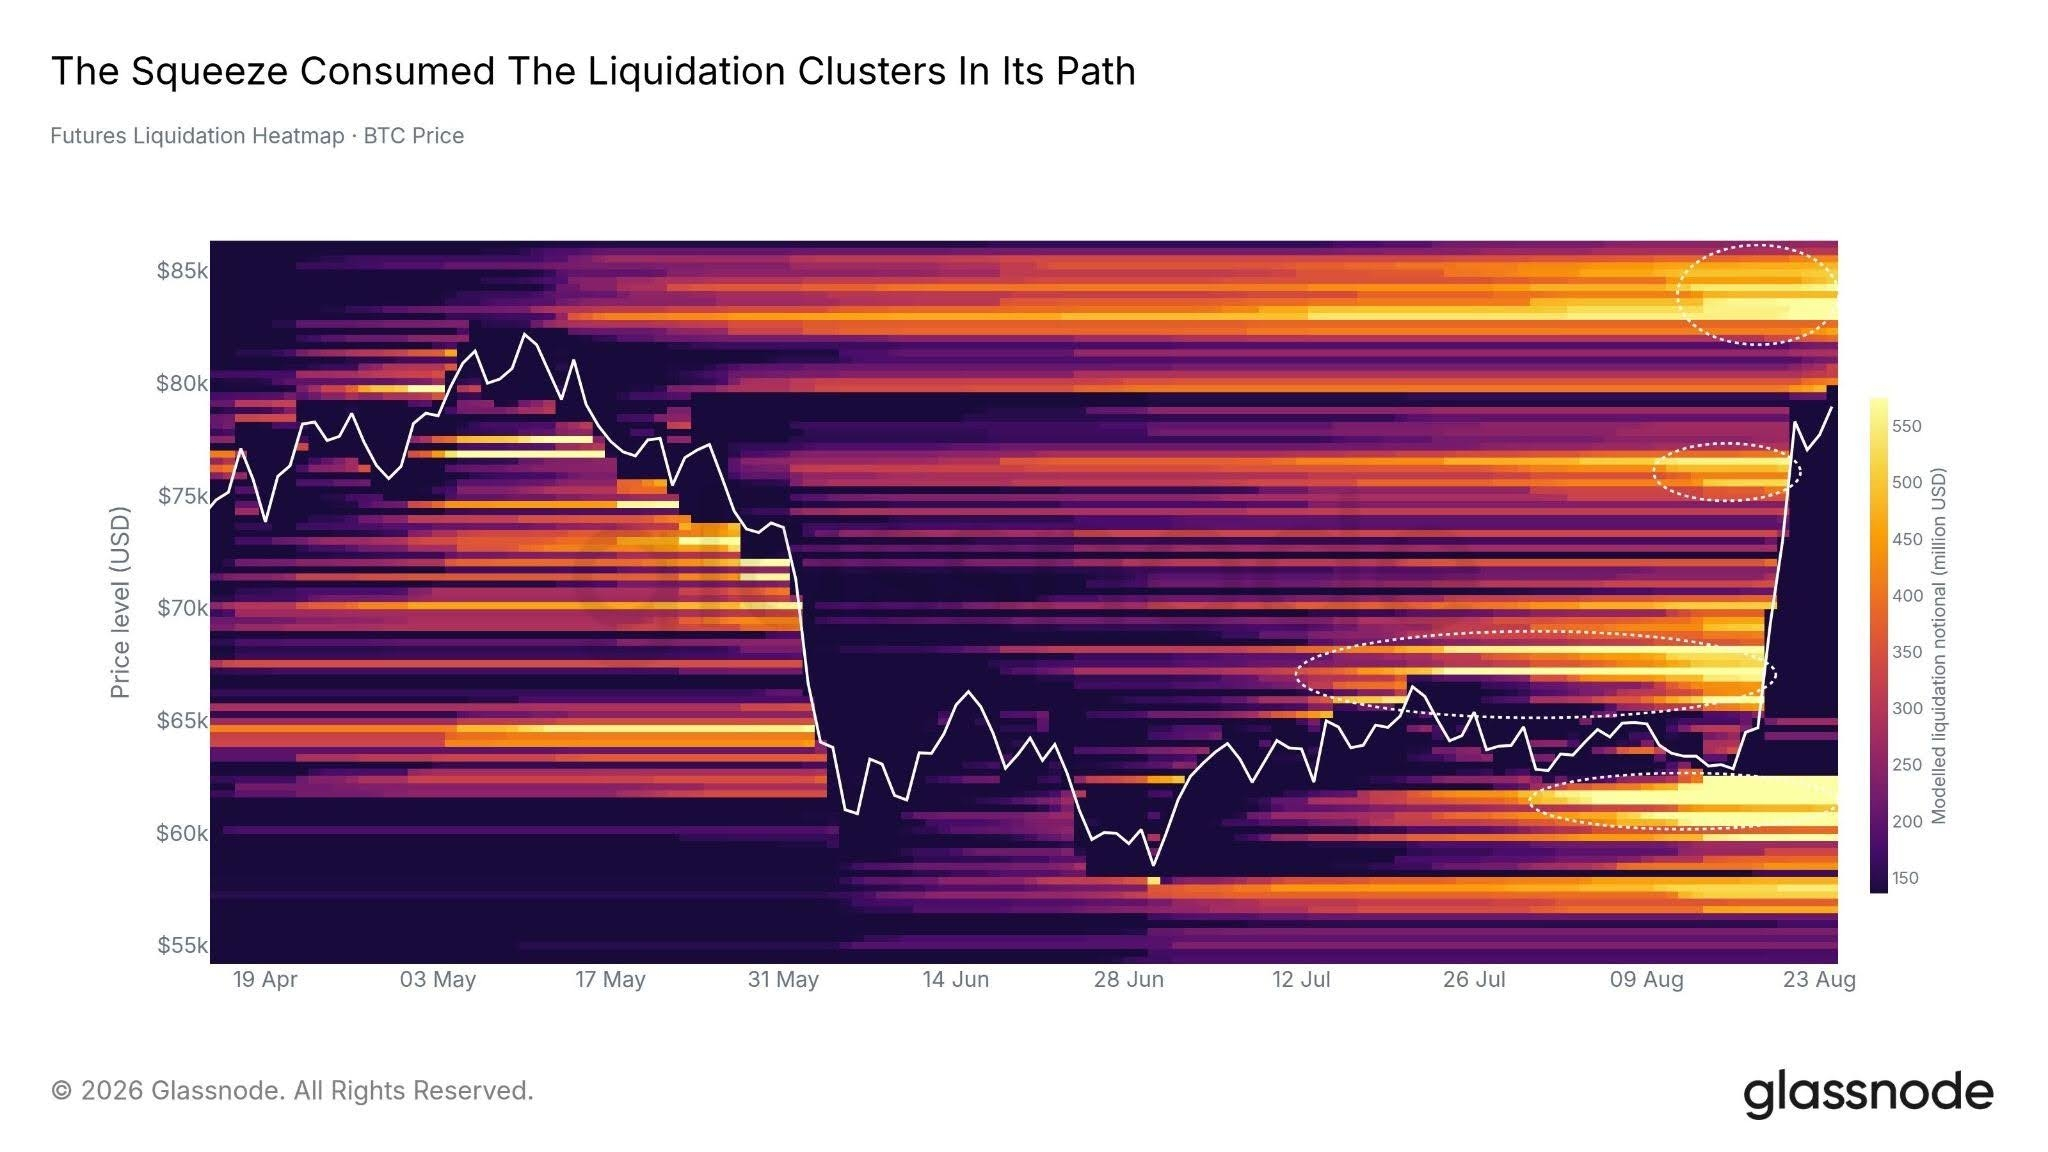
Bitcoin-Liquidationen befeuern den Anstieg auf 81.000 US-Dollar. Quelle: Glassnode / X
Bitcoin-Liquidationen haben den Kurs auf 81.000 US-Dollar getrieben. Quelle: Glassnode / X
Das Kursbewegungs-Muster hat sich eindeutig von „Kaufe die Einbrüche (sell the rips)“ auf „Kaufe die Rücksetzer (buy the dips)“ verlagert. Anleger kaufen nun, um später zu verkaufen – statt zuvor zu verkaufen, um zu einem niedrigeren Niveau zurückzukaufen. Und nach einer langen Phase geringer Volatilität sowie hoher Apathie in der Anlegerstimmung scheint der Rallye-Durchbruch durch den Widerstand bei 70.000 US-Dollar den letzten Nagel in den Sarg des Bärenmarkts geschlagen zu haben.
Das Kursbewegungs-Muster hat sich eindeutig von „Einbrüche verkaufen“ auf „Rücksetzer kaufen“ verlagert. Jetzt kaufen Anleger, um später mit Gewinn zu verkaufen – und nach einer langen Phase niedriger Volatilität sowie einer insgesamt gleichgültigen Anlegerstimmung wirkt der Ausbruch über die Widerstandsmarke von 70.000 US-Dollar wie das endgültige Zeichen, dass der Bärenmarkt vorbei ist.
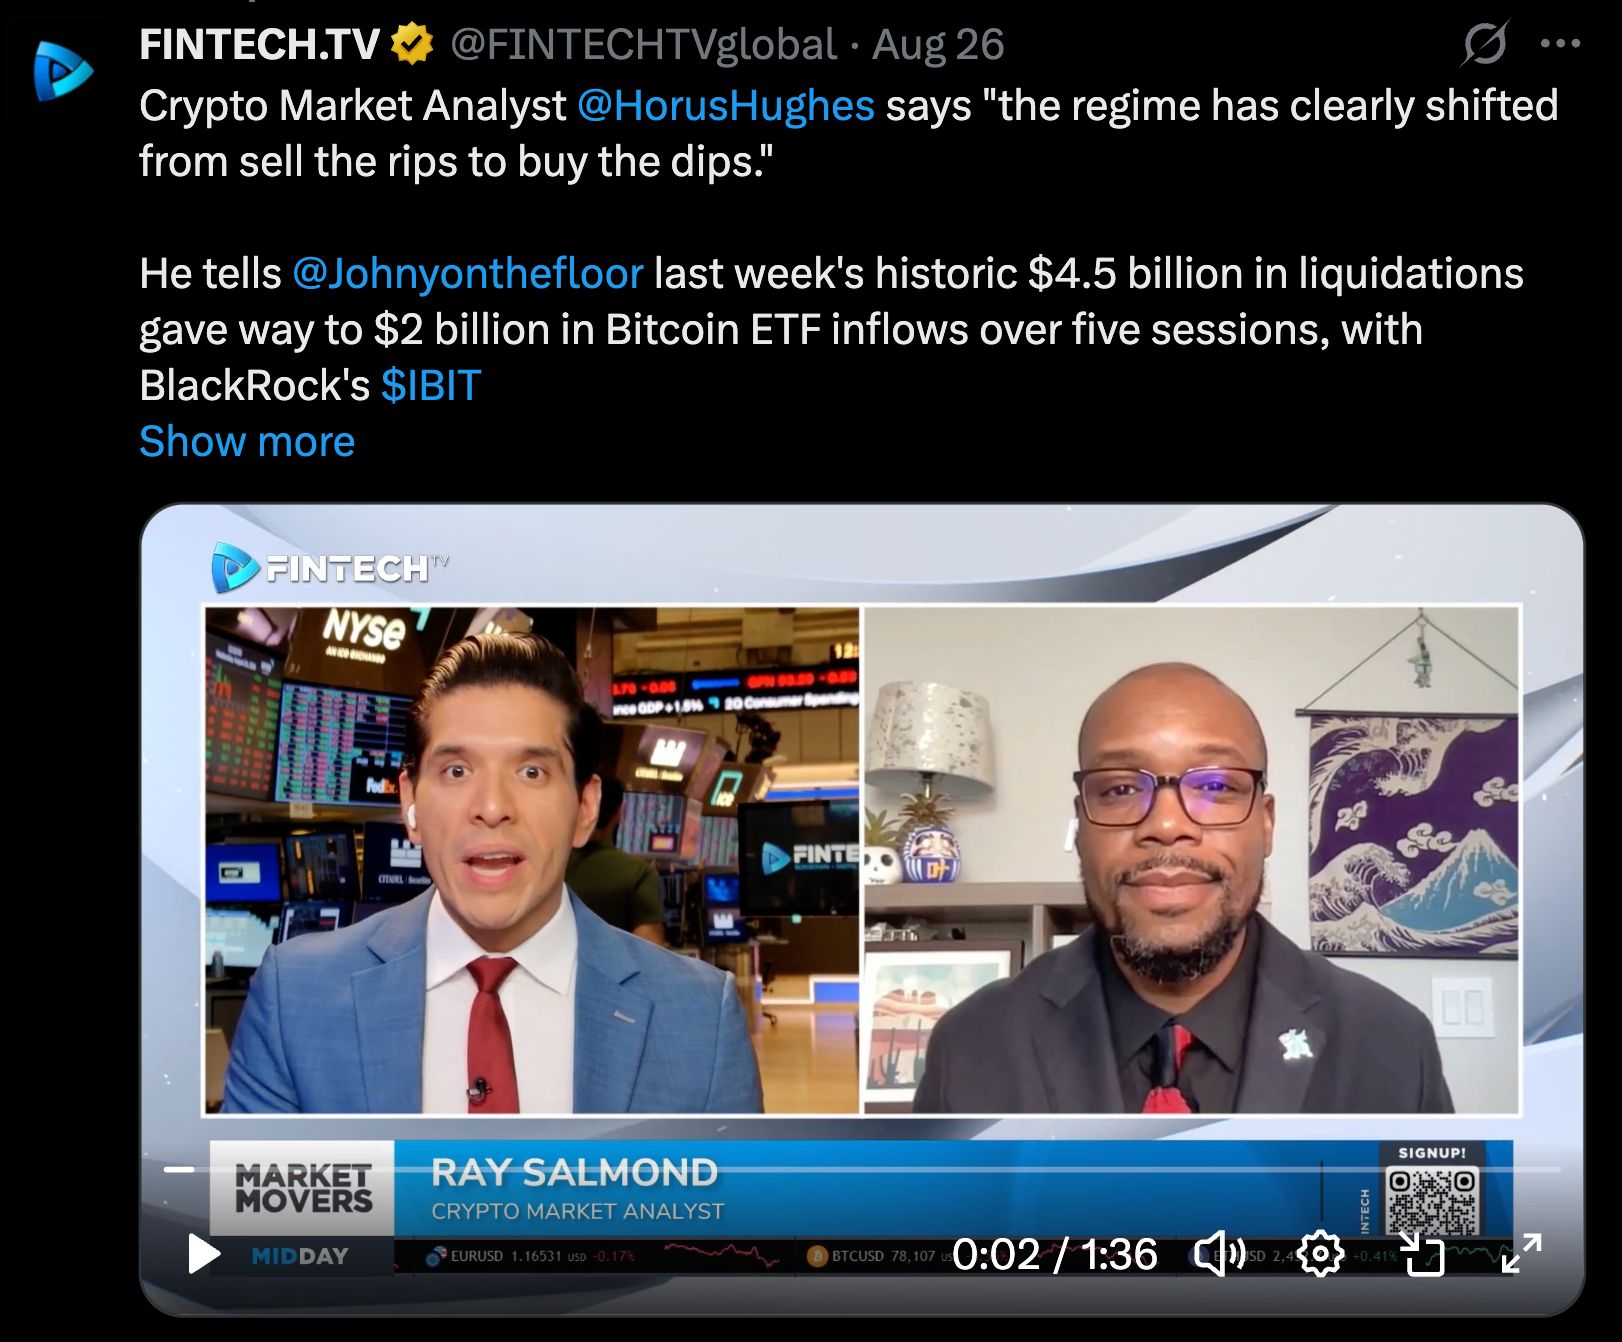
Bitcoin-Kapitalzuflüsse, Kontrolle der Zinsstrukturkurve beendet den Bärenmarkt. Quelle: Ray Salmond / X
Bitcoin-Kapitalzuflüsse, die Renditekurvensteuerung des US-Finanzministeriums beendet den Bärenmarkt. Quelle: Ray Salmond / X
Bloomberg-Daten zeigten, dass Gold- und BTC-ETFs in der vergangenen Woche zusammen mehr als 7 Milliarden US-Dollar an Zuflüssen verzeichneten, und die ETFs sind wieder unter den Top 10 der meistgehandelten Produkte. Außerdem zeigen die Daten, dass die Zuflüsse des BlackRock-ETFs IBIT seit Jahresbeginn in dieser Woche ins Positive gedreht sind (1,31 Milliarden US-Dollar) und dass der ETF in den letzten zwei Jahren die stärkste Kauf-Seitenverschiebung verzeichnete. Erstmals seit Wochen fließen das Kapital von Retail- und institutionellen Anlegern wieder gemeinsam: Während der Rally, die teilweise durch kurzfristige Liquidationen nach unten befeuert wurde, beschleunigen sich die ETF-Zuflüsse.
Laut Bloomberg-Daten haben Gold- und Bitcoin-ETFs in der vergangenen Woche zusammen mehr als 7 Milliarden US-Dollar an Zuflüssen erhalten. Diese ETFs sind wieder unter den zehn meistgehandelten Produkten. Die Daten zeigen außerdem, dass die Zuflüsse des BlackRock-ETFs IBIT seit Jahresbeginn diese Woche ins Positive gedreht sind (1,31 Milliarden US-Dollar). Zusätzlich verzeichneten diese ETFs die stärkste Kaufsitigkeit auf der Käuferseite in den letzten zwei Jahren. Zum ersten Mal seit Wochen verlaufen die Kapitalströme von Privatanlegern und institutionellen Anlegern wieder synchron: Die ETF-Zuflüsse beschleunigen sich sogar kurzfristig, was unter anderem durch kurzfristige Verkäufe/Liquidationen ausgelöst wurde.
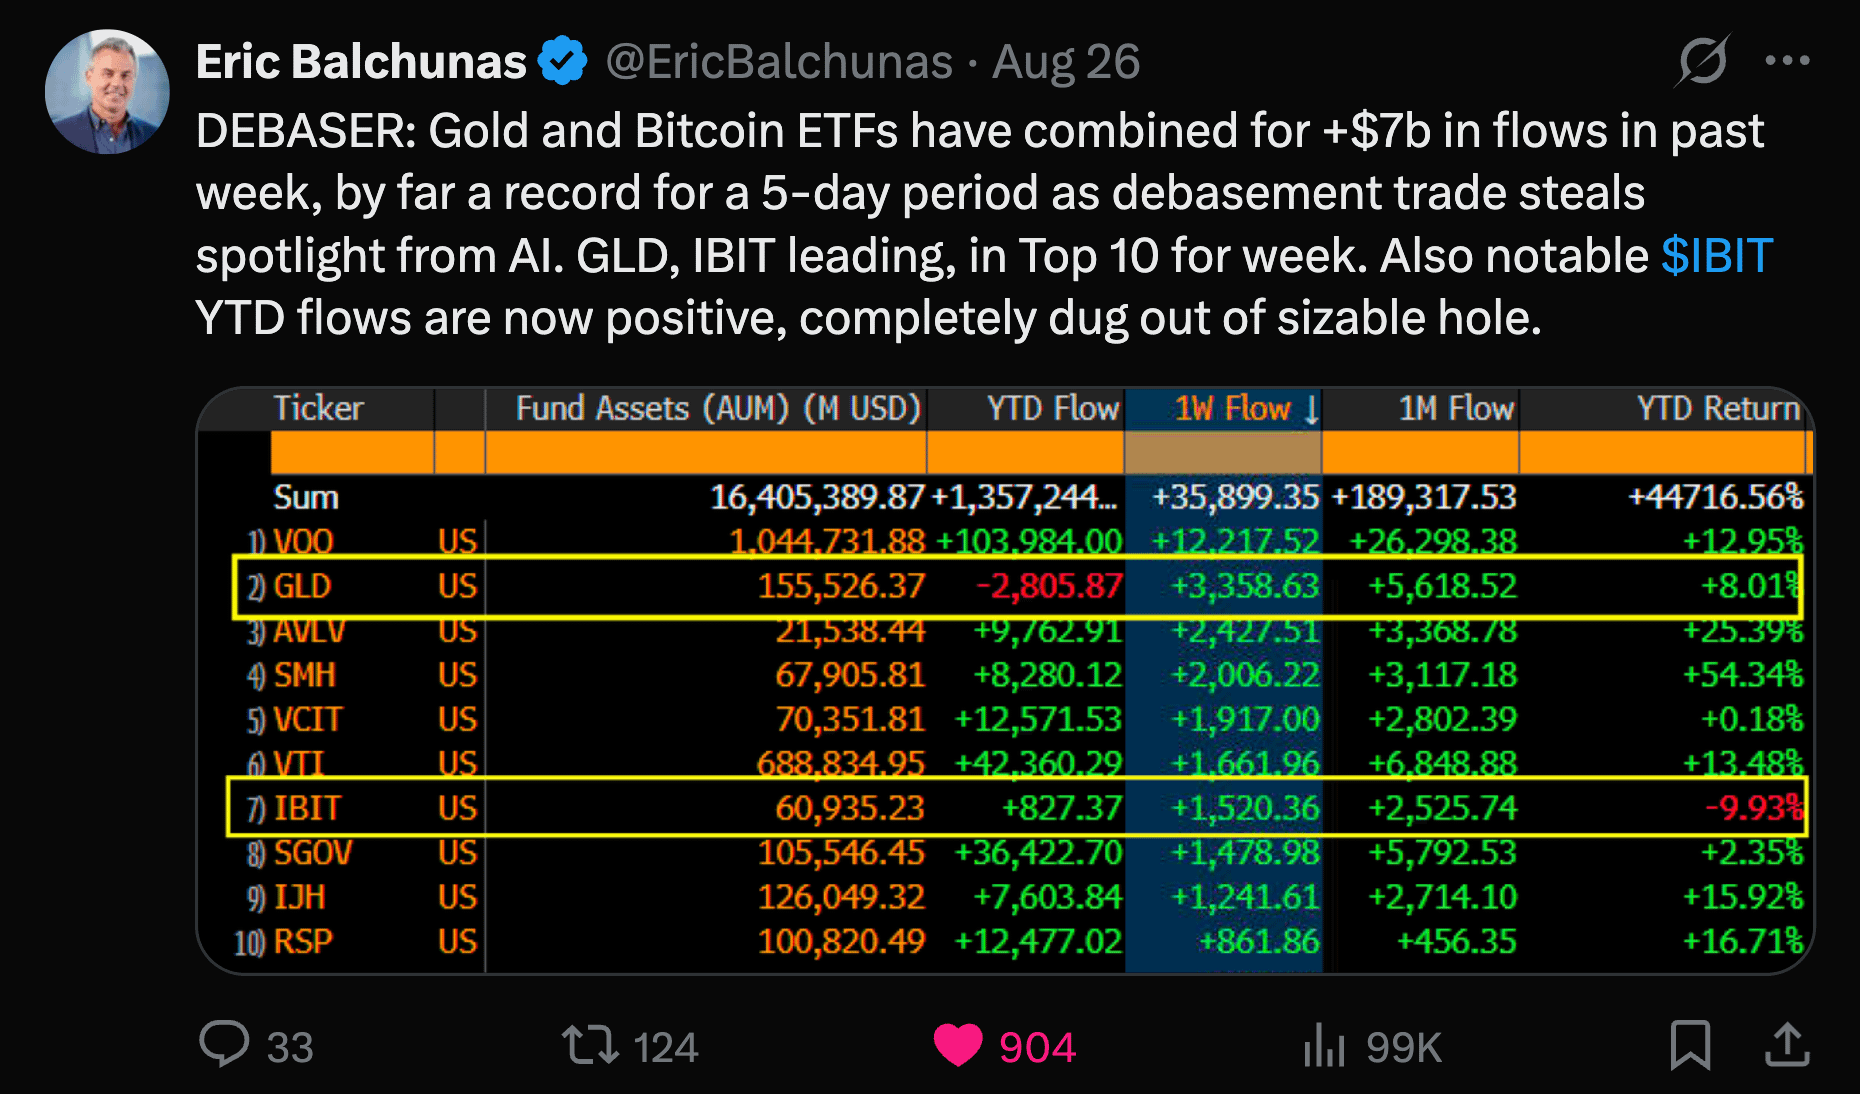
IBIT-Zuflüsse seit Jahresbeginn werden positiv. Quelle: Eric Balchunas / X
Die Zuflüsse seit Jahresbeginn sind inzwischen ins Positive gedreht. Quelle: Eric Balchunas / X
Bernstein fordert nun einen BTC-Kurs von 150.000 US-Dollar bis Mitte 2027, während VanEck sagt, dass sein 12-Signale-Modell signalisieren könnte, dass der Bärenmarkt endlich vorbei ist.
Bernstein geht derzeit davon aus, dass der Bitcoin-Preis bis Mitte 2027 auf 150.000 US-Dollar pro 1 Unze steigen wird. VanEck hingegen meint, dass sein 12-Signale-Modell darauf hindeuten könnte, dass der Bärenmarkt endlich beendet ist.
Wird Bitcoin eine Verschnaufpause einlegen?
Wird Bitcoin eine Pause einlegen?
Was die mögliche Dauer des Rallys angeht, wirkt Gewinnmitnahme im Bereich von 80.000 bis 100.000 US-Dollar plausibel – angesichts der Größe der Rally (40% von dem 58.000-US-Dollar-„Tief“). Stand 27. August sind 69% des BTC-Angebots im Gewinn, nach 45% im Juli.
Was die Dauer dieser Rally angeht, erscheint Gewinnmitnahme im Bereich von 80.000 bis 100.000 US-Dollar angesichts des Umfangs der Bewegung (40% von 58.000 US-Dollar bis 80.000 bis 100.000 US-Dollar) durchaus angemessen. Am 27. August sind 69% des Bitcoin-Angebots im Gewinn – nach 45% im Juli.
Die Age-Band-Cost-Basis-Karte von CryptoQuant zeigt einen dichten Akkumulationsblock bei 64.000 US-Dollar – dem viertgrößten Investor-Cost-Basis-Band, das etwa 9,8% des BTC-Angebots repräsentiert.
Die Age-Band-Cost-Basis-Daten von CryptoQuant zeigen einen dichten Bestandsblock auf etwa 64.000 US-Dollar. Dieses Segment liegt bei den Investorenbeständen auf Platz vier und macht rund 9,8% des gesamten BTC-Angebots aus.
Inzwischen bleibt jedoch 32,4% (6,5 Mio. BTC) des Bitcoin-Angebots weiterhin unter Wasser, mit Konzentrationsbändern um 87.000 US-Dollar, 94.000 US-Dollar und 105.000 US-Dollar. Diese „Overhead“-Scharniere stellen potenziellen Verkaufsdruck dar: Einige Anleger könnten ihre Exponierung reduzieren, wenn der Preis in den unteren 80.000-US-Dollar-Bereich steigt, und andere könnten im breakeven aussteigen, falls die Rally in die über dem Kurs liegende UTXO-realised-Preisverteilung (URPD) hinein fortschreitet.
Gleichzeitig ist noch immer 32,4% des Bitcoin-Angebots (rund 6,5 Mio. BTC) unter dem jeweiligen Einstandskurs, mit Preisbereichen um etwa 87.000 US-Dollar, 94.000 US-Dollar und 105.000 US-Dollar. Diese Kurszonen könnten Verkaufsdruck erzeugen: Einige Anleger reduzieren möglicherweise ihre Bestände, wenn der Preis in den Bereich um 80.000 US-Dollar fällt, während andere bei fortgesetztem Anstieg ihre Coins zu ihrem Einstandskurs verkaufen könnten.
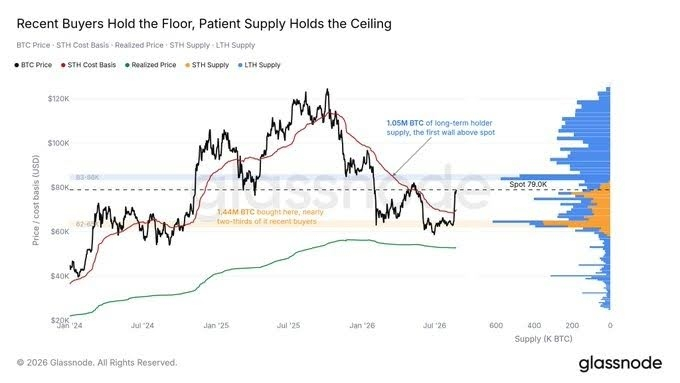
Bitcoin-Cost-Basis vs. Angebot. Quelle: Glassnode / X
Bitcoin-Kostenbasis im Vergleich zum Angebot. Quelle: Glassnode / X
Technische Indikatoren dürften im Bereich von 80.000 bis 100.000 US-Dollar überkauft aussehen, sodass eine Konsolidierungsphase nach einem Anstieg von 30% innerhalb von weniger als zwei Wochen durchaus plausibel ist. Gleichzeitig deuten Marktstimmung und Kursbewegung darauf hin, dass der Preis nun nach oben „reflexiv“ reagiert. Die Zuflüsse aus dem Spot-, ETF-, institutionellen und Futures-Markt zeigen, dass Anleger auf eine „Kaufen, um später zu verkaufen“-Mentalität umschalten – statt in den letzten acht Monaten zu verkaufen, um tiefer wieder zurückzukaufen.
Technische Indikatoren dürften im Bereich von 80.000 bis 100.000 US-Dollar bereits überkauft wirken. Daher scheint eine Konsolidierungsphase nach dem kräftigen Anstieg von über 30% innerhalb der vergangenen zwei Wochen durchaus angemessen. Allerdings zeigen Marktstimmung und die Neuausrichtung der Kursbewegungen, dass der Preis derzeit verstärkt nach oben reagiert. Die Mittelzuflüsse aus dem Spotmarkt, aus ETF-Märkten, von institutionellen Anlegern sowie aus dem Futures-Markt deuten darauf hin, dass Anleger nun eher die Strategie „kaufen und später verkaufen“ verfolgen – statt, wie in den letzten acht Monaten, erst zu verkaufen und dann zu einem niedrigeren Kurs zurückzukaufen.
Was steht auf dem Radar? Gibt es schon Pläne?
Ist Bitcoin überkauft? Ist die nächste Etappe eine Mean-Reversion und Konsolidierung auf 64.000 bis 70.000 US-Dollar?
Ist Bitcoin bereits überkauft? Ist der nächste Schritt eine Rückkehr zu einem Mittelwert und eine Konsolidierung im Bereich von 64.000 bis 70.000 US-Dollar?Wie werden die Märkte in der kommenden Woche die Inhalte der Jackson-Hole-Rede von Fed-Vorsitz Warsh verarbeiten?
Wie werden die Märkte in der kommenden Woche die Inhalte der Rede, die Fed-Vorsitzender Warsh beim Jackson Hole gehalten hat, einordnen?Welche Richtung nehmen die aggregierten Spot- und Futures-Flüsse bei Bitcoin – im Vergleich zu den Nettozuflüssen bei Spot-ETFs? Wie reagieren DXY sowie die Renditen der 10- und 30-jährigen US-Staatsanleihen, während die Rückkäufe langlaufender Anleihen ausgeweitet werden und gleichzeitig über eine Politik im Stil einer Operation Twist gesprochen wird?
Welche Richtung werden sich die Spot- und Futures-Transaktionsströme bei Bitcoin bewegen? Und wie verändern sie sich im Vergleich zu den Nettozuflüssen der Spot-ETFs? Wie dürften sich die Renditen der 10- und 30-jährigen US-Staatsanleihen entwickeln – vor dem Hintergrund der Diskussionen über die Ausweitung der Rückkäufe langfristiger Anleihen und eine Politik im Stil einer „Operation Twist“?Goldman Sachs prognostiziert, dass die globale KI-Investition 2026 1 Billion US-Dollar übersteigen wird. Wie hoch ist die Rendite auf das CAPEX und wie viel höher können die Aktien in dieser Phase der Markt-Euphorie noch steigen?
Goldman Sachs erwartet, dass die globalen KI-Investitionen bis 2026 1 Billion US-Dollar übersteigen werden. Wie hoch ist die Rendite auf das CAPEX – und um wie viel können die Aktien in diesem Stadium der Markt-Euphorie noch zulegen?Die Rückkäufe von US-Treasuries mit langen Laufzeiten haben den „Entwertungs“-Handel (BTC, Gold, schwacher DXY) wiederbelebt. Außerdem wurden die Diskussionen um die Unabhängigkeit und Glaubwürdigkeit der Fed erneut angeschoben. Wenn die Rückkäufe nicht verhindern können, dass die Renditen für 10Y und 30Y steigen, könnte der Druck für noch aggressivere Eingriffe zunehmen. Treasury-Beamte haben bereits angedeutet, das fast 1 Billionen US-Dollar schwere Treasury General Account (TGA) anzuzapfen, um die Anleiherückkäufe auszuweiten. Was bedeutet das für die Inflation und das 2%-Inflationsziel der Fed?
Die Rückkäufe von langfristigen Staatsanleihen durch das Finanzministerium haben den Abwertungshandel (Bitcoin, Gold, ein schwacher DXY) wiederbelebt. Außerdem wurden die Diskussionen über die Unabhängigkeit und Glaubwürdigkeit der Fed erneut aufgegriffen. Wenn die Rückkäufe nicht dazu beitragen, dass die Renditen für 10-jährige und 30-jährige Staatsanleihen im Zaum bleiben, könnte der Druck auf noch aggressivere Eingriffe wachsen. Finanzbeamte haben die Idee in den Raum gestellt, den fast 1 Billionen US-Dollar schweren Treasury General Account (TGA) anzuzapfen, um die Rückkäufe von Anleihen auszuweiten. Was bedeutet das für die Inflation und das 2%-Inflationsziel der Fed?