Amerikanische Schuldenkrise


Veröffentlichen


镰刀判官
·
--
Angesichts der globalen Schuldenkrise!
Die Amerikaner halten zwar den Flaschenhals zu, aber dann kommt noch ein zweites Leck dazu!
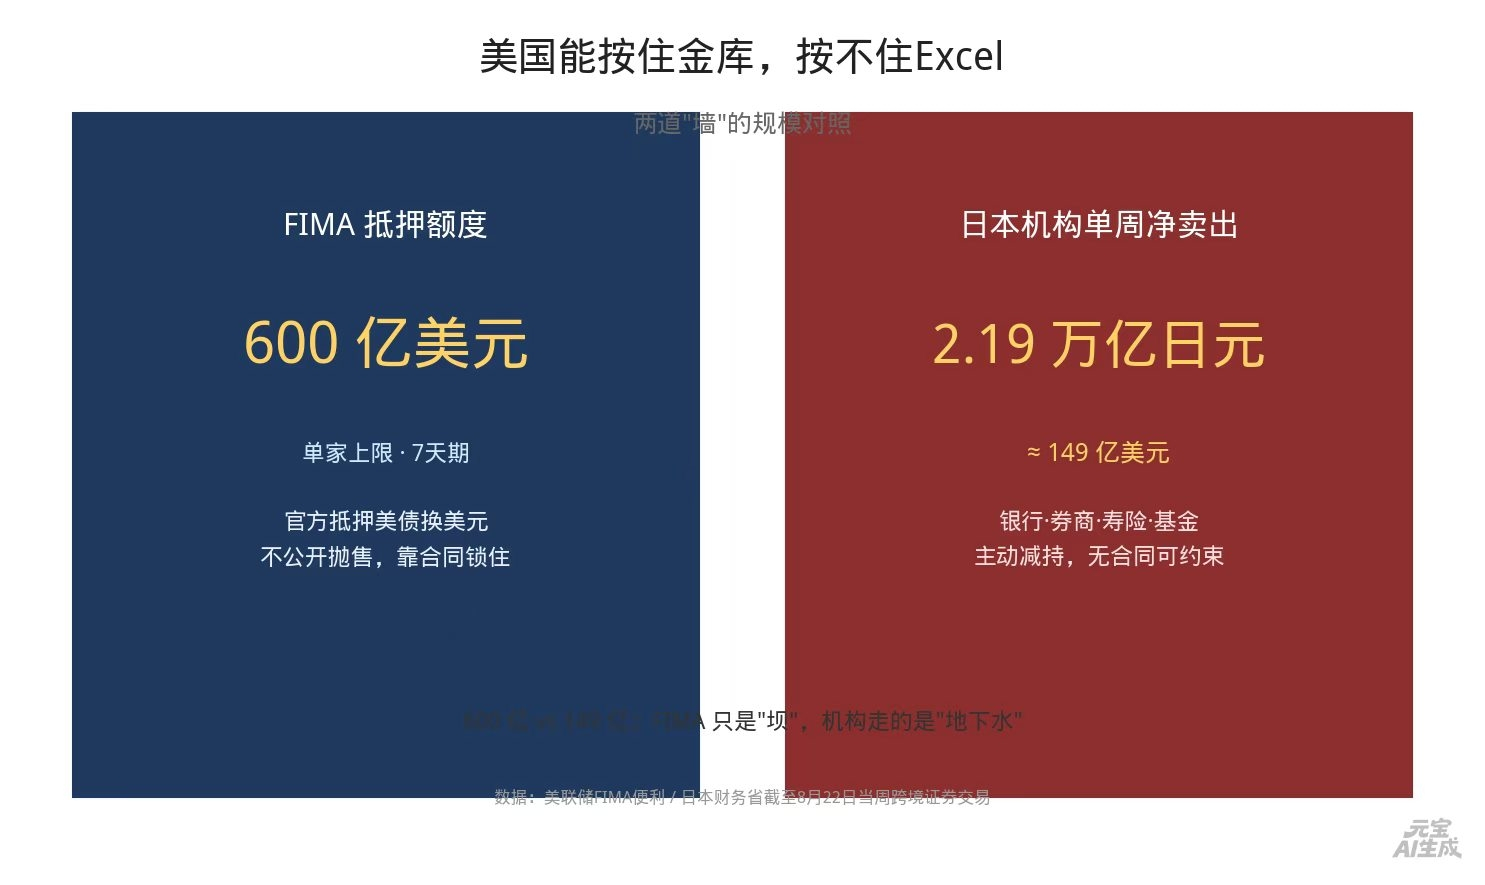
Bessent nutzt die FIMA-Rückkauf-Fazilität, damit die offiziellen Stellen in Tokio keine US-Staatsanleihen mehr abstoßen.
Die USA dachten, damit sei das Tor für das „finanzielle Pearl Harbor“ endgültig zugeschweißt.
Doch in der Woche vom 22. August verkauften Japans Bankensektor, Wertpapierhäuser, Lebensversicherer und Fonds im Wochenvergleich Nettoauslandspapiere in Höhe von 2,19 Billionen Yen – der größte Abbau seit Anfang April.
Die Behörden werden in die Sicherheiten-Pool gedrückt; die japanischen Institutionen holen sich die US-Anleihen selbst und tauschen sie gegen die heimische Währung.
Warum dann wieder japanische Anleihen kaufen? Weil die Rendite von 10-jährigen JGBs auf 2,945% hochgeschossen ist und die 30-jährigen ein neues Hoch markierten.
Die Hand, die in der Nullzins-Ära Geld ins Ausland geschickt hat, zieht die Mittel jetzt im Gegenzug wieder zurück ins Inland:
Die inländischen Anleiherenditen können den Währungshedge abdecken – zieht man in Excel, bleibt für US-Anleihen ein negativer Beitrag.
Das ist kein Wechselkurs-Zwang, der ein „gezwungenes Verkaufen“ auslöst, sondern die ausgerechnete „aktive Rücknahme“ aufgrund der Zinsdifferenz.
Bessents Vertrag ist ans Finanzministerium adressiert: Er bekommt ihn weder in die Hände des Risiko-Managements von Nomura noch in den der Asset-Liability-Kommission der Dai-ichi Life.
Noch giftiger: der harte finanzpolitische Klammergriff Japans selbst:
Im Fiskaljahr 2027 betragen die Tilgungen und Zinszahlungen für Staatsanleihen 36,64 Billionen Yen, die Zinsen 16,59 Billionen Yen (gegenüber dem Vorjahr +27%). Unter der Annahme, dass die Zinsen auf 3,8% steigen.
Die Regierung muss die Zinsen erhöhen, um den Yen zu stabilisieren → Institutionen mögen japanische Anleihen noch mehr → die Regierung zahlt selbst Zinsen bis zum Überhitzen;
Die Regierung traut sich nicht, die Zinsen zu erhöhen → der Yen fällt weiter → das FIMA-Limit wird verbrannt, und sie muss am Ende wieder die USA um Hilfe bitten.
Die Barriere der USA hält zwar die Schatzkammern der Verbündeten ab, aber sie hält nicht die Aktuare der Verbündeten auf.
Drei Daten fixieren den Wendepunkt:
9/3 wöchentliche grenzüberschreitende Daten des Finanzministeriums – um zu sehen, ob der Verkaufsdruck ein Impuls oder ein Trend ist
9/8 Monatsdaten – klar aufdröseln, wer verkauft, und was verkauft wird
9/17-18 Sitzung der Bank of Japan – die Wahrscheinlichkeit für Zinserhöhungen liegt bei etwa 80%; mit +25 bp springt die Attraktivität der heimischen Währung für Institutionen noch einmal eine Stufe höher
Das Label „Japan als Exporteur langfristigen Kapitals“ wird jetzt offiziell umgedreht:
Institutionen verkaufen US-Anleihen, gehen zurück und kaufen japanische Anleihen – und bringen nebenbei die US-Rendite über den langen Laufzeiten noch einmal nach oben.
Die USA halten die Hand der japanischen Regierung fest, aber sie können nicht das Excel der japanischen Institutionen festnageln.
Vielleicht ist es diesmal tatsächlich Japan, das die USA in die Knie zwingt!
Echte US-Version von „Chu“: Obwohl „drei Haushalte aus Chu“ … stirbt am Ende doch Qin – $EWJ
#日本加息