
Nächste Woche beginnt wieder der Teil, in dem man mit Daten spricht.
Gerade erst zu Ende gegangen ist Jackson Hole. Die Haltung von Waller war eindeutig eher hawkisch; die Markterwartungen für eine Zinserhöhung im September sind von zuvor über 30% kontinuierlich auf nahezu 60% gestiegen. Zuerst bewegten sich der US-Dollar und die Renditen von US-Staatsanleihen, während Gold, der Nasdaq und BTC im Gegenzug unter Druck gerieten. Dieses Signal ist im Grunde schon sehr klar.
Jetzt ist das eigentlich Entscheidende nicht, ob im September definitiv erhöht wird, sondern ob der Non-Farm Payrolls-Bericht am nächsten Freitag diese Erwartung auch wirklich untermauern kann.
Derzeit rechnet der Markt damit, dass die Non-Farm Payrolls im August um etwa 58.000 steigen, bei einer Arbeitslosenquote von 4,1%. Diese Zahl an sich ist nicht besonders stark. Wenn sich der Arbeitsmarkt weiter abschwächt, könnte der Markt erneut auf „keine Zinserhöhung“ setzen. Aber wenn die Non-Farm-Daten und vor allem die Lohn-/Gehaltsdaten stärker als erwartet ausfallen, könnten die Erwartungen an eine Zinserhöhung im September weiter nach oben gehen.
Zudem ist dieser Non-Farm-Bericht diesmal besonders: Es ist die letzte Version dieser Daten vor der Zinsentscheidung im September. Praktisch ist es die letzte Karte, die die Fed noch in der Hand hat.
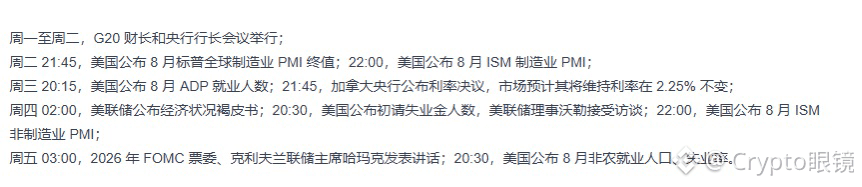
Neben den Non-Farm-Daten stehen nächste Woche auch ISM Manufacturing, ADP, Erstanträge auf Arbeitslosenhilfe, ISM Services, der Beige Book-Bericht sowie das Treffen der G20-Finanzminister und der Notenbankgouverneure an. Die makroökonomische Informationsdichte ist sehr hoch.
Eine weitere Spur ist KI.
Dell und Broadcom veröffentlichen ihre Ergebnisse jeweils dienstags bzw. mittwochs nach Börsenschluss. Besonders Broadcom: Der Markt erwartet einen Umsatz nahe 29,4 Mrd. USD. Der KI-Markt ist inzwischen von „Geschichten erzählen“ in die Phase der Prüfung echter Nachfrage übergegangen. Ob Server, kundenspezifische Chips und KI-Netzwerkausrüstung weiterhin so stark wachsen können, werden diese beiden Quartalsberichte teilweise beantworten.
Aus Sicht des Krypto-Marktes denke ich dagegen, dass man nächste Woche etwas vorsichtig sein sollte.
Wenn die Non-Farm-Daten schwach ausfallen → sinken die Erwartungen an Zinserhöhungen → die Liquiditätserwartungen verbessern sich → BTC und riskante Assets könnten einen Rebound erleben.
Wenn die Non-Farm-Daten die Erwartungen übertreffen → die Wahrscheinlichkeit einer Zinserhöhung im September steigt weiter → Renditen der US-Staatsanleihen und der US-Dollar stärken sich → der kurzfristige Druck auf BTC könnte weiter zunehmen.
Daher: In den nächsten Tagen nicht nur auf die Candlesticks starren.
Wahrscheinlich entscheidet sich die Richtung der Entwicklung im September bei genau dieser einen Zahlenkombination am Freitag um 20:30 Uhr.
Die makroökonomische Hauptlinie für nächste Woche lässt sich in einem Satz zusammenfassen:
Beschäftigung entscheidet die Fed, KI entscheidet die Risikoneigung, Liquidität entscheidet $BTC
#美联储何时降息?
Gerade erst zu Ende gegangen ist Jackson Hole. Die Haltung von Waller war eindeutig eher hawkisch; die Markterwartungen für eine Zinserhöhung im September sind von zuvor über 30% kontinuierlich auf nahezu 60% gestiegen. Zuerst bewegten sich der US-Dollar und die Renditen von US-Staatsanleihen, während Gold, der Nasdaq und BTC im Gegenzug unter Druck gerieten. Dieses Signal ist im Grunde schon sehr klar.
Jetzt ist das eigentlich Entscheidende nicht, ob im September definitiv erhöht wird, sondern ob der Non-Farm Payrolls-Bericht am nächsten Freitag diese Erwartung auch wirklich untermauern kann.
Derzeit rechnet der Markt damit, dass die Non-Farm Payrolls im August um etwa 58.000 steigen, bei einer Arbeitslosenquote von 4,1%. Diese Zahl an sich ist nicht besonders stark. Wenn sich der Arbeitsmarkt weiter abschwächt, könnte der Markt erneut auf „keine Zinserhöhung“ setzen. Aber wenn die Non-Farm-Daten und vor allem die Lohn-/Gehaltsdaten stärker als erwartet ausfallen, könnten die Erwartungen an eine Zinserhöhung im September weiter nach oben gehen.
Zudem ist dieser Non-Farm-Bericht diesmal besonders: Es ist die letzte Version dieser Daten vor der Zinsentscheidung im September. Praktisch ist es die letzte Karte, die die Fed noch in der Hand hat.
Neben den Non-Farm-Daten stehen nächste Woche auch ISM Manufacturing, ADP, Erstanträge auf Arbeitslosenhilfe, ISM Services, der Beige Book-Bericht sowie das Treffen der G20-Finanzminister und der Notenbankgouverneure an. Die makroökonomische Informationsdichte ist sehr hoch.
Eine weitere Spur ist KI.
Dell und Broadcom veröffentlichen ihre Ergebnisse jeweils dienstags bzw. mittwochs nach Börsenschluss. Besonders Broadcom: Der Markt erwartet einen Umsatz nahe 29,4 Mrd. USD. Der KI-Markt ist inzwischen von „Geschichten erzählen“ in die Phase der Prüfung echter Nachfrage übergegangen. Ob Server, kundenspezifische Chips und KI-Netzwerkausrüstung weiterhin so stark wachsen können, werden diese beiden Quartalsberichte teilweise beantworten.
Aus Sicht des Krypto-Marktes denke ich dagegen, dass man nächste Woche etwas vorsichtig sein sollte.
Wenn die Non-Farm-Daten schwach ausfallen → sinken die Erwartungen an Zinserhöhungen → die Liquiditätserwartungen verbessern sich → BTC und riskante Assets könnten einen Rebound erleben.
Wenn die Non-Farm-Daten die Erwartungen übertreffen → die Wahrscheinlichkeit einer Zinserhöhung im September steigt weiter → Renditen der US-Staatsanleihen und der US-Dollar stärken sich → der kurzfristige Druck auf BTC könnte weiter zunehmen.
Daher: In den nächsten Tagen nicht nur auf die Candlesticks starren.
Wahrscheinlich entscheidet sich die Richtung der Entwicklung im September bei genau dieser einen Zahlenkombination am Freitag um 20:30 Uhr.
Die makroökonomische Hauptlinie für nächste Woche lässt sich in einem Satz zusammenfassen:
Beschäftigung entscheidet die Fed, KI entscheidet die Risikoneigung, Liquidität entscheidet $BTC
#美联储何时降息?