

Erstes jährliches Prüfungsstück der neuen Vorsitzenden der US-Notenbank – eine Aufgabe über 400 Billionen Dollar Kredit
Heute um 22:00 (UTC+8) hält US-Notenbankchef Kevin Wosch am Fuß des Grand Teton im Jackson Hole seine erste thematische Rede seit Amtsantritt. In den vergangenen Jahren war das lediglich das jährliche Treffen der Notenbankchefs der Welt; dieses Jahr wird es von den Märkten jedoch als große Prüfung inszeniert: Die Rendite 30-jähriger US-Staatsanleihen hat gerade ein neues 19-Jahres-Hoch erreicht, der Finanzminister greift noch vor der Notenbank ein und kauft Anleihen, und die neue Vorsitzende – bekannt dafür, Rätsel zu verwenden – könnte mit jedem einzelnen Wort die Preisgestaltung von Vermögenswerten im Umfang von zig Billionen Dollar neu schreiben.
Erste, zweite, dritte Rissstelle: Der US-Anleihenmarkt
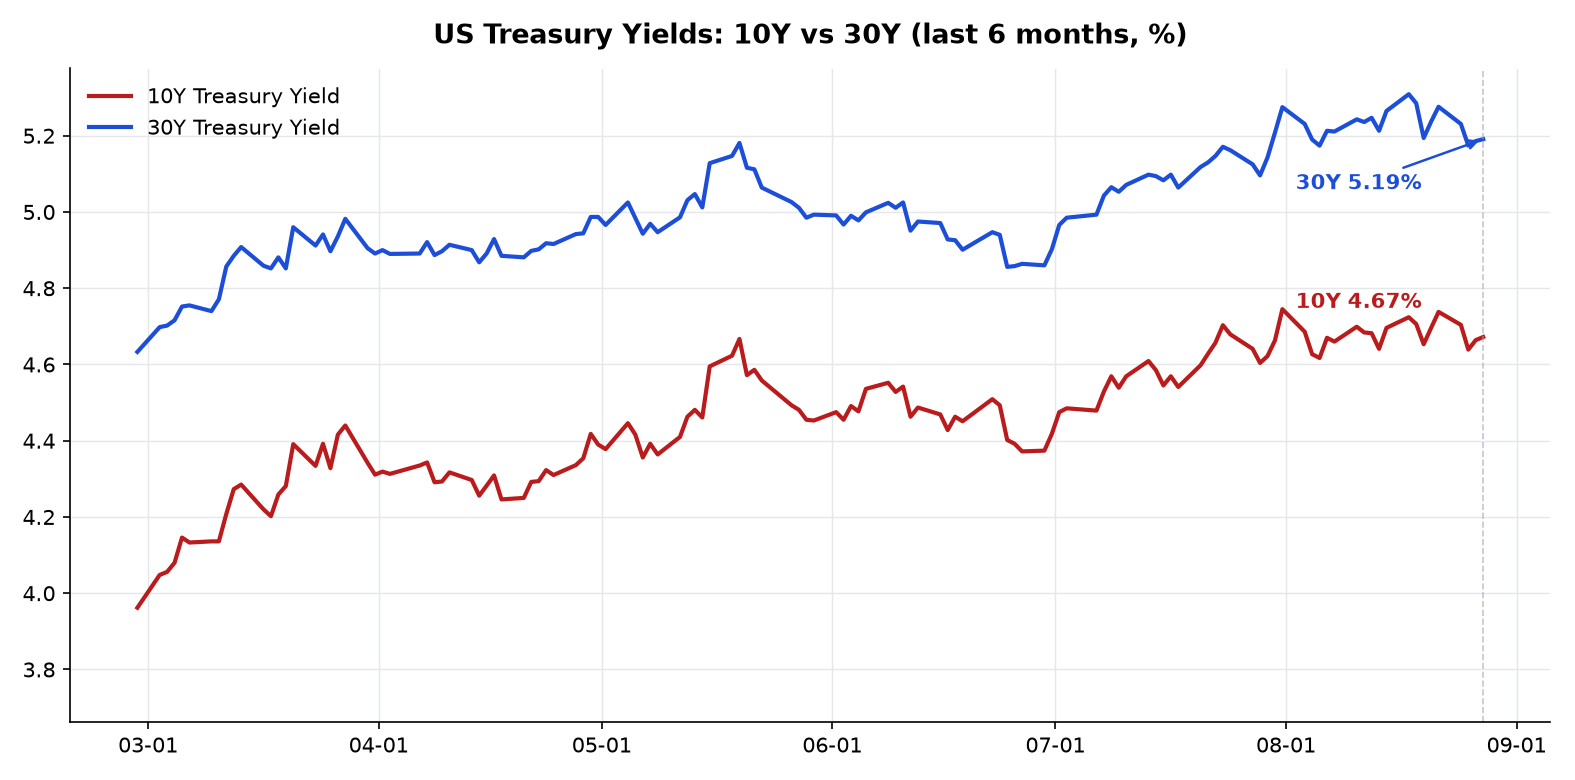
Zuerst Daten auf den Tisch. Die Rendite zehnjähriger US-Staatsanleihen? Nein – ich meine: Die Rendite der 30-jährigen US-Anleihen berührte letzte Woche zeitweise 5,33 %, seit 2007 der höchste Stand; derzeit pendelt sie um etwa 5,19 %; die 10-jährigen liegen bei 4,67 %; der US-Dollar-Index bei 99,17. Hinter diesen drei Zahlen steckt eine Neubewertung des Marktes in Bezug auf drei Dinge.
Erste Rissstelle: Inflation ist störrischer als gedacht. Der Fed kommt vor allem der PCE-Preisindex besonders in den Blick: Im Juli stieg er im Jahresvergleich um 3,7 %, das Kern-PCE lag bei 3,3 % – beides entfernt sich klar von dem 2-%-Ziel. Auch der CPI im Juli lag ebenfalls über den Erwartungen. Und das Wachstum im zweiten Quartal betrug nur 1,5 % – die Preise kommen nicht nach unten, das Wachstum kommt nicht nach oben: Die US-Wirtschaft steht an einer beunruhigenden Art von Stagflations-Kreuzung. Termingeschäfte geben dafür ein Set widersprüchlicher Signale: Im September bleibt man wohl unverändert, die Wahrscheinlichkeit, dass es im Dezember mindestens um 25 Basispunkte erneut nach oben geht, liegt aber bei rund 70 %.
Die zweite Rissstelle: Angebotsdruck – beispiellos. Das Gesamtvolumen der US-Staatsanleihen kommt nahe an 40 Billionen US-Dollar heran, die Nachfrage bei Auktionen im langen Lauf ist schwach, und Käufer verlangen zunehmend eine höhere Laufzeitprämie, bevor sie annehmen. Als die 30-jährige Rendite die Marke von 5,33 % berührte, war das im Kern eine Botschaft des Marktes: Ich glaube nicht an deine finanzpolitische Disziplin.
Die dritte Rissstelle ist die subtilste: Die Grenze zwischen Fiskal- und Geldpolitik verwischt. Letzte Woche kündigte Finanzminister Bessent an, dass ab dem 9. September die Obergrenze für den Rückkauf langfristiger Staatsanleihen von bisher 2,0 Milliarden US-Dollar pro Woche mindestens verdoppelt wird – auf 4,0 Milliarden US-Dollar. Offiziell geht es um die Verbesserung der Liquidität des Marktes, tatsächlich drückt es die Renditen im langen Lauf direkt nach unten – und wird vom Markt als ein Abbild der „Verzerrungs“-Operation von 2011 bezeichnet. Das Finanzministerium greift ein, bevor die Notenbank es tut – gleichbedeutend damit, die Fed buchstäblich auf Feuer zu setzen: Du hast dich noch nicht geäußert, da handelt das Finanzministerium zuerst. Wo bleibt da die Unabhängigkeit?
Zweitens: Der Rätselmann-Vorsitzende – der Markt will Antworten, und er stellt am liebsten Fragen
Wosh selbst ist schon eine Variable. Von 2006 bis 2011 gehörte er zu den jüngsten Mitgliedern im Fed-Rat und war bekannt für eine Falken-Haltung und unverblümtes Auftreten; danach bekleidete er mehrere Posten, unter anderem als Managing Director bei Morgan Stanley und als Wirtschaftsberater von Trump. Seit der Übernahme der Leitung der Fed im Mai zeichnet er dem Markt keinen schnellen Kursplan – stattdessen richtete er fünf Arbeitsgruppen nach dem Prinzip „erste Prinzipien“ ein, in fünf Dimensionen: Inflationswahrnehmung, Bilanz, datenabhängige Steuerung, Technologie und Kommunikation – und blickt damit die Fed selbst neu an.
Er äußerte öffentlich Zweifel an der früheren Notenbank-Kultur der sogenannten „Forward Guidance“ vor mehr als einem Jahrzehnt – der Markt dürfe nicht mit Antworten gefüttert werden, sondern müsse Daten selbst interpretieren und Signale zurück an die Notenbank geben. So kam es, dass seine Kommunikation drei Monate nach Amtsantritt vom Markt in zwei Worte zusammengefasst wurde: Rätsel. Auf der geldpolitischen Sitzung am 29. Juli blieb der Leitzins zum fünften Mal in Folge in der Spanne von 3,50 % bis 3,75 % – von den 12 Ratsmitgliedern verlangten 3 öffentlich eine Zinserhöhung. Das ist eine interne Bruchstelle, die es über Jahre so selten gegeben hat, und Wosh bleibt weiterhin wortkarg.
Der Markt ist nicht mehr geduldig. Der Chefvolkswirt von RSM, Brusoeiras, sagte es offen: Einige vermeidbare Fehler in der Anfangsphase von Wosh haben die Markterwartungen auf ein Niveau gehoben, bei dem die Fed lieber nicht wäre, dass sie so hoch liegen. Auch BofA-Ratestrategiechef Cabanas warnte: Wenn Wosh heute Abend nur über Themen wie Produktivität und Bevölkerung spricht, wird der Markt das als taubes Signal lesen – die Rendite der 30-jährigen könnte direkt auf mehr als 5,5 % zusteuern.
 Drei Szenarien, drei Wege
Übersetze die Reaktionsfunktion, die der Markt im Blick hat, in beobachtbare Sprache – heute Abend gibt es im Grunde nur drei Möglichkeiten.
Szenario A, Falkenlinie als Vorgabe: Klar sagen, dass die Inflation wieder auf 2 % zurückkommt – alles übertrumpfend; andeuten, dass bei Bedarf erneut erhöht wird. Der US-Dollar und die kurzfristigen Zinsen steigen zuerst, die Renditen im langen Ende schwanken möglicherweise aufgrund von Wachstumssorgen, der Goldpreis steht kurzfristig unter Druck.
Szenario B, Umschreibungen: Rätselhaft fortführen – weder eine Falkenlinie verstärken noch eine Zinssenkung ankündigen. Der US-Dollar schwankt, die Volatilität der langlaufenden Anleihen schießt nach oben, Gold profitiert weiter davon, dass der Dollar-Sicherheitsvorsprung durch schwächere US-Dollar- Glaubwürdigkeit weiter angeknabbert wird – nach dem Stil von Wosh ist das die wahrscheinlichste Variante.
Szenario C, passiv-taub: Die Formulierungen werden so gelesen, dass sie dem Finanzministerium die stillschweigende Erlaubnis geben, Renditen im langen Lauf zu drücken – selbst wenn es nur als begleitender Hinweis gemeint ist. US-Dollar und langlaufende Anleihen fallen gemeinsam, der Goldpreis schießt stark nach oben – und der Markt wird sofort an jenes Gerücht denken, das Wosh bereits öffentlich dementiert hat: Er sei mehr auf Trump hörig als Powell. Sobald die Unabhängigkeits-Erzählung beschädigt wird, gerät auch der Bewertungsanker der US-Staatsanleihen als globale risikofreie Anlage ins Wanken.
Viertens: Bedeutungen von Vermögenswerten – wer preist eigentlich wen
Rechne die drei Szenarien auf ein Basisszenario um: Wosh wird mit hoher Wahrscheinlichkeit zwischen A und B laufen – mithilfe einer antiinflationären Disziplin die Erklärung liefern, dass im September nichts passiert, und bis zum Jahresende entweder eine Zinserhöhung erfolgt oder zumindest Zinserhöhungen ins Spiel kommen, dabei aber gezielt nicht bewerten, wie das Finanzministerium operiert. In diesem Pfad ist der US-Dollar kurzfristig eher stark, nach oben jedoch durch ein verschwommenes Risiko oder ein eher taubes Szenario gedeckelt; die 10-jährige Rendite schwankt auf hohem Niveau, die Intervention des Finanzministeriums über Anleihekäufe bietet zwar einen nach unten wirkenden Puffer, aber einen Allein-Sprung nach oben wird es schwer schaffen. Gold hält seine Aufwärtsneigung aufrecht unter der doppelten Erzählung aus schwächerem Dollar- Kreditvertrauen und steigenden realen Zinsen; BTC schwankt in der Nähe der 80.000-Dollar-Marke entlang der Dollar-Kredit-Story.
Der eigentliche Risikopunkt liegt in Bedingungen, bei deren Nichterfüllung alles kippt: Sobald Wosh eine Obergrenze für Renditen im langen Lauf setzt oder so gelesen wird, dass sie auf ein stillschweigendes fiskalisches Ziel hinausläuft, dann fallen der US-Dollar und die langlaufenden Anleihen gleichzeitig, und Gold beschleunigt nach oben – dann wird das, was der Markt einpreist, nicht mehr Zinssätze sein, sondern diese vier Worte: fiskalische Dominanz.
Fünf. Vor dem Redemanuskript
Draußen vor den Fenstern der Jackson-Hole-Veranstaltung liegt der verschneite Teton. In den vergangenen vierzig Jahren setzten die jeweiligen Vorsitzenden der US-Notenbank hier für die Weltmärkte Schwerpunkte: Volcker sprach über Disziplin, Greenspan über Blasen, Bernanke über den Ausstieg, Powell über Geduld. Heute Abend ist Wosh an der Reihe.
 Das offizielle Thema dieser Konferenz lautet: Finanzinnovationen – die Bedeutung von Zahlung und Politik, ein vorausschauender Beitrag über Technologie. Aber alle wissen: Die eigentliche Prüfungsfrage liegt außerhalb der Veranstaltung: Ein 40-Billionen-Dollar-Anleihenmarkt bewertet gerade den Preis für Amerikas Kredit neu – und jedes Wort des Vorsitzenden ist der Kommentar zu dieser Neubewertung.
Der Berg ist derselbe, der Weg wird jedoch immer schmaler. Was Wosh heute Abend braucht, ist nicht Cleverness, sondern Zurückhaltung – zwischen Disziplin gegen die Inflationsroutinen und der Stabilität des Anleihemarkts dem Markt ein belastbares Koordinatensystem zu geben. Das ist schwieriger als jede einzelne Zinserhöhung.