


Die USA könnten die Türen für ein erneutes ICO wirklich wieder öffnen. Am 18. August hat die SEC offiziell Reg CA eingereicht – das erste Mal, dass Regeln für Token-Emissionen speziell für Crypto entwickelt wurden. Ziel ist es, dass Projekte, die die Voraussetzungen erfüllen, in den USA öffentlich Token ausgeben und sich so finanzieren können.
Nachdem die Nachricht bekannt wurde, bezeichneten viele es als „ICO 2.0“. Aber warum haben die USA in der Vergangenheit Projekte nicht einfach nach Belieben ICOs durchführen lassen? Was genau wird durch Reg CA diesmal eigentlich geöffnet? Um diese Rückkehr der ICOs zu verstehen, muss man zuerst die Token-Finanzierungsbeschränkungen der USA in der Vergangenheit betrachten.
TL;DR
1. Die USA könnten ICOs wieder öffnen: Reg CA erlaubt es, dass Projekte, die die Voraussetzungen erfüllen, Token-Finanzierungen öffentlich an normale Anleger ausgeben.
2. Token könnten echte Fundamentaldaten haben: Projekte mit echten Einnahmen könnten in Zukunft die wirtschaftlichen Rechte wie Einnahmen, Buybacks und Dividenden noch klarer an den Token koppeln.
3. Besonders drei Arten von Chancen beachten: regulierte alte Tokens, Projekte mit echten Cashflows und Launchpad / On-Chain-Finanzierungsplattformen.
Was verändert Reg CA denn genau?
In der Vergangenheit standen US-Projekte vor einem Dilemma, wenn sie öffentlich Tokens ausgeben wollten:
Entweder man registriert als Wertpapier und übernimmt die vollständigen Pflichten zu Registrierung, Offenlegung und laufendem Reporting; oder man nutzt eine Ausnahme, die aber die Bedingungen bei Investoren, Finanzierungsform oder Liquidität einschränkt. Deshalb entscheiden sich viele Projekte dafür, Tokens im Ausland auszugeben – ja sogar direkt die Teilnahme von US-Nutzern zu beschränken.
Aber künftig wird es anders: Reg Crypto hat zum ersten Mal zwei Finanzierungswege speziell für Tokens entworfen.
-Startup Exemption für frühe Projekte: maximal 4 Jahre lang 5 Millionen US-Dollar finanzieren
-Fundraising Exemption richtet sich an größere Projekte: Innerhalb von 12 Monaten sind bis zu 20 bzw. 75 Millionen US-Dollar möglich, aber dafür braucht man SEC-Qualifikation, Finanzberichte; Tier 2 erfordert zudem eine Prüfung.
Der Knackpunkt ist: Tokens können öffentlich an Privatanleger verkauft werden, und grundsätzlich gibt es keine starre Haltefrist wie bei traditionellen Private-Placement-Wertpapieren – sie können sofort weiterverkauft werden.
Allein das reicht, um Crypto aufzuheizen: Künftige Startups müssen dann keinen VC mehr suchen, sondern können direkt bei zukünftigen Nutzern finanzieren – und die Community nennt das „ICO 2.0“. Aber es ist keine einfache Rückkehr zu den ICOs von 2017.
Bei der Finanzierung muss das Projekt Informationen wie Token-Angebot, Unlocks und Governance-Rechte offenlegen und klar machen, was nach Erhalt des Geldes getan werden soll und in welchem Stadium man sich aktuell befindet. Wenn die Zusagen erfüllt sind oder die Erfüllung dauerhaft eingestellt wird, kann das Projekt einen Transition Report einreichen und die formale Beendigung des mit dem Token verbundenen „covered investment contract“ erklären. Der Token selbst darf jedoch weiterhin gehandelt werden.
Kurz gesagt: 2017 war es „erst Geld einsammeln, später sehen“; ICO 2.0 nimmt Finanzierung, Offenlegung, Aufbau und Exit in die Regeln auf.
Die größte Bürde der Tokens – vermutlich wird sie gerade gelöst
Reg CA löst nicht nur das Problem „Wie man künftig neue Tokens ausgibt“, sondern muss auch die Altlasten aus der Vergangenheit aufräumen: Ist ein Token am Ende überhaupt ein Wertpapier?
In der Vergangenheit versuchten viele Projekte immer, zu beweisen, dass ihr Token kein Wertpapier ist. Denn sobald er als Wertpapier eingestuft wird, muss man mit strengeren Regeln für Emission, Offenlegung und Handel leben.
Das wirft auch zwei Fragen auf.
Erstens: Viele Token-Emissionen können mit einem Investment Contract zu tun haben, aber das Projekt läuft bereits seit vielen Jahren. Wann diese Art von Wertpapier-rechtlicher Beziehung endlich enden kann – darauf gibt es bis heute keine klare Antwort.
Zweitens: Um zu vermeiden, dass Tokens noch stärker wie Wertpapiere wirken, trauen sich viele Projekte nicht, den Token direkt an den Wert des Protokolls zu koppeln. Besonders Designs wie Dividenden, Gewinnverteilungen oder aktives Buyback können die Wertpapier-Eigenschaft verstärken.
Daher kommt dieses seltsame Phänomen: Die Protokolle sind offensichtlich sehr profitabel, aber Tokens können im Grunde nur Governance übernehmen, staken und Anreize erhalten – es ist nur schwer, direkt an den Protokoll-Einnahmen zu partizipieren.
Reg CA ist im Grunde gleichbedeutend damit, dass es für beide Fragen neue Lösungen liefert.
1) Wenn das Projekt die damals zugesagten Arbeiten abschließt oder dauerhaft stoppt und nach Einreichung des Transition Report die Invest-Contract-Beziehung mit dem Token beenden kann. Diese Safe-Harbor-Regel gilt zudem auch für bereits früher emittierte alte Tokens.
2) Das Projekt muss außerdem nicht zwangsläufig versuchen, nachzuweisen, dass der Token „kein Wertpapier“ ist. Stattdessen kann der Token innerhalb des entsprechenden regulatorischen Rahmens so ausgestaltet werden, dass er klarere wirtschaftliche Rechte übernimmt.
Nach eigenen Schätzungen der SEC könnte sogar gerade bei alten Tokens der kurzfristige Einfluss am größten sein:
Die SEC erwartet, dass pro Jahr etwa 130 neue Projekte über Reg CA Kapital aufnehmen, aber möglicherweise auch 475 alte Projekte die neuen Regeln nutzen, um die früher ungelösten Probleme der Wertpapier-Eigenschaft ihrer Tokens zu klären.
Deshalb könnte die erste Welle nach der Umsetzung von Reg CA nicht darin bestehen, plötzlich massenhaft neue ICOs aus dem Nichts zu sehen, sondern zunächst dabei zu helfen, einer Gruppe alter Tokens die langjährigen Probleme mit ihrer Wertpapier-Identität zu lösen.
Welche Plattformen und Projekte könnten profitieren?
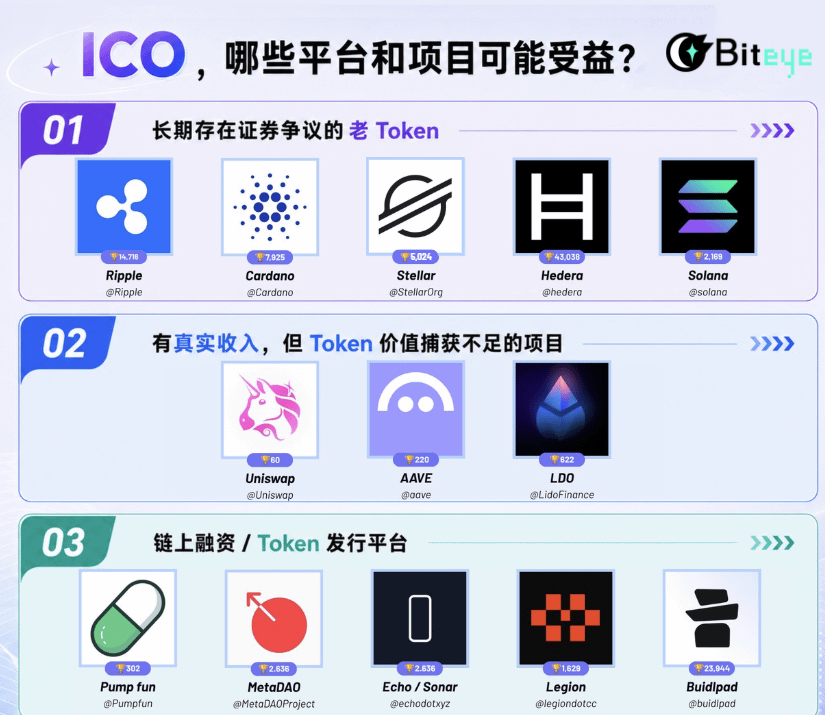
Entlang der bisherigen Veränderungen ist der Einfluss von Reg CA meiner Ansicht nach nicht nur „Die ICOs kommen zurück“. Mit Blick auf den heutigen Markt gibt es mindestens drei Arten von Projekten, die es wert sind, wieder stärker beachtet zu werden.
(1) Alte Tokens, die seit Langem umstritten sind
Einige ältere Projekte haben weder bei Business noch bei Nutzern und Ökosystem große Probleme, aber im Preis steckt seit jeher eine schwer quantifizierbare „regulatorische Preisabschlag“-Schicht.
Der Markt wird sich Sorgen machen über SEC-Ermittlungen, Klagen, den Abstieg von US-Börsen, dass Institutionen Angst haben, sie zu halten – ja sogar, dass Projekte den US-Markt nicht mehr normal erschließen können.
Diese Risiken tauchen nicht direkt in Einnahmen und TVL auf, drücken aber langfristig die Bewertung, die der Markt zu zahlen bereit ist.
(2) Projekte mit echten Einnahmen, aber zu geringer Token-Wertabschöpfung
Crypto hat Tokens in der Vergangenheit meist anhand von TVL, Handelsvolumen, FDV und Narrativen bewertet – selten hat man es wirklich so berechnet wie bei Aktien: „Wie viel Gewinn entspricht dieser Token?“
Wenn in Zukunft immer mehr Tokens über klar definierte wirtschaftliche Rechte verfügen, wird der Markt ganz natürlich anfangen, zwei Arten von Projekten zu unterscheiden:
-Tokens, die sich auf Narrative stützen
-Tokens, die durch Cashflows gestützt werden
Daher sollte man nach allen Geschäftsmodellen suchen, die bereits fest etabliert sind und bei denen die Cashflows hinreichend klar sind – etwa ausgereifte DeFi-Kredite und Trading-Gebühren, die Handelserträge von On-Chain-Brokern, Management- und Servicegebühren bei RWA-Plattformen sowie die Erträge aus den Reserven der Emittenten von Stablecoins.
(3) On-Chain-Finanzierung / Token-Emissionsplattform
Wenn das Token-Finanzierungsvolumen künftig wieder ansteigt, könnte einer der größten Zuwächse nicht ein bestimmter Token sein, sondern eine neue Industrie rund um die Emission bilden.
Schon vor einem Jahr hat Crypto versucht, „ICO 2.0“ auf die Beine zu stellen. Letztes Jahr war der Kern von Solanas ICM genau darauf ausgelegt, dass Startups nicht nur VCs suchen, sondern direkt Tokens ausgeben, um die Community zu finanzieren. Believe hat dieses Modell als erstes populär gemacht, später hat auch Pump.fun begonnen, ICM besonders stark voranzutreiben.
Reg CA ist im Grunde wie eine Richtung für die ICM-Erkundungen des vergangenen Jahres – und ergänzt ein formales Set an regulatorischen Regeln. Wenn dieser Weg funktioniert,
On-Chain-Finanzierungsplattformen wie Pump.fun, MetaDAO, Echo/Sonar und CoinList könnten sich weiter von „Münz- bzw. Token-Ausgabe-Plattformen“ zu einem Finanzierungs-Entry-Punkt für Crypto entwickeln.
Wann wird Reg CA umgesetzt?
Am Ende muss man allerdings eine kalte Dusche geben: Reg CA ist derzeit nur ein Vorschlag und tritt noch nicht offiziell in Kraft.
Die SEC hat am 18. August die Regeln vorgeschlagen; am 21. August wurden sie im (Bundes-)Register veröffentlicht. Derzeit läuft eine 60-tägige Phase der öffentlichen Kommentierung, die bis zum 20. Oktober endet.
Danach muss die SEC noch die Kommentare prüfen, die Regeln ändern und entscheiden, ob sie offiziell verabschiedet werden – es gibt derzeit keinen offiziellen Zeitplan.
Da der Vorschlag selbst recht komplex ist, geht der Markt im Allgemeinen davon aus, dass es frühestens bis 2027 – vielleicht sogar später – wird. Außerdem ist Reg CA nicht die endgültige Antwort auf die Crypto-Regulierung.
Es löst vor allem Probleme rund um die Token-Finanzierung, Offenlegung und den Ausstieg aus Investment Contracts; Börsen, Broker, Verwahrer usw. sind nicht Teil dieses Regelwerks. Außerdem besteht die Möglichkeit, dass es bei einem SEC-Wechsel zu Änderungen an den Regeln kommt. Deshalb muss man jetzt noch nicht übereilt „Die ICOs sind zurück“ rufen – zwischen Reg CA und einer echten, vollständigen Umsetzung liegt noch ein Stück.