


Equity-Perpetuals sind Perpetual Futures auf Aktien sowie equity-gebundene Produkte, die direkt an Krypto-Börsen gehandelt werden. Die Kategorie hat sich still und leise zur zweiten Wachstumssäule des Perpetual-Markts entwickelt.
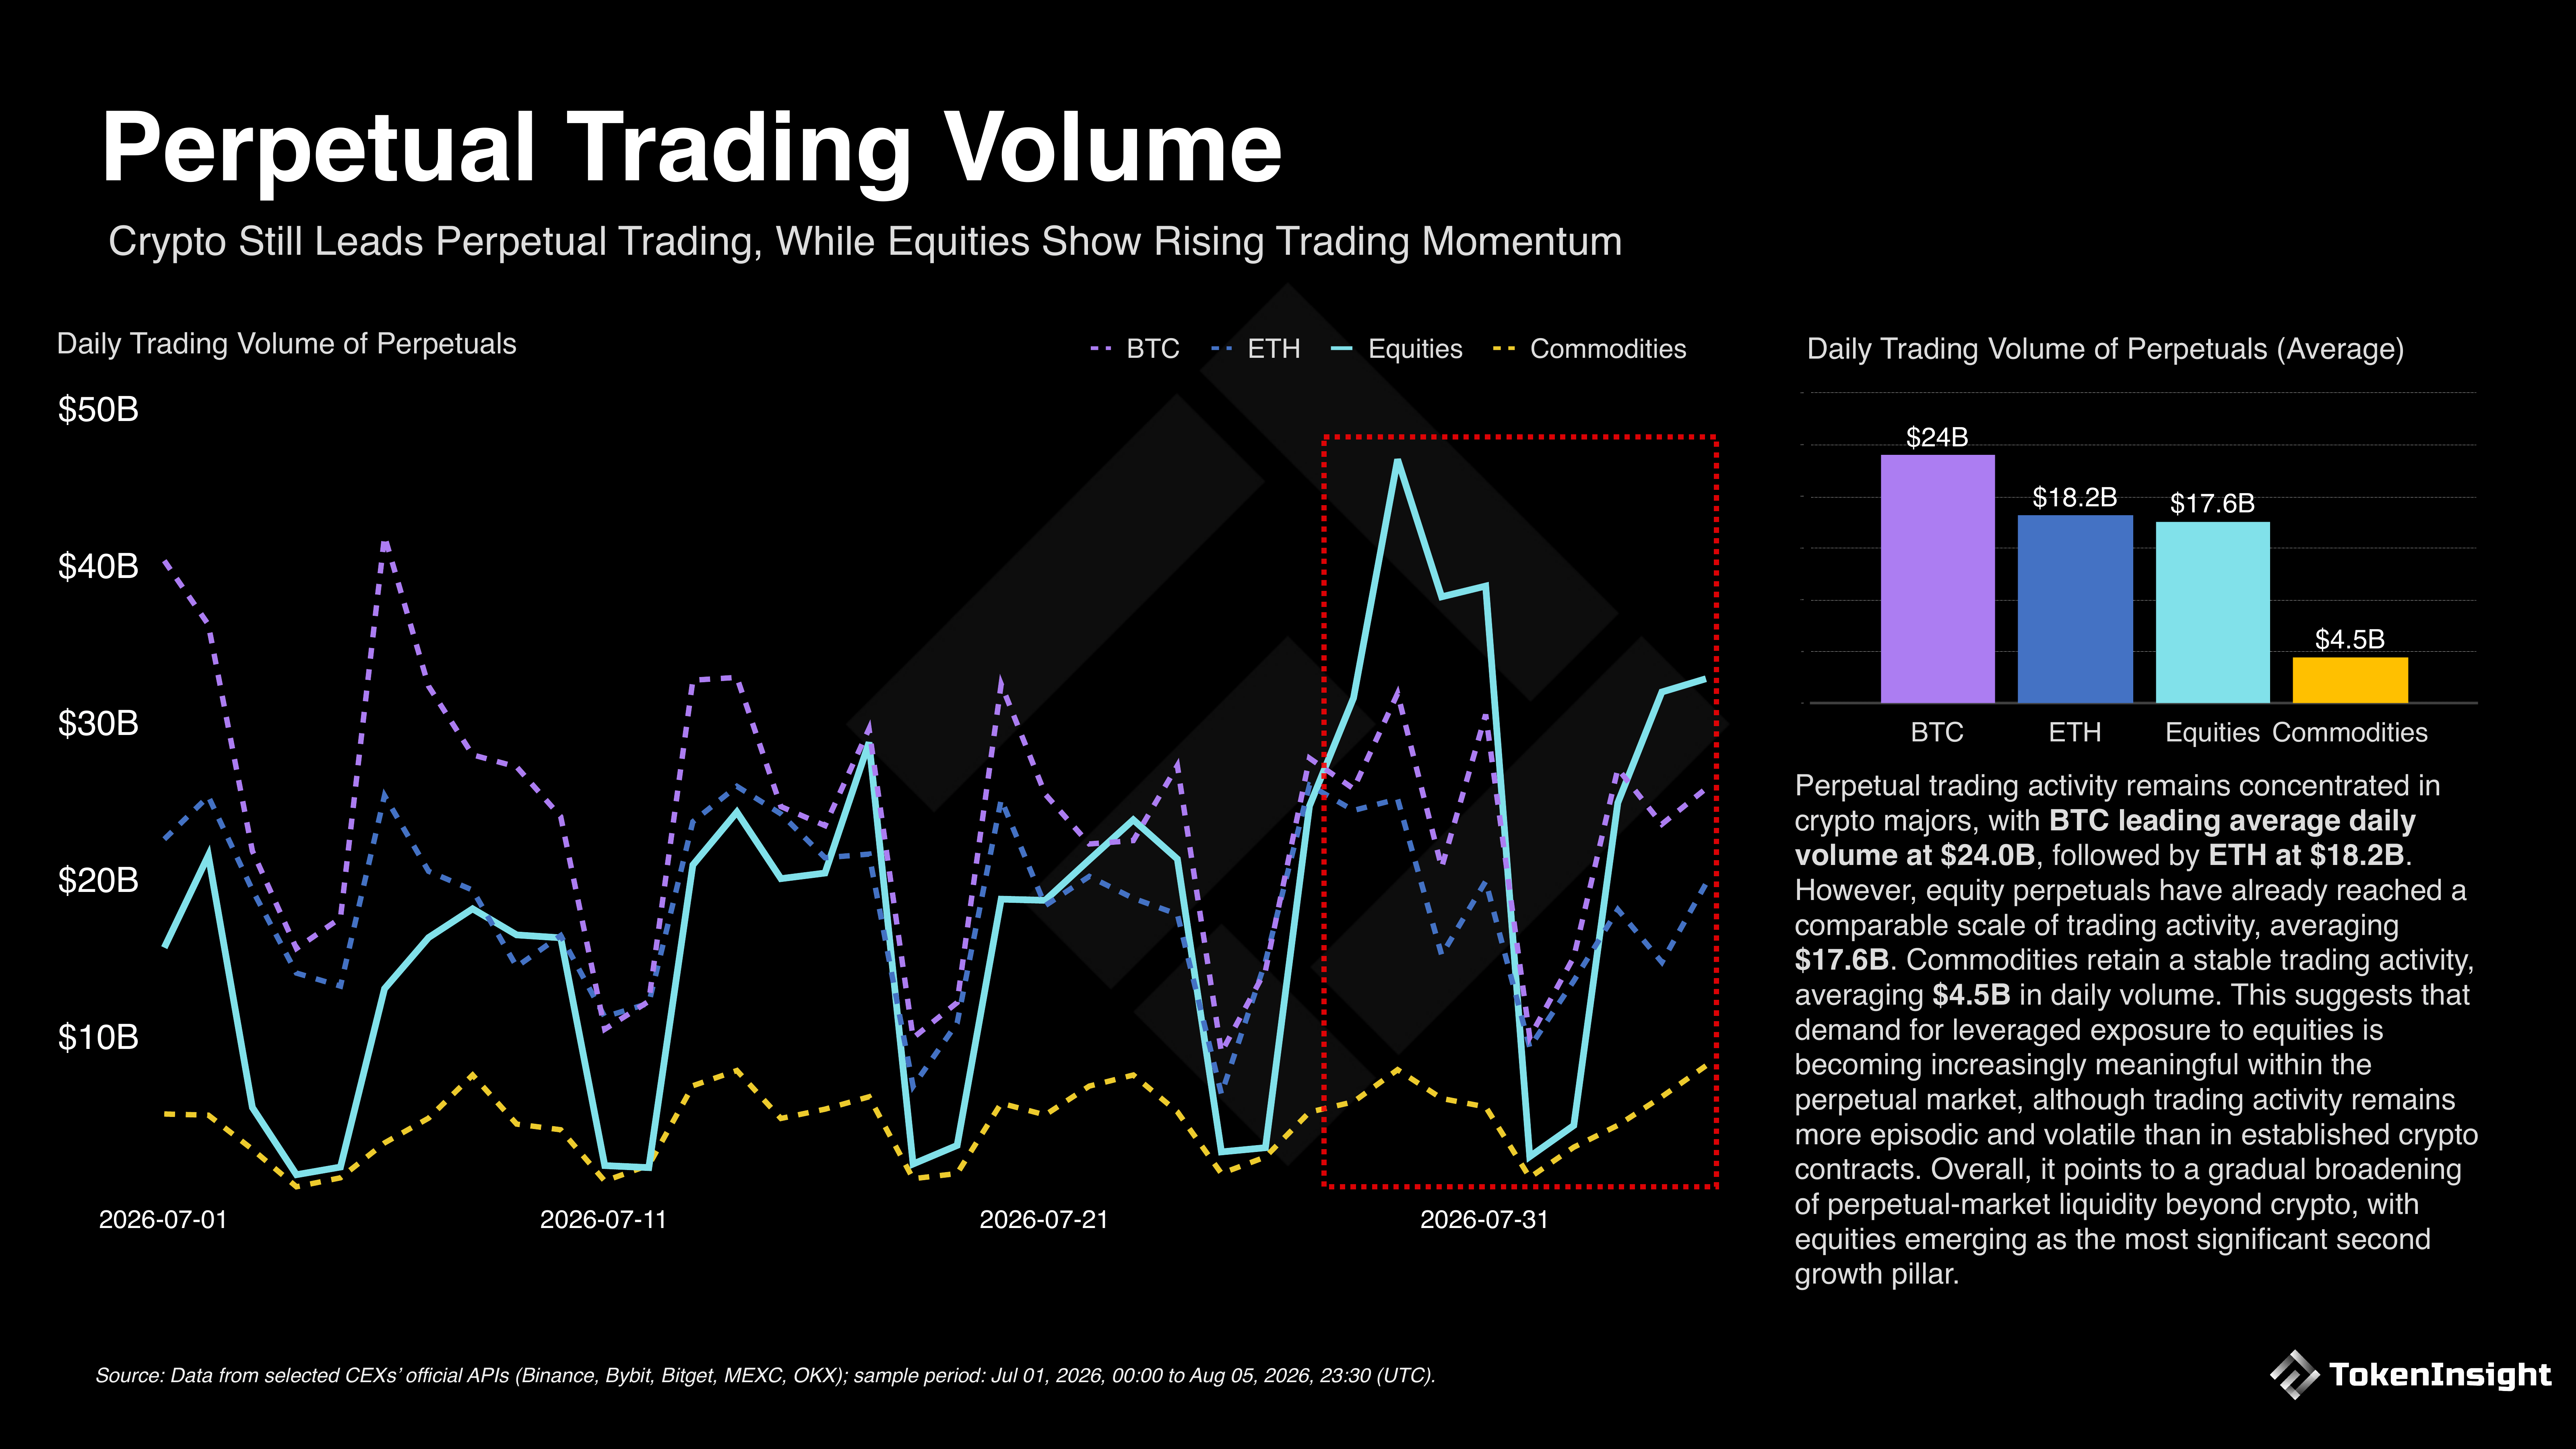
Über Binance, Bybit, Bitget, MEXC und OKX hinweg lagen Equity-Perpetuals zwischen dem 1. Juli und dem 5. August 2026 im Durchschnitt bei 17,6 Milliarden US-Dollar Umsatz pro Tag. Damit liegen sie fast gleichauf mit ETH (18,2 Mrd. US$) und nur hinter BTC (24,0 Mrd. US$). An Wochentagen steigt das durchschnittliche Volumen auf 23,5 Milliarden US-Dollar; damit ziehen sie an ETH vorbei und nähern sich BTC.
Hier sind die vier wichtigsten Erkenntnisse.
1. Der Markt für Equity-Perps ist nicht länger eine Nische
Die Nachfrage nach gehebelt gerahmter Equity-Exponierung auf krypto-nativen Plattformen ist über erste Experimente hinausgewachsen. Bei 17,6 Milliarden US-Dollar pro Tag werden Equity-Perpetuals nun ungefähr 4x so groß wie Commodity-Perpetuals gehandelt (4,5 Milliarden US-Dollar) und liegen nur wenige Schritte von den beiden großen Kryptomärkten entfernt.
2. 24/7 by design, 9-to-5 in reality
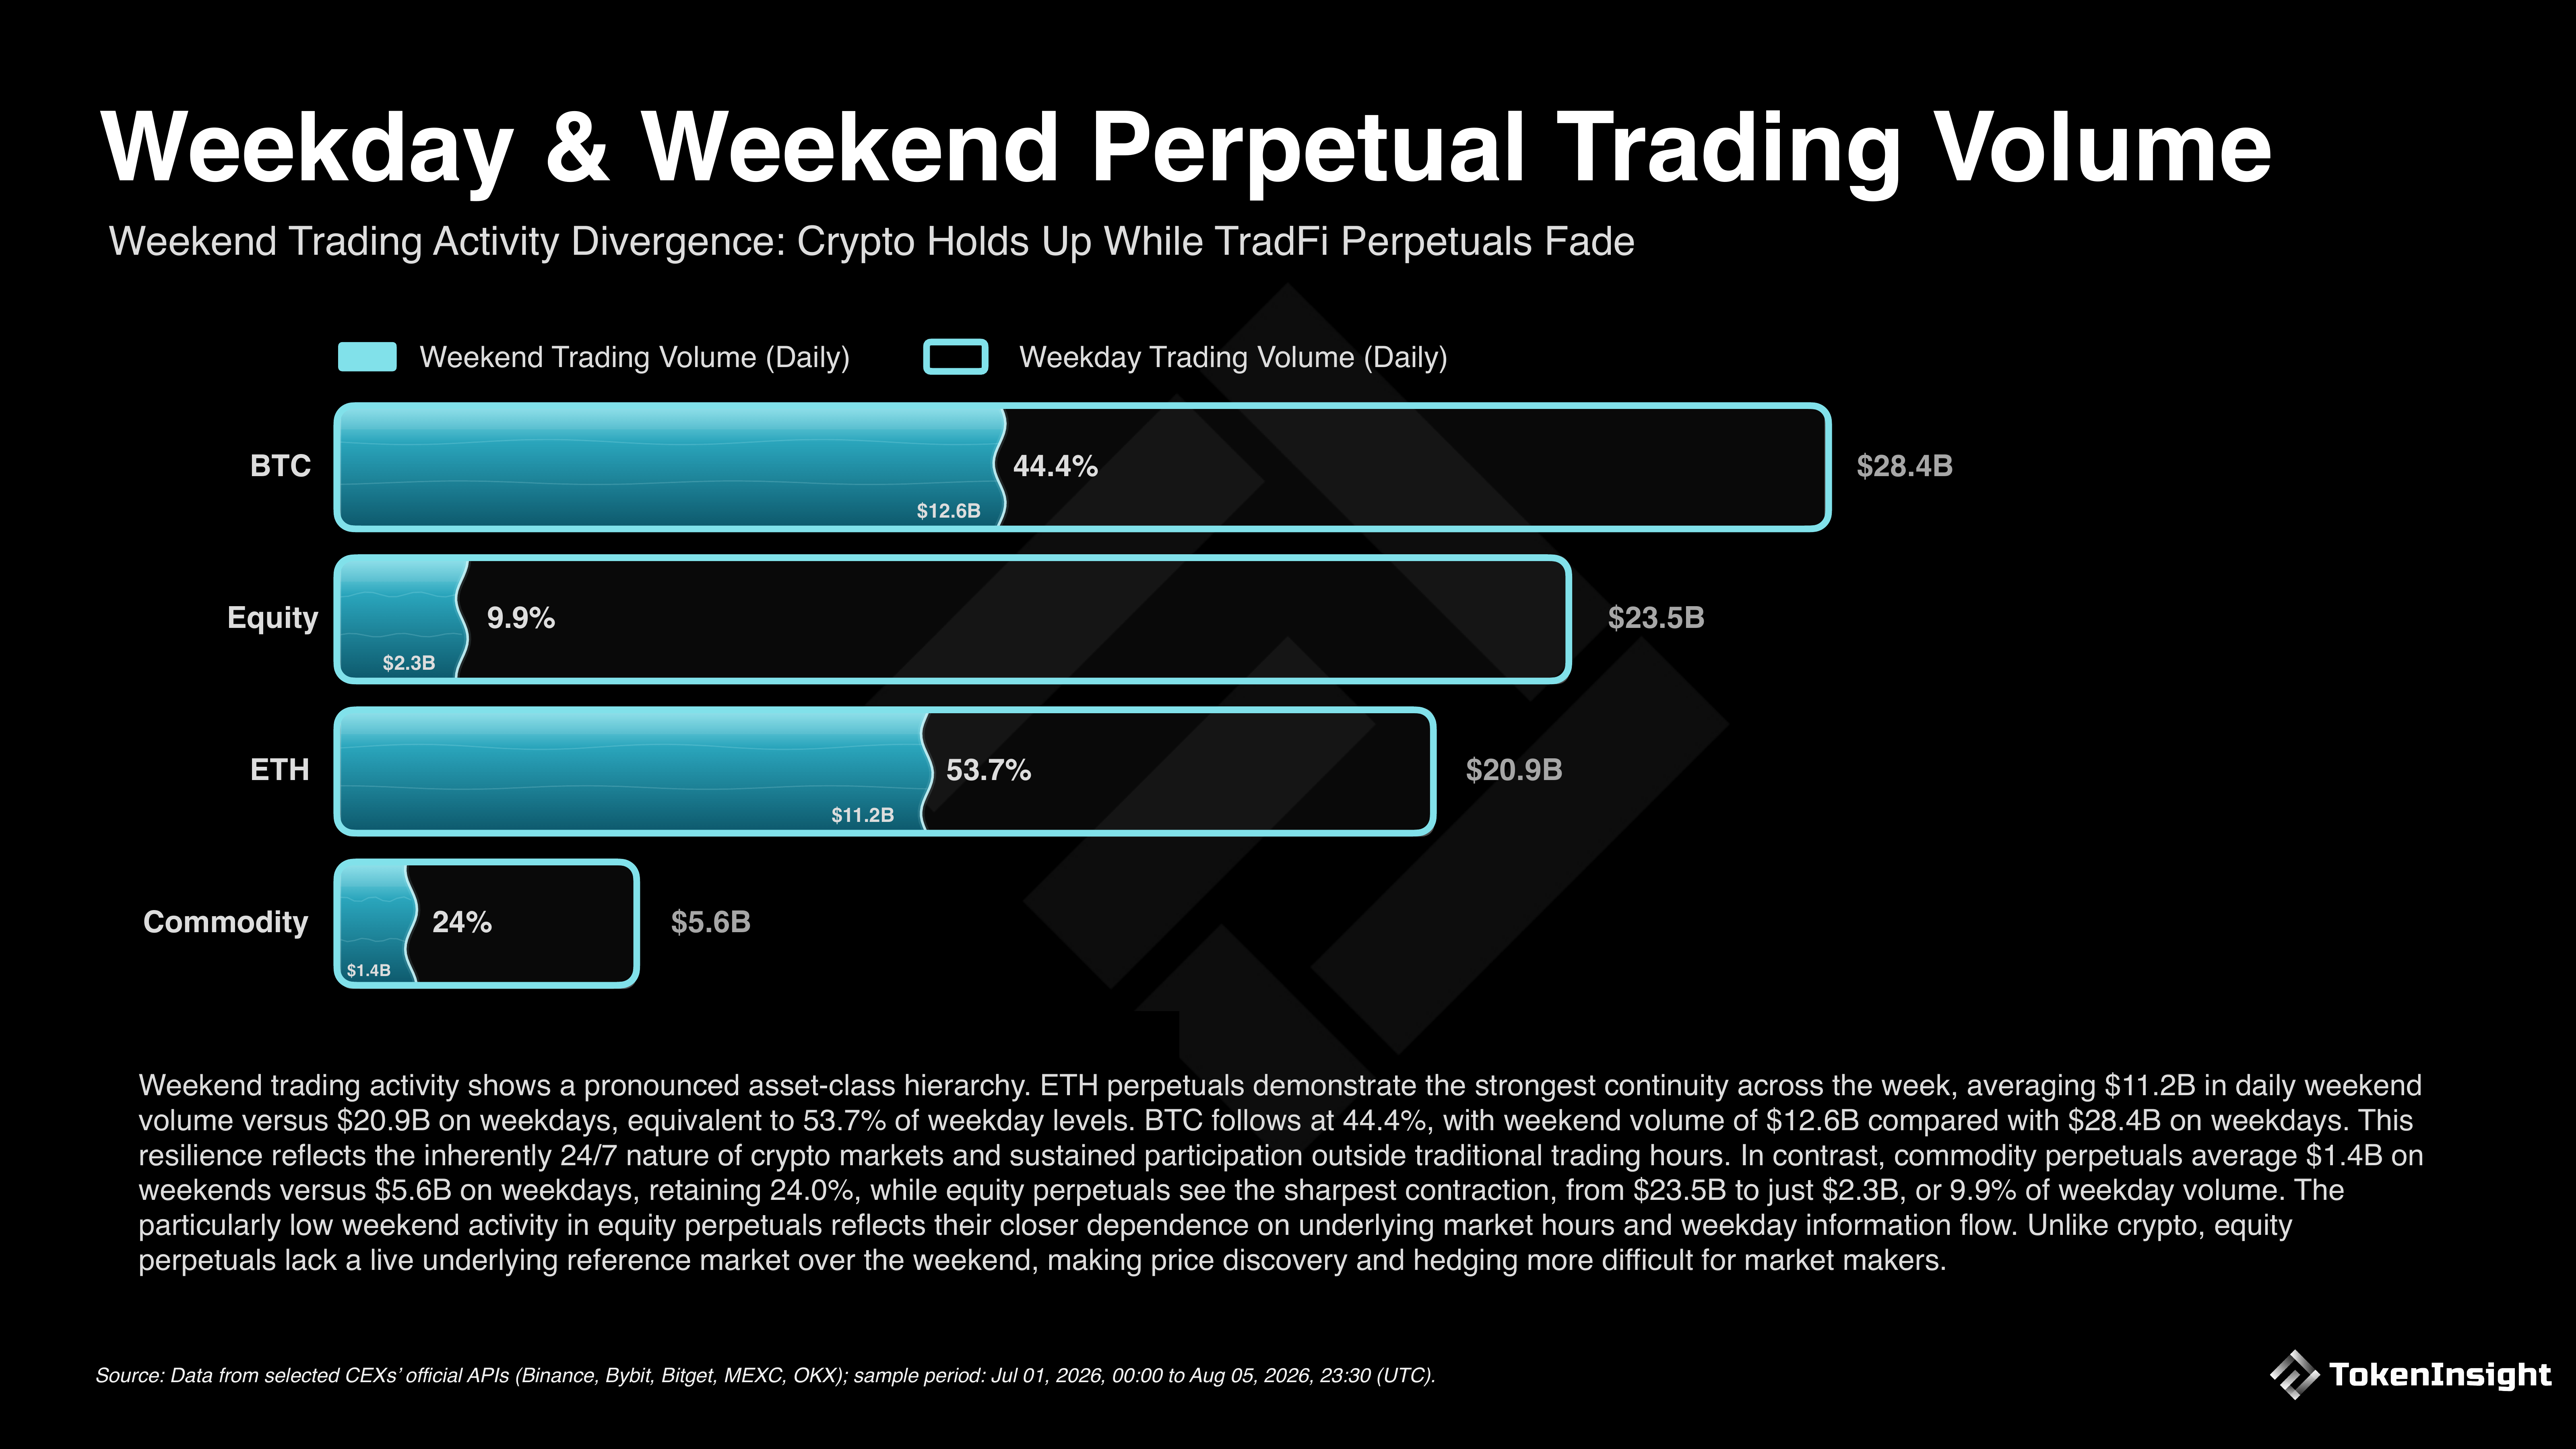
Am Wochenende fällt das Volumen auf nur 2,3 Milliarden US-Dollar, also auf 9,9% des Niveaus unter der Woche. Zum Vergleich: Bei Krypto hält ETH am Wochenende 53,7% seines Wochenvolumens, während BTC 44,4% behält.
Der Grund ist strukturell. Anders als bei Krypto fehlt bei Equity-Perpetuals am Wochenende ein Live-Underlying-Referenzmarkt, wodurch Preisfindung und Hedging für Market Maker deutlich schwieriger werden. Solange sich daran nichts ändert, bleiben Equity-Perps in der Zugänglichkeit zwar krypto-nativ, im Rhythmus jedoch traditionell.
3. Das Listing-Rennen erreicht seinen Höhepunkt
MEXC listet derzeit 310 Equity-Perpetuals, Bitget 235, Binance 148, Bybit 147 und OKX 42. Aber wenn die Berichterstattung zusammenläuft, deutet unsere Datenlage darauf hin, dass die nächste Wettbewerbsphase durch Liquiditätstiefe, Qualität der Preisstellung und Ausführung entschieden wird — nicht durch die Regalfläche.
4. Die Ausführungsqualität geht bereits auseinander
Bei einem Ordervolumen von 10.000 US-Dollar halten alle fünf Handelsplätze den durchschnittlichen Slippage-Wert (Median) unter 0,02%, was auf ein gesundes Ausführungsumfeld hindeutet. Bei 100.000 US-Dollar zeigt sich dagegen eine Streuung: Unterschiedliche Handelsplätze führen bei verschiedenen Tickern, die Orderbuch-Tiefe variiert zwischen engem Touch und breiteren Spannen, und das Risiko für Tail-Ausführungen (P90) steigt spürbar.
Die Ranglisten der Slippage pro Ticker, die Vergleiche der Positionslimits über verschiedene Leverage-Stufen hinweg sowie die vollständigen Tiefendaten finden sich im vollständigen Bericht.
Daten aus dem neuesten Equity-Perpetuals-Marktbericht von TokenInsight. Folge TokenInsight für weitere Researches zur Krypto-Markstruktur.