


Gold und Silber waren über einen Zeitraum von mehr als zehn Jahren ziemlich volatil, und je mehr ich sie beobachte, desto mehr erkenne ich, dass sie niemals in einer geraden Linie verlaufen. Sie stehen auf ihren Hinterbeinen, sie stürzen, sie entspannen sich, dann erschrecken sie die Menschen erneut. Ich habe nicht das Gefühl, dass der Crash und die Erholung, die wir erleben, eine bizarre einmalige Sache sind. Es passt zu einem Trend, den ich zahlreiche Male beobachtet habe: Ein großflächiger Kauf durch die Mehrheit des Marktes (alle bullish) kann von einem plötzlichen Ausverkauf mit einem wichtigen Ereignis gefolgt werden. Sobald ein solches panisches Verkaufen vorbei ist, neigen die Fundamentaldaten und langfristigen Käufer dazu, die Preise wieder nach oben zu treiben.
In meinem Fall spielt es nicht nur eine Rolle, dass sich die Preise geändert haben. Es ist der Grund, warum diese Schwankungen auftreten, was uns die letzten 5-10 Jahre tatsächlich zeigen und was die letzten paar Wochen möglicherweise in einem größeren Maßstab signalisieren.
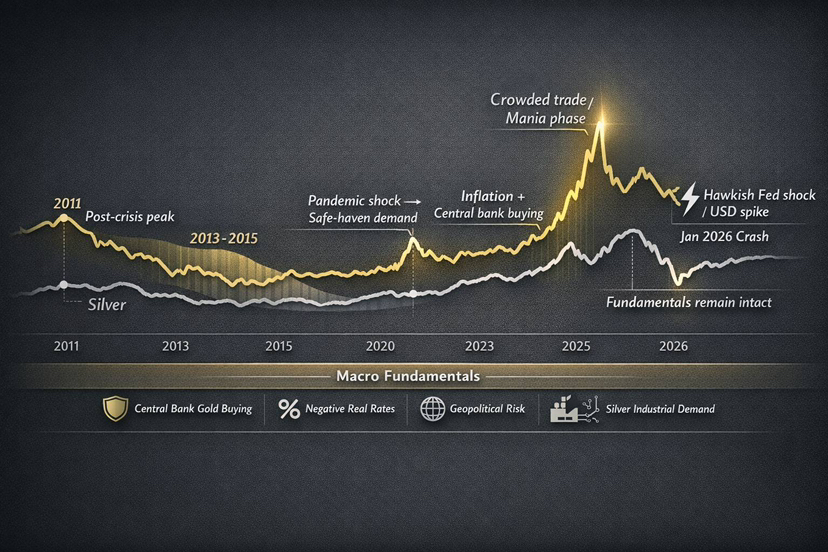
10 Jahre der Fluktuationen: die Geschichte der Gold- und Silberpreise (2011-2025).
Im letzten Jahrzehnt haben die Preisfluktuationen von Gold und Silber Boom- und Bust-Verfahren gezeigt. Ihre Höchststände lagen im Jahr 2011, nach den Ängsten, die nach der Finanzkrise erlebt wurden. Gold lag bei etwa 1.825 $ und Silber bei etwa 49 $. Danach fielen sie stark.
Im Jahr 2013 gab die Federal Reserve der Vereinigten Staaten bekannt, dass sie die Anreize reduzieren würde. Dies löste einen großen Reset aus. Der Goldpreis fiel um etwa 29 Prozent, von etwa 1.695 zu Beginn von 2013 auf etwa 1.200 Ende 2014. Silber fiel zur gleichen Zeit, als der Dollar stärker wurde und der Panikverkauf nachließ.
Gold erreichte einen Tiefststand von etwa 1.050 in den Jahren 2015-2019, erholte sich jedoch allmählich und blieb in diesem Zeitraum zwischen 1.200 und 1.300. Silber fiel auf einen Tiefststand von etwa 13 bis 14 $ und war größtenteils im mittleren Teenagerbereich.
Im März 2020 machten viele Verkäufer aufgrund des COVID-19-Schocks. Dann benötigten die Bevölkerungen sichere Investitionen. Bis August war Gold um fast 27 Prozent gestiegen und wurde zu etwa über 2.000 $ gehandelt, gegen ein Niveau von etwa 1.575 $. Silber war ziemlich instabil: Es fiel auf unter 12 $ zu einem geschätzten Höchststand von etwa 30 $, was einem Gewinn von über 150 Prozent entspricht.
Zwischen 2021 und 2022 öffneten sich die Volkswirtschaften und die Inflation war hoch, und die Zinsen wurden scharf angehoben, ein weiterer Stimmungswechsel fand statt. Gold blieb zwischen 1.700 und 1.900 $, erreichte kurzzeitig 2.070 $ während des Russland-Ukraine-Kriegs und kehrte dann in die 1.600er zurück, als die realen Zinsen stiegen. Als die Politik straff wurde, schwankte Silber zwischen 22 und 28 $ und fiel unter 20 $.
Später im Jahr 2023 (spät) überstieg Gold erneut die Marke von 2.000 und erreichte eine Zahl von etwa 2.135. Dies war aufgrund der anhaltenden Inflation, des geopolitischen Risikos und der hohen Nachfrage durch die Zentralbanken. Silber kam dahinter, das Jahr endete in den mittleren 20ern.
Und wenn ich noch weiter zurückgehe (1970 - 2025), hat das Muster von Gold einen sich wiederholenden Aspekt:
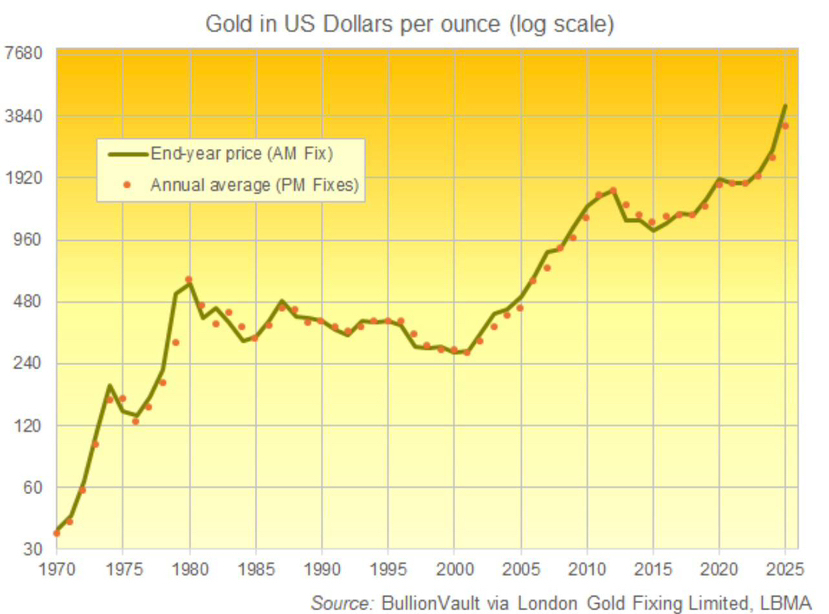
Höhepunkte von 1980, 2011, und noch einmal ein neuer Rekord soll bis 2025 aufgestellt werden. Das Wichtigste für mich ist, dass der große Punkt in den 2020er Jahren nicht nur in den Höchstständen der Vergangenheit lag, sondern in viel höheren Niveaus, die die Menschen für unmöglich gehalten hätten.
2025: Rekordrallye bei Edelmetallen.
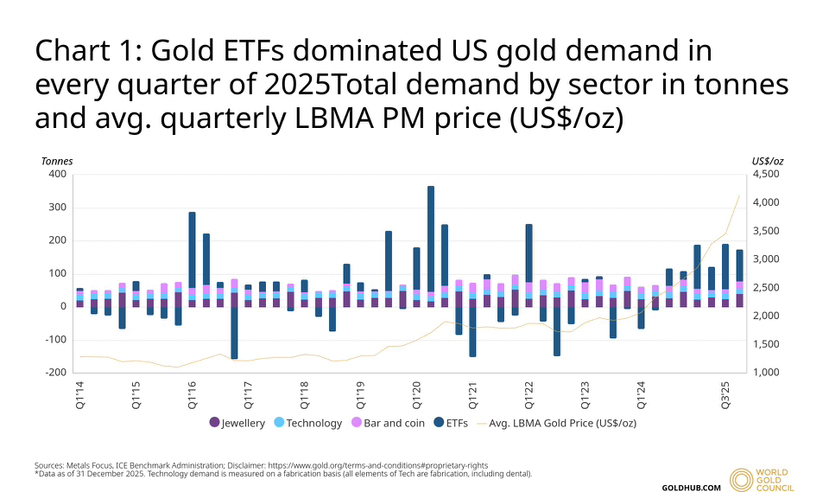
Dann hatten wir 2025 und das war dynamit. Die Gewinne bei Gold und Silber waren die größten seit über 40 Jahren und übertrafen die Inflation der späten 1970er Jahre bei den jährlichen Renditen.
Gold begann 2025 bei etwa Mitte 2.000 und schoss bis April 2025 auf etwa 3.500 $ pro Unze, was zu diesem Zeitpunkt ein neuer Höchststand war. Der Kauf durch die Zentralbanken war einer der größten Treiber dafür - ich werde dies weiterhin revisieren - und ich bin mir sicher, dass ich es wieder tun werde.
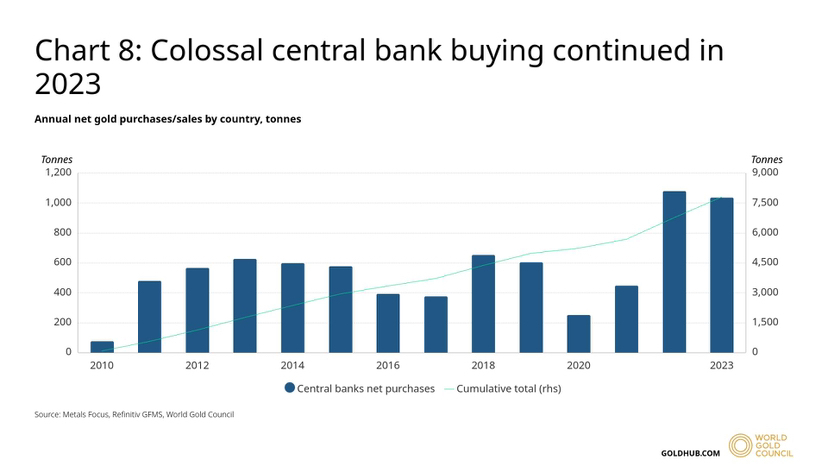
In den Jahren 2022 und 2023 fügten die Zentralbanken mehr als 1.000 Tonnen Gold in einer historischen Akkumulation hinzu; eine langfristige Veränderung, die mehr Schutz und Diversifizierung wünschen, insbesondere nicht rein basierend auf der Abhängigkeit von den U.S. Dollarreserven.
Geopolitik war ebenfalls wichtig. Investoren wurden aufgrund solcher Spannungen wie der wachsenden Handelskonfrontation zwischen den USA und China zu harten Vermögenswerten hingezogen. Bis zum Herbst 2025 stieg Gold bereits auf neue Höchststände, und andere Analysten diskutierten offen über einen neuen Höchststand von 5.000 $ pro Unze. Bis Ende 2025 stieg Gold um etwa 65 Prozent im Jahr - der bedeutendste Anstieg des jährlichen Preises pro Unze seit 1979.
Vor 2026 Früh: Gold- und Silber-Crash und Erholung.
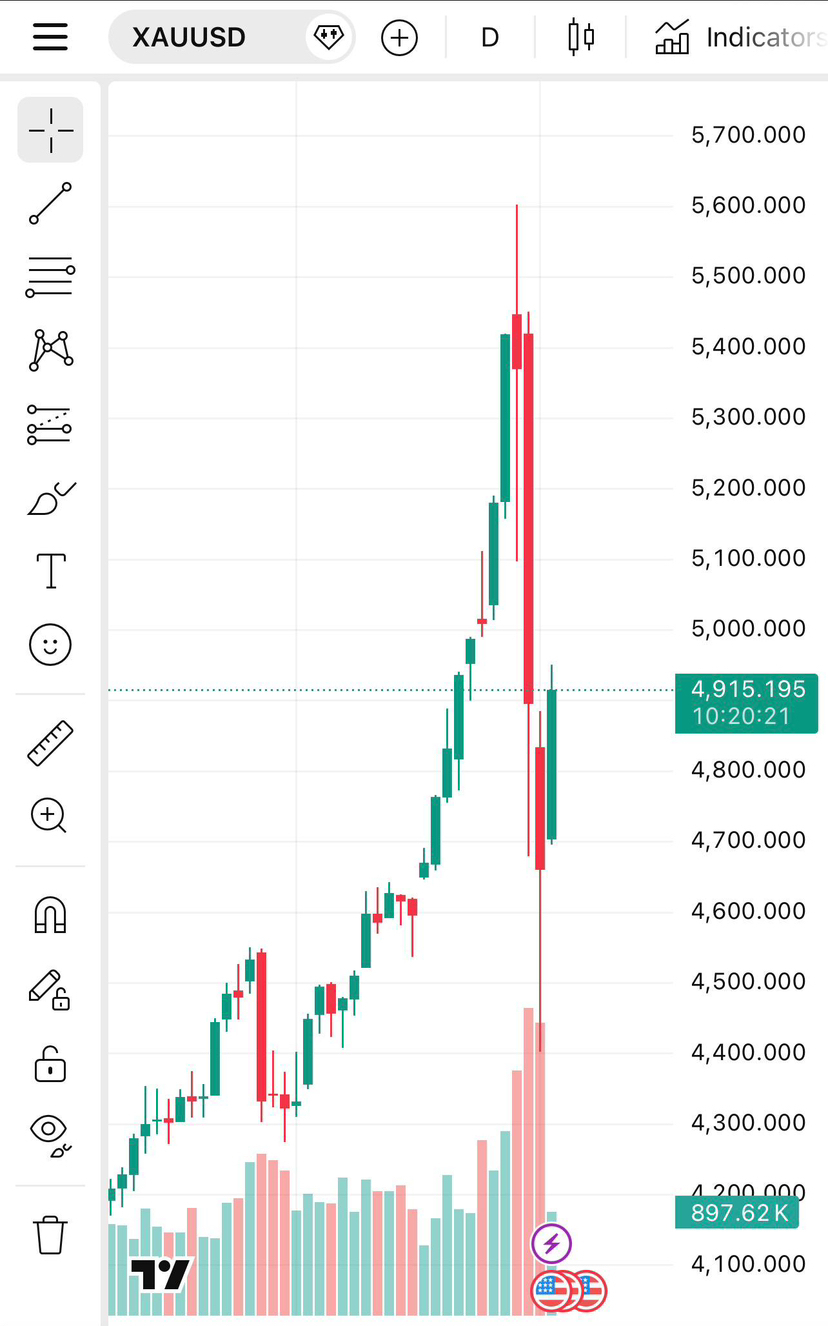
Dann, gegen Ende Januar 2026, brachen die Edelmetalle ein. Der Tag des 30. Januar 2026 sollte denkwürdig sein: ein Verkaufstag, und dann ein Versuch, sich Anfang Februar zu erholen.
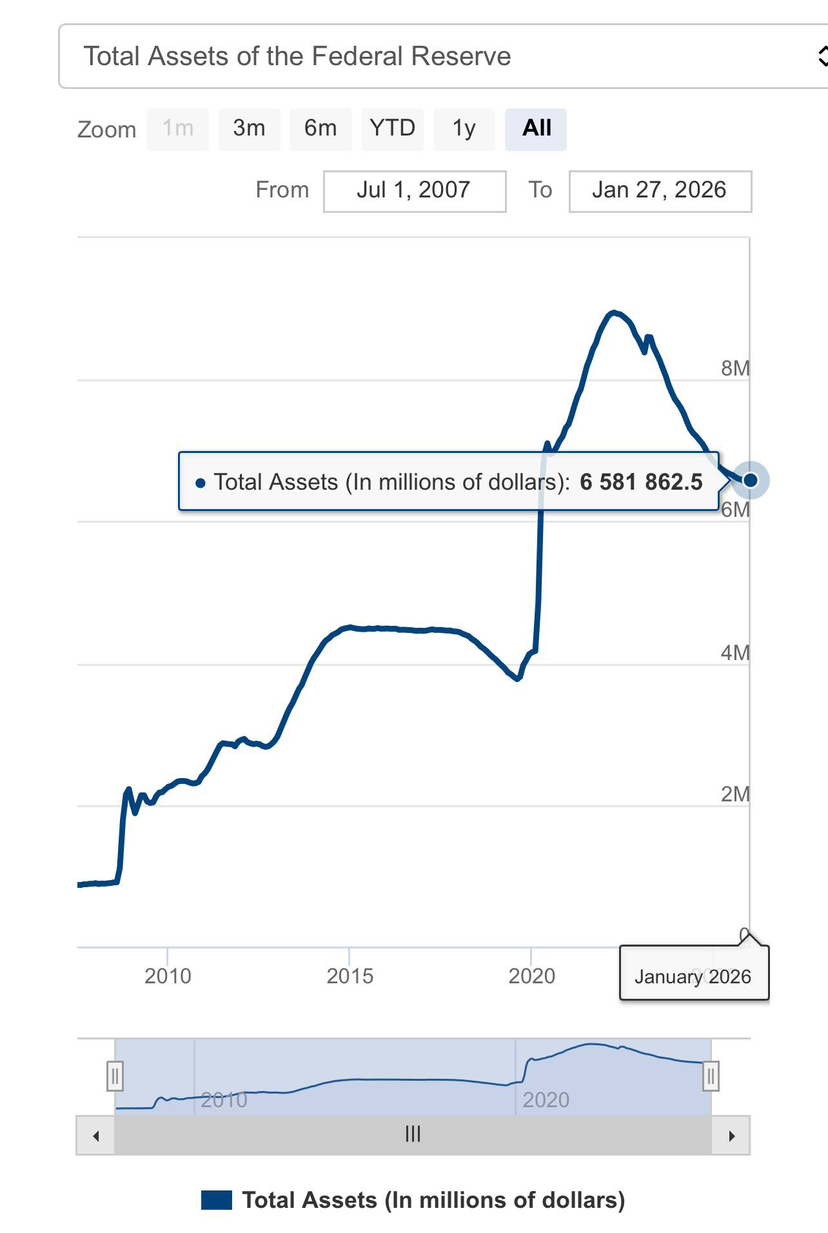
Was es ausgelöst hat, war das politische-monetäre. Kevin Warsh wurde von Donald Trump als nächster Fed-Vorsitzender angekündigt. Warsh wurde als hawkish angesehen, der höhere Zinsen bevorzugen würde und die Unabhängigkeit der Fed garantieren würde. Die Neubewertung der Märkte geschah in rasendem Tempo: Der US-Dollar stieg, und der sogenannte Abwertungshandel (die Vorstellung, dass das Drucken von Geld harte Vermögenswerte in die Höhe treibt) wurde in kürzester Zeit umgekehrt. Und in einer Erfahrung, diese Märkte zu beobachten, werden Gold und Silber im Allgemeinen getroffen, wenn ein Markt plötzlich eine Straffung der Geldpolitik und eine Stärkung des Dollars antizipiert.
Gold fiel am 30. Januar um mehr als 10 Prozent, sein größter Rückgang an einem Tag seit 2013. Es fiel in die Mitte der 5.000er auf etwa 4.700 $/oz. Die Verkäufe hörten ebenfalls nicht auf: Ab dem 1. Februar war Gold auf etwa 4.404 $ gefallen, ein Unterschied von fast 21 Prozent des Rekords von etwa 5.600 $ nur wenige Tage zuvor. Dies waren so extreme Volatilitätsniveaus, dass es einen Anstieg der Margin Calls im Goldhandel gab.
Silber war noch gewalttätiger, wie man vernünftigerweise erwarten könnte, wo Chaos herrscht, da Silber kleiner und spekulativer ist. Es fiel am 30. Januar an einem einzigen Tag um 36 Prozent, die schlechteste Leistung seit 1980. Es fiel auf etwa 120 $/oz bis zu einem Tiefststand von etwa 70 $ und Anfang Februar war es nahe 71,7 $/oz, was über 40 Prozent von seinem Höchststand von über 121 $ ist. Das war nicht nur „ein Rückgang“. Es replizierte den Silber-Crash von 1980 und machte alle (einmal mehr): Silber ist viel wie eine gehebelte Form von Gold.
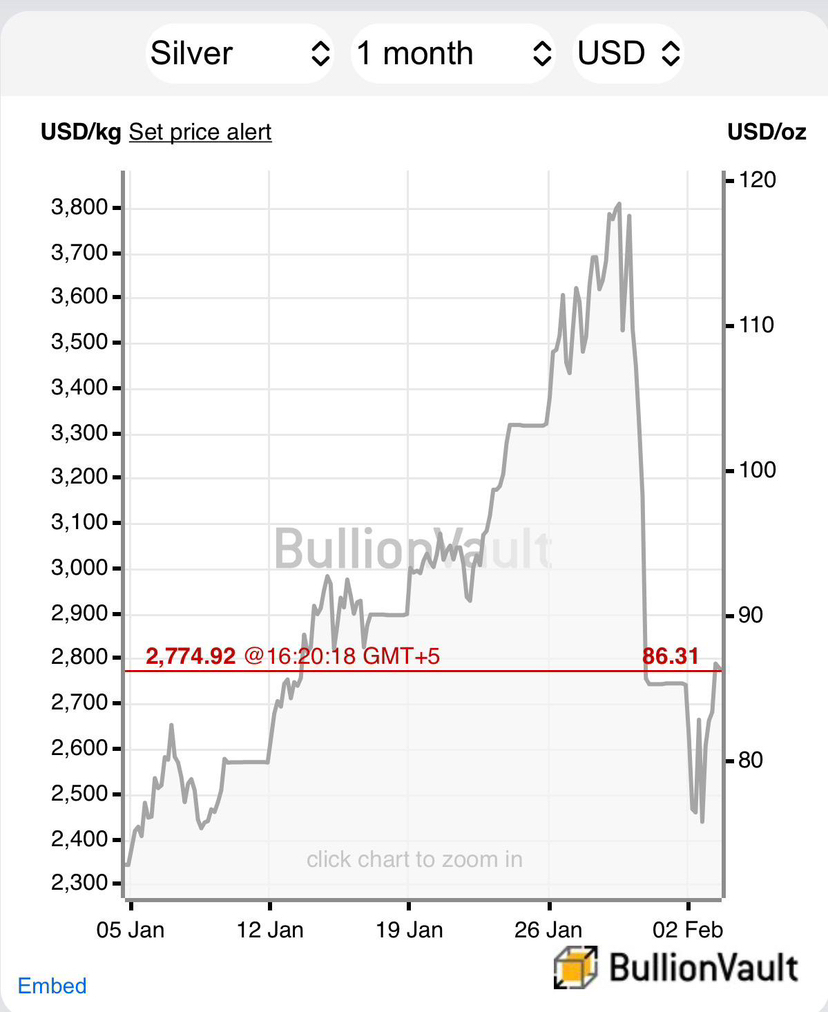
dann bestätigte das Zurückprallen. In wenigen Tagen erholten sich die beiden Metalle mit Schnäppchenjägern und langfristigen Investoren, die ins Bild traten. Bis Anfang Februar hatte sich Gold auf einen Durchschnitt von etwa 4.700 erholt und blieb um etwa 10 % im Jahr, selbst nach dem Crash. Silber erholte sich auf etwa 84 $/oz und hat einen signifikanten Teil des Dump zurückgewonnen und blieb um etwa 9 % YTD. Eine wichtige Sache, die Analysten hervorhoben, mit der ich übereinstimme, ist, dass dieselben großen Treiber, die den vorherigen Bullenlauf antrieben - die Nachfrage der Zentralbanken, geopolitische Spannungen, Inflationsabsicherung - sich nicht über Nacht in Nichts verwandelt haben. Das ist der Grund, warum der Markt die Volatilität einer makrogetriebenen Volatilität überwinden kann, nach der Panikwelle.
Diese Volatilität wurde von den erfahrenen Händlern als historisch und ohne Präzedenz in der modernen Zeit bezeichnet. Beide Metalle versuchten, sich bis Anfang Februar 2026 zu stabilisieren, und die große Frage war, was dieses neue makroökonomische Regime (diesmal vielleicht mit einem hawkish Fed-Ton und einem stärkeren Dollar) in der nächsten Phase impliziert.
Prinzipien und Makro: Was treibt tatsächlich Gold und Silber an.
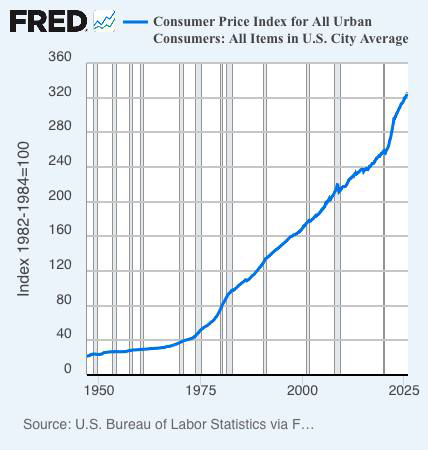
Es ist das, was ich immer wieder lese und lese, da Gold und Silber für mich nicht nur Charts sind. Sie sind makroökonomische Vermögenswerte. Sie reagieren auf die Inflationsrate, die Zinssätze, die Stärke der Währung, weltweite Panik und Kapitalströme.
Der andere Pfeiler ist das geopolitische Risiko und die Nachfrage nach sicheren Anlagen. Gold ist tendenziell der größte Nutznießer von Flucht zur Sicherheit in Krisensituationen - pandemische Schocks, Krieg, systemische Angst. Silber folgt häufig, aber die Bereitstellung eines sicheren Hafens ist weniger stark, da es auch ein Industriemetall ist. Ende 2025 verschärften breite Spannungen und Unsicherheit (einschließlich U.S.-China-Konflikt) die Nachfrage nach Gold, und diese Unterstützung verschwand nicht einfach, weil die Preise 2026 ihre Position zurückgewonnen haben.
Der Kauf durch die Zentralbank ist eine immense zeitgenössische Kraft in Bezug auf Gold. Die Zentralbanken kaufen seit 2010 netto und in den letzten Jahren gab es einen Anstieg beim Kauf. Sie kauften eine Menge von 1.136 Tonnen (Rekord) und 1.037 Tonnen in den Jahren 2022 und 2023. Solche Motive sind eine Abkehr vom US-Dollar, den Aufbau von Puffern und die Absicherung von Sanktionsrisiken. Sowohl große als auch kleine Länder waren Käufer (China (mehr als 200t hinzugefügt in 2023) und kleinere Länder). Dies ist wichtig, da es eine buchstäbliche Unterstützung für Gold schafft. Silber wird von den Zentralbanken nicht als Reserve gekauft, und daher treibt dieser Rückenwind hauptsächlich Gold an und nicht Silber.
Angebotsfaktoren sind ebenfalls wichtig. Der Anstieg des Goldangebots ist gering (etwa 12 Prozent jährlich). Hohe Preise können das Recycling ankurbeln und neue Minen anregen, aber das dauert Zeit, und in der Zwischenzeit können die Preise davonlaufen. Das Silberangebot ist nicht immer ein direktes Ergebnis der Silberpreise, im Gegensatz zu anderen Bergbauarten (Kupfer, Blei, Zink) und reagiert daher nicht schnell darauf. Es besteht auch das Risiko, dass extrem hohe Silberpreise den Verkauf von Schrott verursachen (Menschen lösen alten Silber ein), was die Aufwärtsbewegung verringern wird. In der Zwischenzeit erhöhen langfristige Probleme wie sinkende Erze und steigende Kosten für die Gewinnung die Grenzkosten beider Metalle langfristig. Sogar die Analysten der Bank of America haben eine geringere Produktion der Goldminen prognostiziert (etwa 2% Rückgang im Jahr 2026) und eine Kostensteigerung, die Spannungen auf dem Goldmarkt erzeugen könnte.
Der US-Dollar ist immer wichtig, da Gold und Silber weltweit in Dollar gehandelt werden. Gold und Silber tendieren dazu, zu steigen, wenn der Dollar schwach wird. Sie fallen im Allgemeinen, wenn der Dollar stärker ist. Der Anstieg von Gold und Silber im Jahr 2025 wurde durch einen schwachen Dollar erleichtert, und der plötzliche Rückgang Anfang 2026 war das Ergebnis des Anstiegs des Dollars.
Sie können auch von anderen Markt- und Rohstofftrends beeinflusst werden. Gold kann entgegen der Aktienkurse wirken, jedoch stiegen 202021 beide aufgrund der Geldfülle auf dem Markt. Silber kann mehr mit Wachstum verbunden sein, da es in der Industrie verwendet wird.
Es ist der Grund, warum, als der Preis von Gold und anderen Metallen Anfang 2026 fiel, dasselbe mit dem Preis von Basismetallen wie Kupfer und Nickel geschah, im Allgemeinen einen Abwärtstrend bei Rohstoffen zeigt, die mit Wachstumsbedenken verbunden waren.
Kurz gesagt, der Grund, warum Gold stark ist, ist, dass es von Zentralbanken gekauft wird, von Investoren als Schutz konsumiert wird und in der Menge knapp ist. Silber ist dasselbe, aber instabiler und reaktionsschneller auf die Situation in der Industrie. Die beiden werden weiterhin gemäß den wichtigen wirtschaftlichen Nachrichten tendieren, die kurzfristige Chart-Trends unterdrücken können.
Muster, die technisch und wiederkehrend sind.
Gold und Silber durchlaufen Zyklen. Zwischen 2000 und 2011 stiegen sie mächtig an. Von 2012 bis 2015 fielen sie. Es gab einen neuen Anstieg, der etwa 2016 begann und sich in den 2020er Jahren schneller erhöhte.
Ein weiteres großes Chart-Ereignis trat ein, als Gold seinen Höchststand von 2011 von etwa 1.920 in der Mitte von 2020 übertraf. Es war ein weiterer langfristiger Anstieg. Silber blieb zurück, bis es 2020 schließlich das Niveau von etwa 30 überwand. Typischerweise steigt Gold und dann steigt Silber und kann sogar besser abschneiden, wenn der Markt heiß wird. Dies geschah in den 1970er Jahren und in den Jahren 2020-2025.
Gold und Silber unterscheiden sich aufgrund der Volatilität. Die Preisbewegungen von Silber an einem täglichen Basis tendieren dazu, in ihrer Magnitude mehrmals größer zu sein als die von Gold, und daher ist das Risikomanagement für Silber relevanter als für Gold. Die Börsen erhöhten die Margin-Regeln, um das Risiko von Zahlungsausfällen im Januar 2026 zu verringern, und dies weist auf die Größe des Problems hin. Langfristige Indikatoren wie der 200-Tage-Durchschnitt werden von den Händlern überprüft, jedoch würden Trendlinien und kurzfristige Indikatoren in sehr volatilen Perioden nicht helfen.
Kryptowährung im Bild: digitales Gold oder ein anderes Monster?
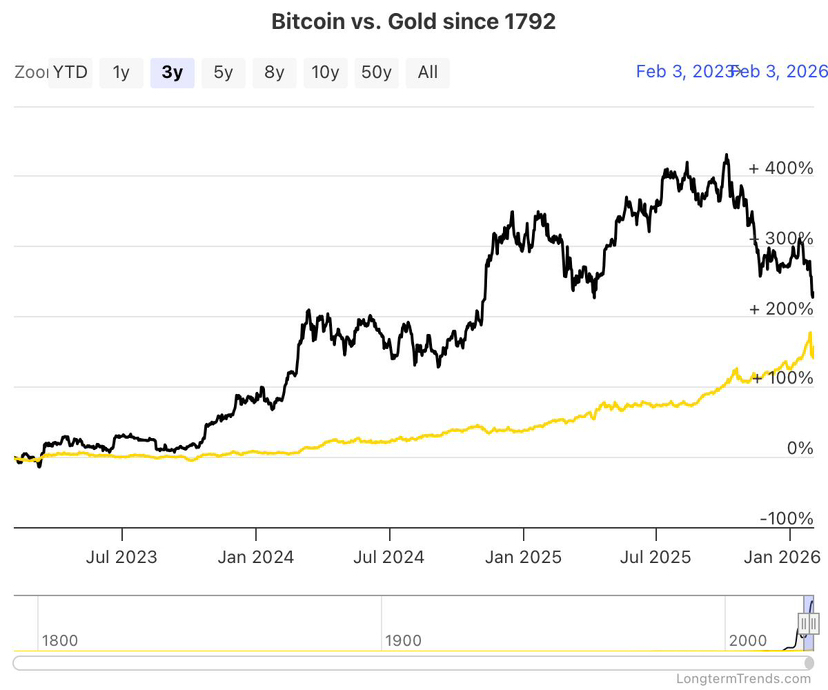
Krypto ist eine Wendung, da Bitcoin als digitales Gold bezeichnet wird. Es ist einfach: Es enthält eine feste Menge von 21 Millionen Münzen, es wird angenommen, dass es seinen Wert behält, und es ist eine Alternative zu normalem Geld.
Wir können sie im Jahr 2025 vergleichen. Gold sprang um mehr als 60 %. Bitcoin fiel ebenfalls um etwa 5-10 Prozent und gehörte zu den trägsten. Analysten äußerten die Meinung, dass Gold der sichere Hafen der Wahl blieb, während Bitcoin keine solide Absicherung ist. Selbst Gold und Bitcoin entwickelten in den späten 2025 eine leicht negative Beziehung, etwa -0,1, über ein Jahr, das heißt, sie tendierten dazu, sich entgegengesetzt zu bewegen.
Es ist praktisch. Die Schwankungen im Preis von Bitcoin sind im Gegensatz zu Gold enorm. Es kann schnell um 50 Prozent fallen, während Gold langsamer unterwegs ist. Darüber hinaus kaufen Zentralbanken, Schmuckhersteller und große Unternehmen auch Gold, sodass die Nachfrage nach diesem Rohstoff stabil ist. Bitcoin hat keine zentralen Käufer und ist weiterhin Regulierung und anderen Risiken ausgesetzt. Gold hat sich gut gehalten, als die Inflation 2021 2022 hoch war. Bitcoin stieg zu früh und fiel, als die Politik straff wurde. Dies zeigt, dass Bitcoin als gefährlicher Rohstoff agiert, der Liquidität erfordert, während Gold mehr mit realen Zinssätzen und Vertrauen in Bargeld verbunden ist.
Es gibt eine Kontroverse: Stehlen Krypto in den Jahren 2020-2021 Geld aus Gold? Einige sagen ja. Allerdings fiel Krypto in den Jahren 2022-2023 und Gold wurde wieder stärker fokussiert. Bis 2025 hat Gold im Vergleich zu Bitcoin, das gleich geblieben ist, zugenommen, was bedeutet, dass beide unterschiedliche Investoren anziehen. Es wird von vielen jetzt als komplementär angesehen: Gold als Sicherheit, Bitcoin als große Gewinne. In den Ländern mit schwacher Währung wie Argentinien und der Türkei werden die beiden verwendet, um gegen den Verlust von Geld abzusichern.
Ethereerum wird von einigen Leuten auch als Krypto-Silber bezeichnet, da es zahlreiche industrielle Anwendungen wie Smart Contracts, Abwicklungen und Anwendungen hat, aber die Analogie ist nicht genau.
Der Punkt ist der einfachste: Krypto hat Gold und Silber nicht als sichere Einlage in Zeiten von Schwierigkeiten ersetzt. Gold ist die zuverlässigste Absicherung, die verwendet wird, obwohl die Konzepte von Bitcoin attraktiv sind.
Aussicht und worauf die Gemeinschaft wachsam bleiben sollte.
Reichtum kann durch Gold und Silber geschützt werden, obwohl es auch leicht unvorhersehbar sein kann, insbesondere nach massiven Anstiegen. Die letzten paar Wochen haben eine eigene Lektion bereitgehalten, mit einem großen Schock in der Wirtschaft, der einen überfüllten Handel verwüstete, und der Preis sich fast sofort erholte, nachdem der Panikverkauf gestoppt wurde.
Von nun an muss die Gesellschaft einige wichtige Indikatoren überwachen. Beobachten Sie die Zentralbanken (ihre Politiken und Käufe), Inflation, reale Renditen und den U.S. Dollar. Beobachten Sie die Geopolitik, da Gold ein schneller Beweglicher in weltweiten Ängsten ist. Ein weiterer zu überwachender Punkt ist, ob die Preise nach einem Crash stützen - haben sie auf den gleichen Niveaus gehalten, dann ist das ein Hinweis darauf, dass der langfristige Trend auch nach vorübergehenden Rückgängen gesund bleibt.
Eine erhebliche Anzahl von Analysten glaubt, dass der langfristige Aufwärtstrend nicht tot ist. Als Beispiel ist JPMorgan Chase nach dem Crash nicht pessimistisch und prognostiziert, dass Gold bis 2026 etwa 6.300 erreichen könnte, obwohl die Marktvolatilität anhalten könnte. Silber könnte zusätzliche Korrekturen benötigen, da es über das Ziel hinausgeschossen ist, und einige Experten weisen darauf hin, dass Silber in den nächsten Monaten fallen könnte, um den massiven mehrjährigen Gewinn auszugleichen.
Persönlich ist es mir klar, dass der Schlüssel, um diesen Zyklus zu betrachten, nicht darin besteht, dass er immer steigt oder immer fällt. Vielmehr beobachten Sie den Rhythmus: Große wirtschaftliche Kräfte bestimmen die Richtung, Muster auf dem Chart bestimmen die Zeit, und Silber verstärkt die Menge, die Gold tut. Die Moral ist die erste psychologische: die Geschichte nicht zu ignorieren. Neue Höchststände, die nach großen Rückgängen auftreten, finden langfristig statt, aber die Reise ist nicht immer einfacher.