

Aus Xinhua Finance
Xinhua Finance, Peking, 25. August (Hu Yuting): Die People’s Bank of China führte am 25. August Operationen zur Rückkaufvereinbarung (Reverse Repo) mit einer Laufzeit von 7 Tagen über 3.860 Mrd. Yuan sowie Operationen mit dem MLF (Medium-Term Lending Facility) mit einer Laufzeit von 1 Jahr über 5.000 Mrd. Yuan durch. Da am selben Tag 6.000 Mrd. Yuan MLF fällig wurden, ergab sich im Open-Market insgesamt eine Nettokapitalzufuhr von 2.860 Mrd. Yuan.
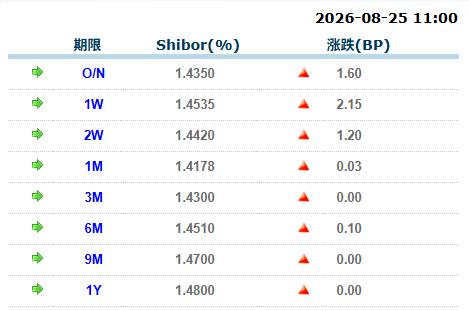
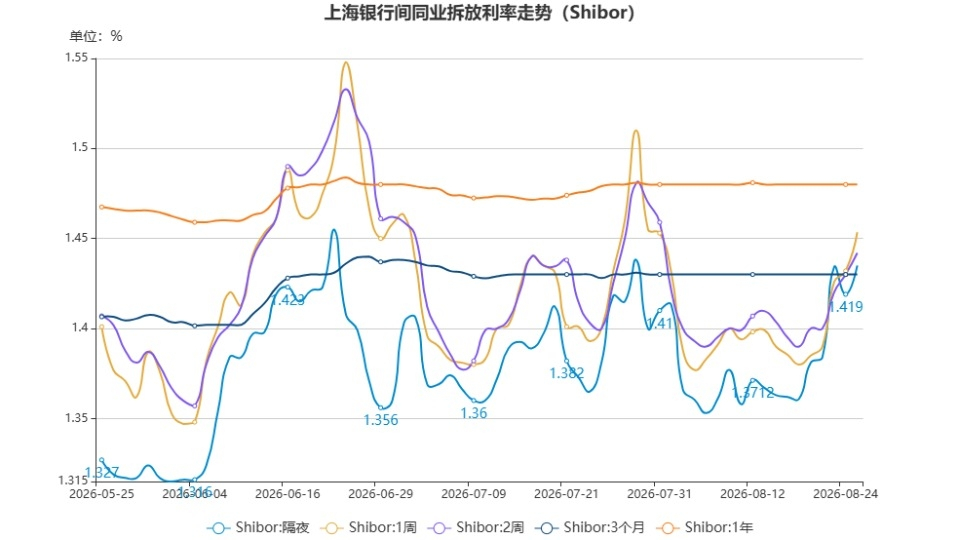
Der Shibor zwischen Banken in Shanghai stieg insgesamt deutlich. Im Einzelnen: Overnight-Shibor stieg um 1,6 Basispunkte auf 1,4350 %; 7-Tage-Shibor stieg um 2,15 Basispunkte auf 1,4535 %; 14-Tage-Shibor stieg um 1,2 Basispunkte auf 1,4420 %.
Shibor-Satz zwischen Banken in Shanghai (25. August)
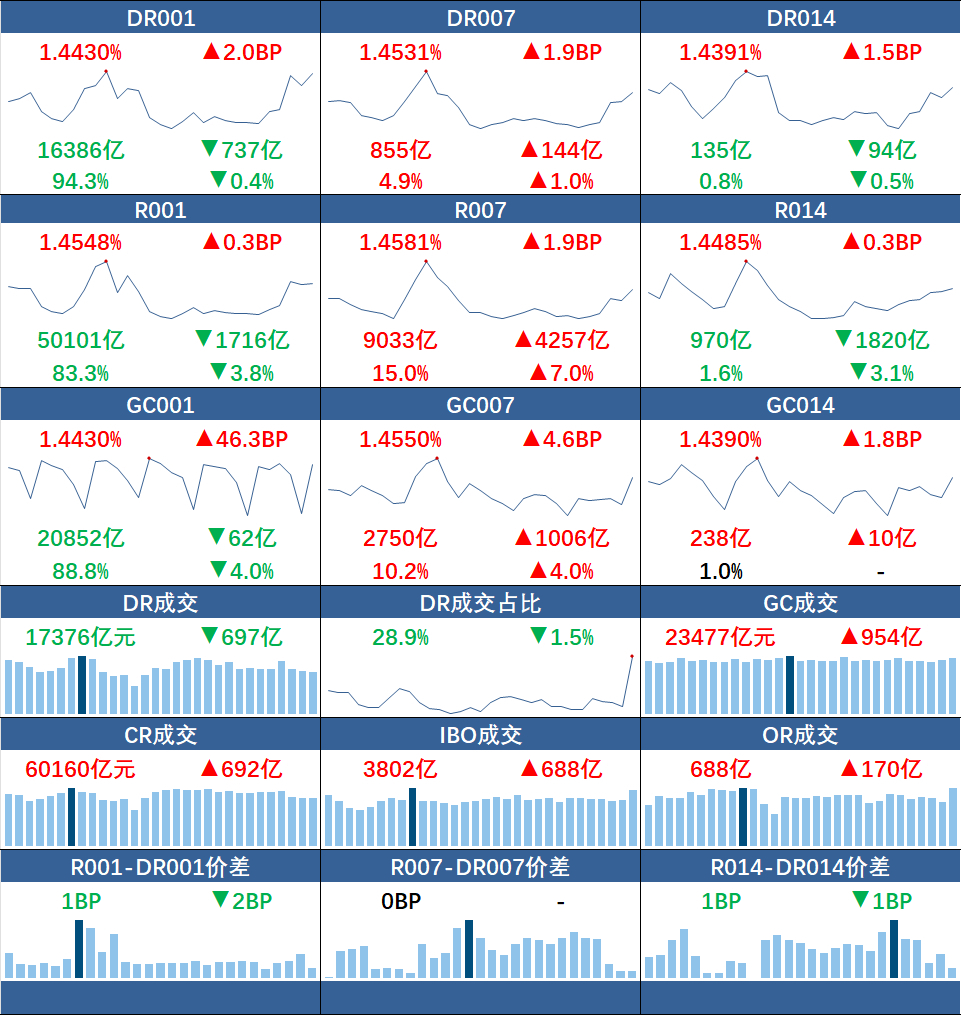
Im Markt für bankinterne besicherte Pensionsgeschäfte stiegen die Zinssätze bei kurzfristigen Laufzeiten durchgehend. Beim 7-Tage-Segment nahmen Volumen und Preis gleichzeitig zu: Der gewichtete Zinssatz von DR007 durchbrach 1,45 %, es kam zu einer Inversion gegenüber dem Zinssatz von DR014. Das Handelsvolumen von R007 belief sich auf nahezu 1 Billionen Yuan, der Anteil stieg um 7 Prozentpunkte auf 15 %. Konkret: Bei DR001 und R001 stiegen die gewichteten Durchschnittszinsen um jeweils 2 Basispunkte bzw. 0,3 Basispunkte auf 1,4430 % bzw. 1,4548 %; die Handelsvolumina gingen um 737 Mio. Yuan bzw. 1.716 Mio. Yuan zurück. Bei DR007 und R007 stiegen die gewichteten Durchschnittszinsen beide um 1,9 Basispunkte auf 1,4531 % bzw. 1,4581 %; die Handelsvolumina stiegen um 144 Mio. Yuan bzw. 4.257 Mio. Yuan. Bei DR014 und R014 stiegen die gewichteten Durchschnittszinsen um jeweils 1,5 Basispunkte bzw. 0,3 Basispunkte auf 1,4391 % bzw. 1,4485 %; die Handelsvolumina gingen um 94 Mio. Yuan bzw. 1.820 Mio. Yuan zurück.
Geldmarktzins (25. August)
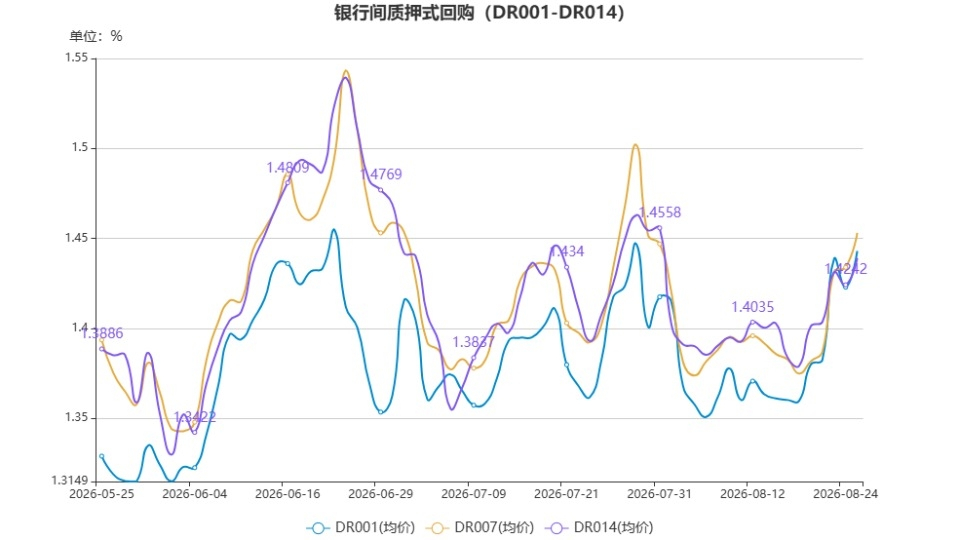
Laut Angaben von einem Händler der Shanghai International Money Brokerage Co., Ltd. setzte die Liquidität am 25. insgesamt den Kurs vom Vortag fort, wobei sich ein Übergang von „ausgewogen eher angespannt“ zu „lockerer“ abzeichnete. Im Einzelnen: Zu Beginn des Vormittags stellten die großen Staatsbanken deutlich weniger Mittel bereit, während nichtbankliche Institutionen aktiver Geld gaben; der Markt zeigte eine zweigeteilte Entwicklung. Bei Overnight-Repo-Geschäften wurden Zins-gebundene Einlagen (Zinszettel) gleich zu Handelsstart überwiegend mit einem gewichteten Aufschlag von +5 Basispunkten bzw. nahe 1,46% gehandelt; Kreditausleihungen reichten bis 1,46%–1,47%. Bei Repo-Produkten über Monatswechsel hinweg wurde der 7-Tage-Repo gegen Zins-gebundene Einlagen zeitweise nahe 1,46% gehandelt; Repo gegen Kredit setzte bei etwa 1,475%–1,48% an. Nach den geldpolitischen Offenmarktgeschäften hielt der Markt insgesamt eine ausgewogene Lage, die gehandelte Preisspanne ging leicht nach unten. Der Overnight-Repo gegen Zins-gebundene Einlagen fiel auf etwa 1,45%–1,46%. Der 7-Tage-Repo gegen Zins-gebundene Einlagen fiel auf 1,44%–1,45%; nichtbanklicher Repo gegen Kredit wurde auf etwa 1,45%–1,46% gegeben. Am Nachmittag blieb die Liquidität nach Markteröffnung weiter im Wesentlichen ausgeglichen. Bei Overnight-Repo wurden die Zins-gebundenen Einlagen weiterhin nahe 1,45%–1,46% gehandelt, während sich die Repo-Preise über Monatswechsel hinweg insgesamt stabil verhielten. Anschließend sanken die Overnight-Repo-Preise fortlaufend leicht. Gegen Ende des Handelstages erreichte der Preis bei Overnight-Repo gegen Zins-gebundene Einlagen sein Tief bei 1,39%.
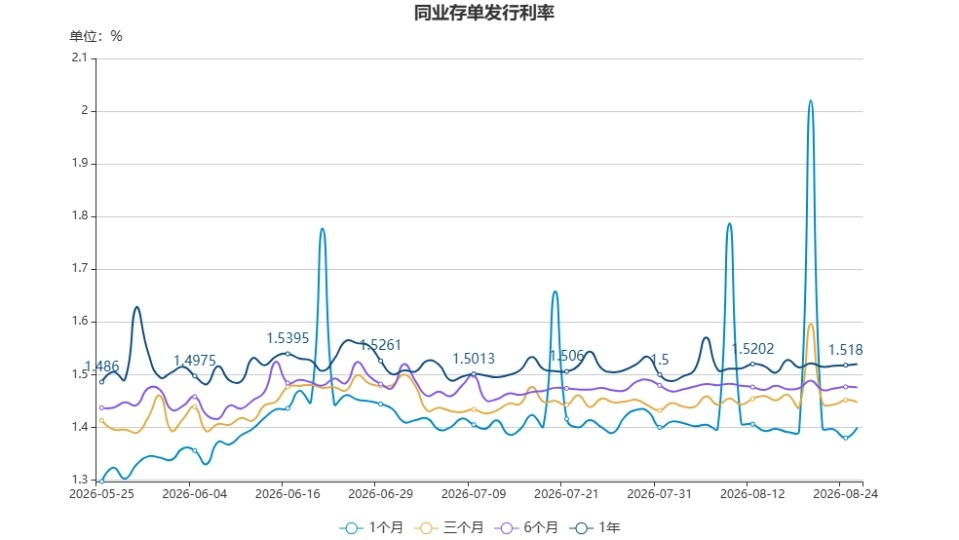
Im Bereich der Einlagenzertifikate (Interbank Certificate of Deposit, CD) stiegen die kurzfristigen Spreads im Sekundärmarkt aufgrund der angespannten Liquiditätslage leicht an; die Renditen im Langbereich lagen nahezu auf dem Niveau des Vortags. Konkret: 1M CDs von staatlichen Großbanken wurden zum Tagesende bei etwa 1,40% gehandelt, rund 1 BP höher als gestern; 3M staatliche Großbanken endeten bei etwa 1,445%, rund 0,5 BP höher; 6M staatliche Großbanken endeten bei etwa 1,465%, unverändert (0 BP); 9M staatliche Großbanken endeten bei etwa 1,48%, unverändert (0 BP); 1Y staatliche Großbanken endeten bei etwa 1,485%, unverändert (0 BP). Der Unterschied zwischen 1Y und 9M lag bei 0,5 BP und entsprach damit dem Vortag; 9M vs. 6M: 1,5 BP, ebenfalls unverändert; 6M vs. 3M: 2 BP, gegenüber gestern um 0,5 BP enger; 3M vs. 1M: 4,5 BP, gegenüber gestern um 0,5 BP enger. Die Spreads der Kurven 1Y–1M beliefen sich auf 8,5 BP, gegenüber gestern um 0,5 BP enger. Die Kurvenspanne 1Y–3M lag bei 4 BP, gegenüber gestern um 0,5 BP enger.
【Heute im Fokus】
? Entwurf zur Änderung des Gesetzes über die Aufsicht über das Bankwesen: Am 25. August wurde der Gesetzentwurf der 2. Beratung in der Sitzung des Ständigen Ausschusses des Nationalen Volkskongresses vorgelegt. Der zweite Beratungsentwurf stärkt weiter die Pflichten der Aufsichtsbehörden im Bankwesen zum Schutz der Verbraucher im Bankwesen, ergänzt die einschlägigen Regelungen und regelt insbesondere Verstöße in der Praxis, etwa das zweckwidrige Veruntreuen von Kundengeldern durch Beschäftigte von Finanzinstituten im Bankwesen.
? Bei kleineren und mittleren Banken ist die Zinsdifferenz bei einigen Instituten für Termineinlagen mit Laufzeiten von einem Jahr, zwei Jahren und drei Jahren ebenfalls deutlich stärker zusammengedrückt. Bei wenigen Instituten wurden die Zinssätze für die drei Laufzeiten sogar vollständig „auf ein Niveau angeglichen“. Zudem gab es bei einigen Instituten das Phänomen einer Inversion, bei der der Langfristzins niedriger ist als der Kurzfristzins. Bei Besuchen mehrerer Bankfilialen in Peking stellten Reporter fest, dass Versicherungsprodukte wie dividendengebende lebenslange Termineinlagen (mit Lebenslanger Absicherung) und dividendengebende Rentenversicherungen zu den wichtigsten Produkten gehören, die von Vermögensberatern verstärkt empfohlen werden.
Bearbeitung: Xing Lisha