

Zhu Jiangming rief mindestens 200 Milliarden Yuan – der Markt gab ihm nur 60 Milliarden Hongkong-Dollar.
Autor | Wang Hanxing
Bearbeitung | Wei Jia
In seiner persönlichen Jahresrede 2021 erinnerte Lei Jun an das Xiaomi von vor zwei Jahren und stellte eine Seelenpeitsche-Frage: Damals wuchsen sowohl der Umsatz als auch der Marktanteil von Xiaomi rasant, doch die Marktkapitalisierung fiel kontinuierlich auf nahezu die Hälfte des Ausgabepreises. „Warum erkennt der Kapitalmarkt uns nicht an?“
Einige Jahre später stellte sich dem Gründer und Vorsitzenden von ZeroRun Automotive, Zhu Jiangming, dieselbe Frage.
Am 24. August nach Börsenschluss veröffentlichte das Unternehmen ZeroRun Automotive seine Ergebnisse für Q2 2026 sowie für den Halbjahreszeitraum. Im ersten Halbjahr lag die Gesamtzahl der Auslieferungen von ZeroRun bei 356.487 Fahrzeugen und damit 60,8 % über dem Wert im gleichen Zeitraum 2025. Damit belegte das Unternehmen Platz 1 in der Rangliste der Absatzmarken der neuen chinesischen Hersteller. Im Juli erreichten die Auslieferungen erneut einen neuen Höchststand: 101.267 Fahrzeuge, das entspricht einem Anstieg von 102,0 % im Jahresvergleich. Damit wurde ZeroRun zur inländischen neuen Kraft-Marke, die als erstes Unternehmen im Monat die Marke von 100.000 Auslieferungen durchbrach. Auf der Profitabilitätsseite stieg die Bruttomarge des Unternehmens in Q2 auf 12,6 %, deutlich verbessert gegenüber Q1. Im ersten Halbjahr wurde ein Nettoergebnis von 210 Millionen RMB erzielt, womit das Unternehmen erstmals in Folge jeweils ein positives Halbjahresergebnis verzeichnete.
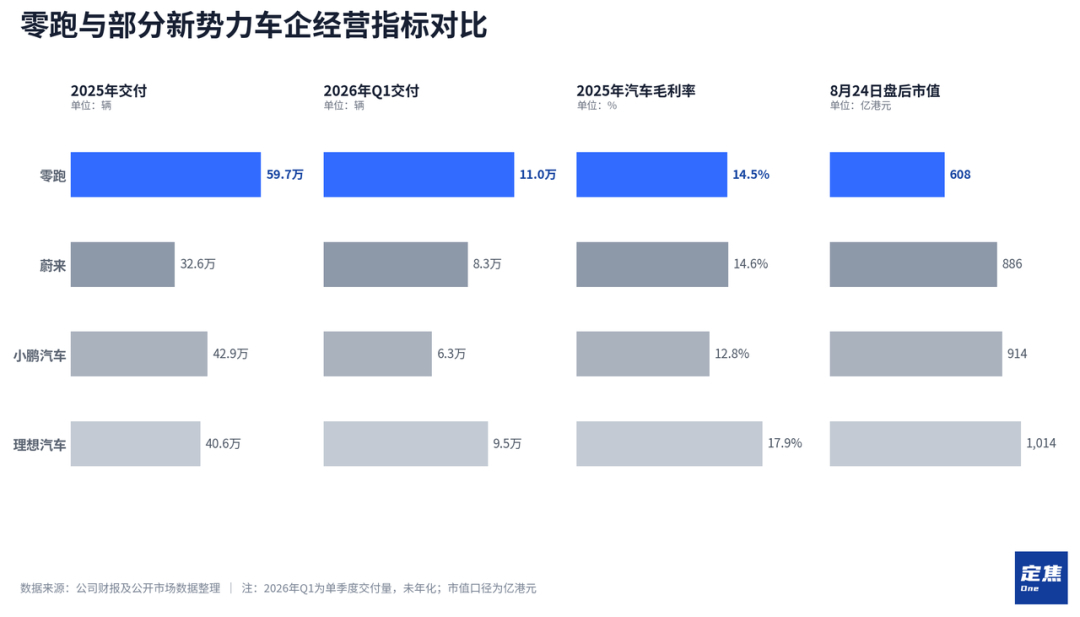
亮眼的交付数据并没有换来资本的青睐。年初至今,零跑股价累计下跌12.05%。截至8月24日收盘,零跑市值为608亿港元,同期新势力中的蔚来市值是886亿港元、小鹏913.6亿港元、理想1014亿港元,而这三家Q2交付量最高的也不到零跑一半。
朱江明近期公开表示,零跑当前五六百亿的市值被严重低估,电池、电驱、电子电气架构和整车四块业务,每一块单独拿出来都值500亿至1000亿元,照此计算,零跑至少应该值2000亿。
月交付破十万辆,零跑迈过了规模化造车的门槛,但销量与资本定价之间横着一千多亿的鸿沟,它究竟差在了哪儿?
01.规模效应回归,百万目标仍有坡要爬
整体来看,这一季度零跑的业绩基本落在此前给出的指引范围内,交付量依然是最大的亮点,稳定的盈利能力和出海业务是交付之外的两个看点。
先看营收规模。
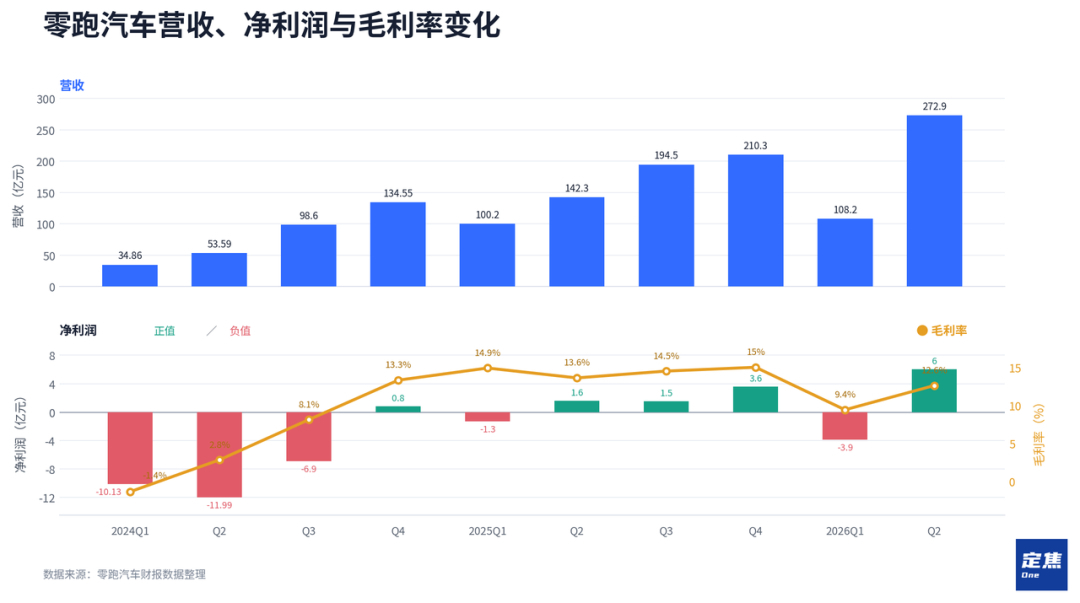
零跑Q2营收达到272.9亿元,同比增长91.78%。作为对比,今年Q1,零跑的营收增速一度只有8%,主要原因是Q1零跑旗下的A、B、T三个低价系列车型的销量占比持续提升,这些车型覆盖6万至13万元价格带,导致平均售价被明显拉低。
这一趋势在Q2得到改善。根据易车网数据,2026年6月,零跑旗下车型中,覆盖6万至9万元价格带的A10依然最畅销,单月销量24865辆,但价格更高的C10和D19销量快速爬升,月销量分别达到15097辆和8034辆,排在第二、第三位。
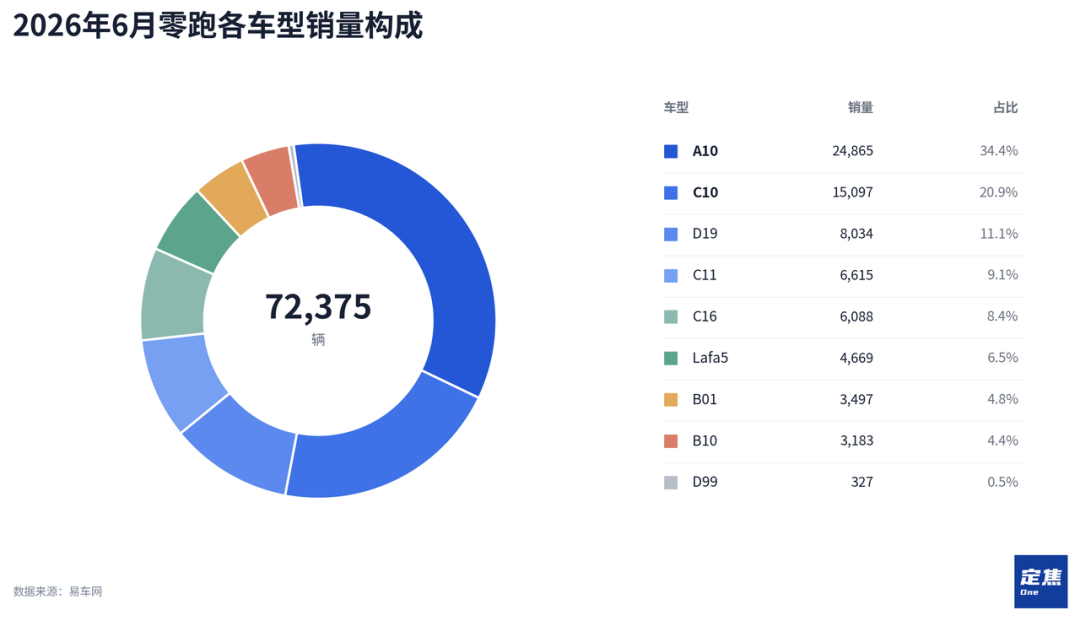
售价更高的车型占比提升,拉高了零跑的平均售价,营收增速也随之修复。
由于零跑只在半年报和年报中详细披露营收构成,单独季报难以拆分出整车销售收入,如果把总营收近似看作卖车收入,Q2的单车均价约为11万元,环比增加了1.2万元。
交付爬坡的曲线同样清晰。今年4月,零跑单月交付71387辆,同比增长73.9%,打破公司单月交付纪录,随后一路走高,5月和6月分别突破8万和9万,并在7月正式跨过10万辆的门槛。
从车型节奏看,3月底上市的A10覆盖了零跑整个Q2的交付周期,是期内最走量的车型。定价22万到27万元的D19也于4月16日上市,整个二季度可以看作是零跑A、B、C、D四个系列同步贡献交付量的第一个季度,也是交付量爆发的起点。
零跑2026年的销量目标为105万辆,上半年交付35.6万辆,完成率约34%。这意味着要达成全年目标,剩下6个月需要月均交付11.5万辆。在7月实现10万辆以上的交付之后,这一目标目前看来并非遥不可及。
支撑零跑销量快速增长的另一条线是出海。2026年上半年,公司出口量达9.6万辆,同比增长372.6%,已经超过2025年全年出口总量,占上半年总销量的27%。
零跑与Stellantis成立的零跑国际已进入超过45个海外市场,并建立逾1000个销售及服务网点。管理层在业绩会上将2026年海外销量预期上调至约20万辆。海外业务正在从补充项变成第二条增长曲线,不过公司同时表示,现阶段更重视市场份额和销量,本地化生产短期内对单车利润的改善不会特别明显。
盈利能力方面,由于售价更高的车型占比提升,零跑毛利率从今年Q1的9.4%回升至Q2的12.6%,但依然比去年同期低约一个百分点。除了产品组合因素外,今年以来汽车零部件成本上升,也是挤压车企毛利率的一大因素。
此外,Q2零跑净利润达到6亿元,减去一季度亏掉的3.9亿元,上半年净利润为2.1亿元。Q1通常是车企的销售淡季,往年零跑一季度的利润都比较低,随后逐季攀升。2025年公司首次实现全年盈利,节奏同样是一季度亏损,二季度开始转正。
费用端的变化值得留意。期内公司研发费用和销售费用分别为12.8亿元和13.1亿元,这是继去年Q4之后,销售费用第二次超过研发费用,显示公司在广告宣传和渠道投放上的力度正在提升。
02.月销10万辆,只值600亿港元?
如果只看账面数据和交付量,零跑无疑是新势力中日子过得最好的一个,但这一点在市值上没有丝毫体现。
朱江明以前很少在公开场合谈论市值。他一直对外塑造的零跑形象,是一家65%零部件靠自研自制、极致成本管控、以成本定价的性价比品牌,长于制造,讲的科技故事也都大多在降本增效层面。
但最近他的口风变了,月销量站上10万辆之后,他不止一次公开表示零跑被资本市场低估。并且还强调,过去一年零跑总共增持了19亿港元的股票,今年上半年也增持了9亿港元,以此来为市场传递信心。
那么零跑到底为什么市值上不去?
首先,尽管零跑也在推行智驾平权,把辅助驾驶功能下放到10万元以下的车型,但在智驾技术积累上,零跑并没有明显优势。长期以来,零跑在智驾上采取跟随策略,等一项技术被市场验证后再选择跟进。
这种策略让零跑与蔚小理相比,缺少了讲故事的空间。
小鹏手上有自研图灵AI芯片,并已经正式量产上车,还有3月发布的第二代VLA大模型,Robotaxi量产车已经下线,此外还有处于开发阶段的人形机器人和飞行汽车业务 ;理想有端到端+VLA大模型智驾体系,已经发布的相关技术产品有马赫VLA大模型和自研马赫M100芯片;蔚来的自研智驾芯片神玑NX9031已量产,其芯片业务主体安徽神玑科技今年2月完成首轮超22亿元融资,投后估值接近百亿。
智驾、芯片、AI、机器人,这些都是当前资本市场愿意给出溢价的概念。从多数卖方研报来看,零跑仍被当作一家制造业公司看待,缺乏强有力的科技叙事,估值框架自然向传统车企靠拢。即使销量翻倍也只能带来业绩的线性增长,无法触发估值体系的重估。
融资环境同样对零跑不利,零跑只在港股上市,本身缺少美股市场给予科技股的那类流动性溢价。而整个港股新势力板块都在经历估值收缩,板块水位下降时,零跑即便销量领先,也难以独善其身。
其次,零跑的销量高,单车均价并不高,毛利率也没有优势。蔚来和理想的单车均价都超过20万元,小鹏约为16.5万元,零跑只有11万元出头。从销售额口径看,零跑的市场占比远没有销量排名那么显眼。
毛利率方面,参考各家都公布了的Q1数据,蔚来和小鹏的汽车毛利率分别为19%和12%以上,理想受产品结构调整影响降至个位数,零跑9.4%的毛利率处于四家中的中下游水平。
低毛利叠加低售价,最直接的影响是净利润单薄。零跑Q2的272.9亿元营收中,净利润只有6亿元,净利率2%,看上去600多亿港元的市值绝对值不高,但按8月24日收盘价计算,对应市盈率(TTM)超过70倍,对于同样盈利质量的制造业公司来说,这个市盈率其实已经不低。
最后,零跑的研发投入并不激进。Q2研发开支占营收的比例为4.7%。据华创证券统计,用研发投入除以公司车型数,可以代表一家车企对每一款车型的研发投入力度。过去几年,零跑的单车研发开支基本在2亿元至3亿元,蔚小理基本在10亿元左右,一些高端传统品牌车企甚至能达到20亿元以上。
较低的研发强度,是零跑成本控制和低价策略得以成立的前提,同时也意味着它在智能化技术储备上难以与头部同行拉开身位。
这笔账,市场算得很清楚。
如同七年前雷军的疑问一样,资本市场为什么不给一家增长势头正盛的公司更高的估值。也许回答雷军和朱江明疑问的答案都一样:现阶段,这家公司现在就值这么多钱。
朱江明曾经说过,在他看来,手机行业最成功的公司是三星,汽车行业是丰田,但三星的市值不如苹果,丰田也不如特斯拉,高市值并不一定意味着更成功。
眼下的零跑市值想要往上走,市场想先看到的,是更高的毛利率和单车均价,以及它能讲出一个不只属于制造业的故事。