#dusk $DUSK @Dusk 那晚很晚了,城市外面已经安静下来,我却还盯着一张本不该在这个点看的表格。发行计划表通常不会让人熬夜,但这次它做到了。我坐着盯了好一会儿才动笔。平静地,不带多余的杂音。
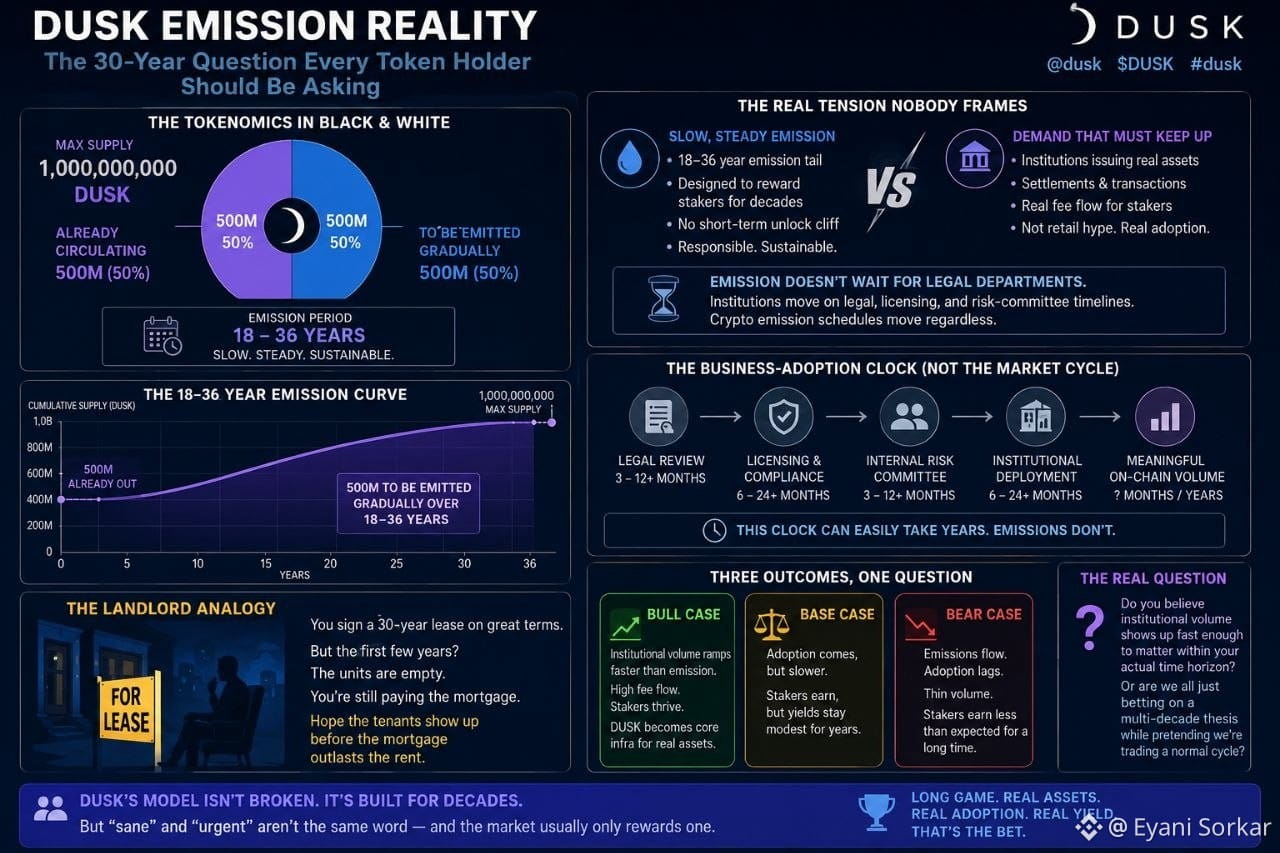
Hier gibt es eine Spannung, über die kaum jemand offen spricht. DUSK ist auf 1 Milliarde Tokens gedeckelt: 500 Millionen sind bereits im Umlauf, die restlichen 500 Millionen werden in einem Zeitraum von 18 bis 36 Jahren schrittweise freigegeben. Das ist kein kurzfristiges „Release-zu-der-Klippe“-Szenario, sondern eine bewusst verlangsamte Kurve – damit Staker über Jahrzehnte hinweg kontinuierlich Rewards erhalten, ohne dass es die Liquidität einmalig hart trifft. Klingt verantwortungsvoll, sogar ein bisschen genau richtig langweilig.
Aber eine stabile Freigabe ist nur dann harmlos, wenn die Nachfrage mithält. Und hier ist die Nachfrage nicht das reine Handelsvolumen von Privatanlegern, sondern dass Institutionen tatsächlich Netzwerkressourcen nutzen, Assets ausgeben, abwickeln und handeln – sodass laufend echte Gebühren anfallen, von denen Staker profitieren. Das ist die Uhr für „Business-Umsetzung“, nicht die Uhr für „Marktzyklus“. Der Takt von Institutionen hängt vom Zeitplan der Rechtsprüfung, den Lizenzprozessen und den internen Risk-Management-Gremien ab; der Emissionsplan muss sich nicht danach richten, ob die Rechtsabteilung schon fertig ist.
Das eigentliche Problem ist also nicht: „Wird Dusk übernommen?“ Das können fast alle Projekte behaupten, die ernsthaft Infrastruktur aufbauen. Die eigentliche Frage lautet: Kann das institutionelle Handelsvolumen innerhalb eines Zeitfensters entstehen, das mit der Timeline konkurrieren kann, mit der über dreißig Jahre emittiert wird? Wenn die Emission wie geplant läuft und Institutionen dauerhaft eher dünn vertreten sind, verdienen Staker im Grunde Rendite auf einer leeren Autobahn mit Gebühren.
Das bringt mich auf einen Vermieter: Er hat einen 30‑jährigen Mietvertrag mit sehr guten Konditionen unterschrieben, aber in den ersten Jahren gibt es erst einmal eine Leerstandsphase – während er die Hypothek trägt und gleichzeitig hofft, dass wirklich ein Mieter auftaucht.
Ich glaube nicht, dass das zeigt, dass das Modell von Dusk grundsätzlich falsch ist. Langfristige Emissionskurven sind eine rationale, nicht überstürzte Art des Aufbaus. Aber „rational“ und „dringend“ waren nie dasselbe; der Markt belohnt normalerweise nur das Letztere.
Also – glaubt hier wirklich jemand ernsthaft, dass das institutionelle Handelsvolumen so schnell innerhalb des Zeitraums auf den Plan kommt, der für Inhaber von Coins wirklich zählt? Oder setzen wir eigentlich alle stillschweigend auf einen Punkt, der sich über Jahrzehnte zieht, und tun dabei so, als würden wir gerade einen ganz normalen Zyklus traden?
@Dusk $DUSK #dusk
Hier gibt es eine Spannung, über die kaum jemand offen spricht. DUSK ist auf 1 Milliarde Tokens gedeckelt: 500 Millionen sind bereits im Umlauf, die restlichen 500 Millionen werden in einem Zeitraum von 18 bis 36 Jahren schrittweise freigegeben. Das ist kein kurzfristiges „Release-zu-der-Klippe“-Szenario, sondern eine bewusst verlangsamte Kurve – damit Staker über Jahrzehnte hinweg kontinuierlich Rewards erhalten, ohne dass es die Liquidität einmalig hart trifft. Klingt verantwortungsvoll, sogar ein bisschen genau richtig langweilig.
Aber eine stabile Freigabe ist nur dann harmlos, wenn die Nachfrage mithält. Und hier ist die Nachfrage nicht das reine Handelsvolumen von Privatanlegern, sondern dass Institutionen tatsächlich Netzwerkressourcen nutzen, Assets ausgeben, abwickeln und handeln – sodass laufend echte Gebühren anfallen, von denen Staker profitieren. Das ist die Uhr für „Business-Umsetzung“, nicht die Uhr für „Marktzyklus“. Der Takt von Institutionen hängt vom Zeitplan der Rechtsprüfung, den Lizenzprozessen und den internen Risk-Management-Gremien ab; der Emissionsplan muss sich nicht danach richten, ob die Rechtsabteilung schon fertig ist.
Das eigentliche Problem ist also nicht: „Wird Dusk übernommen?“ Das können fast alle Projekte behaupten, die ernsthaft Infrastruktur aufbauen. Die eigentliche Frage lautet: Kann das institutionelle Handelsvolumen innerhalb eines Zeitfensters entstehen, das mit der Timeline konkurrieren kann, mit der über dreißig Jahre emittiert wird? Wenn die Emission wie geplant läuft und Institutionen dauerhaft eher dünn vertreten sind, verdienen Staker im Grunde Rendite auf einer leeren Autobahn mit Gebühren.
Das bringt mich auf einen Vermieter: Er hat einen 30‑jährigen Mietvertrag mit sehr guten Konditionen unterschrieben, aber in den ersten Jahren gibt es erst einmal eine Leerstandsphase – während er die Hypothek trägt und gleichzeitig hofft, dass wirklich ein Mieter auftaucht.
Ich glaube nicht, dass das zeigt, dass das Modell von Dusk grundsätzlich falsch ist. Langfristige Emissionskurven sind eine rationale, nicht überstürzte Art des Aufbaus. Aber „rational“ und „dringend“ waren nie dasselbe; der Markt belohnt normalerweise nur das Letztere.
Also – glaubt hier wirklich jemand ernsthaft, dass das institutionelle Handelsvolumen so schnell innerhalb des Zeitraums auf den Plan kommt, der für Inhaber von Coins wirklich zählt? Oder setzen wir eigentlich alle stillschweigend auf einen Punkt, der sich über Jahrzehnte zieht, und tun dabei so, als würden wir gerade einen ganz normalen Zyklus traden?
@Dusk $DUSK #dusk