

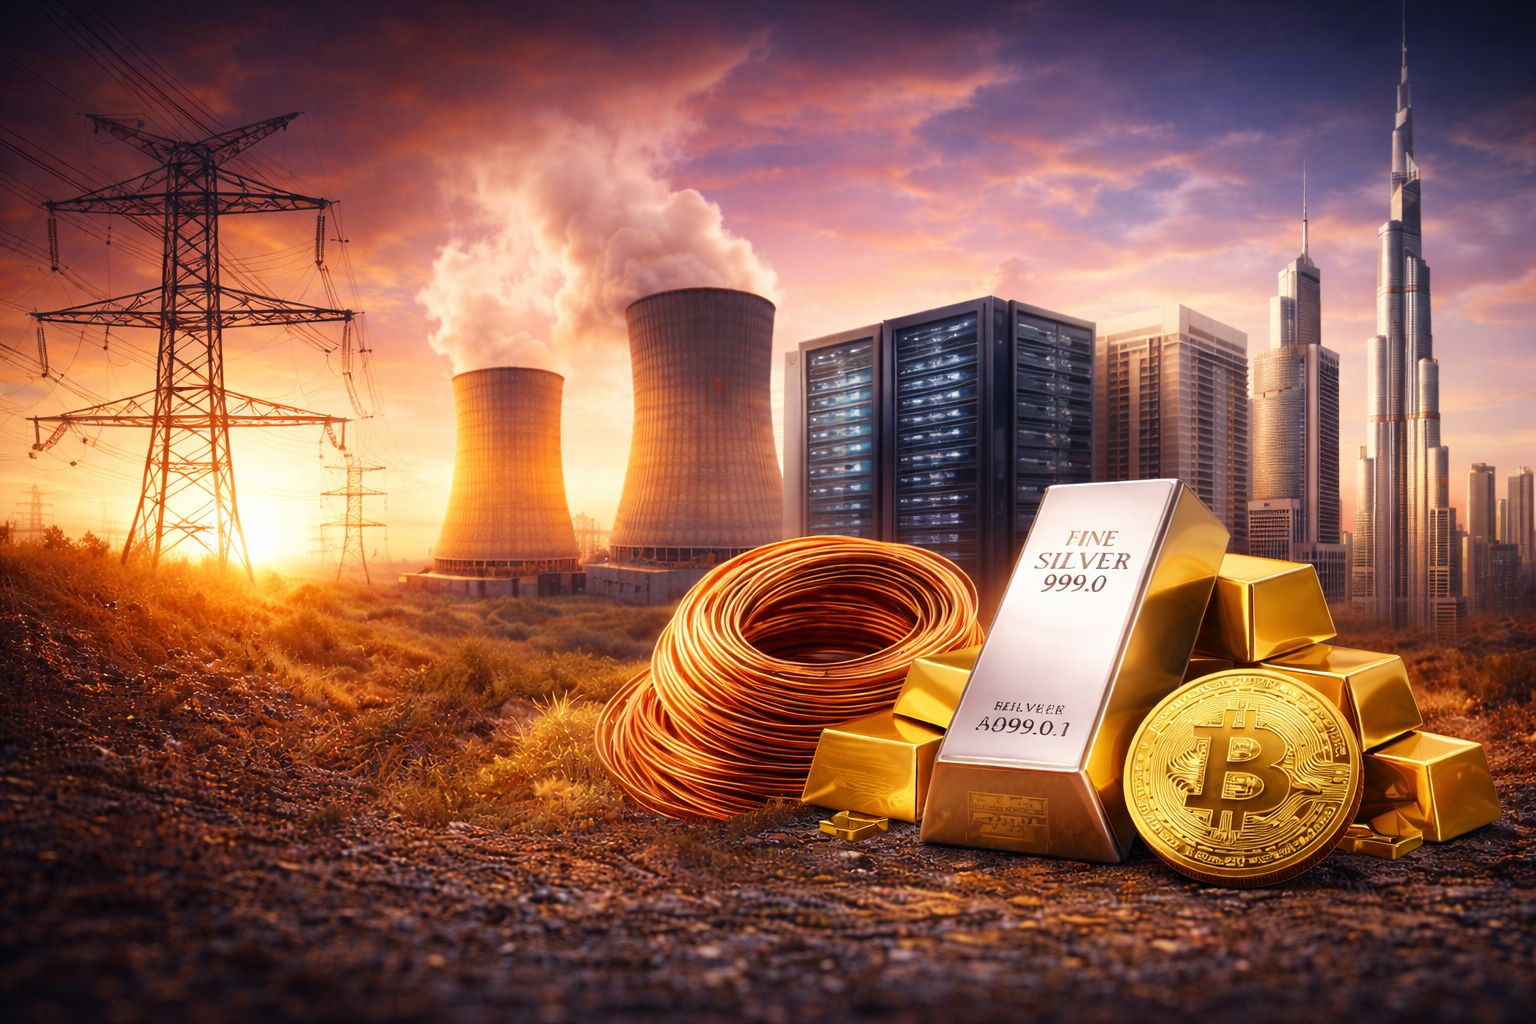
Die spekulative Phase des vorherigen Marktzyklus ist weitgehend beendet. An ihrer Stelle zeigt sich 2026 ein anderes Muster. Kapital fließt nicht mehr nur in Erzählungen, die auf zukünftiges Potenzial basieren. Es konzentriert sich auf Vermögenswerte, die bereits eine Funktion erfüllen, Cashflow generieren oder systemische Nützlichkeit bieten.
Dieser Wandel kann als Realisierungsphase beschrieben werden. Investoren überprüfen, was tatsächlich wichtig ist, wenn das Wachstum langsamer wird, das Kapital sich verknappen und das geopolitische Risiko persistiert. Vermögenswerte, die Kapital konsumieren, ohne Wert zu erzeugen, werden schnell neu bewertet. Vermögenswerte, die an Infrastruktur, Energie, Sicherheit und Knappheit gebunden sind, ziehen nachhaltiges Interesse an.
Die Themen unten spiegeln wider, wohin das Kapital fließt, nicht wo die Marketingnarrative am lautesten sind. Sie sind nach der Rolle gruppiert, die sie im sich entwickelnden globalen System spielen, und nicht nach kurzfristiger Leistung.
Die Nachfrage nach künstlicher Intelligenz zeigt physische Engpässe auf.
Einer der größten Missverständnisse über den Zyklus der künstlichen Intelligenz war der Glaube, dass er hauptsächlich digital bleiben würde. Bis 2026 hat sich diese Annahme zerschlagen. Das Wachstum der KI stößt direkt auf physische Einschränkungen.
Rechenzentren und Stromkapazitäten werden zu strategischen Vermögenswerten.
Die Nachfrage nach Rechenleistung ist nicht mehr theoretisch. Schulungs- und Inferenzarbeit belasten die bestehende Infrastruktur. Die Kapazität von Rechenzentren, die Zuverlässigkeit des Stromnetzes und die Verfügbarkeit von Strom sind jetzt bindende Einschränkungen.
Die Begünstigten sind nicht auf Chip-Designer beschränkt. Dazu gehören Eigentümer von Rechenzentrumsimmobilien, Versorgungsunternehmen, Unternehmen zur Modernisierung des Stromnetzes und Energieanbieter, die in der Lage sind, konsistente Grundlastenergie bereitzustellen. Diese Vermögenswerte fungieren jetzt als kritische Infrastruktur und nicht als periphere Unterstützung.
Kernenergie tritt wieder in die strategische Diskussion ein.
Intermittierende Energiequellen können keine 24-Stunden-Rechencluster in großem Maßstab zuverlässig unterstützen. Dies hat Regierungen und Unternehmen gezwungen, die Kernenergie zu überdenken.
Die Uranpreise haben strukturelle Unterstützung gefunden, da Versorgungsunternehmen die langfristige Versorgungssicherheit neu bewerten. Gleichzeitig beschleunigt sich das Interesse an kleinen modularen Reaktoren als Möglichkeit, skalierbare, kohlenstofffreie Grundlastenergie näher an die Nachfrageschwerpunkte bereitzustellen.
Die Verfügbarkeit von Energie ist kein Hintergrundvariable mehr. Es ist eine wettbewerbliche Einschränkung.
Kupfer bleibt ein einfaches Versorgungsproblem.
Elektrifizierung ist kupferintensiv. Rechenzentren, Übertragungsleitungen, Elektrofahrzeuge und industrielle Automatisierung benötigen alle große Mengen davon.
Die Entdeckung neuer Minen bleibt historisch niedrig und die Genehmigungsfristen sind lang. Das Angebot wächst nicht, während die Nachfrage weniger flexibel wird. Unter den Rohstoffen stellt Kupfer eines der deutlichsten strukturellen Missverhältnisse zwischen zukünftiger Nachfrage und verfügbarer Versorgung dar.
Harte Vermögenswerte gewinnen in einem weichen monetären Umfeld wieder an Relevanz.
Haushaltsdefizite in weiten Teilen der entwickelten Welt bleiben hoch. Die monetäre Glaubwürdigkeit wird zunehmend in Frage gestellt. In diesem Kontext verändert sich die Definition von Sicherheit.
Silber ist nicht mehr nur eine monetäre Absicherung.
Silber hat eine einzigartige Position. Es fungiert als monetäre Absicherung und dient gleichzeitig als kritischer industrieller Input. Im Gegensatz zu Gold wird Silber konsumiert und nicht gelagert.
Die industrielle Nachfrage nach Energiesystemen und Elektronik steigt weiter. Gleichzeitig werden die Bestände über Tage abgebaut. Die monetäre Nachfrage kehrt zusammen mit diesem industriellen Druck zurück. Diese Kombination ist strukturell unterstützend.
Bitcoin entwickelt sich zu einem institutionellen Vermögenswert.
Bitcoin wird nicht mehr ausschließlich als hochriskante Anlage gehandelt. Die Volatilität hat sich im Vergleich zu früheren Zyklen gemildert, während die langfristige Akkumulation zugenommen hat.
Im Jahr 2026 ist die Strategie wichtiger als die Erzählung. Das Engagement verlagert sich hin zu Selbstverwahrung, Infrastrukturbesitz und Bergbaukapazität statt kurzfristigem Handel. Der Vermögenswert wird zunehmend als genehmigungsfreie monetäre Infrastruktur betrachtet, nicht als spekulative Technologie.
Immobilien in den VAE spiegeln Trends der Kapitalmigration wider.
Die Mobilität des Kapitals wird durch Regulierung, Besteuerung und politische Stabilität geprägt. Während die Politik in Teilen des Westens strenger wird, steigt die Nachfrage nach vorhersehbaren Rechtsordnungen.
Dubai hat sich über tourismusgestützte Wachstumsmodelle hinaus entwickelt. Es ist jetzt eine regionale Basis für Unternehmenszentrale, Family Offices und langfristigen Aufenthalt geworden. Die Nachfrage nach Immobilien spiegelt Nutzen und Beständigkeit wider, anstatt spekulative Verkäufe.
Globale Fragmentierung verändert die Kapitalallokation.
Die dominante Kraft in der Geopolitik ist nicht mehr Integration. Es ist Fragmentierung. Lieferketten regionalisieren sich und politische Risiken werden explizit bepreist.
Verteidigungstechnologie und Cybersicherheit profitieren von permanenter Instabilität.
Geopolitische Spannungen sind zu einer Basisbedingung geworden und nicht mehr zur Ausnahme. Die Verteidigungsbudgets verlagern sich hin zu asymmetrischen Fähigkeiten wie Drohnen, Gegen-Drohnen-Systemen und KI-gesteuerter Cybersicherheit.
Dies ist einer der wenigen Sektoren, in denen die staatlichen Ausgaben strukturell unterstützt werden, unabhängig vom wirtschaftlichen Zyklus.
Schwellenländer mit einer demografischen Entwicklung ziehen langfristiges Kapital an.
Die Diversifizierung der Fertigung weg von einer einseitigen Abhängigkeit beschleunigt sich. Indien und Teile Südostasiens profitieren von diesem Wandel.
Diese Regionen kombinieren demografisches Wachstum mit zunehmenden Kapitalzuflüssen. Sie repräsentieren langfristiges Wachstum und keine kurzfristigen taktischen Geschäfte.
Die Blockchain-Infrastruktur wird nach Durchsatz und Nutzung bewertet.
Während Stablecoins und On-Chain-Zahlungen skalieren, ist die Netzwerkleistung entscheidend geworden. Durchsatz, Latenz und Zuverlässigkeit sind keine sekundären Überlegungen mehr.
Im Jahr 2026 verlieren langsamere Netzwerke an Relevanz. Kapital konzentriert sich um Systeme, die in der Lage sind, reales wirtschaftliches Volumen zu bewältigen. Aktive Nutzer und Transaktionsgeschwindigkeit sind wichtiger als theoretische Ansprüche.
Biotechnologie entwickelt sich zu einem defensiven Wachstumssektor.
Fortschritte in der Behandlung metabolischer Gesundheit haben das Interesse der Investoren auf Langlebigkeit und Gesundheitsforschung gelenkt. Kombiniert mit KI-gesteuerter Arzneimittelentdeckung wird der Sektor strukturell defensiv.
Eine alternde globale Bevölkerung verstärkt die langfristige Nachfrage nach Innovation in diesem Bereich.
Knappheit ist die gemeinsame Einschränkung über gewinnende Vermögenswerte.
Über alle zehn Themen hinweg gibt es einen konstanten Faktor. Knappheit.
Knappes Energieangebot für Rechenleistung.
Knappes hartes Vermögen in einem schuldenbelasteten System.
Knappheit von Rechtsordnungen, die regulatorische Stabilität bieten.
Knappes Infrastruktur, die nicht schnell repliziert werden kann.
Die Märkte im Jahr 2026 belohnen Vermögenswerte, die durch Physik, Regulierung oder Geografie eingeschränkt sind, und nicht durch Erzählungen. Der Schwerpunkt verlagert sich von Spekulation hin zu Besitz von Systemen, von denen die Zukunft abhängt.
Die entscheidende Frage ist nicht mehr, welche Geschichte überzeugend klingt. Es ist, welche Vermögenswerte schwer zu ersetzen bleiben, wenn die Nachfrage eintrifft.