


Originaltitel: (Vom Technologiezyklus in den Kapitalzyklus: Der große AI-Wettbewerb der Tech-Giganten)
Originalautor: InsightsBeating
Am 23. August hat Alibaba an dem Markt in Hongkong eine neue Aktienplatzierung gestartet. Geplant ist, 710 Millionen Aktien zu je 112,7 HKD auszugeben und 80 Milliarden HKD einzusammeln – das entspricht rund 10,2 Milliarden USD. Sollte die Transaktion abgeschlossen werden, wäre dies die größte nachträgliche Emission in der Geschichte der börsennotierten Gesellschaften in Hongkong. Zudem wäre sie 2026 die drittgrößte vergleichbare Finanzierung weltweit – nur hinter Alphabet und Intel.
Die Bestellung übersteigt schnell die ursprünglich geplante Größe; Staatsfonds steigen ein, und der Emissionsbetrag wird entsprechend der Nachfrage nach oben angepasst. Die eingewonnenen Mittel werden vollständig in KI investiert – mit Fokus auf Chips, Infrastruktur sowie die Entwicklung und Bereitstellung von Modellen.
Der bereits vor drei Tagen veröffentlichte Quartalsbericht hat diese Finanzierung erklärt. Der Umsatz von AI-Cloud- und Compute-Services stieg im Jahresvergleich um 45% auf 48,44 Milliarden Yuan; gleichzeitig stiegen die Capex auf 67,68 Milliarden Yuan, ein Plus von 75%.
Im selben Quartal beträgt der operative Cashflow nur 22,95 Milliarden Yuan; der Free Cashflow weist netto einen Abfluss von 44,67 Milliarden Yuan aus. Das Investitionsprogramm über 380 Milliarden Yuan für drei Jahre ist bereits fast zur Hälfte umgesetzt. Wu Yongming hat im letzten Quartal zudem die ursprüngliche Obergrenze für die Investitionen gestrichen und gesagt, der tatsächliche Betrag werde deutlich über dem Plan liegen. Grob gerechnet anhand des aktuellen Bruttomargen-Niveaus braucht diese Charge an KI-Infrastruktur etwa drei Jahre, um sich zu amortisieren.
Alibaba hat kein akutes Geldproblem. Bis Ende Juni hielt das Unternehmen weiterhin 474,5 Milliarden Yuan an Cash und anderen liquiden Investitionen. Diese Finanzierung löst vor allem die Frage der Kapitalfrist. Der operative Cashflow entsteht kontinuierlich, aber Rechenzentren brauchen mehrere Jahre für Bau und Rückgewinnung. Langfristige Energievereinbarungen und 20-Jahres-Leasingverträge verlängern den Kapitalbindungslaufzeit zusätzlich. Wenn man solche Assets langfristig mit kurzfristigem Cash abdeckt, wird die finanzielle Flexibilität dauerhaft aufgezehrt. Eigenkapital hat kein festes Fälligkeitsdatum und eignet sich besser, um lange Rückzahlungszeiträume tragende Investitionen zu übernehmen.
KI-Capex beginnen die Finanzierungsstruktur von Internetunternehmen zu verändern. Früher ging es darum, ob genug Geld da ist; jetzt muss man auch darüber sprechen, welche Laufzeit diese Mittel haben sollten.
Alphabet passt zuerst die Rückzahlung an Aktionäre an. Im zweiten Quartal stiegen die Umsätze um 24%, Google Search um 17% und Google Cloud um 82%. Die operative Marge des Konzerns bleibt bei 34%. Beim Kerngeschäft gibt es praktisch nichts zu bemängeln.
Im gleichen Zeitraum betrug der operative Cashflow 39,1 Milliarden US-Dollar, aber die Capex erreichten 44,9 Milliarden US-Dollar. Zum ersten Mal sank der Free Cashflow auf -5,9 Milliarden US-Dollar. Der Vorstand hält außerdem fast 70 Milliarden US-Dollar an noch nicht genutzten Aktienrückkaufberechtigungen – in der ersten Hälfte 2026 gab es jedoch keinen einzigen Rückkauf von Stammaktien.
Vor sechs Jahren diskutierten Internet-Giganten noch darüber, wie der sich ansammelnde Rest-Cashflow an die Aktionäre zurückgegeben werden kann. In diesem Jahr lässt Alphabet das Rückkaufbudget auf dem Konto und kehrt stattdessen selbst an den Kapitalmarkt zurück, um sich zu finanzieren. KI verändert die Reihenfolge, in der Gewinne innerhalb von Unternehmen verteilt werden.
Tencent steht unter einem anderen Druck. Im zweiten Quartal 2026 liegen die Capex bei 52,7 Milliarden Yuan; die tatsächlichen Zahlungen für Capex erreichen 59,3 Milliarden Yuan. In der ersten Jahreshälfte insgesamt 84,72 Milliarden Yuan – nach sechs Monaten bereits mehr als das ganze Jahr 2025. Im Quartal sinkt der Free Cashflow auf -13,8 Milliarden Yuan.
Tencent ergänzt in seinen Quartalsberichten eine weitere Kennzahl: Wenn man die im Voraus gezahlten Beträge für KI-Compute-Einkäufe herausrechnet, kann der Free Cashflow tatsächlich 37,6 Milliarden Yuan erreichen. Die Änderung des Zahlungszeitpunkts reicht aus, um eine Cashflow-Differenz von über 50 Milliarden Yuan zu erzeugen. Innerhalb von drei Monaten sank der Netto-Cash von Tencent von 1468,6 Milliarden Yuan auf 581,9 Milliarden Yuan.
Baidus Problem ist noch direkter: Im zweiten Quartal beträgt der operative Cashflow nur 3,44 Milliarden Yuan, während die Capex 11,39 Milliarden Yuan erreichen. Der Free Cashflow fließt netto um 7,95 Milliarden Yuan ab.
Einnahmen aus Online-Marketing sanken im Jahresvergleich um 19%. Die wichtigste bisherige Cash-Quelle schrumpft weiter. Gleichzeitig wachsen die Einnahmen aus der KI-Cloud-Infrastruktur um 50%. Darin steigt das GPU-Cloud-Geschäft um 283%. Das neue kapitalintensive Geschäft jedoch ist bereits in eine Beschleunigungsphase eingetreten.
Die Einnahmestruktur beginnt bereits zu wandern, die Cashflow-Struktur steckt jedoch noch in der Vergangenheit. Baidu muss mit einem sich kontinuierlich verengenden Cashflow aus alten Geschäftsbereichen für das neue Geschäft zahlen, das gerade erst in die kapitalintensive Phase eintritt.
Auch die Capex selbst werden teurer. TrendForce erhöhte im Mai die Prognose für die gesamten Capex der neun größten Cloud-Anbieter weltweit im Jahr 2026 auf etwa 830 Milliarden US-Dollar. Das entspricht einem Anstieg von 79% – nach zuvor 61% im Jahresvergleich.
Der erhöhte Budgetbetrag entspricht nicht vollständig mehr Geräten. Steigende Preise für Komponenten haben schon einen großen Teil davon aufgefressen. Von Microsofts Capex in Höhe von rund 190 Milliarden US-Dollar entfallen 25 Milliarden US-Dollar nur darauf, die höheren Komponentenpreise zu verdauen; auch ByteDance musste wegen steigender Speicherpreise die Capex von 160 Milliarden Yuan auf über 200 Milliarden Yuan für das ganze Jahr erhöhen.
Mit demselben Budget bekommt man weniger Rechenleistung als zu Beginn des Jahres.
Diese Unternehmen haben weiterhin sehr hohe Gewinne und halten riesige Cashbestände, aber das Kapital ist bereits nicht mehr so großzügig, dass man die Opportunitätskosten ignorieren könnte. Der Free Cashflow beginnt unter Druck zu geraten. Rückkäufe können verschoben werden, und zusätzliche Finanzierung muss erhöht werden. Wenn ein Geldbetrag in Rechenleistung fließt, bedeutet das zwangsläufig, dass er nicht gleichzeitig für M&A, alte Geschäftsbereiche oder eine andere Wachstumskurve zur Verfügung steht.
In den vergangenen zehn Jahren haben ausreichende Cashflows Internetunternehmen eine lange Phase des Ausprobierens ermöglicht. KI verkürzt diese Toleranz gerade.
Kapital ist von den Standardbedingungen der Internetunternehmen zurück in den Status eines Wachstums- bzw. Wachstumsbeschränkers gerückt.
Fast alle großen Konzerne haben sich bereits für weiteres Investieren entschieden. Sobald echte Kapitalrestriktionen auftreten, beginnt das nächste Wettbewerbsrennen um die Kapitalzuteilung. Früher konnte man auf mehrere Geschäfte gleichzeitig setzen; jetzt muss man priorisieren.
Die Opportunitätskosten von KI beginnen
Wenn man Alibabas Bilanz aufdröselt, steckt KI bereits in unterschiedlichen Renditezyklen.
Das AI-Cloud- und Compute-Services-Geschäft erreicht einen um Einmaleffekte bereinigten EBITA von 5,63 Milliarden Yuan, plus 133% im Jahresvergleich und trägt bereits zum operativen Gewinn bei. Das Modell- und Consumer-Apps-Geschäft befinden sich noch in der Investitionsphase. Der Umsatz in der Periode liegt bei etwa 3,34 Milliarden Yuan. Der bereinigte EBITA-Verlust beträgt 13,86 Milliarden Yuan – das ist mehr als das Vierfache gegenüber dem Vorjahreszeitraum. Der nächste Zyklus beim Aufbau von Rechenleistung entsteht noch als Vermögenswert; die Rendite ist noch nicht in der GuV angekommen.
Hinzu kommt: Mit Instant Retail und internationalem E-Commerce sowie mehreren Wachstumskurven, die Alibaba gleichzeitig vorantreibt, beginnt man, sich um dieselbe Bilanz-Aktiva- und Passivposition zu konkurrieren.
Diese Konkurrenz wird sehr schnell auf das alte Geschäft übergreifen. In den vergangenen zwei Jahren stieg Alibaba nacheinander aus Yintai und Hema? bzw. aus hochzinsigem Einzelhandel bzw. Hema? – und am 17. August einigte man sich erneut mit Trustar auf den Verkauf der Lingxi Interactive Entertainment (Lingxi). Berichten zufolge soll der Deal über 2 Milliarden US-Dollar liegen. Lingxi verfügt noch über etablierte Produkte wie (Drei Königreiche·Strategieversion). Zu verkaufen ist deshalb kaum noch einfach als Bereinigung von Verlustanlagen zu erklären.
Die Behandlung von ByteDance gegenüber Mimo (沐瞳) ist noch deutlicher. 2021 kaufte ByteDance Mimo mit einer Bewertung von rund 4 Milliarden US-Dollar. In diesem Jahr wurde das Unternehmen für Savvy Games verkauft, das zur PIF-Gruppe (Public Investment Fund) des Saudi-Königreichs gehört. Die Deal-Bewertung lag dann bereits bei über 6 Milliarden US-Dollar. Gaming war zeitweise ein wichtiger neuer Markt, in den ByteDance eintrat – Mimo wuchs auch weiter im Wert. Aber wenn sich die Prioritäten innerhalb der Gruppe ändern, kann auch ein profitables Asset wieder ausgegliedert bzw. verkauft werden.
Microsoft bringt dieses Re-Sorting sogar in das Kerngeschäft. Der 6,9-Milliarden-US-Dollar-Zukauf von Activision Blizzard liegt weniger als drei Jahre zurück, und Xbox beginnt bereits, die Investitionen neu zu berechnen. Im Juli kündigte Microsoft Entlassungen von 4800 Mitarbeitern an, davon stammen etwa 3200 aus dem Gaming-Geschäft. Vier Studios werden verkauft oder ausgegliedert.
Interne Daten, die Bloomberg offengelegt hat, zeigen: Wenn man Activision Blizzard herausrechnet, lagen die Investitionen von Xbox in Content, Plattform und Hardware-Subvention in den vergangenen fünf Jahren bei über 20 Milliarden US-Dollar. Auf interner Bewertungsbasis ist die Profitmarge inzwischen auf 3% gesunken.
Unternehmensfinanzierung nennt diesen Zustand „Kapitalzuteilung“ (Capital Allocation/Capital Rationing).
Wenn Geld ausreichend billig und verfügbar ist, kann ein Geschäft, das noch nicht widerlegt wurde, langfristig beibehalten werden – und die strategischen Optionen selbst haben dann bereits einen Wert. Nachdem KI die Capex nach oben getrieben hat, bekommt dieses Optionsrecht auch eine klare Kostenrechnung. Pro zusätzlichem Geschäft, das man behält, steht weniger Kapital für Rechenleistung und neue Wachstumskurven zur Verfügung.
Der Verkaufserlös fließt nicht unbedingt direkt in KI – aber der Maßstab für Kapitalvergleiche hat sich bereits geändert.
Der strategische Wert allein kann nicht mehr als Grund dienen, Kapital weiter zu blockieren.
Cash wird weniger, Vermögenswerte steigen weiter im Wert
KI-Investitionen erzeugen einen scheinbar widersprüchlichen Finanzstatus. Zuerst wird Cash durch Rechenzentren und GPUs verbraucht. Die entstehende Infrastruktur wandert anschließend in die Bilanz. Gleichzeitig können Equity-Investitionen in KI-Unternehmen im Wert steigen und das laufende Ergebnis nach oben treiben.
Schlechterer Free Cashflow, Vermögensaufbau und Gewinnwachstum können gleichzeitig eintreten.
Amazon ist das extremste Beispiel. Im vergangenen Jahr bis Ende Juni dieses Jahres erreichte der operative Cashflow 161,4 Milliarden US-Dollar, plus 33% im Jahresvergleich. Der Nettoankauf von Ausrüstung und Infrastruktur stieg dagegen um 66,1 Milliarden US-Dollar. Der Free Cashflow sank von 18,2 Milliarden US-Dollar Zufluss im Vorjahr auf 7,6 Milliarden US-Dollar Abfluss.
Im gleichen Zeitraum erreichte Amazons Nettogewinn 62,6 Milliarden US-Dollar. Davon entfallen 53,4 Milliarden US-Dollar auf nicht operative Erträge vor Steuern, vor allem aus der Wertsteigerung der Anthropic-Investition. Allein die Preisänderung der nicht stimmberechtigten Vorzugsaktien von Anthropic trägt rund 50,5 Milliarden US-Dollar bei.
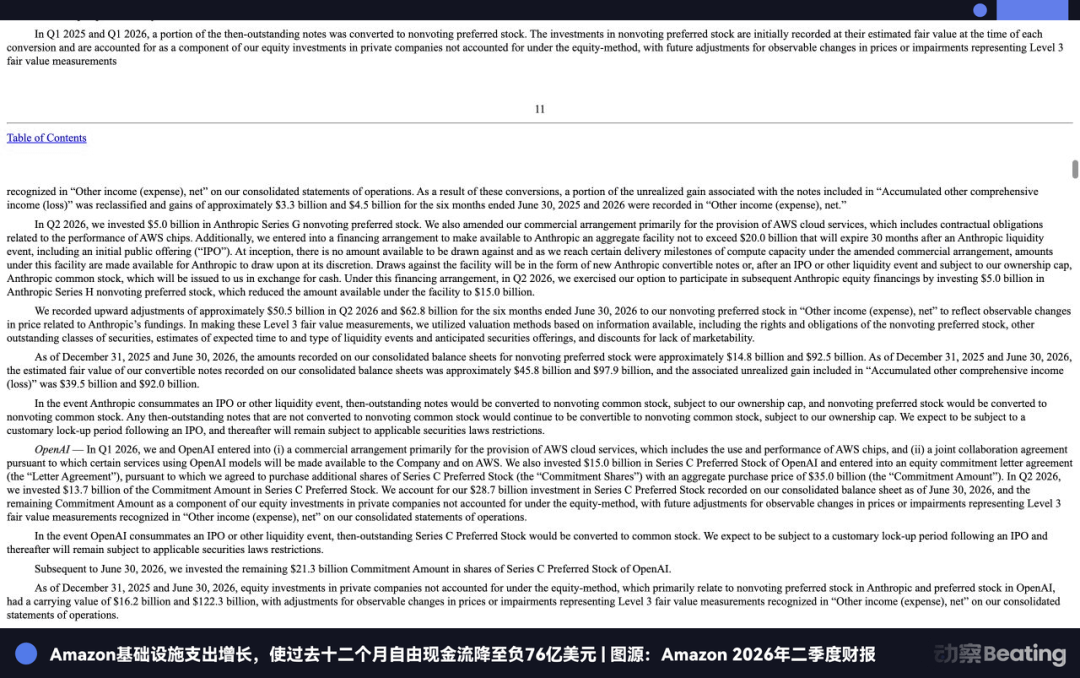
Auf der einen Seite frisst die KI-Infrastruktur Cash. Auf der anderen Seite treiben KI-Equity-Bewertungen den Gewinn nach oben. Cashflows und Gewinn-GuV erzählen nun zwei unterschiedliche Geschichten.
Die Beziehung zwischen Microsoft und OpenAI ist komplexer. Zum Ende des Geschäftsjahrs 2026 beträgt Microsofts Investitionszusage an OpenAI 13 Milliarden US-Dollar, von denen 11,9 Milliarden US-Dollar bereits eingebracht wurden. In umgewandelter Darstellung hält Microsoft etwa 25% Beteiligung. Im selben Geschäftsjahr hat Microsoft außerdem 24,1 Milliarden US-Dollar Einnahmen aus den kommerziellen Vereinbarungen zwischen beiden erfasst. Ende des Jahres gibt es zudem 6 Milliarden US-Dollar Forderungen.
OpenAI ist sowohl eine Beteiligung von Microsoft als auch sein großer Kunde. Steigende Kurse der Beteiligung erhöhen den Vermögenswert. Die Nutzung des Modells, Azure-Services und die Gewinnbeteiligung erzeugen wiederum operative Einnahmen. Eine strategische Investition beginnt gleichzeitig Kapitalrendite und Operating-Rendite zu liefern.
Tencent verfügt über einen größeren Bestand an Vermögenswerten. Bis Ende Juni beläuft sich der beizulegende Zeitwert der Anteile an börsennotierten investierten Unternehmen auf 487,2 Milliarden Yuan. Der Buchwert der Anteile an nicht börsennotierten investierten Unternehmen beträgt noch 387,9 Milliarden Yuan. Zusammen sind das nahezu 875,1 Milliarden Yuan. Gleichzeitig ist der Free Cashflow von Tencent in diesem Quartal -13,8 Milliarden Yuan. Dennoch wurden 16,9 Milliarden Hongkong-Dollar für den Rückkauf von Aktien aufgewendet.
Sinkt der Free Cashflow, dann schwächt das die Fähigkeit, in der aktuellen Periode selbst zu investieren. Es löscht jedoch nicht gleichzeitig die zuvor aufgebauten Vermögenswerte und die langfristige Ertragsfähigkeit aus.
Der Cashflow entscheidet, wie viel Geld ein Unternehmen aufbringen kann; die Bilanz bestimmt, wie viel es noch ausleihen kann.
Bis 2026 beginnen sich diese beiden Fähigkeiten deutlich zu trennen. Nach weiterer Ausweitung der KI-Investitionen schaut der Kapitalmarkt nicht mehr nur auf Gewinn und Cashflow, sondern auch auf die Qualität der Vermögenswerte, langfristige Verträge und die zukünftige Fähigkeit zur Bedienung von Schulden.
Daher beginnen sich auch die Finanzierungskosten zwischen großen Konzernen deutlich zu unterscheiden.
Die Kapitalkosten bestimmen die Produktionskapazität
KI-Expansion hat inzwischen diesen Stand erreicht. Wie viele Rechenzentren ein Unternehmen bauen kann, hängt nicht mehr nur von Chips und Strom ab, sondern auch davon, zu welchem Preis und mit welcher Laufzeit es Kapital beschaffen kann.
Im Juni dieses Jahres schloss Alphabet in Folge drei Eigenkapitalfinanzierungen ab – über eine öffentliche Platzierung und eine gezielte Platzierung von Stammaktien sowie über obligatorisch wandelbare Vorzugsaktien – insgesamt 49,5 Milliarden US-Dollar eingesammelt. Im selben Zeitraum erhielt Alphabet über eine vorrangige unbesicherte Schuldenemission netto 20,3 Milliarden US-Dollar. Allein die externe Finanzierung im zweiten Quartal lag bei knapp 70 Milliarden US-Dollar. Die Mittelverwendung umfasst u.a. den Ausbau von KI-Infrastruktur und globaler Rechenleistung.
Am 19. August ist Alphabet erneut zum ersten Mal in den australischen Anleihenmarkt eingestiegen. Es begab 5,5 Milliarden australische Dollar an Anleihen; die längste Tranche beträgt 20 Jahre. Die Anlegerorders überstiegen 18 Milliarden australische Dollar.
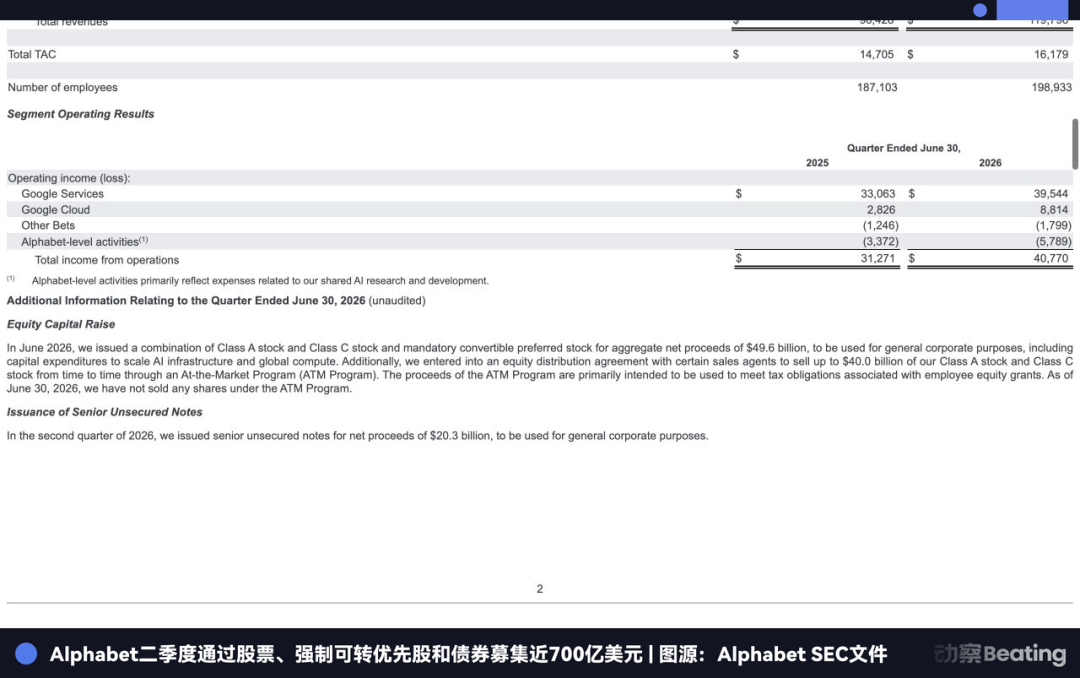
Ein Unternehmen, das bisher vor allem durch operativen Cashflow investierte, beginnt nun gleichzeitig Eigenkapital, langfristige Schulden und Kapitalmarktmittel in unterschiedlichen Währungen zu nutzen. Die Aufgabe, die KI lösen muss, ist längst nicht mehr nur die Größe der Finanzierung, sondern auch die Stabilität der Laufzeit und der Herkunft des Kapitals.
Die gesamte Branche erlebt eine ähnliche Entwicklung. Bis zum 7. Juli hatten Amazon, Alphabet, Meta und Oracle in diesem Jahr bereits etwa 194 Milliarden US-Dollar an Anleihen ausgegeben – 79% mehr als im gesamten Jahr 2025. Der Anteil der zusätzlichen Schulden der fünf großen Cloud-Anbieter an den Capex stieg ebenfalls: von 9% im Geschäftsjahr 2024 auf 32% im Juni dieses Jahres.
Wenn sich fast ein Drittel der neuen Investitionen in Capex auf Darlehen stützen muss, wird Kredit selbst zur Voraussetzung für Expansion.
Das Problem ist: Dieser Preis gilt für jedes Unternehmen nicht gleichermaßen.
Der Free Cashflow im Geschäftsjahr 2026 von Oracle beträgt -23,7 Milliarden US-Dollar. Die Capex-Leitlinie für das nächste Geschäftsjahr liegt maximal bei 95 Milliarden US-Dollar. Selbst wenn man 25 Milliarden US-Dollar berücksichtigt, die Kunden möglicherweise zurückerstatten, müssen dennoch rund 70 Milliarden US-Dollar selbst getragen werden.
Im Juli hat S&P das Kreditrating von Oracle auf BBB- herabgestuft – nur noch eine Stufe vom Junk-Grade entfernt. Ein Fünfjahres-Credit-Default-Swap für Oracle stieg zeitweise auf 215 Basispunkte, ein 18-Jahres-Hoch. Die Rendite der Anleihe liegt bei 7% bis 8%. Im selben Zeitraum lagen die Anleiherenditen von Alphabet und Amazon nur bei etwa 2,5% bis 3,5%.
Um ein Investment-Grade-Rating zu halten, hat Oracle im Geschäftsjahr 2026 bereits 43 Milliarden US-Dollar an Anleihen begeben und zudem 5 Milliarden US-Dollar Eigenkapital beschafft. Für das nächste Geschäftsjahr plant es weitere Refinanzierungen von rund 40 Milliarden US-Dollar.
Gleiche GPU, ähnliche Einkaufspreise für die Geräte – doch das langfristige Kapital, das sie stützt, kann um ein paar Prozentpunkte auseinanderliegen.
Die Kapitalstruktur entscheidet inzwischen direkt über das obere Limit der Rechenleistungs-Expansion.
CoreWeave erklärt, dass sich der Preis von Kapital auch über die Finanzierungsstruktur neu bewerten lässt. Im Jahr 2023 finanzierte das Unternehmen, als GPUs die zentrale Kreditbasis waren, die Spreads zeitweise bis auf 9,62 Prozentpunkte über dem Leitzins an – also erheblich. GPUs aktualisieren sich schnell, und der Restwert ist schwer zu beurteilen. Deshalb sind GPUs an sich kein langfristiges Sicherheiten-Asset, das Finanzinstitute gern halten.
Im März dieses Jahres hat CoreWeave die 8,5 Milliarden US-Dollar Finanzierung über Projektgesellschaften abgeschlossen und High-Performance-Computing-Infrastruktur sowie langfristige Kundenverträge gemeinsam in die Kreditstruktur aufgenommen. Der Kredit erhielt ein Investment-Grade-Rating. Der variable Teil fiel auf 2,25 Prozentpunkte über dem Leitzins, der feste Teil lag bei rund 5,9%.
Zwei Monate später: Ein weiterer Kredit über 3,1 Milliarden US-Dollar, der durch Verträge mit einem schwächeren Kreditkunden gestützt war, wurde herabgestuft auf unter Investment Grade. Auch der Zinssatz stieg erneut auf 4,5 Prozentpunkte über dem Leitzins.
Bei derselben CoreWeave – dem Bau von KI-Compute – kann der Preis des Kapitals allein schon deshalb um mehr als zwei Prozentpunkte auseinanderliegen, weil sich Kundenbonität, Vertragslaufzeit und Finanzierungsstruktur unterscheiden.
Ein Unternehmen kann ein Rechenzentrum mit 5% langfristigem Kapital aufbauen, ein anderes muss 9% zahlen. Entsprechend unterscheiden sich natürlich die tragbaren Amortisationszeiten, die Auslastung und die Servicepreise. Je günstiger das Kapital, desto eher kann man längere Kapazität-„Ramp-ups“ akzeptieren und desto größer ist der Spielraum, an einem Wettbewerb um Inferenz-Preise teilzunehmen.
Die Chipkosten bestimmen, wie günstig man Rechenleistung verkaufen kann – die Kapitalkosten bestimmen hingegen, wie lange dieser Preis aufrechterhalten werden kann.
Die Fähigkeit, Preise zu senken, wird zu einer Erweiterung der Finanzierungsfähigkeit.
Wirklich fest eingesperrt wird das Budget durch langfristige Verträge.
Capex dokumentieren Investitionen, die bereits passiert sind. Langfristige Verträge fixieren hingegen, ob man in den nächsten zehn bis zwanzig Jahren überhaupt noch weniger Geld ausgeben muss.
Metas Quartalsbericht hat die Distanz zwischen diesen beiden Zahlen bereits vergrößert. Bis Ende Juni hat das Unternehmen bereits unterzeichnete, aber noch nicht begonnene operative und Finanzierungsleasingverpflichtungen in Höhe von 278,99 Milliarden US-Dollar – hauptsächlich für Rechenzentren, verwahrende Einrichtungen und Netzwerk-Infrastruktur, mit einer längsten Laufzeit von bis zu 30 Jahren. Im Juli hat Meta außerdem etwa 68 Milliarden US-Dollar zusätzliches Rechenzentrums-Leasing aufgenommen; die Vertragslaufzeiten liegen typischerweise zwischen 18 und 20 Jahren.
Darüber hinaus hat das Unternehmen 349,31 Milliarden US-Dollar nicht kündbare Vertragszusagen – vor allem für Rechenleistung in der Cloud Dritter und technische Infrastruktur. Einige Einkaufsvereinbarungen verlangen sogar, Sicherheiten im Voraus einzuzahlen. Deshalb sind bereits 10,8 Milliarden US-Dollar Geldmarktfonds zu beschränkt verfügbar geworden; sie können erst freigegeben werden, nachdem die entsprechenden Verpflichtungen zwischen 2028 und 2030 erfüllt sind.
Bevor der Vertrag tatsächlich beginnt, in Erfüllung zu gehen, sinkt bereits die Flexibilität des Kapitals.
Microsoft ist noch größer. Bis Ende des Geschäftsjahrs 2026 belaufen sich die offengelegten Vertragsverpflichtungen auf 743,82 Milliarden US-Dollar, darunter 329,1 Milliarden US-Dollar für noch nicht begonnene Rechenzentrums-Leasingverträge mit einer längsten Laufzeit von 20 Jahren. Alphabet hat zudem 85,2 Milliarden US-Dollar an noch nicht begonnenen Rechenzentrums-Leasingverträgen, die sich ebenfalls bis zu 26 Jahre erstrecken. Einige langfristige Energievereinbarungen haben ebenfalls Laufzeiten von über zwanzig Jahren.
Reuters berechnet auf Basis der neuesten Offenlegungen von fünf Unternehmen: Die kumulierten Mietzahlungen, die Microsoft, Meta, Oracle, Amazon und Alphabet noch nicht begonnen haben, belaufen sich insgesamt auf etwa 1,09 Billionen US-Dollar – also nahezu viermal so viel wie die bereits im Off-Balance-Bereich erfassten Mietverbindlichkeiten.
Nicht nur die Frage, wie viel die großen Konzerne in diesem Jahr für KI ausgegeben haben, sondern auch: Wie viel Budget sie heute bereits für die Zukunft festgezurrt haben – das hat die großen Konzerne wirklich in diesen KI-Zyklus eingeschlossen.
Das verändert auch die Kosten des Ausstiegs. Bei Consumer-Apps, die keine guten Ergebnisse liefern, kann man die Ausgaben reduzieren, das Team verkleinern oder sogar direkt schließen. Sobald Rechenzentren einmal in den Aufbau gehen, verschwinden jedoch nicht mit einer Quartalsentscheidung die Faktoren Strom, Land, Ausrüstung und Mietverträge. Heute ein weiteres Rechenzentrum zu bauen, kann bedeuten, dass man diese Entscheidung in den nächsten zwanzig Jahren bezahlen muss.
Liu Qiping erklärte auf der zweiten Quartalskonferenz von Tencent, KI-Capex seien eine konzentrierte Beschaffung. Große Ausgaben fänden hauptsächlich in diesem Jahr und im nächsten statt; man solle das nicht einfach auf jedes Jahr als konstantes Volumen hochrechnen. Diese Einschätzung stimmt auf der Ebene der Cash-Ausgaben. Aber langfristige Verträge haben ihren eigenen Zeitplan. Die Beschaffung kann konzentriert abgeschlossen werden, doch Mieten, Strom und Abschreibungen gehen weiter in die Berichte der Folgejahre ein.
Microsoft sieht bereits die Auswirkungen. Im Geschäftsjahr 2026 haben Server, Netzwerkausrüstung und Software von Microsoft einen ursprünglichen Buchwert von 215,87 Milliarden US-Dollar. Im vorangegangenen Geschäftsjahr waren es 132,84 Milliarden US-Dollar. Auch die Abschreibungskosten des Konzerns stiegen von 15,2 Milliarden US-Dollar im Jahr 2024 auf 22 Milliarden US-Dollar in 2025; in diesem Jahr weiter auf 34,3 Milliarden US-Dollar.
Hier kommt noch eine weitere, schwer zu handhabende Laufzeiten-Fehlanpassung hinzu. Microsofts Server und Netzwerkausrüstung werden typischerweise über zwei bis sechs Jahre abgeschrieben, einige Rechenzentrums-Leasingverträge dauern jedoch bis zu zwanzig Jahre. Die Chip-Aktualisierung wird immer schneller. Wenn die tatsächliche wirtschaftliche Nutzungsdauer weiter verkürzt wird, kann das Unternehmen möglicherweise früher abschreiben oder sogar Wertminderungen bestätigen. Aber Rechenräume, Strom und Leasingverträge verkürzen sich dadurch nicht.
Ein paar Jahre Chips werden in Verträge für zwanzig Jahre eingepackt.
Rechenleistung wird zu einer Art Asset
Langfristige Verträge fixieren die zukünftige Nachfrage, das Baukapital muss aber heute verfügbar sein.
Morgan Stanley schätzt: In den kommenden vier Jahren müssen weltweit Rechenzentren und die dazugehörende Hardware etwa 2,9 Billionen US-Dollar investieren. Große Cloud-Anbieter können davon mit eigenem Kapital nur etwa 1,4 Billionen US-Dollar decken; die restlichen 1,5 Billionen müssen durch externes Kapital aufgefüllt werden. Dabei dürften rund 800 Milliarden US-Dollar aus Private-Credit kommen, 200 Milliarden US-Dollar aus Investment-Grade-Unternehmensanleihen, 150 Milliarden US-Dollar aus der Verbriefung von Rechenzentrumsvermögen. Der Rest wird von Eigenkapital und staatlichen bzw. souveränen Mitteln getragen.
Wenn die Baugröße größer wird als der eigene Cashflow des Unternehmens, ändert sich auch der Kreis der Finanzierungsadressaten. Kapital bewertet nicht mehr nur, ob sich für ein Unternehmen ein Kredit lohnt, sondern getrennt: Wie viel wert ist ein Rechenzentrum, wie viel wert ist eine Gruppe von GPUs – und wie viel wert sind die dahinterliegenden langfristigen Verträge.
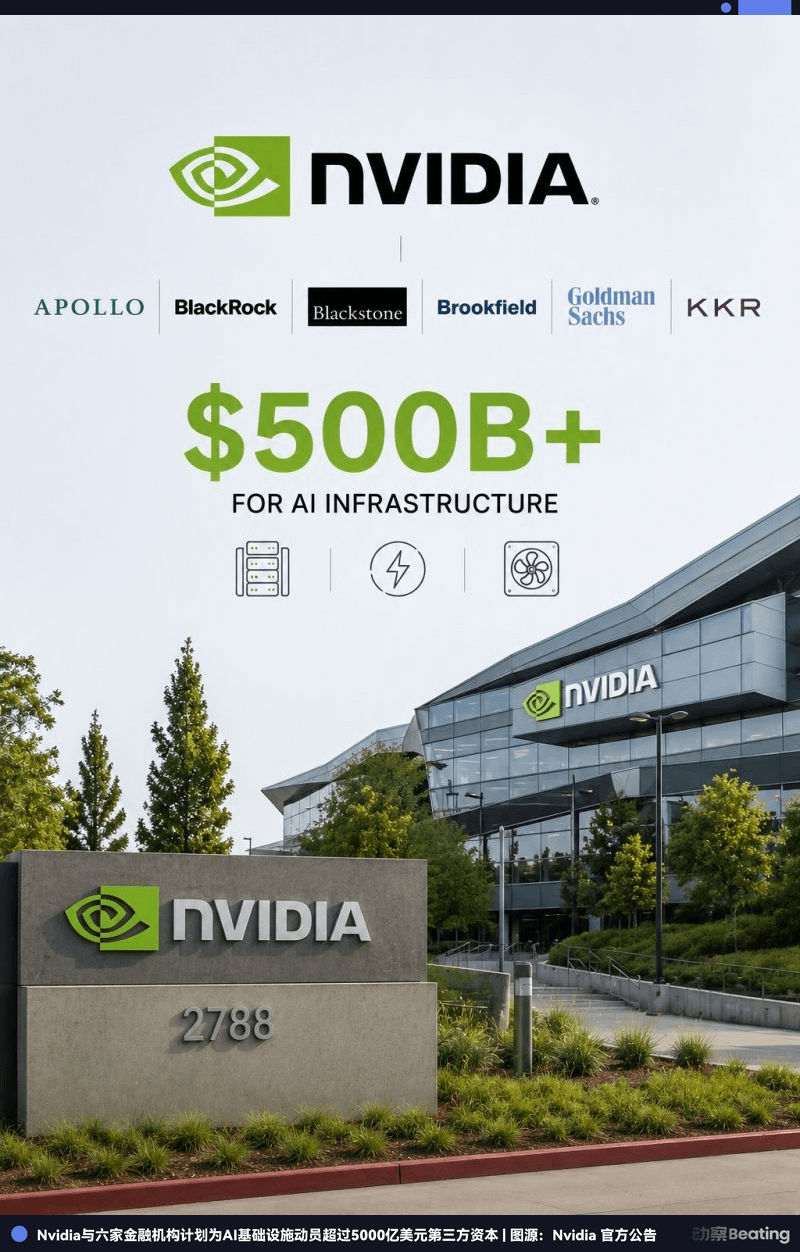
Am 10. August unterzeichneten Nvidia und sechs Finanzinstitutionen – darunter Apollo und BlackRock – Kooperationsvereinbarungen. Ziel ist es, eine Finanzierungsplattform für Rechenleistungs-Infrastruktur aufzubauen, um künftig über 500 Milliarden US-Dollar an Dritt-Kapital zu mobilisieren. Gleichzeitig fordert Nvidia, Rechenleistung zu einem Asset zu machen, das langfristig mit Kapital ausgestattet werden kann.
Dieses Konstrukt ist bereits in die Umsetzung gegangen. Der von Valor verwaltete VCI-Fonds kauft mit 5,4 Milliarden US-Dollar Rechenleistungs-Equipment inklusive Nvidia GB200 und vermietet es dann auf lange Sicht an xAI. Der von Apollo verwaltete Fonds stellt ein Kapitalpaket von 3,5 Milliarden US-Dollar bereit, und Nvidia beteiligt sich ebenfalls an der Finanzierung. Die Geräte bleiben auf der Vermögensseite des Fonds. xAI wandelt den einmaligen Einkauf in langfristige Mieten um, und die zukünftigen Mieteinnahmen werden wiederum zur Grundlage für die heutige Finanzierung.
Metas Hyperion-Projekt ist größer. Von den erwarteten Entwicklungs-/Projektkosten von rund 27 Milliarden US-Dollar hält der von Blue Owl verwaltete Fonds 80% der Anteile; Meta behält 20%. Nach dem Bau wird dann langfristig gemietet. Meta hat die Kreditbeziehung nicht vollständig beendet: Es stellt dem Projektbetrieb zudem für die ersten 16 Jahre eine Restwertgarantie mit Obergrenze zur Verfügung.
Assets können aus den Bilanzen der großen Konzerne herausverlagert werden. Die Kreditwürdigkeit bleibt jedoch über Leasingverträge, Kundenverträge und Restwertgarantien im Geschäft eingebettet. Die Kapitalbindung wird von heute in die Zukunft verschoben, während das Baukapital frühzeitig bereitstehen muss.
Reife Rechenzentren können noch weiter in den Verbriefungsmarkt eintreten. Das Bestandsvolumen von Verbriefungsprodukten für Rechenzentren stieg von 4 Milliarden US-Dollar im Jahr 2020 auf 61 Milliarden US-Dollar in diesem Jahr. Der Anteil im Markt für nicht-traditionelle Verbriefungen stieg von 3% auf etwa 12%. Im Juli haben US-Börsenaufsichtsbehörden zudem die Regulierungsanforderungen für bestimmte Verbriefungen von Rechenzentrumswertpapieren weiter präzisiert: Bei erfüllten Voraussetzungen können Strukturen von der 5%-Risk-Retention-Anforderung traditioneller Asset-Backed-Securities-Produkte befreit werden.
Ein unabhängiger Finanzierungsmarkt entsteht. Langfristige Leasingverträge großer Konzerne, Compute-Beschaffungsverträge von Modellfirmen und sogar das Rechenzentrum selbst können einzeln herausgelöst und bepreist werden – und dann in Investment-Portfolios von Versicherungsfonds, Private Credit und Infrastruktur-Fonds eingehen.
Das bedeutet auch: Das Kapital, das für den Aufbau von Rechenleistung abrufbar ist, übersteigt mittlerweile den operativen Cashflow irgendeines einzelnen Technologieunternehmens.
Das Risiko ist nicht verschwunden – es wurde nur neu verteilt. Wenn der künftige Bedarf unter die Erwartungen fällt oder die Restwerte der GPUs sinken, hängt es davon ab, wie die Leasingverträge, Sicherheiten und Rückgriffsrechte gestaltet sind, wer am Ende den Verlust trägt.
Rechenleistung „finanzialisieren“ heißt, künftige Vertrags-Cashflows aus den nächsten ein bis zwei Jahrzehnten vorweg in heutiges Baukapital umzuwandeln.
Risiko neu bepreisen
Bei der Rechenleistungsfinanzierung sind noch keine großen Ausfälle aufgetreten, aber der Kreditmarkt beginnt bereits, das Risiko neu zu bewerten.
Ein typisches Beispiel ist ein Kredit in Höhe von 2,6 Milliarden US-Dollar, den CoreWeave in diesem Jahr abgeschlossen hat. Die Laufzeit liegt knapp bei fünf Jahren. Die zugrunde liegenden Kundenverträge haben im Durchschnitt nur etwa drei Jahre. Verträge im Zusammenhang mit Anthropic machen rund 40% aus. Wenn Kundenverträge zuerst auslaufen, die Schulden aber noch nicht vollständig zurückgezahlt sind, könnten Mietverträge für Rechenzentren trotzdem noch über zehn Jahre weiterlaufen.
Investoren zeichneten anfangs eher kühl. CoreWeave erhöhte anschließend die Rendite auf nahe 9,1% und fügte eine Cash-Lockbox hinzu. Dabei wird verlangt, dass die betreffenden Vertragsumsätze zuerst in ein kontrolliertes Konto zur Schuldentilgung fließen. Nachdem sich die Bedingungen verschärft haben, stieg der Auftrag rasch auf etwa 9 Milliarden US-Dollar.
Das Geld kann man weiterhin bekommen – aber Kreditgeber verlangen inzwischen höhere Renditen und stärkere Kontrollrechte.
Wirklich teuer wird es in den Jahren nach Fälligkeit der Verträge. Ob Kunden verlängern, zu welchem Preis alte GPUs noch vermietet werden können – all das beeinflusst direkt den Kreditwert. Früher waren das technische und operative Fragen; jetzt fließt es in die Kreditpreisgestaltung ein.
Reuters zufolge sank das Zeichnungs-Mehrfache großer Tech-Unternehmensanleihen von knapp 5x im Februar auf im Juli weniger als 2x. Bei den im Juli von Amazon ausgegebenen Anleihen lag die Zeichnungsquote nur bei 1,6x; im März waren es noch 3,4x.
Kredite werden strenger, aber das beginnt normalerweise nicht mit „man bekommt kein Geld mehr“. Zuerst sinken die Bestellungen, für neue Anleihen muss dann eine höhere Rendite geboten werden, Vertragsklauseln werden danach strenger, und Initiatoren stecken mehr Eigenkapital hinein. Erst wenn diese Bedingungen weiterhin nicht mit dem Risiko zusammenpassen, verliert ein neues Projekt wirklich die Finanzierung.
Zuerst wird Geld teurer, und erst danach ist es möglicherweise weniger.
Sobald Kredit teurer wird, müssen auch andere Unternehmen in der Wertschöpfungskette mehr Risiken tragen.
Am 10. August erklärte Huang Renxun (Jensen Huang): Nvidia kann je nach Projekt entscheiden, ob es Kreditunterstützung gewährt, mit einem Limit von etwa 25% des potenziellen Transaktionsvolumens. Eine Woche später traf OpenAI im Rechenzentrumsprojekt in Ohio eine größere Vereinbarung. OpenAI hat einen 20-Jahres-Mietvertrag unterschrieben. Nvidia stellt dem Projekt eine Eventual-Kreditunterstützung bis zu 105 Milliarden US-Dollar zur Verfügung und investiert zugleich 1,5 Milliarden US-Dollar in den Entwickler SB Energy.
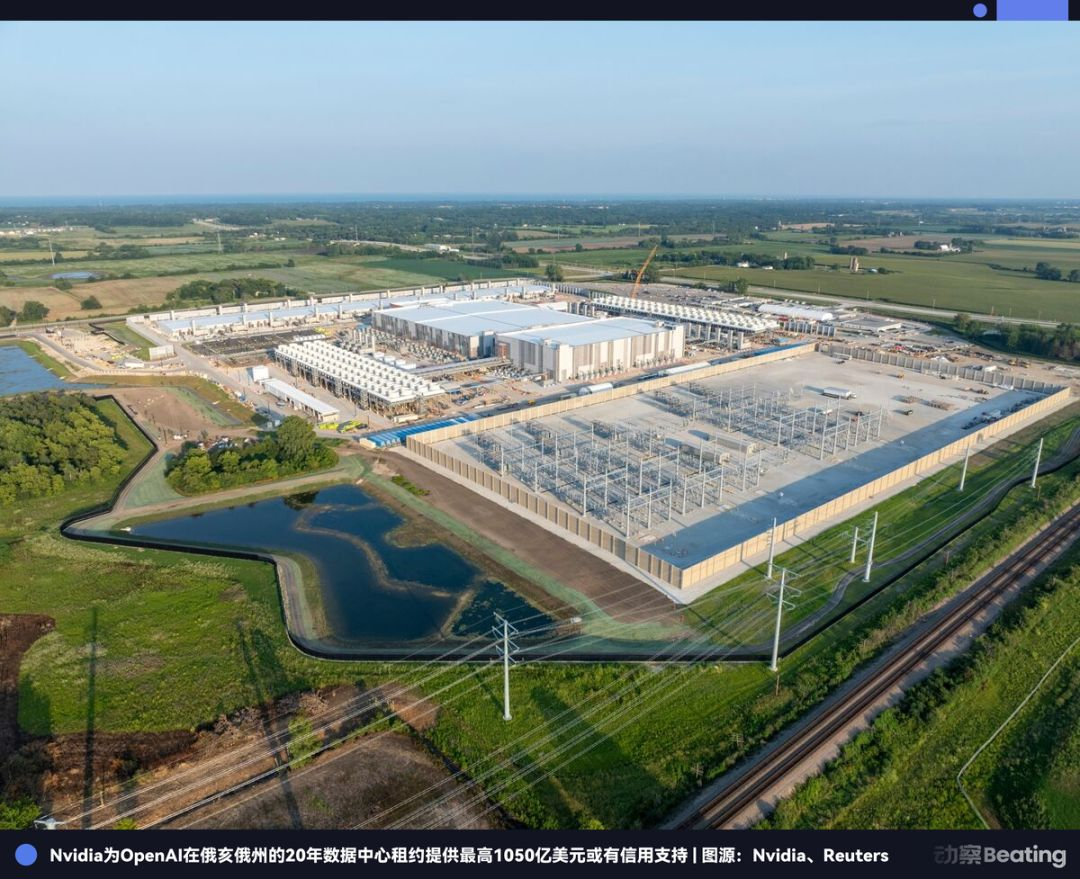
Diese Zusage deckt einen Teil der Mieten, Stromzahlungen und die Restwerte von Standorten ab. Das bedeutet jedoch nicht, dass Nvidia zum aktuellen Zeitpunkt Bargeld in gleicher Höhe bereitstellt. Es verschiebt lediglich die Zuordnung von Risiken. Die Erlöse aus dem GPU-Verkauf können heute erfasst werden, während Teile der Erfüllungsrisiken der Projekte der nächsten zwanzig Jahre in Nvidias eigene Kreditwürdigkeit übergehen.
Assets können übertragen werden, aber wer am Ende die Kreditverpflichtungen trägt, muss am Ende jemand aus dem System übernehmen.
Diese Runde Rechenleistungs-Finanzialisierung mit „AI-Subprime“ zu vergleichen, ist noch zu früh. Viele Kernprojekte werden am Ende von hochkreditwürdigen Unternehmen wie Microsoft, Meta und Google genutzt. Die Qualität der zugrunde liegenden Bonität unterscheidet sich stark von dem Hypothekenmarkt von 2007. Zudem verlangen viele Rechenzentrums-Schulden, dass während der Laufzeit 20% bis 40% des Kapitals zurückgezahlt werden müssen – um den Refinanzierungsdruck bei Fälligkeit einmalig zu verringern.
Wirklich empfindlich sind Rechenleistungs-Cloud-Unternehmen und Projektgesellschaften. Sie stützen häufig Rechenzentrums-Leasingverträge, die zehn Jahre oder länger dauern, auf Kundenverträge mit einer Laufzeit von drei bis fünf Jahren – und sind zugleich auf fortlaufende Finanzierungsausweitung angewiesen. Wenn Kunden nicht verlängern oder die GPU-Mieten sinken, ändert sich zuerst der Preis und die Konditionen des nächsten Kredits.
In den vergangenen zwei Jahren haben die langfristigen Verträge von Kreditkunden mit hoher Bonität zeitweise die Kosten für Rechenleistungsfinanzierung gedrückt – sogar ermöglichten sie manchen Projekten ein Investment-Grade-Rating. Bis 2026 wächst die Bilanzsumme weiter, Investoren beginnen erneut, die Vertragslaufzeiten, die Kundenbonität und die Restwerte der GPUs neu zu berechnen; Schutzklauseln nehmen entsprechend zu.
Noch ist es nicht zu systemischem Zahlungsverzug gekommen, aber der Kreditzyklus hat bereits begonnen.
Der Markt ist weiterhin bereit, KI zu finanzieren – allerdings beginnt man neu zu entscheiden, welche Art von Verträgen sich überhaupt lohnt, zu kreditieren. Und auch: Wie viele Jahre kann eine Charge GPUs überhaupt als Sicherheiten abdecken?
Wer kann bis zum Schluss warten?
Sowohl US- als auch chinesische Tech-Giganten suchen langfristige Finanzierung für KI-Vermögenswerte mit langer Amortisationszeit; die verfügbaren Finanzierungsinstrumente sind dabei nicht identisch.
US-Unternehmen haben einen tieferen Markt für Unternehmensanleihen. Sie können zudem große Rechenzentren in Projektgesellschaften packen, sie über Leasingverträge und Kundenverträge finanzieren lassen und die länger laufenden Assets dann von Versicherungsfonds und Infrastruktur-Fonds halten lassen.
Der Markt für langfristige Private-Credit- und Projektfinanzierung bei chinesischen Internetunternehmen hat bisher nicht dieselbe Größenordnung erreicht. Daher erfüllen Eigenkapitalfinanzierung, der Verkauf nicht-kernbezogener Assets und die interne Cash-Koordination im Konzern eine größere Rolle.
Alibaba wählt die Kapitalerhöhung (Kapitalzuteilung über Bezugsrechte), Meta und CoreWeave nutzen stärker Projektfinanzierung. In Wahrheit geht es dabei um die Anpassung der Laufzeiten (Maturity Matching). Investitionen, die erst nach zehn Jahren zurückfließen, brauchen eine Geldquelle, die bereit ist, zehn Jahre lang zu warten.
Den eigentlichen Abstand schaffen auch diese Faktoren: Wie lange kann so ein Geldstrom noch anhalten.
Jedes Unternehmen trägt neben KI seine eigenen Kapitalbelastungen. Alibaba investiert weiterhin in Instant Retail und internationalen E-Commerce. Baidu muss den KI-Transformationsprozess abschließen, wenn die Werbe-Cashflows schrumpfen. Auch Metas Reality Labs braucht weiterhin langfristige Investitionen.
Je teurer die Rechenleistung, desto eher müssen diese Strategien, die ursprünglich parallel vorankommen könnten, neu sortiert werden.
Unternehmen mit stabilem Cashflow aus dem alten Geschäft und ausreichend dicker Vermögensbasis können langfristiges Kapital zu einem niedrigeren Preis erhalten – und damit langsamere Renditen und mehr Fehlschläge akzeptieren. Firmen, die auf fortwährende Refinanzierung angewiesen sind, haben deutlich weniger Spielraum für Nachfrageschwankungen und Fehleinschätzungen.
Die Fähigkeit, Kapital zu tragen, ist im Kern der Kauf von Zeit zum Ausprobieren.
Die Ranglisten der Modelle ändern sich täglich. Eine einzige Veröffentlichung kann den technischen Abstand schnell verringern. Kreditratings, Borrowing-Kosten und die bereits unterzeichneten 20-Jahres-Verträge sind jedoch nur schwer innerhalb eines Quartals neu zu ersetzen. Technischen Rückstand kann man aufholen – die Zeit, die die Kapitalstruktur hinterlässt, ist nicht so einfach zurückzuholen.
Carlota Perez teilt in (Technische Revolution und Finanzkapital) die technischen Revolutionen in zwei Phasen auf.
In der ersten Phase strömt Finanzkapital in großer Menge hinein, und neue Branchen verlegen frühzeitig Infrastruktur, obwohl die Nachfrage noch nicht ausgereift ist. Nach Blasenbildung, Preiskorrekturen und einer Neuverteilung von Verlusten rückt die bereits gebaute Infrastruktur dann erst in deutlich größerem Umfang in die Anwendung.
Überinvestitionen sind daher auch Teil des technischen Zyklus. Sie schließen den Aufbau der Infrastruktur zu früh ab, während die Bewertungsanpassung, Kreditverluste und die Kapital-Ausmusterung in die nächste Phase verschoben werden. Das eigentliche Problem war nie nur, ob es eine Blase gibt, sondern wer die Fähigkeit hat, die Anpassungsphase zu durchqueren.
Das KI-Jahr 2026 nähert sich immer stärker dieser Phase. Die Capex beginnen den Bereich zu überschreiten, den operativer Cashflow leicht abdecken kann. Kreditgeber beginnen, Kundenverträge, Restwerte von Assets und Finanzierungsfristen jeweils separat zu bepreisen. Der Wettbewerb von Tech-Unternehmen reicht inzwischen von Modellfähigkeiten bis in die Bilanz.
Der Internetsektor hat Kapital früher als nahezu unendliche Ressource betrachtet. KI holt Land, Strom, Chips, Abschreibungen und Leasingverträge über zwanzig Jahre zurück in die Kernfragen der Unternehmensbetriebsführung von Tech-Unternehmen.
Das Modell bestimmt das technische obere Limit eines Unternehmens. Die Fähigkeit, Kapital zu tragen, entscheidet wiederum, wie viel Zeit es noch bleibt, dieses Limit anzunähern.
Link zum Originaltext