To be honest, ich denke immer wieder, dass der teure Teil der KMU-Finanzierung vielleicht nicht darin besteht, das Geld einzusammeln. Es könnte vielmehr alles sein, was das Unternehmen neu aufbauen muss, sobald das Geld an einen anderen Ort gehen soll.
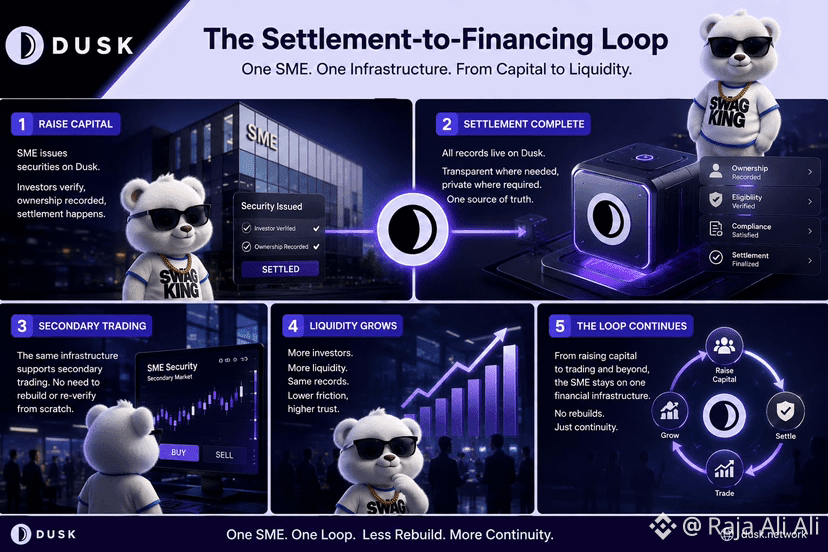
Ein KMU könnte Wertpapiere über $DUSK ausgeben, Investoren führen vollständige Eignungsprüfungen durch, das Eigentum wird erfasst und die Abwicklung findet statt. Auf den ersten Blick wirkt das wie ein Abschluss.
Dann beginnt der Sekundärhandel.
Plötzlich braucht dasselbe Unternehmen vielleicht eine weitere Plattform, eine weitere Investorenprüfung, eine weitere Abstimmung des Eigentums, vielleicht noch eine andere Institution, die entscheidet, ob die vorherigen Aufzeichnungen akzeptabel sind. Das Asset existiert zwar schon, aber der finanzielle Workflow beginnt erneut.
Das lässt mich über eine „Settlement-to-Financing-Loop“ nachdenken.
Wenn Emission, Investoren-Eignung, Eigentumsaufzeichnungen, Abwicklung und späterer Handel denselben zugrunde liegenden finanziellen Status wiederverwenden können, würde ein KMU nicht einfach nur ein Asset einmal tokenisieren. Jeder abgeschlossene Schritt könnte zur Infrastruktur für den nächsten werden.
Doch die Wiederverwendung schafft ein weiteres Problem. Eine verifizierte Aufzeichnung bedeutet nicht automatisch, dass eine andere Institution die Entscheidung dahinter ebenfalls akzeptiert. Vorschriften ändern sich. Der Status von Investoren ändert sich. Die Verantwortung muss dennoch irgendwo verankert sein.
Daher könnte die interessante Kennzahl nicht sein, wie viele KMUs auf Dusk emittieren.
Ich würde beobachten, wie wenig Infrastruktur ein KMU neu aufbauen muss, wenn sein Kapital von der Emission in einen tatsächlichen Sekundärmarkt übergeht.
Dort beginnt Kontinuität wichtig zu werden.
#dusk $DUSK @Dusk
Ein KMU könnte Wertpapiere über $DUSK ausgeben, Investoren führen vollständige Eignungsprüfungen durch, das Eigentum wird erfasst und die Abwicklung findet statt. Auf den ersten Blick wirkt das wie ein Abschluss.
Dann beginnt der Sekundärhandel.
Plötzlich braucht dasselbe Unternehmen vielleicht eine weitere Plattform, eine weitere Investorenprüfung, eine weitere Abstimmung des Eigentums, vielleicht noch eine andere Institution, die entscheidet, ob die vorherigen Aufzeichnungen akzeptabel sind. Das Asset existiert zwar schon, aber der finanzielle Workflow beginnt erneut.
Das lässt mich über eine „Settlement-to-Financing-Loop“ nachdenken.
Wenn Emission, Investoren-Eignung, Eigentumsaufzeichnungen, Abwicklung und späterer Handel denselben zugrunde liegenden finanziellen Status wiederverwenden können, würde ein KMU nicht einfach nur ein Asset einmal tokenisieren. Jeder abgeschlossene Schritt könnte zur Infrastruktur für den nächsten werden.
Doch die Wiederverwendung schafft ein weiteres Problem. Eine verifizierte Aufzeichnung bedeutet nicht automatisch, dass eine andere Institution die Entscheidung dahinter ebenfalls akzeptiert. Vorschriften ändern sich. Der Status von Investoren ändert sich. Die Verantwortung muss dennoch irgendwo verankert sein.
Daher könnte die interessante Kennzahl nicht sein, wie viele KMUs auf Dusk emittieren.
Ich würde beobachten, wie wenig Infrastruktur ein KMU neu aufbauen muss, wenn sein Kapital von der Emission in einen tatsächlichen Sekundärmarkt übergeht.
Dort beginnt Kontinuität wichtig zu werden.
#dusk $DUSK @Dusk