【广发策略】“沃什预期”与美元潮落:全球股市定价锚的切换与重构
Der neue Vorsitzende der Federal Reserve, Kevin Warsh, hat während seiner Zeit als Ökonom die Auffassung vertreten, dass "Zinssenkungen und Bilanzreduzierungen parallel verlaufen sollten". Kurzfristig könnte dies den US-Dollar stärken und die Zinskurve der US-Staatsanleihen steiler machen, was einen gewissen Druck auf die Preise für Edelmetalle ausübt. Langfristig gesehen hat sich das strukturelle Problem der US-Verschuldung nicht gelöst; Warsch's Politik könnte eher die Abwärtsgeschwindigkeit des Dollars verlangsamen, als dessen Trend grundlegend umzukehren. Als von Trump ausgewählter Vorsitzender der Federal Reserve wird es ihm jedoch schwerfallen, zu strenge Politiken durchzusetzen; der Markt könnte kurzfristig überreagieren, langfristig gesehen sind die Auswirkungen jedoch kontrollierbar.
Die Auswirkungen des Wechselkurses auf Eigenkapitalanlagen werden hauptsächlich über drei Kanäle vermittelt: (1) Unternehmenskosten und -gewinne sowie Gewinnelastizität: Eine Aufwertung der eigenen Währung senkt die Importkosten, die in Fremdwährung bewertet sind, verbessert die Wechselkursgewinne und Finanzkosten von Unternehmen mit Dollarverbindlichkeiten und hebt direkt die Gewinnmargen und ROE der betroffenen Branchen an; gleichzeitig übt sie Druck auf exportorientierte Unternehmen in Bezug auf den Währungswechsel und die Wettbewerbsfähigkeit aus. (2) Kapitalflüsse und Asset-Pricing: Die Aufwertungserwartung erhöht das Risiko-Rendite-Verhältnis für ausländische Investoren, die in lokale Vermögenswerte investieren, und hedged das Wechselkursrisiko, was oft zu Nettozuflüssen von grenzüberschreitendem Kapital wie nordwärts fließendem Kapital führt. (3) Makroerwartungen und Risikobereitschaft: Ein starker Wechselkurs wird oft als Signal für eine Verbesserung der Fundamentaldaten und ein freundliches externes Umfeld (ausländische Liquiditätserweiterung) gesehen.
Marktübergreifende Rückblicke zeigen, dass es signifikante strukturelle Unterschiede in der Aktien- und Wechselkursbeziehung gibt:
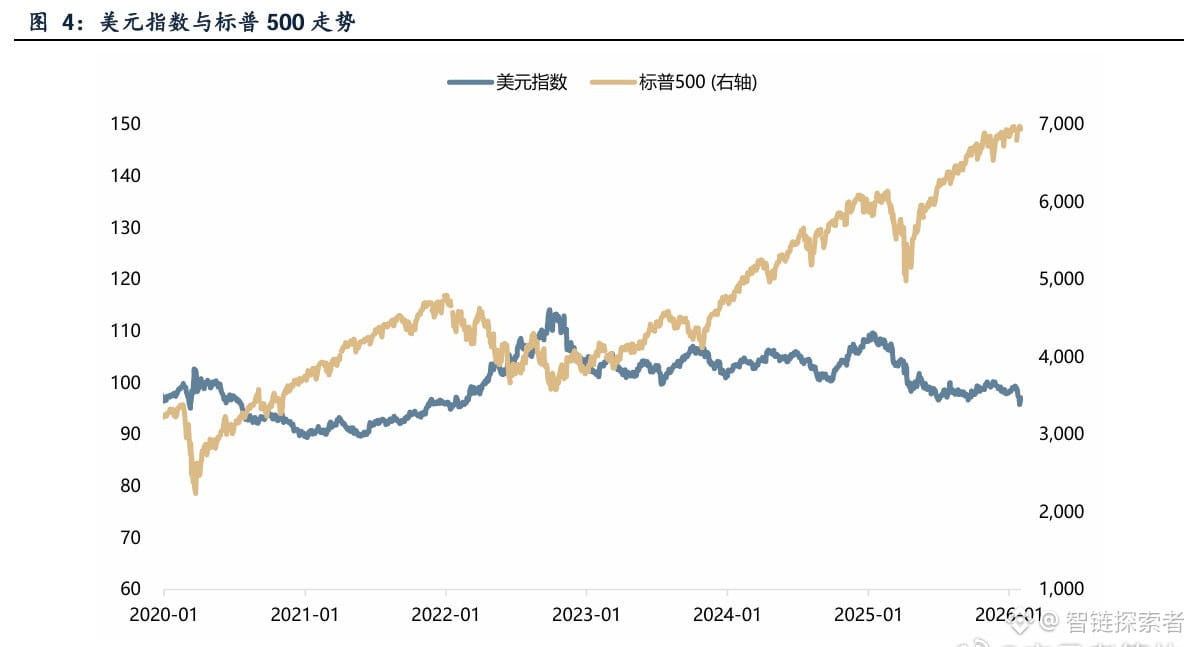
(1) In den USA zeigt sich eine temporäre negative Korrelation, die sowohl die durch die marginale Lockerung der Liquidität bedingte Aufwertung riskanter Vermögenswerte als auch die Vorteile der hohen Auslandsumsätze von multinationalen Unternehmen im US-Aktienmarkt umfasst;
(2) Japan hat eine typischere Kette von „Abwertung – ausländische Kapitalzuflüsse – erhöhte Handelsaktivität – Bewertungssteigerung“ etabliert, bei der die Abwertung des Yen sowohl die Exporte als auch EPS verbessert und die Kosten für ausländische Käufe senkt und sich mit der Ausweitung von Carry-Trades gegenseitig verstärkt;
(3) Die Wechselkurs-Korrelation im Eurogebiet ist relativ schwach; obwohl die Abwertung des Euro dem Exportsektor zugutekommt, wird die gesamte Erklärungskraft oft durch interne zyklische Divergenzen und politische Risikoaufschläge verwässert;
(4) Märkte in Brasilien und anderen Schwellenländern zeigen „hohe Volatilität und hohe Korrelation“.
Aktuell befindet sich der globale Dollarzyklus in einer Phase des Spitzenrückgangs, der Renminbi hat bereits den Abwertungsprozess durchlaufen und befindet sich in einem sanften Aufwertungsweg. Zusammen mit dem Rückfluss ausländischer Investitionen und der Umstellung von Bewertungsreparaturen auf Gewinnanreize befindet sich das Eigenkapital in China in einem relativ günstigen Neupreisfenster. In Bezug auf die Allokation wird empfohlen, die Logik des Wechselkurses in die Vermögensallokation einzubetten: Im A-Aktienmarkt als „Kernvermögenswerte der Fertigungsindustrie + Aufwertungsgewinne“ als zwei Säulen, mit besonderem Fokus auf importkostenempfindliche (Rohstoffe und einige mittlere Fertigung), Unternehmen mit hohem Anteil an Fremdwährungsverbindlichkeiten, grenzüberschreitenden Konsum und hohem Inlandsbedarf sowie Sektoren mit hoher Liquidität und hoher Qualität, die von ausländischen Investoren bevorzugt werden. Der Hongkonger Aktienmarkt sollte sich darauf konzentrieren, die Chancen der Südrichtung Kapitalzuflüsse + Bewertungsabschläge + Verbesserung des Wechselkursumfelds zu nutzen und bevorzugt in technologieorientierte Unternehmen mit Dividendenfähigkeit und Wachstumsattributen, Internetplattformen, Energie- und Ressourcenunternehmen sowie führenden Finanzunternehmen zu investieren.
Risiko-Hinweis: Es ist erforderlich, die Vielzahl von Risiken, die sich aus dem globalen makroökonomischen Umfeld ergeben, dynamisch zu überwachen, einschließlich des Risikos eines "Dreifach-Killings" von Aktien, Anleihen und Wechselkursen, da sich bei wiederkehrender globaler Inflation oder abrupten geldpolitischen Wendungen in den wichtigsten Volkswirtschaften die Vermögenspreise synchron nach unten bewegen könnten; geopolitische Konflikte könnten das Risikoaufschlag erhöhen und die Wechselkursstabilität stören, was wiederum die Muster grenzüberschreitender Kapitalflüsse beeinträchtigen könnte; der politische Kurs der Federal Reserve ist ungewiss; wenn der neue Vorsitzende eine "hawkish" Haltung über das erwartete Maß hinaus einnimmt, könnte dies den Dollar stärken und somit nicht-US-Vermögenswerte unter Druck setzen.