
Hyperliquid Investitionsforschung & Analyse
Datum: 22. August 2026
Haftungsausschluss: Dieses Memo wurde auf Grundlage öffentlich verfügbarer Marktdaten und vernünftiger Schlussfolgerungen erstellt und dient nur als interne Entscheidungsgrundlage für Investitionen. Es stellt keine Anlageberatung für Dritte dar. Krypto-Assets gehören zu einer Kategorie von Vermögenswerten mit extrem hohem Risiko; der Preis kann stark schwanken. Alle Anlageentscheidungen sollten auf einer unabhängigen Einschätzung und einer vollständigen Due Diligence basieren.
I. Hyperliquid an einem neuen Wendepunkt
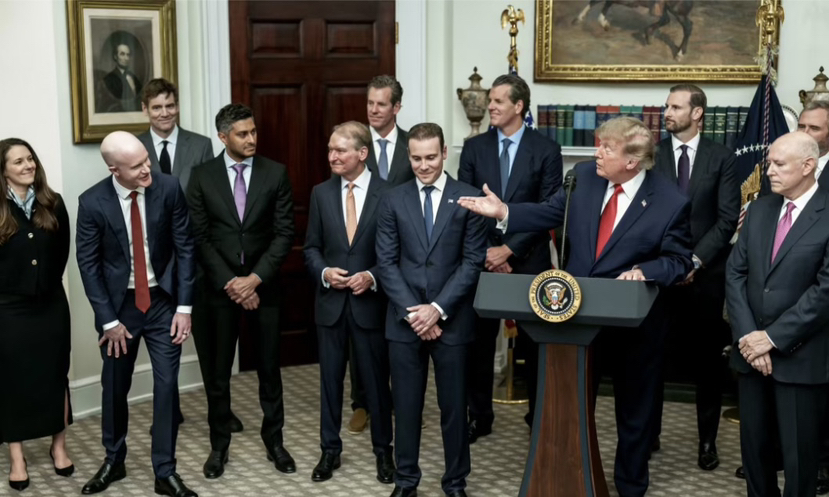
Am 19. August 2026 berief Trump im Weißen Haus Coinbase, Ripple, Robinhood und andere Führungskräfte der Krypto-Branche sowie die Vorsitzenden der SEC und der CFTC zu einem Runden Tisch ein, um über kryptobezogene Gesetzgebung zur Regulierung und Compliance-Pfade der Branche zu diskutieren. In der Sitzung nannte Trump Hyperliquid öffentlich beim Namen und signalisierte Unterstützung dafür, Hyperliquid auf einem Compliance-konformen Weg in den US-Markt einzuführen. Daraufhin stiegen der HYPE-Token und zugehörige an der Börse gelistete Unternehmen sprunghaft an.
Über Hyperliquid
I. Zentrale Investment-These (Executive Summary)
Hyperliquid ist kein „Krypto-Projekt“ – es ist ein Paradigmenwechsel für On-Chain-Finanzinfrastruktur.
Unsere Kernaussage ist: Hyperliquid wird zu dem „NASDAQ“ für den Markt von Krypto-Derivaten – einer selbstgebauten, für Finanzhandel von Grund auf designten Hochleistungs-Layer-1-Blockchain. Darauf wächst die weltweit effizienteste dezentrale Perpetual-Futures-Handelsbörse, während Hyperliquid sich zudem schnell auf generische DeFi-Plattformen, RWA-Trading-Infrastruktur und eine Wallet-Level-Distributionsschicht ausdehnt.
Einige wichtige Zahlen verankern diese Einschätzung:
11-Personen-Team, annualisierte Einnahmen über 1,2 Mrd. USD, kein Venture-Capital-Geld, kein Marketingbudget. Diese Effizienz ist in der gesamten Tech-Geschichte äußerst selten. Als Referenz: Coinbase hatte 2025 einen Umsatz von etwa 5,7 Mrd. USD und über 3.700 Mitarbeiter; bei Binance wird ein Jahresumsatz von etwa 10 Mrd. USD und mehr als 6.000 Mitarbeitenden geschätzt. Hyperliquid erzeugt mit weniger als 0,3 % dieser Personalzahl Einnahmen von 10–15 % und hat eine deutlich bessere Profitabilitätsstruktur.
Stand Q2 2026 kontrolliert Hyperliquid über 59 % des offenen Interesses im On-Chain-Perpetuals-Sektor. Die gesamte Größe des offenen Interesses beträgt etwa 9,6 Mrd. USD – mehr als die Summe aller On-Chain-Wettbewerber zusammen. Das monatliche Handelsvolumen für Perpetuals erreicht etwa 17 % von Binance, während das offene Interesse bei etwa 21 % von Binance liegt. Der Marktanteil übersteigt damit ein Allzeithoch gegenüber allen zentralisierten Börsen zusammen.
Der HYPE-Token ist seit Jahresbeginn um über 195 % gestiegen. In Q2 stieg er um 79 % auf 76,90 USD – ein neues Allzeithoch. Im gleichen Zeitraum fiel Bitcoin um 14 %.
Wir sind der Ansicht, dass Hyperliquid die deterministischste Plattformchance im Krypto-Infrastruktur-Universum der letzten fünf Jahre darstellt. Dieses Memorandum zerlegt die zugrunde liegende Logik dieser Einschätzung systematisch.
II. Team-Einschätzung: Warum genau diese Leute
 Gründer Jeff Yan: extrem seltener Multi-Disziplin-Talentmix
Das Hintergrund-Kombination von Jeff Yan ist in der Krypto-Gründerszene so gut wie einzigartig:
Auf akademischer Ebene – Harvard University: AB/SM als kombiniertes Bachelor- und Masterstudium in Mathematik und Informatik; 2013 International Physics Olympiad Gold (Top-Wettbewerb in der ganzen Welt).
Auf der Trading-Ebene – nach dem Abschluss Einstieg bei Hudson River Trading (einem der weltweit besten High-Frequency-Trading-Unternehmen) als Algorithm Development Engineer. Nach nur 8 Monaten kündigte er – der Kerngrund war Unzufriedenheit darüber, dass seine Arbeit keinen echten Wert für den Markt schafft. Dieser Detailpunkt ist extrem wichtig: Er zeigt, dass der eigentliche Antrieb von Jeff nicht „Geld verdienen“ an sich ist, sondern der Aufbau von Systemen mit echter Nutzbarkeit.
Auf Unternehmerebene – 2018 Umzug nach Puerto Rico. Mit nur 10.000 USD gründete er den Krypto-Market-Maker Chameleon Trading. Innerhalb von zweieinhalb Jahren sammelte er ausreichend Eigenkapital an, was die vollständige finanzielle Unabhängigkeit für die anschließende Entwicklung von Hyperliquid sicherstellte.
Auf der Engineering-Ebene – Schreiben der Konsensmechanik von Grund auf in Rust, Aufbau einer eigenen L1-Basis-Layer-1-Blockchain und Implementierung einer dezentralisierten Perpetual-Orderbuch-Engine. Das ist keine Geschichte à la „Product-Manager-Gründer beauftragt, Code outzusourcen“, sondern die eines technischen Gründers, der in der Lage ist, die unterste Infrastrukturschicht selbst zu bauen.
Teamzusammensetzung: extrem hohe Elite-Dichte
Das Kernteam umfasst etwa 11 Personen. Mitglieder kommen von Top-Universitäten wie Caltech, MIT, University of Waterloo usw. Sie arbeiteten zuvor bei Institutionen wie Citadel, Hudson River Trading, Airtable, Nuro und anderen.
Das anfängliche Engineering-Team bestand nur aus etwa 4 Personen und baute in ungefähr zwei Jahren von null ein vollständiges Handelssystem auf – mit einer selbstentwickelten Konsens-Engine, einem On-Chain-Orderbuch, einer Cross-Chain-Bridge und einer Market-Making-Treasury. Diese Personal- und Effizienzrelation ist in der gesamten Softwarebranche äußerst selten.
Kapitalstruktur: die tiefere Bedeutung von „zero risk investment“ (Null-Risiko-Investitionsgeld)
Hyperliquid wird vollständig aus den Gewinnen von Chameleon Trading finanziert und lehnt alle externen Risikokapitalinvestitionen ab. Das ist nicht nur ein „wir brauchen kein Geld“-Thema – es signalisiert drei zentrale Punkte:
Erstens: Das Team hat ein extrem hohes intrinsisches Vertrauen in das Projekt. Sie sind bereit, mit ihrem eigenen Geld sämtliche Risiken zu tragen – das zeigt, dass sie die Marktnachfrage und die technische Umsetzbarkeit bereits tief validiert hatten, bevor sie überhaupt loslegten.
Zweitens: Die Token-Allokation wird nicht durch VC-Interessen verzerrt. Bei traditionellen Krypto-Projekten nehmen VCs typischerweise 20–30 % der Token-Anteile. Diese Anteile erzeugen nach der Entsperrung anhaltenden Verkaufsdruck und führen dazu, dass Projektentscheidungen eher für den Exit von Investoren optimiert werden als für den langfristigen Produktwert. Hyperliquid umgeht dieses Problem vollständig.
Drittens: Das Team hat vollständige Entscheidungsautonomie. Es wird nicht vom Board beeinflusst, steht nicht unter Quartalsrückzahlungsdruck und muss in der nächsten Finanzierungsrunde keine Geschichten erzählen. Das ermöglicht ihnen Entscheidungen zu treffen, die kurzfristig „irrational“ wirken, langfristig aber „richtig“ sind – etwa 97 % der Einnahmen für Rückkäufe und Verbrennung der Token zu verwenden, statt sie als Teamprofit zurückzuhalten.
III. Marktchancen: Warum Perpetual-Futures im Krypto-Universum das „Heilige Gral“-Produkt sind
Strukturelle Vorteile von Perpetual-Futures
Perpetual-Futures sind ein Derivatevertrag mit Hebel, ohne Fälligkeitstermin. Er erlaubt Tradern Spekulation oder Hedging auf den Preis, ohne den Basiswert halten zu müssen. Dass Perpetual-Futures zur zentralen Produktkategorie im Krypto-Trading wurden, liegt an mehreren strukturellen Gründen:
Kapital-Effizienz ist extrem hoch. Trader zahlen nur Margin, um Positionen zu kontrollieren, die ein Vielfaches des Kapitals beträgt. Das bedeutet: Mit dem gleichen Kapital kann man ein Vielfaches an Handelsvolumen erzeugen. Das erklärt direkt, warum das Handelsvolumen von Perpetual-Futures weit über dem Spot-Markt liegt.
Trades in beide Richtungen (Long und Short). Egal ob der Markt steigt oder fällt, Trader haben einen Anreiz zur Teilnahme – beim Anstieg macht man Long-Profit, beim Abfall macht man durch Short-Profit oder Hedging Gewinn aus dem Spot-Risiko. Dadurch bleibt der Perpetual-Futures-Markt in jeder Marktphase hoch aktiv.
Handel 7×24 ohne Unterbrechung. Der Krypto-Markt hat keine Börsenschlusszeit; Perpetual-Futures passen daher von Natur aus zu diesem Merkmal und werden zum globalen Risikomanagement-Tool für Trader rund um die Uhr.
Marktgröße und Wachstumsspielraum
Das durchschnittliche Handelsvolumen auf dem globalen Markt für Krypto-Derivate liegt bereits im Bereich von mehreren hundert Milliarden US-Dollar pro Tag, wobei Perpetual-Futures eindeutig dominieren. Doch bis 2026 findet über 90 % des Handelsvolumens von Perpetual-Futures weiterhin an zentralisierten Börsen statt (Binance, OKX, Bybit usw.).
Das bedeutet: Der dezentrale Perpetual-Futures-Sektor befindet sich in einer frühen Phase – ähnlich wie 2015–2016, als zentralisierte Börsen begannen, traditionelle Broker zu ersetzen. Die Marktdurchdringung ist extrem niedrig, aber die strukturelle Migration hat bereits begonnen.
Hyperliquid führt diese Migration an. In Q1 2026 erreichte das Spot+Perpetual-Futures-Gesamt-Tradingvolumen 6.330 Mrd. USD – das ist mehr als das Sechsfache von Q2 2024. Bis Mitte 2026 liegt der Marktanteil für On-Chain-Perpetual-Futures bei 44 %, deutlich höher als die 36,4 % zu Jahresbeginn.
Warum jetzt der kritische Kipppunkt für die Migration ist
Der FTX-Crash im November 2022 war der Katalysator für diese Migration. In zentralisierten Börsen verdampften die Gelder von dutzenden Milliarden Nutzer in Sekunden – und zerstörten das Vertrauen professioneller Trader in das Asset-Custody-Konzept von CEX vollständig. Genau in diesem Moment löste Jeff Yan Chameleon Trading auf und entschied, Hyperliquid von null aufzubauen.
Aber dass Vertrauen zusammenbricht, ist nur der Auslöser. Der eigentliche Treiber für eine dauerhafte Migration ist die Konvergenz der Produkt-User-Experience: Hyperliquid hat zum ersten Mal erreicht, dass die Handelsgeschwindigkeit, Liquidität und Nutzererfahrung dezentraler Plattformen nahezu das Niveau zentralisierter Börsen erreichen. Wenn die Reibungskosten der Migration gegen Null gehen, wird der entscheidende Faktor die strukturelle Stärke der Dezentralisierung (Self-Custody, transparent, zensurresistent).
IV. Technologischer Burggraben: Warum Wettbewerber schwer replizieren können
Eigene L1-Blockchain bauen: vom ersten Prinzip für Finanzhandel entworfen
Hyperliquid baut nicht „eine Anwendung“ auf einer generischen Kette wie Ethereum oder Solana, sondern konstruiert von Grund auf eine Layer-1-Blockchain, die speziell für hochfrequenten Finanzhandel optimiert ist. Die Bedeutung dieser Architekturentscheidung lässt sich kaum genug betonen.
Ein grundlegender Widerspruch generischer Chains: Sie müssen gleichzeitig zahlreiche heterogene Anwendungen bedienen, darunter DeFi, NFTs, Spiele und Social. Der Wettbewerb dieser Anwendungen um Chain-Ressourcen (Bandbreite, Rechenleistung, Speicher) beeinflusst direkt die Transaktionsperformance. Das ist das sogenannte „Klebrige-Nachbar“-Problem („noisy neighbor“) – wenn ein beliebtes NFT-Minting den Blockraum ausfüllt, könnte dein Stop-Loss-Auftrag verzögert ausgeführt werden. Hyperliquid beseitigt dieses Problem vollständig, indem es eine eigene L1 baut.
HyperBFT-Konsensmechanismus: Performance-Parameter
Hyperliquid nutzt den selbstentwickelten HyperBFT-Konsensalgorithmus, optimiert aus HotStuff und LibraBFT (LibraBFT ist das Konsensprotokoll des früheren Diem-Projekts von Meta).
Kern-Performance-Parameter:
Durchsatz: Über 200.000 Orders pro Sekunde, theoretische Obergrenze bis zu 2 Millionen TPS
Latenz: Median-End-to-End-Latenz 0,2 Sekunden, der 99. Perzentilwert liegt unter 0,9 Sekunden
Blockzeit: etwa 0,07 Sekunden
Finalität: Finalität auf Blockebene (One-block finality)
Was bedeuten diese Daten? Sie bedeuten, dass die Handelsausführungsgeschwindigkeit von Hyperliquid bereits in derselben Größenordnung liegt wie die zentralisierter Börsen. Für HFT-Trader und algorithmische Strategien ist das entscheidend: Wenn die Latenz eines DEX 2 Sekunden beträgt und die eines CEX 0,1 Sekunden, migrieren Profis nie. Hyperliquid komprimiert die Lücke auf ein nahezu nicht mehr wahrnehmbares Maß.
On-Chain zentrales Limit-Orderbuch (CLOB)
Das ist eine der wichtigsten technischen Errungenschaften von Hyperliquid. Die meisten dezentralen Börsen nutzen das Automated Market Maker (AMM)-Modell – Nutzer handeln nicht direkt gegen einen anderen Trader, sondern gegen einen Liquiditätspool. Das AMM-Modell hat naturgemäß Probleme bei Slippage und einer niedrigen Effizienz der Preisfindung, besonders bei großen Trades, was es noch stärker verschärft.
Hyperliquid hat erfolgreich ein vollständiges zentrales Limit-Orderbuch auf die Blockchain gebracht – jede Order-Eingabe, jeder Rückzug, das Matching und die Liquidation werden transparent in der Blockchain protokolliert, mit einer Preis-Zeit-Prioritäts-Regel fürs Matching.
Das bringt einige entscheidende Vorteile:
Präzise Preisfindung
— Markt-Tiefe transparent sichtbar, Slippage bei großen Trades extrem niedrig
Professionelle Handelsfunktionen
— unterstützt institutionelle Ordertypen wie Limit Orders, Stop-Loss-Orders, Take-Profit-Orders, Reduce-Only-Orders, IOC-Orders, TWAP-Orders usw.
Zero-Gas-Trading
— Nutzer zahlen keine Gasgebühr pro Trade, sondern nur sehr niedrige Maker- (0,01 %) und Taker- (0,035 %) Gebühren
One-Click-Handelserlebnis
— nach der ersten Wallet-Verbindung und Autorisierung müssen Nutzer bei nachfolgenden Trades keine Signaturbestätigungen erneut ausführen; die Erfahrung ist nahezu identisch mit CEX
Dual-Stack-Architektur: HyperCore + HyperEVM
Die Zustandsausführung von Hyperliquid ist in zwei komplementäre, aber tief integrierte Komponenten aufgeteilt – beide werden durch dieselbe HyperBFT-Konsensschicht geschützt:
HyperCore ist eine Hochleistungs-Trading-Engine, die On-Chain das vollständige Orderbuch für Perpetuals und Spot verwaltet. Aktuell unterstützt sie 200.000 Orders pro Sekunde; mit fortlaufender Optimierung der Node-Software wird der Durchsatz weiter steigen.
HyperEVM ist eine Ethereum-kompatible Virtual Machine, die im Februar 2025 live ging und direkt in Hyperliquid L1 integriert ist (nicht als eigenständige Chain). Das bedeutet, dass Smart Contracts auf HyperEVM direkt mit dem Orderbuch und den Transaktionsdaten von HyperCore interagieren können. Diese „atomare Komponierbarkeit“ ist in traditionellen Architekturen nicht möglich, weil Handel und Smart Contracts normalerweise in unterschiedlichen Systemen laufen.
Die strategische Bedeutung dieser Dual-Stack-Architektur liegt darin: Sie ermöglicht es Hyperliquid, von einer „Single-Application-Chain“ (die nur für die eigene Börse dient) zu einer generischen DeFi-Plattform zu werden – jeder Entwickler kann Anwendungen auf HyperEVM deployen. Gleichzeitig erhält man nativen Zugriff auf die tiefe Liquidität und die hochperformante Matching-Engine von HyperCore.
 V. Geschäftsmodell und Einnahme-Engine
Aufschlüsselung der Einnahmequellen
Der Großteil der Einnahmen von Hyperliquid stammt aus folgenden Bereichen:
Handelsgebühren – Maker-Gebühr maximal 0,01 %, Taker-Gebühr etwa 0,035 %. Aufgrund des Zero-Gas-Designs sind die tatsächlichen Transaktionskosten der Nutzer extrem niedrig, aber die enorme Basis an Handelsvolumen macht die Gebühreneinnahmen sehr beträchtlich.
Funding Rate – In Perpetual-Futures tauschen Long- und Short-Seite regelmäßig Funding Fees untereinander aus, wobei die Plattform einen bestimmten Prozentsatz davon abzieht.
Liquidationsgebühr – Wenn das Margin-Guthaben eines Traders nicht ausreicht, führt die Plattform eine Zwangslquidation aus und erhebt eine Liquidationsgebühr.
Listing-Auktion auf HIP-1 – Projektteams zahlen HYPE-Token über Marktbietung, um neue Token auf Hyperliquid zu listen. Die Listing-Gebühren werden vollständig für den Rückkauf und die Verbrennung von HYPE verwendet.
Lizenzfreies Listing auf HIP-3 – Nutzer zahlen 500.000 HYPE und können damit einen neuen Perpetual-Futures-Markt erstellen. Die Gebühren aus dem Listing werden zu 99 % für den öffentlichen Rückkauf und die Verbrennung von HYPE verwendet.
Einnahmegröße und Wachstumspfad
2024: durchschnittliche tägliche Protokolleinnahmen etwa 3,5 Mio. USD, im ganzen Jahr etwa 1,28 Mrd. USD (Spitzen-Niveau)
2025: Jahresumsatz über 800 Mio. USD (konservativer Ansatz), annualisierte Fee-Einnahmen über 1,2 Mrd. USD, kumulierte Protokolleinnahmen über 1 Mrd. USD
2026 Q2: Quartalseinnahmen 169 Mio. USD, davon 141 Mio. USD über Rückkäufe an die Halter zurückgezahlt
Stand April 2026: Die annualisierten Fee-Einnahmen von Hyperliquid liegen über 1,2 Mrd. USD – die höchsten Einnahmen weltweit unter dezentralisierten Finanzprotokollen.
Einnahmeverteilungsmechanismus: maximale Wertzurückführung
Hyperliquid verwendet bis zu 97–99 % der Protokolleinnahmen, um über den Assistance Fund („援助基金“) im öffentlichen Markt HYPE-Token zurückzukaufen und zu verbrennen.
Bis Mai 2026 wurden bereits über 1,1 Mrd. USD für Rückkäufe verwendet. Bei einem monatlichen Einnahmeniveau von ca. 50 Mio. USD entspricht das einem monatlichen Rückkaufvolumen von etwa 48,5 Mio. USD (ca. 746.000 HYPE-Token).
Die Kernlogik dieses Mechanismus lautet: Je erfolgreicher die Plattform ist → desto größer das Handelsvolumen → desto höher die Einnahmen → desto stärker die Rückkäufe → desto geringer das zirkulierende Angebot → desto höher der Token-Wert. Das ist ein perfekter positiver Kreislauf.
Als Referenz: Coinbase verwendet den Großteil seiner Einnahmen für Betriebskosten und Dividenden an Aktionäre, während die Einnahmeverteilung bei Binance intransparent ist. Die 97 %+ Einnahme-Rückführung von Hyperliquid ist in der Krypto-Branche und sogar in der gesamten Tech-Branche bislang beispiellos.
VI. Token-Ökonomie: Deflations-Kreislauf und Angebotsdynamik
Versorgungsstruktur
Das gesamte Angebot des HYPE-Tokens ist auf 1 Milliarde Stück festgelegt und wird nicht weiter ausgegeben.
Ausschüttungsstruktur:
Genesis-Distribution (Airdrop): 31 % (310 Mio. Token) – vollständig entsperrt verteilt an etwa 94.000 frühe Nutzer im November 2024
Kernteam: 23,8 % (238 Mio. Token) – beginnt nach einer 1-jährigen Sperrfrist mit dem Entsperren, der Großteil wird in 2027–2028 freigegeben
Zukünftige Freigaben und Community-Belohnungen: 38,888 % (ca. 389 Mio. Token) – für Anreize für Validatoren und zukünftige Community-Airdrops
Hyper Foundation: 6 % (60 Mio. Token) – zur Unterstützung der Ökosystementwicklung
Community Grants: 0,3 % (3 Mio. Token)
Bis August 2026 sind etwa 22–24 % der Token entsperrt und im Umlauf (ca. 222 Millionen Stück). Etwa 78 % werden nach dem mehrjährigen Entsperrplan schrittweise freigegeben, wobei die meisten Freigaben in 2027–2028 abgeschlossen sind.
Deflationsmechanismus vs. Verkaufsdruck durch Entsperrungen: das zentrale Spiel
Das ist das entscheidendste dynamische Spiel in der HYPE-Token-Ökonomie:
Kraft der Deflation: monatliche Rückkäufe und Verbrennungen von etwa 48,5 Mio. USD (basierend auf dem aktuellen Einnahmeniveau), was das zirkulierende Angebot kontinuierlich reduziert. Seit dem HIP-3-Upgrade wurden kumuliert mehr als 3,1 Mrd. USD an HYPE-Token verbrannt – rund 4,6 % des maximalen Angebots.
Inflationskraft: Der Entsperrplan der nächsten zwei Jahre wird etwa 78 % des gesamten Token-Angebots freisetzen. Die geschätzte monatliche Entsperrmenge liegt bei etwa 330.000 bis 9,9 Mio. Token.
Kernannahme: Die Rückkaufgeschwindigkeit muss dauerhaft höher sein als die Entsperrgeschwindigkeit. Andernfalls gerät der Preis unter Druck. Stand Mai 2026: Bei einem monatlichen Einnahmeniveau von ca. 50 Mio. USD und monatlichen Rückkäufen von etwa 48,5 Mio. USD (ca. 746.000 Token) kann die Rückkaufsrate in den meisten Monaten den Verkaufsdruck durch Entsperrungen abdecken. Wenn jedoch die Einnahmen aufgrund eines Marktrückgangs schrumpfen, könnte dieses Gleichgewicht gebrochen werden.
Logik der Wertabschöpfung
Die Wertabschöpfung des HYPE-Tokens kommt aus mehreren Ebenen:
Rückkauf zur Weiterleitung von Einnahmen – über 97 % der Protokolleinnahmen werden direkt verwendet, um HYPE-Token auf dem Sekundärmarkt zu kaufen und zu verbrennen. Das ist der unmittelbarste Mechanismus zur Wertübertragung.
Gas-Token – die Ausführung aller Smart Contracts auf HyperEVM benötigt HYPE als Gas-Gebühr. Mit dem Wachstum der Ökosystemanwendungen entsteht dadurch eine stabile Basisnachfrage.
Sicherheitsmechanismus durch Staking – Validatoren müssen HYPE staken, um am Konsens teilzunehmen. Die jährliche Rendite für Staking liegt bei etwa 2,37 % (passt sich dynamisch mit der gesamten gestakten Menge an).
Governance-Rechte – HYPE-Inhaber können über wichtige Entscheidungen abstimmen, etwa Protokoll-Upgrade, Anpassungen der Gebührenstruktur usw.
Listing-Schwelle – HIP-3 verlangt, für die Erstellung eines neuen Marktes 500.000 HYPE zu staken. Das bindet große Mengen an Token und reduziert das zirkulierende Angebot.
Einstiegskanäle für Institutionen sind bereits geöffnet
Im Q2 2026 haben bereits drei HYPE-ETFs den Handel begonnen; außerdem haben vier weitere Asset-Manager ETF-Anträge eingereicht. Grayscale hat HYPE-Staking-ETFs eingeführt, Bitwise hat 5,2 Mio. USD in ein entsprechendes Produkt investiert. Die börsennotierte Gesellschaft Hyperliquid Strategies Inc. (NASDAQ-Code: PURR), die HYPE als Kernstrategie hält, wurde im Juni 2026 in den Russell 3000, Russell 2000 und den S&P Global Broad Market Index aufgenommen, wodurch ein Zufluss passiven Kapitals ausgelöst wird.
Das bedeutet, dass HYPE von „Krypto-nativer Asset“ zu einem „institutionellen Asset, das in traditionelle Finanzsysteme konfigurierbar ist“ übergeht.
 VII. Wachstumskreislauf und Expansionspfad
Die erste Ebene des Kreislaufs: Liquidität zieht Liquidität an
Hyperliquids Wachstum folgt den klassischen Liquiditäts-Netzwerkeffekten:
Mehr Trader → tieferes Orderbuch → geringerer Slippage → bessere Ausführungspreise → zieht mehr Trader an → Handelsvolumen wächst weiter → Einnahmen steigen → mehr Rückkäufe → Token-Wert steigt → zieht mehr Kapital in das Ökosystem
Dieser Kreislauf ist bereits datenbasiert verifiziert: Mitte 2026 macht Hyperliquid 6–7 % des Handelsvolumens der zentralisierten Börsen aus, mehr als 50 % des Binance-Handelsvolumens – und dieses Wachstum basiert nicht auf Nutzeranreizen.
Die zweite Ebene des Kreislaufs: von Perpetual-Futures zu einer Trading-Infrastruktur für alle Kategorien
Hyperliquid erweitert sich gerade von einer einzelnen Perpetual-Futures-Plattform hin zu einer Derivate-Infrastruktur für alle Produktkategorien:
RWA-Perpetual-Futures – HIP-3 führt Perpetual-Futures ein, die an reale Vermögenswerte wie Aktien und Rohstoffe gekoppelt sind. In Q2 2026 ist der Anteil des Handelsvolumens in RWA-Perpetual-Futures von 1,8 % in Q1 auf 32,2 % explodiert; das Handelsvolumen in Q2 betrug 213 Mrd. USD. Das ist ein extrem wichtiger Wachstumsmotor – es bedeutet, dass Hyperliquid nicht mehr nur „das Casino für Krypto-Trader“ ist, sondern zu einem 7×24-Einstiegspunkt für den Handel globaler Assets wird.
Vorhersagemarkt – HIP-4 geht im März 2026 ins Testnetz, führt einen binären Vorhersagemarkt ein; vollständig gedeckt, ohne Hebel und ohne Liquidationsrisiko.
Spot-Trading – Auktions-Listing-Mechanismus über den HIP-1-Standard, der bereits 300+ Perpetual- und Spot-Märkte unterstützt.
Optionsprodukt – Zero-Date-Optionsprodukte sind in Planung.
Die dritte Ebene des Kreislaufs: Wallet-Level-Distribution – wird zur „Trading-as-a-Service“-Infrastruktur
Das ist die Wachstumsdimension, die ich denke, dass der Markt noch nicht ausreichend bepreist.
Hyperliquid ermöglicht über das Builder Codes-Mechanismus dritte Anwendungen (Wallets, Trading-Plattformen, Social-Apps), seine Handelsfunktionen nahtlos zu integrieren – und zahlt Gebühren entsprechend der Anzahl der Trades.
Das typischste Beispiel ist die Integration der Phantom-Wallet – nach dem Launch im Juli 2025 können 17 Mio. Phantom-Nutzer direkt in der Wallet 100+ Perpetual-Contract-Paare handeln. Innerhalb weniger Monate wurden über 20.000 neue Nutzer gewonnen, was 1,20 Mio. USD Builder-Code-Einnahmen und 1,30 Mio. USD Referral-Einnahmen generierte.
Im Juni 2026 kaufte Phantom zusätzlich das Ventuals-Team auf und baute nativen Wallet-Funktionalität für Perpetual-Contract-Trading. Zuvor hatte das über Phantom-Routing erreichte Perpetual-Handelsvolumen auf Hyperliquid bereits 37 Mrd. USD erreicht.
Die tiefere Bedeutung dieses Modells ist: Hyperliquid geht gerade von „einer Börse“ zu „Börse-as-a-Service“ (Exchange-as-a-Service). Die Wallet ist der Frontend-Einstiegspunkt, der die Nutzerbeziehung und die Verwahrungsrechte an den Assets kontrolliert. Hyperliquid stellt im Underlying die Matching-Engine und Liquidität bereit – ähnlich wie Stripe für Zahlungen und Twilio für Kommunikation. Jede integrierte Wallet und jede App wird zu seinem Distributionskanal, während Hyperliquid keine Kundengewinnungskosten tragen muss.
Die vierte Ebene des Kreislaufs: HyperEVM-Ökosystemexpansion
HyperEVM ist erst seit fünf Monaten live und hat bereits fast 2 Mrd. USD TVL angesammelt, während über 175 Teams On-Chain entwickeln. Bis H1 2026 hostet HyperEVM über 100 Protokolle, darunter vor allem:
Kinetiq (Liquiditäts-Staking): TVL über 1,2 Mrd. USD
Hyperlend (Kreditvergabe): TVL über 420 Mio. USD
Morpho (Kreditmärkte): TVL etwa 408 Mio. USD
Felix (CDP-Protokoll): TVL etwa 360 Mio. USD
HypurrFi (Debt-Infrastruktur): TVL etwa 300 Mio. USD
Diese Protokolle erweitern nicht nur das Ökosystem – noch wichtiger: Sie schaffen eine endogene Nachfrage nach HYPE. Jede Smart-Contract-Interaktion auf HyperEVM erfordert, HYPE als Gas zu verbrauchen.
VIII. Wettbewerbslandschaft: Warum Hyperliquid gewinnt
Im Vergleich zu zentralisierten Börsen (Binance, OKX, Bybit)
Der Wettbewerbsvorteil von Hyperliquid gegenüber CEX ist strukturell:
Self-Custody – die Assets der Nutzer bleiben stets in ihren eigenen Wallets; kein FTX-ähnliches Custody-Risiko.
Transparenz – alle Trades sind on-chain verifizierbar; keine typischen CEX-Manipulationen wie Wash-Trading oder Pinning.
Kein KYC-Zwang – globale Nutzer müssen sich nicht identifizieren, um handeln zu können. Das erschließt große Märkte, die von CEX ausgeschlossen werden.
Zensurresistenz – keine einzelne Instanz kann Nutzerkonten einfrieren oder Trades verhindern.
Und Hyperliquid hat im Produkterlebnis bereits das Level von CEX erreicht – Sub-Sekunden-Latenz, tiefe Liquidität, One-Click-Trading, Advanced-Ordertypen. Nutzer müssen beim Wechsel von CEX zu Hyperliquid praktisch keine Einbußen beim Erlebnis hinnehmen.
Tiefe des Burggrabens
Die Burggräben von Hyperliquid stammen aus der Überlagerung von drei Dimensionen:
Technologischer Burggraben – selbstentwickelte L1 + selbstentwickelter Konsens + On-Chain-Orderbuch. Diese Tech-Stack erfordert tiefgehende Quant-Trading-Engineering- und Blockchain-Layer-1-Entwicklungsfähigkeiten; Wettbewerber brauchen mindestens 2–3 Jahre, um aufzuholen.
Liquiditäts-Moat – Die Netzwerkeffekte im Orderbuchmarkt sind extrem stark: Je tiefer die Liquidität → desto geringer der Slippage → desto mehr Trader werden angezogen → desto tiefer wird die Liquidität. Hyperliquid hat bereits eine Liquiditätstiefe aufgebaut, die deutlich über der aller On-Chain-Wettbewerber liegt. Später eintreffende Projekte stehen vor dem klassischen Cold-Start-Dilemma: „Was war zuerst – das Huhn oder das Ei?“
Ökosystem-Moat – Auf HyperEVM gibt es bereits 100+ Protokolle und 175+ Entwicklungsteams, was einen ersten Effekt der Netzwerke für Entwickler schafft. Mit der Bereitstellung weiterer Anwendungen steigen die Migrationskosten zunehmend.
 IX. Bewertungsanalyse
Das aktuelle Bewertungsniveau
Mitte August 2026 (basierend auf CoinGecko-Daten vom 18. August) liegt der HYPE-Handelspreis bei etwa 59 USD, entsprechend:
Zirkulierende Marktkapitalisierung: ca. 13,1 Mrd. USD (basierend auf ca. 222 Mio. im Umlauf befindlichen Token)
Fully Diluted Valuation (FDV): ca. 59 Mrd. USD (basierend auf 1 Mrd. Gesamtemission)
Analyse der Einnahmemultiples
Bei einem geschätzten Jahresumsatz 2025 von etwa 843 Mio. USD Einnahmen:
Zirkulierende Marktkapitalisierung / Jahresumsatz: etwa 15,5x
FDV / Jahresumsatz: etwa 70x
Wenn man nach den annualisierten Einnahmen von 2026 rechnet (basierend auf einem annualisierten Betrag von 169 Mio. USD aus Q2, also ca. 676 Mio. USD, oder nach Schätzungen einiger Analysten auf annualisiert 1,2 Mrd. USD), würde sich das Multiple etwas verringern.
Benchmark/Referenz:
Coinbase aktuelles Kurs-Umsatz-Verhältnis (PS/Market Sales Ratio) liegt bei etwa 8–10x
Bei Binance wird das PS/Verhältnis auf etwa 5–8x geschätzt
Multicoin Capital prognostiziert auf Basis eines erwarteten Jahresertrags von ca. 8 Mrd. USD im Jahr 2028 ein erwartetes Kurs-Gewinn-Verhältnis (P/E) von etwa 7,6x bei FDV von ca. 760 Mio.? (wörtlich: FDV-Ansatz) – Zielpreis für HYPE: 319 USD
Zentrale Bewertungsannahmen
Die aktuelle Bewertung impliziert einige zentrale Annahmen:
Annahme eins: Einnahmen wachsen kontinuierlich. Wenn Hyperliquid von einem aktuellen annualisierten Niveau von etwa 1,0–1,2 Mrd. USD auf 2028 etwa 5–8 Mrd. USD wachsen kann (Multicoin-Prognose), ist die aktuelle Bewertung angemessen. Dafür müssen neue Geschäftsbereiche wie RWA-Perpetuals, Vorhersagemärkte und das HyperEVM-Ökosystem weiter stark ausgebaut werden.
Annahme zwei: Rückkäufe können dauerhaft die Entsperrungen abdecken. 2027–2028 ist die Entsperrspitzenphase für Token. Wenn die Einnahmen auf hohem Niveau bleiben, können Rückkäufe den Verkaufsdruck durch Entsperrungen absorbieren und sogar netto deflationär wirken. Wenn jedoch der Markt in einen Bärenmarkt gerät und das Handelsvolumen schrumpft, sinkt die Rückkaufkraft, während Entsperrungen weiterlaufen – der Preis steht dann unter erheblichem Druck.
Annahme drei: Marktanteile werden nicht stark ausgehöhlt. In den USA sind Compliance-Plattformen wie Coinbase und Kalshi bereits genehmigt, Perpetual-Futures-Produkte anzubieten, was möglicherweise einen Teil der US-Nutzer abzieht.
Unsere Bewertungsannahmen
Wir glauben: Bei der aktuellen zirkulierenden Marktkapitalisierung von etwa 13 Mrd. USD – unter Berücksichtigung von Hyperliquids Umsatzgröße, Wachstumstempo, Deflationsmechanismus und Potenzial für Ökosystemexpansion – liegt die Bewertung in einem angemessen niedrigen Bereich. Doch das FDV von nahe 60 Mrd. USD preist bereits einen erheblichen Teil der optimistischen Erwartungen ein; das muss durch weiteres Umsatzwachstum validiert werden.
Wichtige Beobachtungskennzahlen:
Bleibt das monatliche Handelsvolumen bei über 200 Mrd. USD?
Steigt der Anteil des Handelsvolumens in RWA-Perpetual-Futures weiterhin an?
Bleibt die Rückkaufsrate dauerhaft höher als die Entsperrgeschwindigkeit?
Wächst der HyperEVM TVL kontinuierlich?
X. Risikomatrix
Risiko eins: Verkaufsdruck durch Token-Entsperrungen (Wahrscheinlichkeit: sicher | Auswirkung: hoch)
Etwa 78 % des gesamten Token-Angebots sind noch nicht im Umlauf. Der Großteil wird in 2027–2028 freigegeben. Wenn das Einnahmenwachstum langsamer wird oder der Markt in einen Abwärtszyklus eintritt, kann der Rückkauf möglicherweise nicht vollständig den Verkaufsdruck durch Entsperrungen absorbieren – und der Token-Preis gerät unter Druck. Das ist das derzeit verlässlichste strukturelle Risiko.
Risiko zwei: Regulatorische Unsicherheit (Wahrscheinlichkeit: mittel bis hoch | Auswirkung: extrem hoch)
Hyperliquid operiert derzeit außerhalb der USA und öffnet sich nicht für US-Nutzer. Die Trump-Regierung unterstützt zwar die Einführung von Hyperliquid in die USA auf Basis von Compliance-Regeln, aber der konkrete Weg ist noch unklar. Zwischen den Kernmerkmalen der Dezentralisierung (kein KYC, Self-Custody, globaler Zugang) und den Anforderungen an regulatorische Compliance besteht ein grundlegender Zielkonflikt.
Wenn US-Regulierungen verlangen, dass Hyperliquid KYC umsetzt, den Hebel begrenzt oder US-IPs sperrt, könnte dies Hyperliquid dazu zwingen, sich zwischen „Compliance“ und „Dezentralisierung“ für eine schmerzhafte Entscheidung zu entscheiden.
Risiko drei: Wettbewerbsverschärfung (Wahrscheinlichkeit: hoch | Auswirkung: mittel)
Coinbase und Kalshi sind in den USA bereits genehmigt worden, Perpetual-Futures-Produkte anzubieten. Bei Kalshi überschritt das Handelsvolumen in der ersten Woche nach Launch bereits 1 Mrd. USD. Die Aster DEX-Plattformen aus dem Binance-Ökosystem laufen aktiv darauf hinaus, Hyperliquid zu matchen. Auch Wallets wie Phantom bauen eigene Perpetual-Futures-Funktionen.
Auch wenn Hyperliquid derzeit in Liquidität und Nutzererlebnis vorn liegt, sind die Wettbewerbshürden im Derivatemarkt nicht unüberwindbar: Wenn regulierte Plattformen eine ausreichend gute Erfahrung bieten und US-Nutzer erreichen können, könnte Marktanteil schrittweise aufgefressen werden.
Risiko vier: Zentrale Zweifel (Wahrscheinlichkeit: mittel | Auswirkung: mittel)
Hyperliquid hat aktuell nur etwa 16 Validator-Node-Instanzen, weit weniger als die 800.000+ von Ethereum. Zwar ist das eine bewusste Trade-off-Entscheidung für Performance, aber die Narrative „nicht genug dezentralisiert“ könnte in Marktpaniken zum Angriffspunkt werden. Nach dem Ausscheiden eines Mitarbeiters im Jahr 2024 gab es in der Community bereits Zweifel an zentraler Kontrolle.
Risiko fünf: Technologierisiko (Wahrscheinlichkeit: niedrig | Auswirkung: extrem hoch)
Die Orderbuch-Logik von Hyperliquid ist direkt in die Blockchain eingebettet. Das bedeutet: Wenn es eine Schwachstelle im Orderbuch gibt oder es angegriffen wird, ist die gesamte Blockchain betroffen. Obwohl das Team über extrem starke technische Fähigkeiten verfügt und bislang kein schwerer Sicherheitsvorfall aufgetreten ist, lässt sich das Risiko von Smart Contracts/Blockchain niemals auf Null reduzieren.
Risiko sechs: Risiko der Einnahmenkonzentration (Wahrscheinlichkeit: mittel | Auswirkung: mittel bis hoch)
Die Einnahmen von Hyperliquid hängen stark vom Handelsvolumen in Perpetual-Futures ab. Wenn der Krypto-Markt in einen langfristigen Bärenmarkt übergeht, könnte das Handelsvolumen deutlich sinken – was Einnahmen und damit Rückkaufkapazität direkt beeinträchtigt. Zwar bieten RWA-Perpetual-Futures eine gewisse Diversifizierung der Einnahmen, aber derzeit bleibt man immer noch stark von der Handelsaktivität Krypto-Assets abhängig.
XI. Regulatorischer Katalysator: USA-Compliance als strategische Bedeutung
Am 19. August 2026 äußerte sich Trump im Weißen Haus öffentlich; CFTC-Vorsitzender Michael Selig arbeitet daran, Hyperliquid auf „vollständig konforme und legale Weise“ in den US-Markt zu bringen.
Das ist bislang die deutlichste Stellungnahme, die das Weiße Haus zur Compliance-Einführung dieses Plattformmodells in die USA abgegeben hat. Nach der Veröffentlichung der Nachricht sprang der HYPE-Preis stark an: Hyperliquid Strategies Inc. (PURR) schoss im Tagesverlauf um 31 % nach oben, während die Aktienkurse traditioneller Börsenbetreiber wie Cboe Global Markets und CME Group jeweils um 6,1 % bzw. 3,4 % fielen.
Strategische Bedeutung von Compliance-„In-die-USA“:
Öffnung des US-Kapitalpools. Die USA sind der größte Derivatemarkt der Welt. Laut CFTC-Daten beträgt das potenzielle Marktvolumen im US-Perpetual-Futures-Markt mehrere hundert Billionen? (im Original: „数万亿美元“ = mehrere Tausend Milliarden). Sobald Hyperliquid compliance-gerecht in die USA eingeführt wird, greift es direkt auf diesen enormen zusätzlichen Markt zu.
Institutionelle Kapitalzugangskanäle. Compliance-Identitäten werden das größte Hindernis für institutionelle Investoren beseitigen – Compliance-Abteilungen können nicht genehmigen, dass große Trades auf nicht regulierten Offshore-Plattformen stattfinden.
Neu bewerten. Wenn Hyperliquid von „Offshore-Plattform für Krypto-Derivate“ neu als „nach regulatorischen Regeln bewertete Derivate-Infrastruktur-Basiswerte“ eingestuft wird, könnte sich sein Bewertungsmultiple in Richtung von Coinbase, CME usw. bewegen.
Doch die Herausforderungen sind ebenso groß: Wie lässt sich sein dezentralisiertes Kerngeschäftsmodell innerhalb eines regulatorischen Rahmens beibehalten? Wenn Compliance-Anforderungen Hyperliquid dazu zwingen, KYC einzuführen, den Hebel zu begrenzen oder die lizenzfreie Listing-Mechanik zu ändern, könnte dies die differenzierenden Vorteile gegenüber rein dezentralen Wettbewerbern schwächen.
XII. Finales Urteil und Investment-Empfehlung
Kernaussage
Hyperliquid ist eines der sehr wenigen Projekte im Bereich Krypto-Infrastruktur, das gleichzeitig die folgenden Eigenschaften besitzt:
Echte und großvolumige Einnahmen
— annualisiert über 1 Mrd. USD, keine künstliche Prosperität, die nur auf Token-Incentives basiert
Sehr starke technische Eintrittsbarrieren
— self-made L1 + On-Chain-Orderbuch + Sub-Sekunden-Latenz, Wettbewerber können es kurzfristig kaum replizieren
Klare Token-Value-Capture-Mechanik
— 97 %+ Einnahmen werden zurückgekauft und verbrannt; der Token-Wert hängt direkt vom Erfolg des Protokolls ab
Diversifizierter Wachstumsmotor
— RWA-Perpetual-Futures, HyperEVM-Ökosystem, Builder Codes-Distribution, Compliance-„In-die-USA“
Eliteteam + keine VC-Abhängigkeit
— extrem hohe Umsetzungs- Effizienz und Entscheidungsautonomie
Die größte Wertentscheidung
Hyperliquid ist nicht nur ein Token einer Börse, sondern eine frühe Form des „On-Chain-Finance Operating System“.
Das Vision von Jeff Yan lautet: „Kryptowährungen werden verändern, wie Finanzgeschäfte funktionieren. Das traditionelle Finanzsystem wird letztlich in die Kryptowährung migrieren. Hyperliquid wird die grundlegende Plattform für diese Finanzaktivitäten sein.“
Der Pfad zur Umsetzung dieser Vision ist bereits klar: erst Perpetual-Futures aufbauen → Liquiditäts-Moat etablieren → HyperEVM öffnen, um Entwickler anzuziehen → über Builder Codes zum Wallet-Level-Infrastrukturbaustein werden → über RWA-Perpetual-Futures traditionelle Assets anbinden → über Compliance-„In-die-USA“ institutionelles Kapital erreichen.
Jeder Schritt wird in der Ausführung überprüft, jeder Schritt wird durch Daten validiert.
Empfehlung
Rating: starke Aufmerksamkeit / empfohlene Allokation
Allokationsstrategie:
Bei einem aktuellen zirkulierenden Marktkapitalisierungsniveau von etwa 13,0 Mrd. USD als Kernposition im Investment-Setup für die Krypto-Infrastruktur-Asset-klasse
Schwerpunkt auf Preisrücksetzern in der Entsperr-Spitzenphase der Token für 2027 – als Einstiegsfenster für Aufstockungen
Compliance-Fortschritte beim „In-Business“-Weg in die USA eng verfolgen – sobald offiziell genehmigt, wäre das ein bedeutender Bewertungs-Katalysator
Monatliches Tracking von Handelsvolumen und Einnahme-Trends als zentrale Validierungskennzahl, ob der Kreislauf weiterhin funktioniert
Zeitplan für zentrale Meilensteine:
2026 Q3–Q4: HIP-4 Vorhersagemärkte gehen offiziell live und validieren das Wachstum neuer Kategorien
Ende 2026: Prüfen, ob der Anteil des Handelsvolumens in RWA-Perpetual-Futures bei 30 %+ gehalten werden kann
2027: Beginn der Entsperr-Spitzenphase für Team-Token – beobachten, ob Rückkäufe den Verkaufsdruck abdecken können
2027–2028: Fortschritte bei CFTC-Compliance-Genehmigungen – öffnet sich der US-Markt tatsächlich substanziell?
Disclaimer: Dieses Memorandum wurde auf Basis öffentlich verfügbarer Marktdaten und plausibler Schlussfolgerungen erstellt. Es dient ausschließlich als Referenz für interne Anlageentscheidungen und stellt keine Anlageberatung für Dritte dar. Krypto-Assets sind eine Kategorie mit extrem hohem Risiko; der Preis kann starken Schwankungen unterliegen. Alle Anlageentscheidungen sollten auf einer unabhängigen Beurteilung und einer vollständigen Due Diligence beruhen.
Hinweis des Autors: persönliche Meinung, nur zur Orientierung