


Von | Silicon Valley 101
1,65 Billionen US-Dollar: Verbindet man 100-Dollar-Banknoten aneinander – von Ende zu Ende –, käme man damit um den Äquator der Erde etwa 64-mal herum. Diese Zahl entspricht dem Emissionsvolumen der Schulden der fünf größten US-Rechenzentren. Und nun scheinen sich diese Verbindlichkeiten auf wundersame Weise „in Luft aufzulösen“.
Wo sind sie hingegangen? Die Bank für Internationalen Zahlungsausgleich hat diese Praxis mit einem Namen versehen: Shadow Borrowing („Schattenleihe“). Heute verwenden die als hyperscaler bekannten großen Cloud-Giganten solche Methoden, um die Zahlen gigantischer Schulden zu verbergen – mit dem Ziel, eine „sauberere“ Bilanz zu haben.
In diesem Artikel werden wir die Schulden hinter KI-Rechenzentren erörtern.
Wir haben diverse Antragsunterlagen großer Rechenzentren eingehend geprüft und mindestens fünf verschiedene Methoden zur Verschleierung von Schulden identifiziert. Wie genau haben diese Giganten ihre Schulden „verschwinden“ lassen? Wer sind die Drahtzieher und Entscheidungsträger hinter diesem Finanzspiel? Und braut sich im Zeitalter der KI eine Subprime-Krise zusammen?
Die fünf großen Hyperscaler-Rechenzentren, über die wir heute sprechen und die von Amazon, Microsoft, Google, Meta und Oracle betrieben werden, sind wohl die produktivsten Gelddruckmaschinen der Welt. Diese Tech-Giganten haben so viel Geld, dass sie nicht wissen, wohin damit, und haben deshalb eines getan: immer wieder eigene Aktien zurückgekauft.
Doch nun geschieht etwas Seltsames.
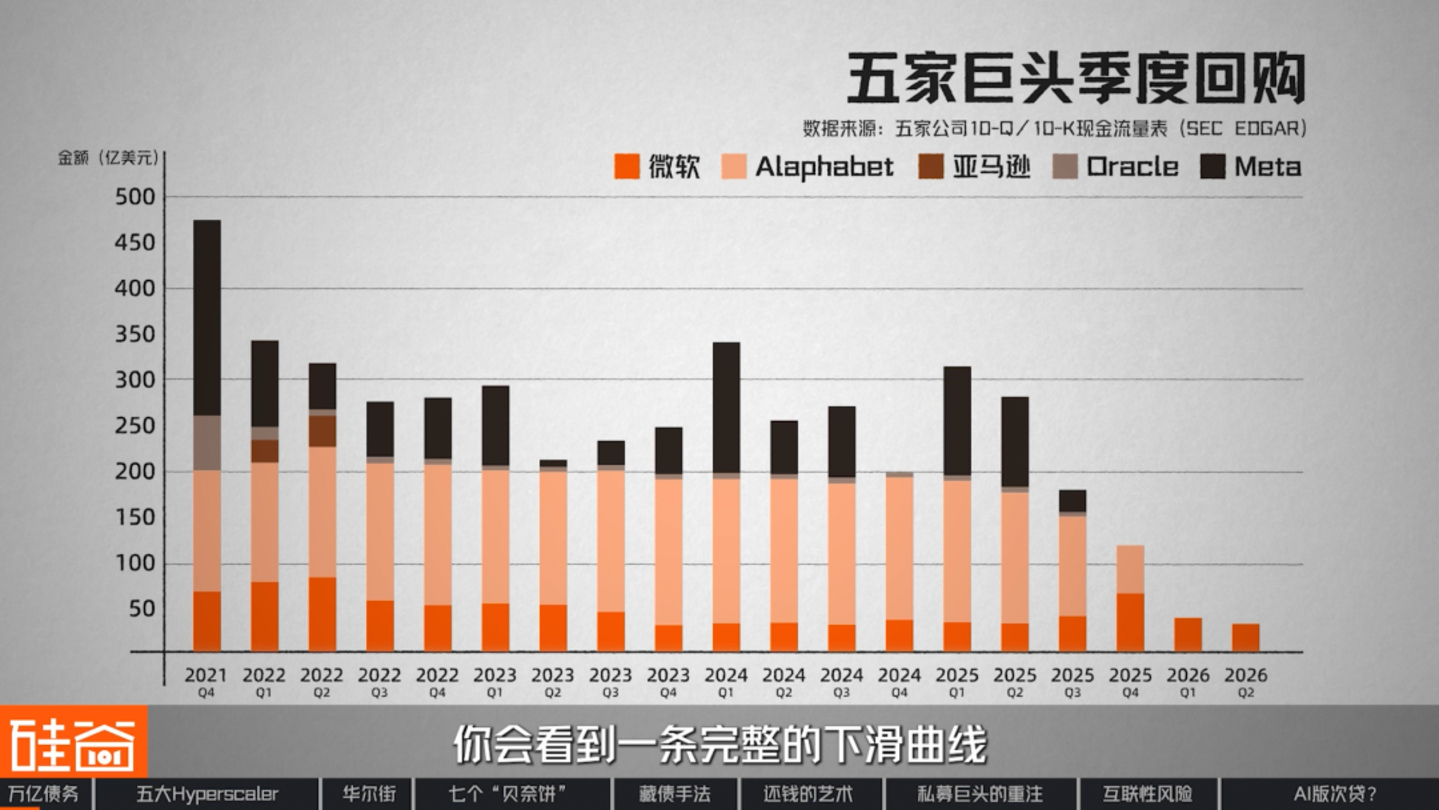
Betrachtet man die vierteljährlichen Aktienrückkäufe der fünf größten Banken seit 2021, zeigt sich ein durchgängiger Abwärtstrend: Im vierten Quartal 2021, also vor vier Jahren, erreichten die Rückkäufe mit insgesamt 48 Milliarden US-Dollar einen historischen Höchststand. Im letzten Quartal des Vorjahres waren es nur noch 12,9 Milliarden US-Dollar, und im ersten Quartal dieses Jahres sanken sie nochmals um fast zwei Drittel auf lediglich 4,6 Milliarden US-Dollar. Innerhalb von nur gut vier Jahren ging das Volumen um 90 % zurück.
Aktuell kauft nur noch Microsoft eigene Aktien zurück. Google hat die Aktienrückkäufe im ersten Quartal dieses Jahres vollständig eingestellt, Meta hat drei Quartale in Folge keine Aktien zurückgekauft, Oracle hat im letzten Geschäftsjahr Aktien im Wert von weniger als 100 Millionen US-Dollar zurückgekauft, und Amazon hat seit Mitte 2022 keine Käufe mehr getätigt.
Man könnte meinen, Aktienrückkäufe seien etwas, das in kleinem Umfang erfolgen kann. Für diese Unternehmen ist dies jedoch ein Signal: Früher gaben sie ihre Gewinne an die Aktionäre zurück, jetzt nutzen sie diese Gelder, um neue Immobilien zu errichten.
Die Frage ist also: Diese fünf Unternehmen verfügen über Hunderte von Milliarden Yuan an liquiden Mitteln in ihren Büchern. Wie kann es also sein, dass sie so knapp bei Kasse sind, dass sie auf das Geld der Aktionäre zurückgreifen müssen? Betrachten wir zunächst zwei Denkansätze.
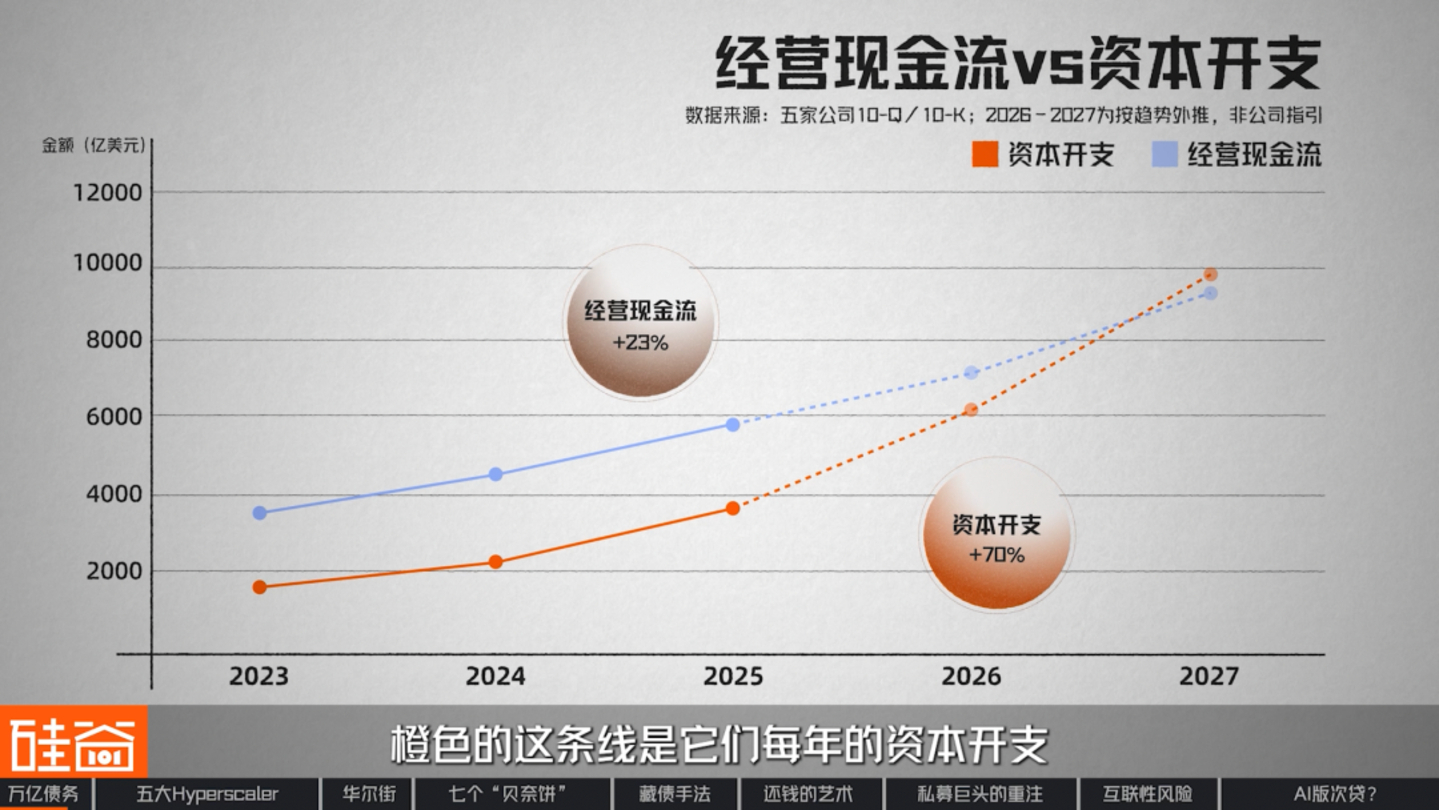
Die blaue Linie im Diagramm stellt den operativen Cashflow aus den Finanzberichten dieser fünf Hyperscaler dar, also im Wesentlichen das „verdiente Geld“. Die orange Linie…
Es handelt sich um ihre jährlichen Investitionsausgaben, von denen ein großer Teil stetig steigt, und zwar um das Geld, das für den Bau von Rechenzentren ausgegeben wird.
In einem im Juni dieses Jahres veröffentlichten Bericht erstellte das KI-Forschungsunternehmen Epoch AI eine Prognose, in der es den operativen Cashflow und die Investitionsausgaben dieser fünf Unternehmen gemäß den Trends seit 2023 hochrechnete: Der operative Cashflow wächst um etwa 23 % pro Jahr, während die Investitionsausgaben um etwa 70 % pro Jahr steigen, sodass sich diese beiden Linien im dritten Quartal dieses Jahres schneiden werden.
Anders ausgedrückt: Wenn die Tech-Giganten bis 2027 weiterhin in ihrem jetzigen Tempo investieren, werden sie kollektiv in finanzielle Schwierigkeiten geraten und erneut Verluste schreiben. Das Problem dieser Unternehmen besteht also darin, dass die Einnahmen nicht schnell genug fließen.
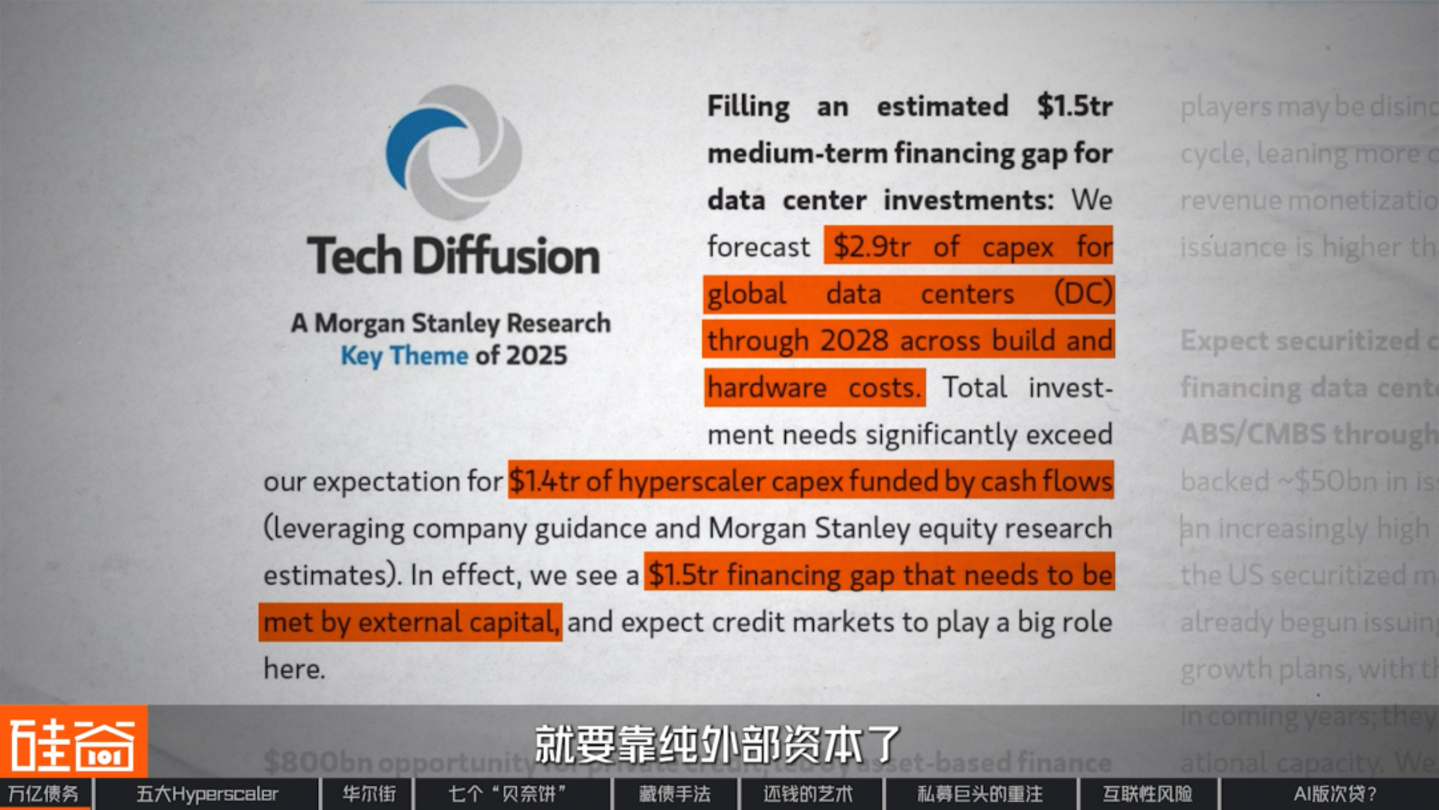
Laut Schätzungen von Morgan Stanley werden die weltweiten Investitionsausgaben für Rechenzentren bis 2028 rund 2,9 Billionen US-Dollar erreichen. Davon können etwa 1,4 Billionen US-Dollar durch den Cashflow von Hyperscale-Anbietern gedeckt werden, während die verbleibenden rund 1,5 Billionen US-Dollar auf reines externes Kapital angewiesen sein werden.
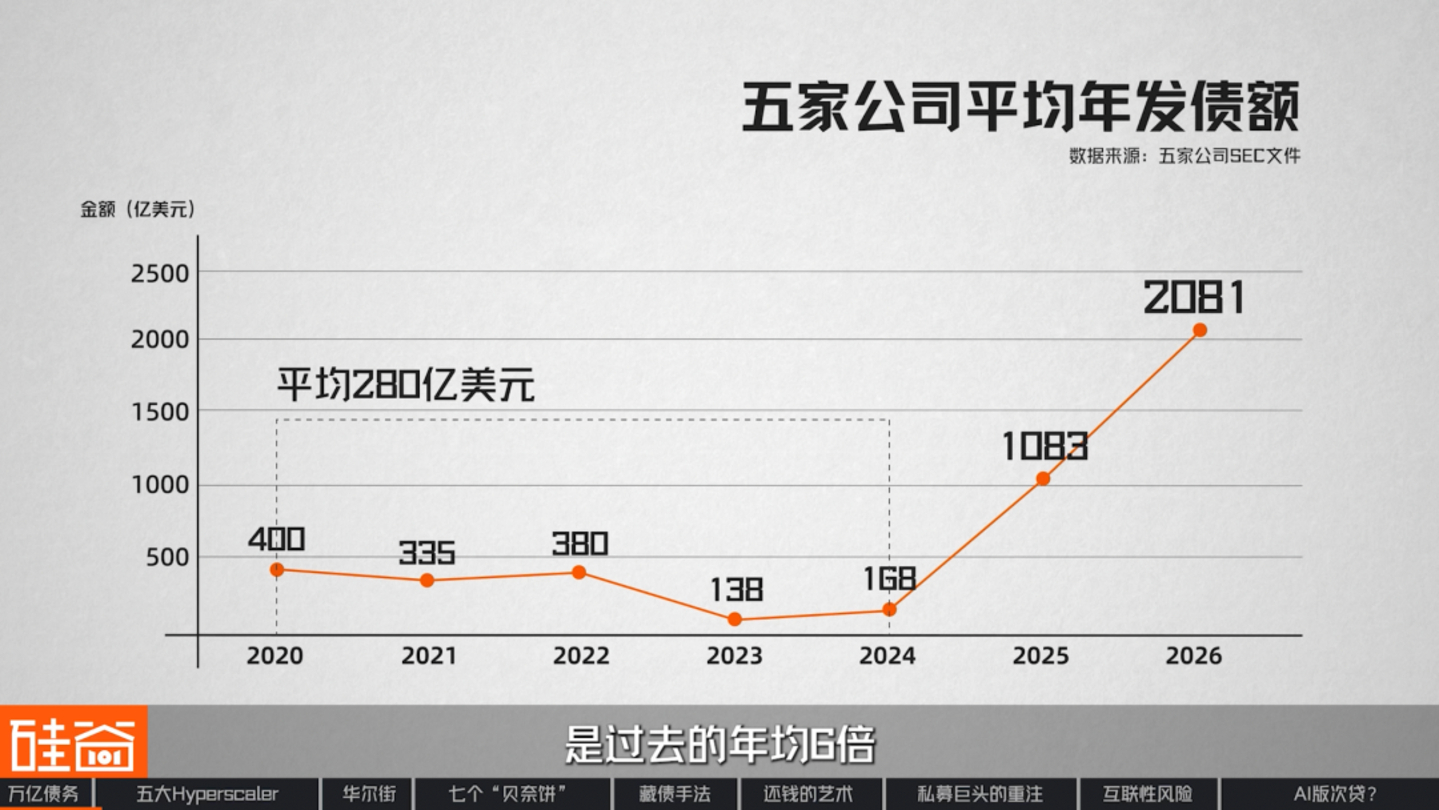
Infolgedessen begannen die fünf Hyperscaler einen regelrechten Ansturm auf Anleihen. Von 2020 bis 2024 emittierten diese fünf Unternehmen durchschnittlich jährlich Anleihen im Wert von rund 28 Milliarden US-Dollar. Bis 2025 war diese Summe jedoch auf 108,3 Milliarden US-Dollar angestiegen. Anfang August dieses Jahres hatten die Giganten bereits Anleihen im Wert von über 200 Milliarden US-Dollar emittiert – das Sechsfache ihres vorherigen Jahresdurchschnitts.
Microsoft bildet unter den fünf Unternehmen jedoch eine Ausnahme. Seit 2024 hat das Unternehmen keine einzige öffentliche Anleihe begeben, dennoch ist seine Gesamtverschuldung gesunken. Dies ist sehr ungewöhnlich, und wir werden die Gründe dafür später erörtern.
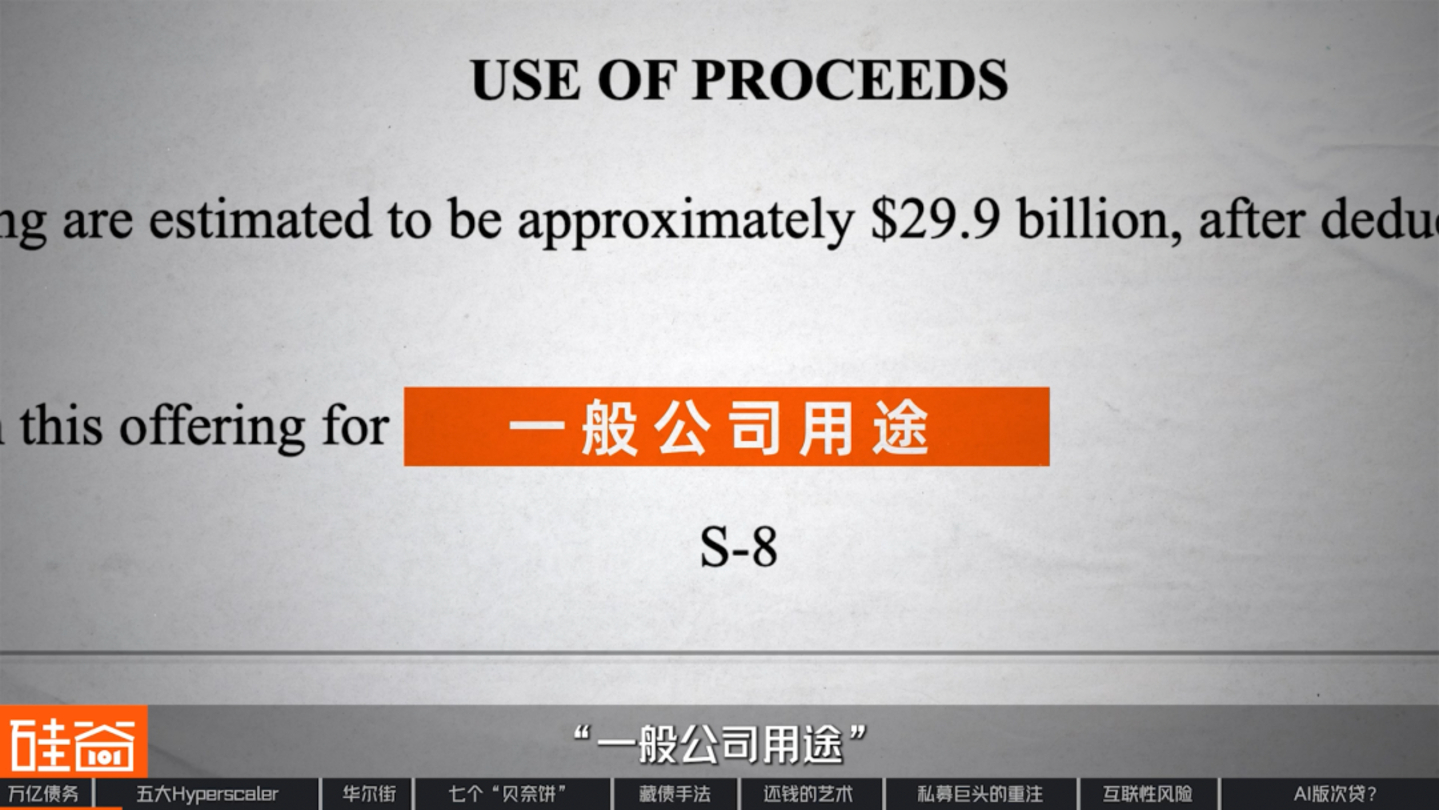
Die Frage ist also: Was genau haben sie mit all dem geliehenen Geld gemacht? Man könnte meinen, sie hätten Grafikkarten gekauft und Serverräume gebaut. Doch wir haben alle Prospekte dieser fünf Unternehmen der letzten zweieinhalb Jahre geprüft, und im Abschnitt zur Mittelverwendung fanden wir weder die Begriffe „Rechenzentrum“ noch „Künstliche Intelligenz“. Sie tauchten kein einziges Mal auf.
Nehmen wir beispielsweise Metas vorherige Anleiheemission im Wert von 30 Milliarden Yuan. Meta selbst gab an, das Geld sei für die langfristige Finanzierung von KI- und Rechenzentren bestimmt. Im bei der chinesischen Wertpapieraufsichtsbehörde eingereichten Prospekt bestand der gesamte Abschnitt „Mittelverwendung“ jedoch im Wesentlichen nur aus sechs Wörtern: „Allgemeine Unternehmenszwecke“.
Gleiches gilt für Oracle. Als das Unternehmen im Februar 2026 Anleihen emittierte, hieß es, das Geld sei für die Erweiterung des Cloud-Kundenstamms bestimmt, doch im am nächsten Tag eingereichten Prospekt stand: „Dividenden und Aktienrückkäufe“.
Hier zeigt sich eine interessante Diskrepanz: Im Rahmen der Telefonkonferenz zu den Geschäftsergebnissen wird derselbe Geldbetrag als „wir setzen voll auf KI“ beschrieben, im Börsenprospekt hingegen lediglich als „allgemeine Unternehmenszwecke“ aufgeführt.
Der Grund für diese Geheimhaltung ist einfach: Ersteres ist eine Geschichte, die den Aktionären erzählt wird, während Letzteres eine konkrete Aussage zur rechtlichen Verantwortung darstellt. Die Konzerne halten sich in ihren Rechtsdokumenten so vage, weil sie dem Markt nicht öffentlich mitteilen wollen, dass sie massive Schulden aufnehmen.
Da der Markt aber kaufbereit ist und öffentliche Anleihen günstig, standardisiert und in großem Volumen gehandelt werden, warum sollte man es nicht einfach offen zugeben? Dafür gibt es drei Hauptgründe:
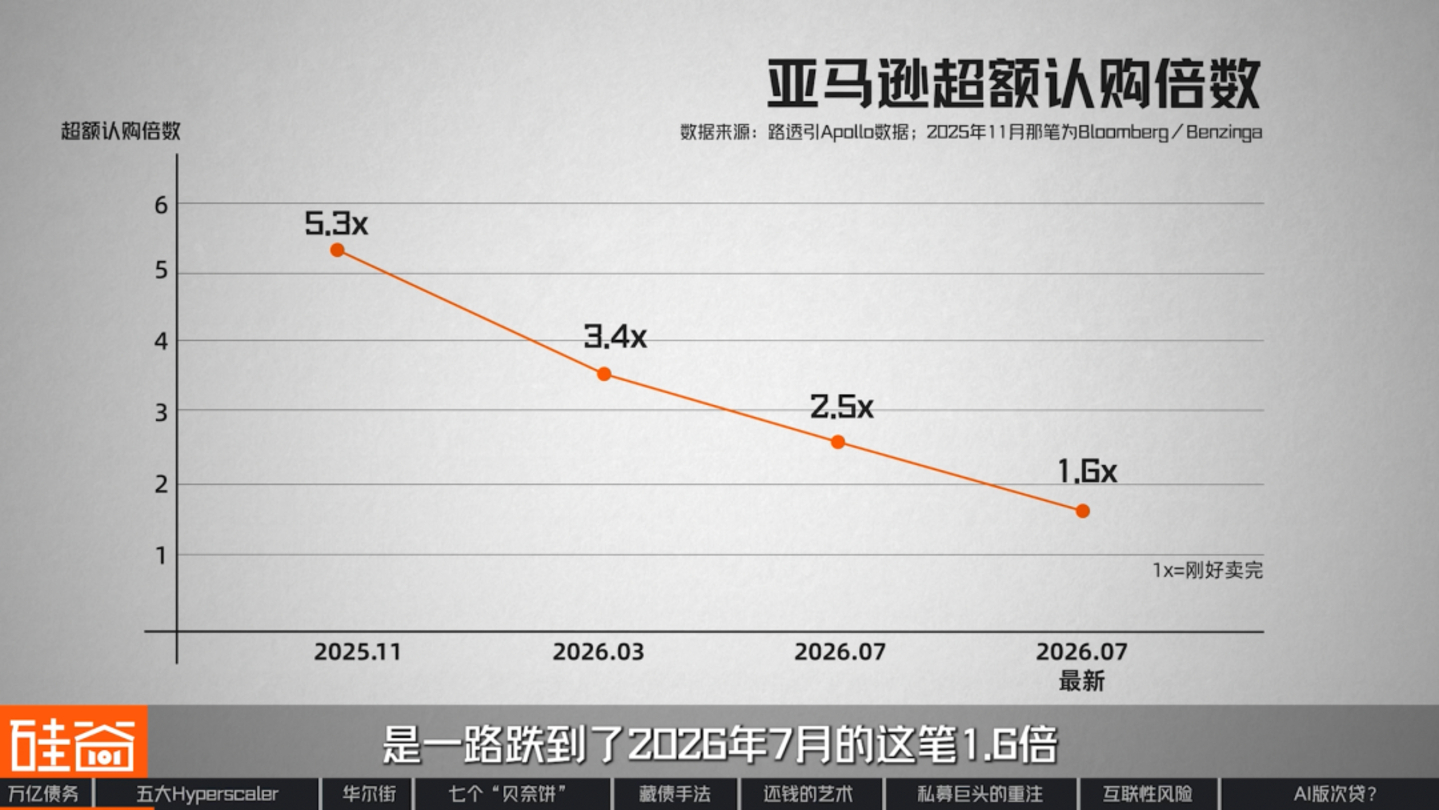
Erstens hat die Nachfrage des Marktes ihre Grenzen. Eine Kennzahl in der Branche, die misst, wie leicht eine Anleihe verkauft werden kann, ist das Überzeichnungsverhältnis (Overstrapping Multiple), also das Verhältnis von Marktaufträgen zum Emissionsvolumen. Je höher das Verhältnis, desto gefragter ist die Anleihe. Beispielsweise ist das Überzeichnungsverhältnis von Amazon in den letzten neun Monaten gesunken, von 5,3 im November 2025 auf 1,6 im Juli 2026.
Manche Marktteilnehmer befürchten, der rapide Rückgang des Kurs-Gewinn-Verhältnisses deute auf Marktangst hin. In unseren Interviews bei Silicon Valley 101 boten jedoch zwei Wall-Street-Investoren eine andere Sichtweise.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Meinem Verständnis nach liegt das Problem der Zeichnungsmultiplikatoren eher darin begründet, dass der Markt noch zu neu ist, und vor allem darin, dass diese Emittenten noch nicht gelernt haben, sich in die Warteschlange einzureihen, als in Bedenken des Marktes.
Der Begriff „neu“ bezieht sich darauf, dass dieser Markt erst im vergangenen Oktober entstanden ist. Als beispielsweise Metas zweite SPV-Anleiheemission (Special Purpose Vehicle) über mehr als 12 Milliarden US-Dollar in diesem Jahr auf den Markt kam, befanden sich gleichzeitig mehrere Projekte im Wert von mehreren zehn Milliarden US-Dollar auf der Roadshow-Phase, wodurch sich die Investitionen massiv summierten. In Verbindung mit der durch Googles jüngsten negativen Cashflow ausgelösten Stimmungslage führte dies zu einer natürlichen Verwässerung des Zeichnungsmultiplikators.
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
Das hat wenig damit zu tun, wie viel Geld man hat; es spiegelt vielmehr die Bereitschaft aller Beteiligten wider, ähnlich wie bei einem Börsengang. Wenn beispielsweise die ausgegebenen Anleihen knapp sind, müsste ich vielleicht nur 100 Aktien kaufen, aber da ich weiß, dass viele daran interessiert sein werden, werde ich 200 Aktien zeichnen.
Der Rückgang des Multiplikators bedeutet daher nicht, dass dem Markt Geld fehlt, sondern vielmehr, dass Anleger selektiver geworden sind. Im gleichen Zeitraum werden gleichzeitig Staatsanleihen im Wert von mehreren zehn Milliarden Yuan angeboten, doch dieselben Institutionen sind weiterhin bereit, diese Art von Vermögenswerten zu erwerben. Allerdings ist die Menge an ähnlichen Schuldtiteln, die sie innerhalb eines bestimmten Zeitraums aufnehmen können, begrenzt.
Sobald die Emissionsrate von Anleihen diese Grenze überschreitet, haben die Emittenten nur zwei Möglichkeiten: Entweder erhöhen sie die Zinssätze, um Kapital anzuziehen, das zuvor als zu teuer galt und ungenutzt blieb, oder sie umgehen den Markt und suchen sich eine völlig neue Käufergruppe.
Nachdem nun beides geschehen ist, schauen wir uns zunächst den Preis an.
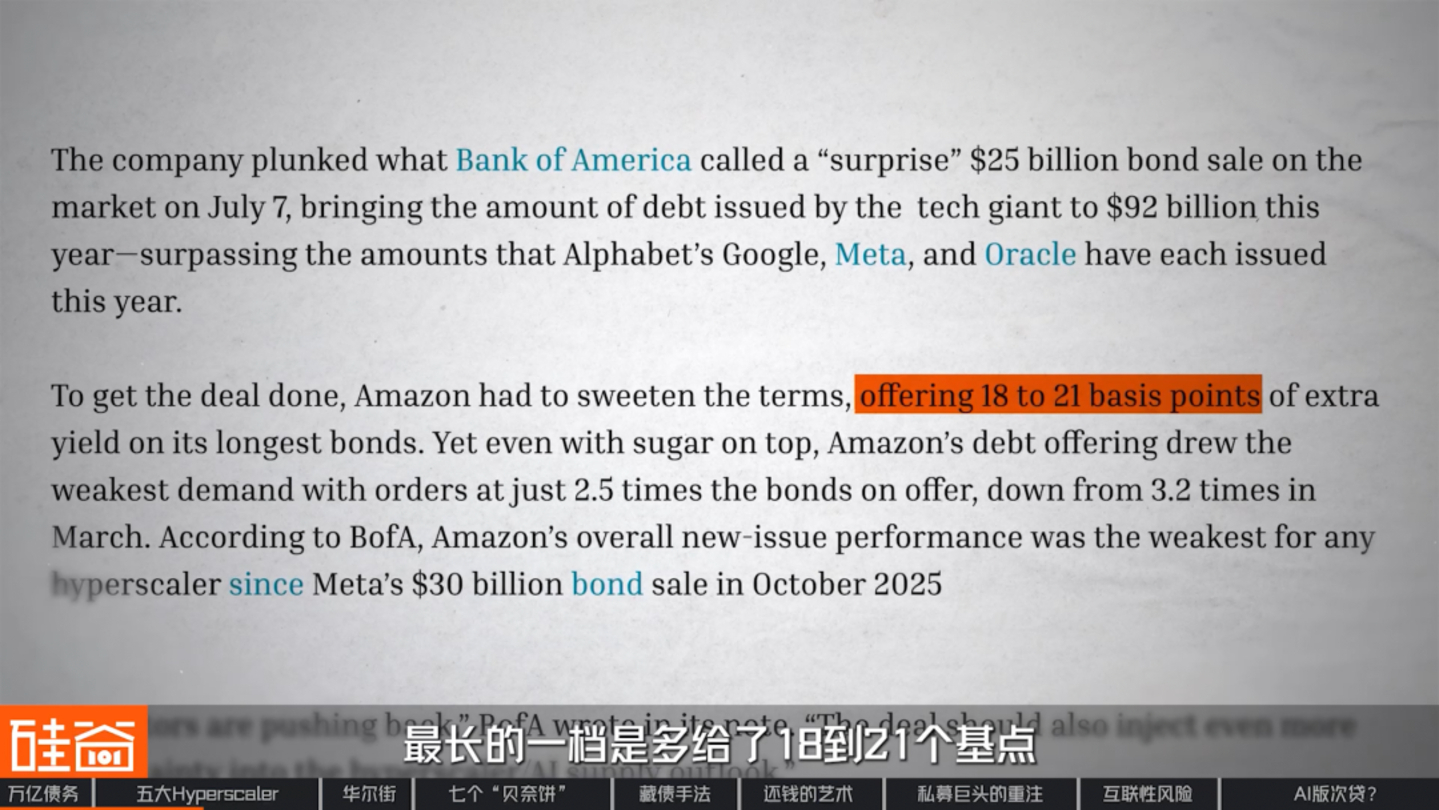
Die Kreditkosten verändern sich ebenfalls. Im Jahr 2025 lagen die durchschnittlichen Kosten für den Verkauf von Investment-Grade-Anleihen lediglich 2,25 Basispunkte über dem Sekundärmarktzins. Bis 2026 war dieser Wert jedoch auf 12 Basispunkte gestiegen. Am Beispiel des Amazon-Kredits vom Juli dieses Jahres lässt sich dies verdeutlichen: Die längste Tranche bot 18 bis 21 Basispunkte mehr, also fast das Fünffache der Kosten.
Die zusätzlichen rund zwölf Basispunkte mögen gering erscheinen, doch bei einer Emission von mehreren hundert Milliarden Dollar und einer Laufzeit von zwei bis drei Jahrzehnten bedeuten sie jährliche Mehrausgaben von mehreren hundert Millionen Dollar. Noch besorgniserregender ist, dass die Kreditkosten stetig steigen werden: Der Marktpreis der aktuellen Schulden dient als Untergrenze für die nächste Emission, was wiederum den Preis der bestehenden Unternehmensanleihen am Sekundärmarkt drückt.
Anders ausgedrückt: Die Ausgabe von Staatsanleihen ist für diese fünf Unternehmen nicht unmöglich, doch jeder Schritt erhöht die Kosten. Darüber hinaus steigen die Kosten schneller als die Gebäude errichtet werden.
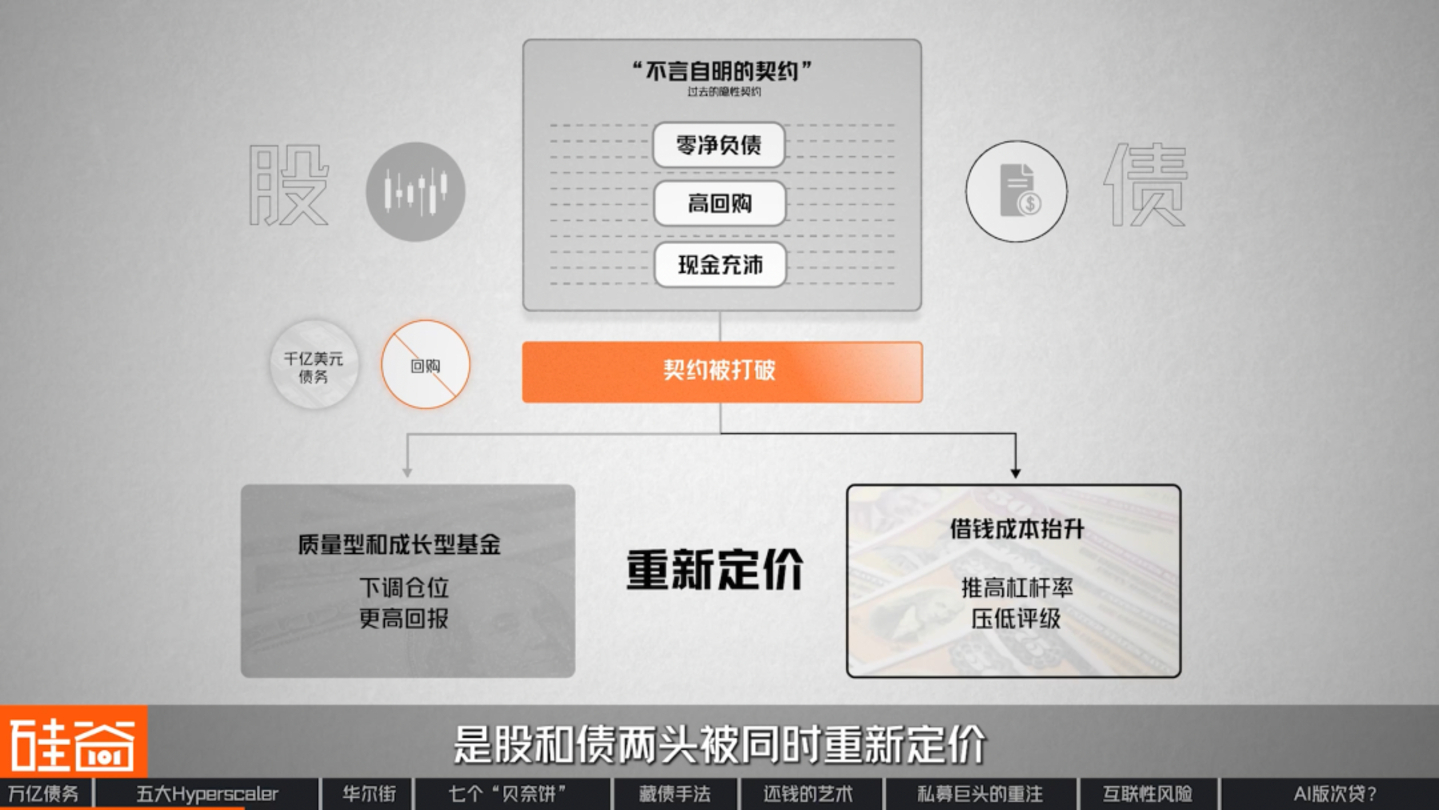
Zweitens hat die übermäßige Staatsverschuldung das stillschweigende Einverständnis zwischen diesen Unternehmen und ihren Aktionären zerstört. Früher waren diese Unternehmen dafür bekannt, über ausreichend liquide Mittel zu verfügen, praktisch keine Schulden zu haben und Gewinne auszuschütten. Heute nehmen sie hohe Kredite auf und reduzieren Aktienrückkäufe. CNBC kommentierte, dies habe die „unausgesprochene Vereinbarung“ zwischen ihnen und ihren Investoren gebrochen.
Diese Vereinbarung ist von entscheidender Bedeutung, da sie festlegt, wer heute die Anteile an diesen Unternehmen hält. In der Vergangenheit waren viele der Käufer Qualitäts- und Wachstumsfonds, die von dem Profil „Null Nettoverschuldung, hohe Aktienrückkaufquoten und reichlich Liquidität“ angezogen wurden. Sobald sich in den Bilanzen dieser Giganten Schulden in Höhe von Hunderten von Milliarden Dollar anhäufen und die Aktienrückkäufe zurückgehen, verliert die Logik hinter den Beteiligungen dieser Aktionäre ihre Gültigkeit.
Sie reduzieren entweder ihre Positionen oder fordern höhere Renditen als Ausgleich. Im Anleihenbereich erhöhen neue Anleihen die Verschuldungsgrade, senken das Kreditrating und verteuern die nächste Anleihe. Die Kosten eines Vertragsbruchs bestehen also darin, dass sowohl Aktien als auch Anleihen gleichzeitig neu bewertet werden.
Der dritte und vielleicht wichtigste Grund ist, dass die über öffentliche Anleihen aufgenommenen Gelder vollständig in der Bilanz des Unternehmens erfasst werden. Dies bestimmt unmittelbar das Rating der Ratingagentur, welches wiederum darüber entscheidet, wer die Anleihen erwerben kann.
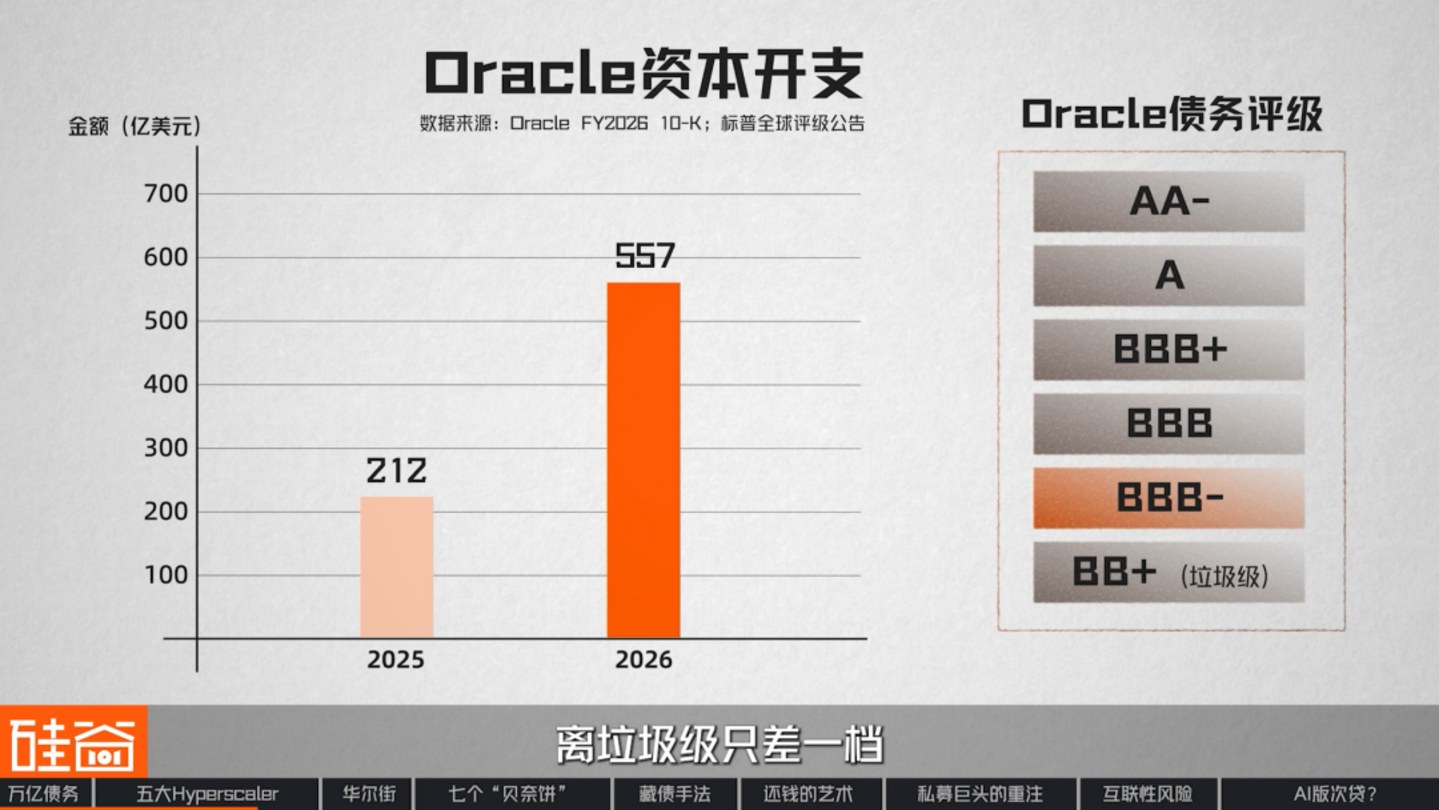
Von diesen fünf Unternehmen hat Oracle die größten Risiken eingegangen und sich am höchsten verschuldet; die Investitionsausgaben stiegen innerhalb eines Jahres von 21,2 Milliarden US-Dollar auf 55,7 Milliarden US-Dollar. Im Juli dieses Jahres stufte S&P Oracles Bonitätseinstufung von BBB auf BBB- herab, nur eine Stufe vom Ramschstatus entfernt.
Warum sind die Folgen einer bloßen Herabstufung um eine Stufe jedoch so gravierend? Das Problem besteht darin, dass der Verlust des Investment-Grade-Status nicht nur eine Frage des Ansehens ist, sondern auch die Liste potenzieller Käufer beeinflusst.
Generell unterliegen Versicherungen und Pensionsfonds – Institutionen mit dem größten Kapital, aber auch der höchsten Risikoaversion – strengen internen Anforderungen an die Kreditwürdigkeit. Eine Herabstufung des Kreditratings beeinflusst unmittelbar ihre Anlageentscheidungen, und gerade diese Unternehmen gehören zu den größten Käufern solcher Vermögenswerte.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Auch Versicherungsfonds investierten in Oracle, damals allerdings nur in relativ geringem Umfang, was unter anderem auf das Risiko zurückzuführen war. Sollte Oracles Rating unter Investment Grade fallen, bestünde ihre Hauptsorge darin, ob Oracle zahlungsunfähig würde. Denn im Falle eines Zahlungsausfalls würden zunächst die Aktionäre die Verluste tragen, gefolgt von den Gläubigern. Daher sind sie weniger um die Ratingänderung selbst besorgt als um die zugrundeliegende Kreditwürdigkeit, also um Veränderungen der tatsächlichen Rückzahlungsfähigkeit des Unternehmens.
Da es sich um eine Privatplatzierung handelt, dürfte es schwierig werden, die Anleihe zu verkaufen, sobald alle aussteigen wollen.
Das eigentliche Problem ist nicht nur der Verkauf an sich, sondern auch die Frage, ob sich zum Verkaufszeitpunkt überhaupt ein Käufer findet. Daher können diese Unternehmen ihre Schulden nicht unbegrenzt erhöhen; sobald ein bestimmter Punkt erreicht ist, verschwindet der potenzielle Käufer einfach. Und Oracle könnte genau dieser Käufer sein, der diesen Punkt bereits erreicht hat.
Zusammenfassend lässt sich also sagen, dass diese fünf Unternehmen im Grunde drei Dinge wollen.
Erstens, mehr Geld. Denn die bisherigen Käufer auf dem freien Markt können offensichtlich nicht länger durchhalten.
Zweitens, längerfristige Finanzierung. Der Bau eines Rechenzentrums dauert von der Grundsteinlegung bis zur Kostendeckung zehn bis zwanzig Jahre, und öffentliche Anleihen können eine solch langfristige und maßgeschneiderte Finanzierung nicht gewährleisten.
Drittens, und das ist das Wichtigste, wünschen sie sich, dass dieses Geld so verbucht wird, dass es in ihren Bilanzen nicht allzu auffällig ist.
Der öffentliche Anleihenmarkt kann nicht alle drei Bedürfnisse gleichzeitig erfüllen. Wer also kann all diese Anforderungen gleichzeitig erfüllen? Zufälligerweise stand zur selben Zeit auch eine Gruppe von Akteuren an der Wall Street vor Schwierigkeiten. Die beste Lösung für ihre Probleme bestand darin, alle drei Dinge gleichzeitig zu liefern – eine ideale Kombination. Zu dieser Gruppe an der Wall Street gehörte auch das Institut Blue Owl.
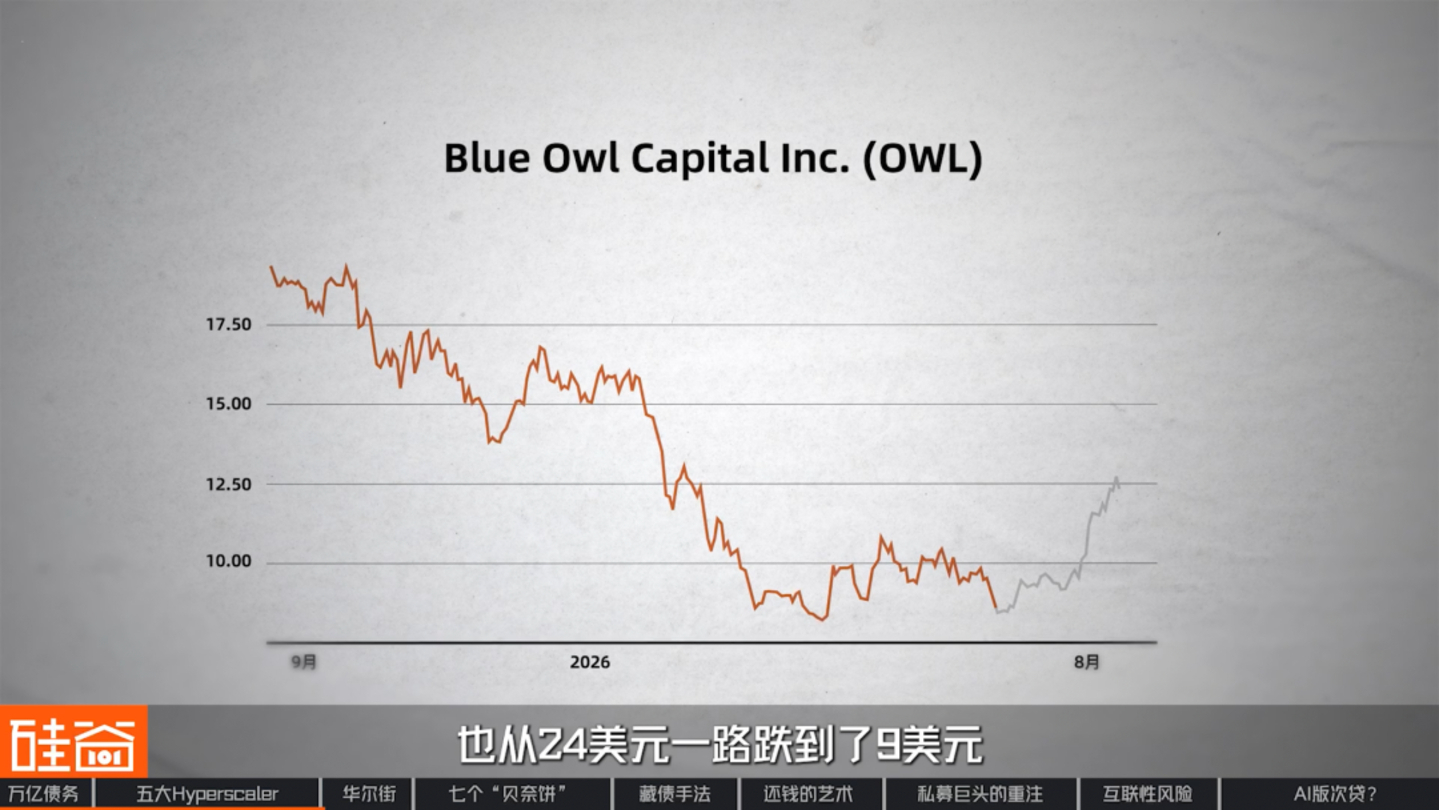
Im ersten Halbjahr 2026 erlebte Blue Owl, eines der weltweit größten privaten Kreditinstitute, in zwei aufeinanderfolgenden Quartalen einen Ansturm von 40 % auf einen seiner Fonds. Letztendlich wurden jedoch jeweils weniger als 15 % zurückgezahlt, und der Aktienkurs des Unternehmens stürzte von 24 auf 9 US-Dollar ab.
Anders ausgedrückt: Von drei Personen, die versuchen, ihr Geld abzuheben, erhält nur eine ihr Geld tatsächlich. Warum ist das so? Weil dieser Fonds, der derzeit einen Ansturm auf seine Anlagen erlebt, hauptsächlich in den SaaS-Softwaresektor investiert. Kredite an Softwareunternehmen machen über 60 % seines Portfolios aus – genau die Art von Vermögenswerten, die die Wall Street in diesem Jahr am wenigsten halten will.
Zwei Schlüsselwörter sind hier entscheidend: „Kreditquote“ und „KI“. Diese beiden Faktoren haben in diesem Jahr zu mehreren Kursstürzen im SaaS-Sektor an der US-Börse geführt. Seit ihrem Höchststand im September 2025 sind Softwareaktien um fast 40 % gefallen. In der Vergangenheit waren Investoren bereit, Softwareunternehmen hohe Bewertungen zu geben, weil sie auf die vermeintliche Sicherheit setzten: Kunden würden ihre Abonnements jährlich verlängern und die Umsätze würden stetig steigen. Diese Sicherheit ist nun fraglich. Denn der Markt glaubt: KI wird die Softwarebranche verdrängen.
Die Logik ist einfach: Wenn ein Unternehmen mithilfe von KI selbst ein nutzbares Tool entwickeln kann, warum sollte es dann jedes Jahr eine Abonnementgebühr zahlen?
Interessanterweise ist die Lage, betrachtet man die Fundamentaldaten, nicht so schlecht, wie es scheint. Microsofts Abonnementgeschäft M365 verzeichnete ein Umsatzwachstum von 15 % auf 19 % im Vergleich zum Vorjahr. Auch SaaS-Unternehmen wie ServiceNow, Salesforce und Snowflake konnten zuletzt stabile oder sogar beschleunigte Quartalsumsätze verzeichnen.
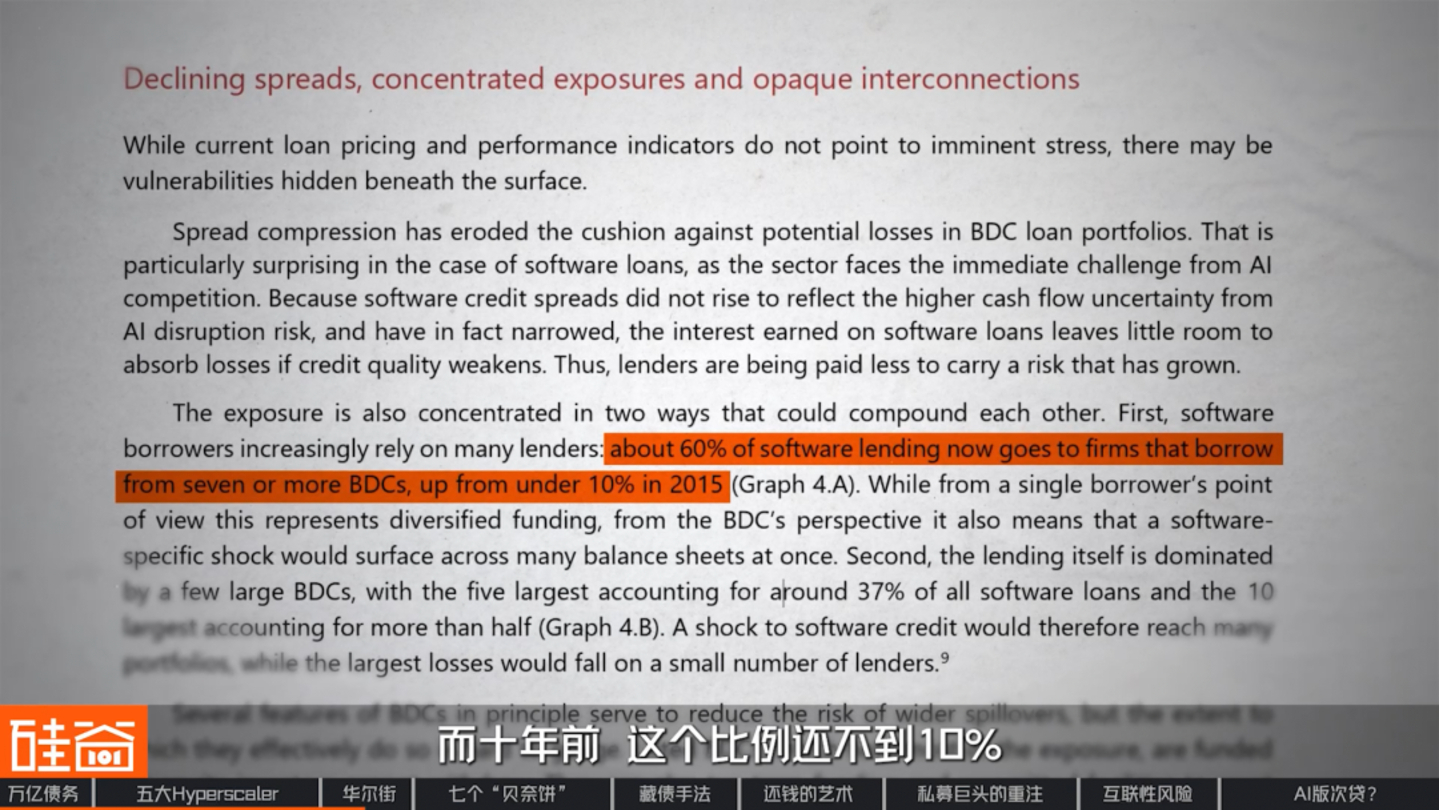
Wenn die Fundamentaldaten stimmten, warum fiel der Einbruch dann so katastrophal aus? Dies führt uns zu den Kreditquoten von Softwareunternehmen. Ein Bericht der Bank für Internationalen Zahlungsausgleich (BIZ) vom Juli dieses Jahres zeigte, dass 60 % aller von privaten Kreditinstituten an SaaS-Unternehmen vergebenen Kredite an solche gingen, die gleichzeitig bei mehr als sieben Instituten Kredite aufnahmen. Vor zehn Jahren lag dieser Anteil unter 10 %.
Selbst wenn das SaaS-Geschäft vorerst nicht von KI betroffen ist, könnte sich die Kreditlogik der gesamten SaaS-Branche lockern, sobald sich die Marktstimmung ändert – ein Punkt, den auch Blue Owl anerkannt hat.
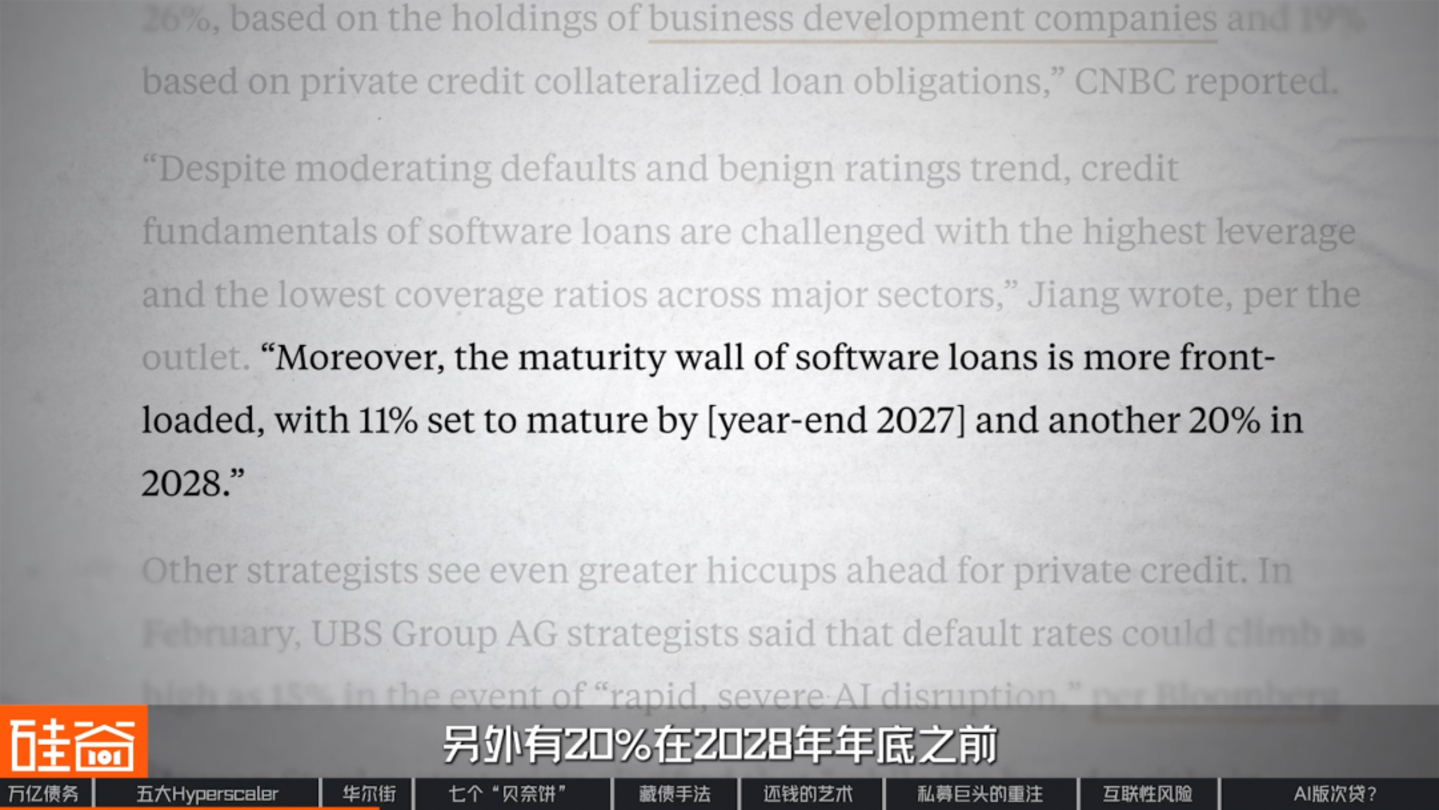
Noch wichtiger ist jedoch, dass die eigentliche Bewährungsprobe noch bevorsteht. Laut Berechnungen von Morgan Stanley werden rund 11 % der Softwarekredite vor Ende 2027 und weitere 20 % vor Ende 2028 fällig. Das bedeutet, dass die großen Vermögensverwaltungsgesellschaften eine überzeugende Strategie entwickeln müssen, um den Markt zum Wiedereinstieg zu bewegen, bevor SaaS scheitert. Und diese Strategie ist das KI-gestützte Rechenzentrum.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Früher stellten Softwareunternehmen den größten Vermögenswert im Bereich der Private-Equity-Kredite dar. Da die Softwarebranche jedoch nicht mehr so attraktiv ist, investieren diese Investoren ihre Kreditlinien nun verstärkt in die Finanzierung von Rechenzentren.
Beispielsweise lehnte Blue Owl im Dezember 2025 Oracles Rechenzentrumsprojekt in Michigan mit der Begründung ab, es entspreche nicht den Versicherungsstandards. Der Auftrag wurde jedoch kurz darauf von dem ebenfalls großen Vermögensverwalter PIMCO zu einem höheren Preis übernommen.
Im Jahr 2026 war der Bieterwettbewerb um KI-Rechenzentren ein wiederkehrendes Thema an der Wall Street und wiederholte sich fast monatlich. Für dasselbe Rechenzentrumsprojekt, das Finanzierung suchte, reichten mehrere Institutionen gleichzeitig Angebote ein. Wer den niedrigsten Zinssatz und die günstigsten Konditionen bot, erhielt den Zuschlag.
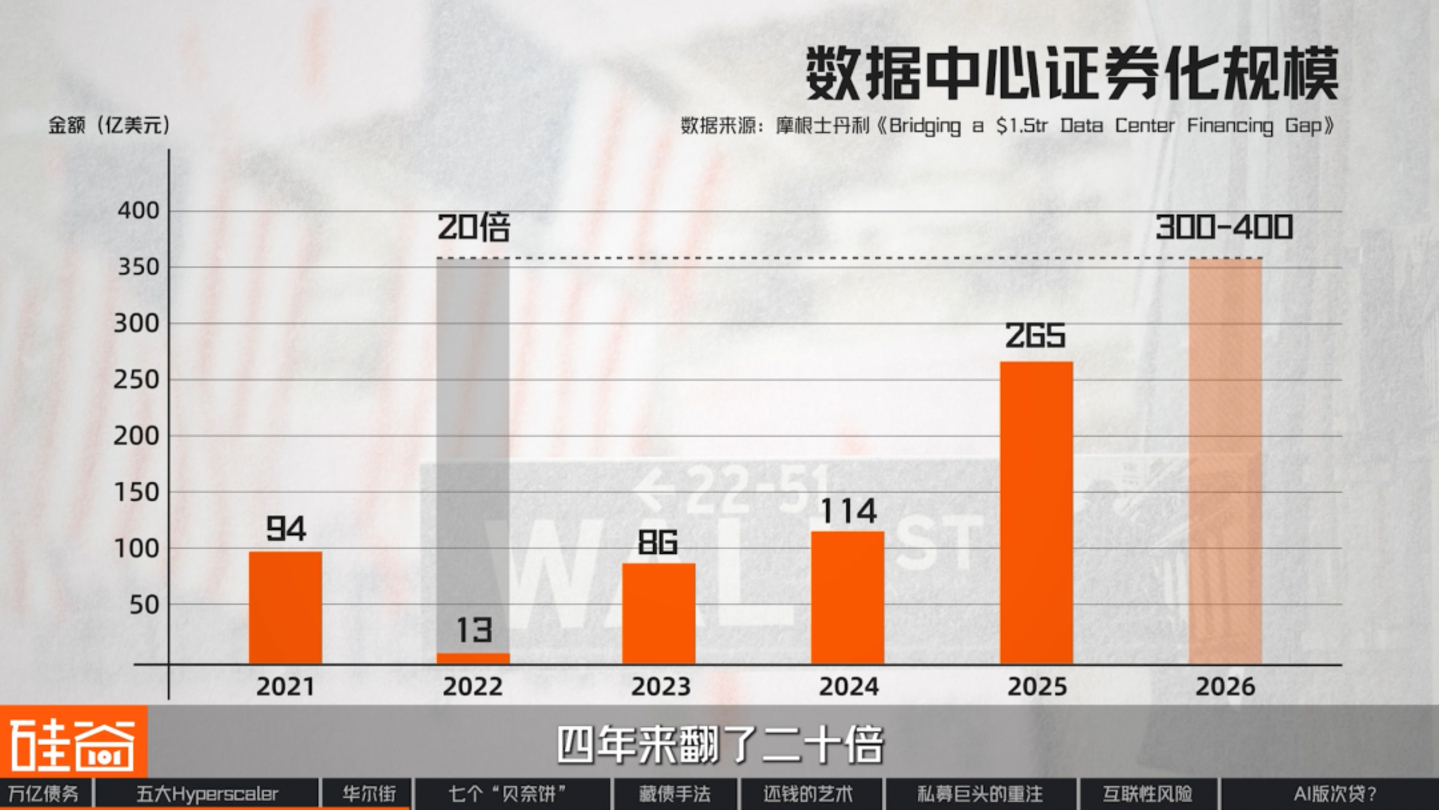
Der Umfang der als Wertpapiere verpackten und an Investoren verkauften Rechenzentren hat sich von 1,3 Milliarden US-Dollar im Jahr 2022 auf mittlerweile 30 bis 40 Milliarden US-Dollar erhöht, eine Verzwanzigfachung innerhalb von vier Jahren.
Von all diesen Transaktionen sticht eine besonders hervor: Metas neuester Hyperscaler Hyperion. Wir werden ihn als Fallbeispiel nutzen, um diese „Schuldenverschleierungstechnik“ Schritt für Schritt zu analysieren.
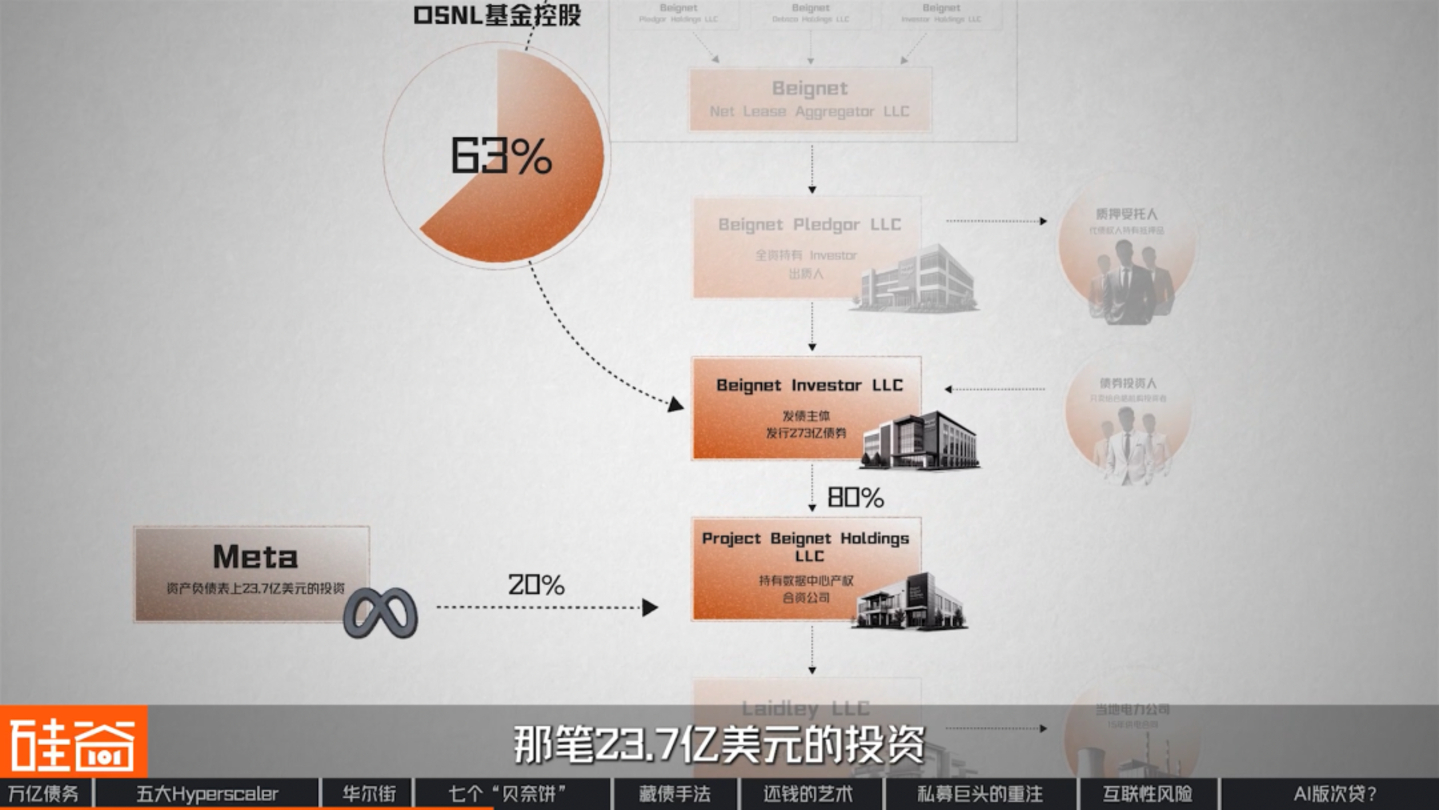
Das Hyperion-Projekt nahm Kredite in Höhe von insgesamt 27,3 Milliarden US-Dollar auf. Metas eigene Bilanz weist jedoch nur eine Investition von 2,37 Milliarden US-Dollar im Zusammenhang mit diesem Projekt aus. Wohin sind die restlichen 20 Milliarden US-Dollar geflossen? Lassen Sie uns ihre „Schuldenverschleierungsinstrumente“ Schicht für Schicht analysieren.
▍Sieben „Bennett-Kekse“
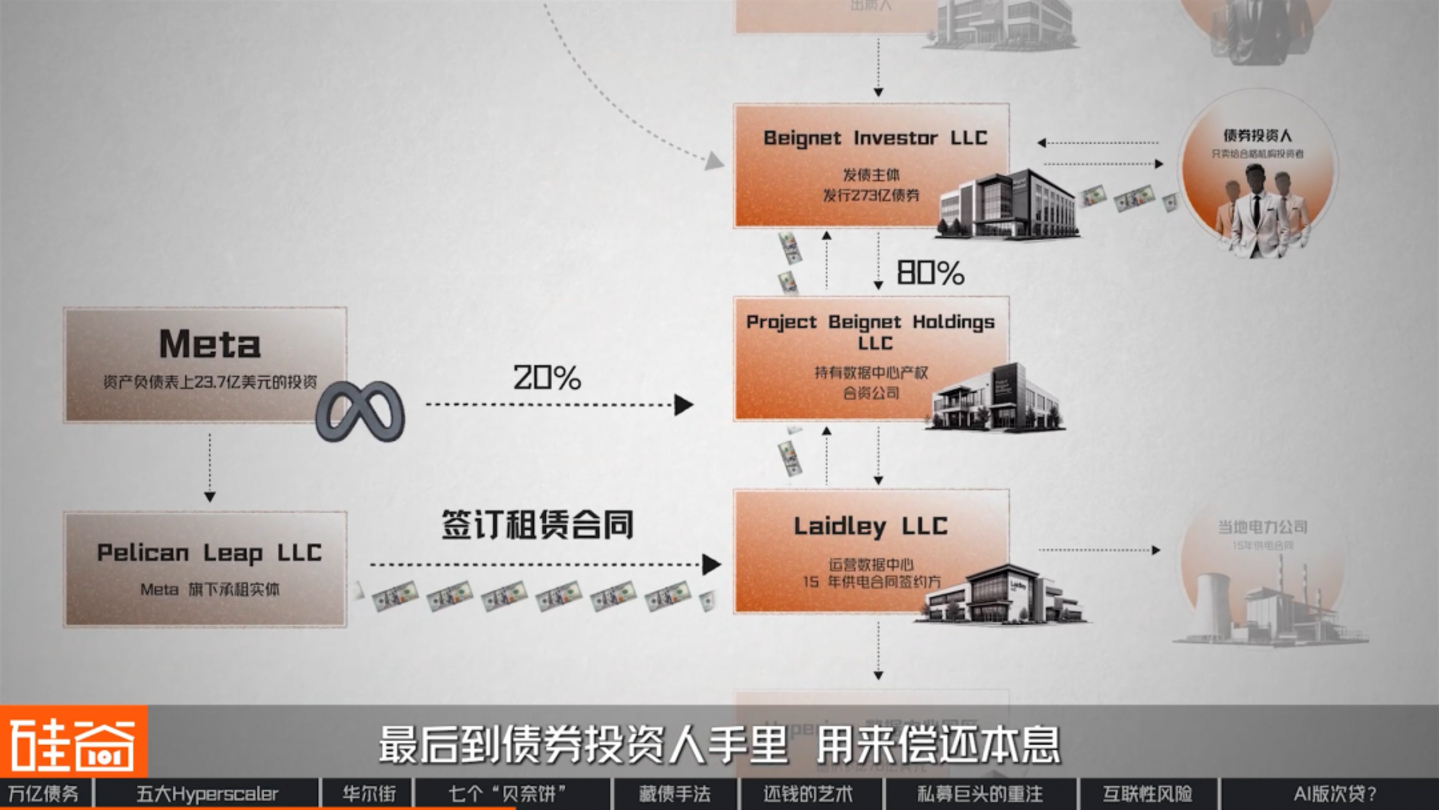
Das Rechenzentrum befindet sich in Louisiana und ist auf ein Unternehmen namens Laidley LLC registriert, das den Campus betreibt und einen 15-jährigen Stromversorgungsvertrag mit dem örtlichen Energieversorger hat.
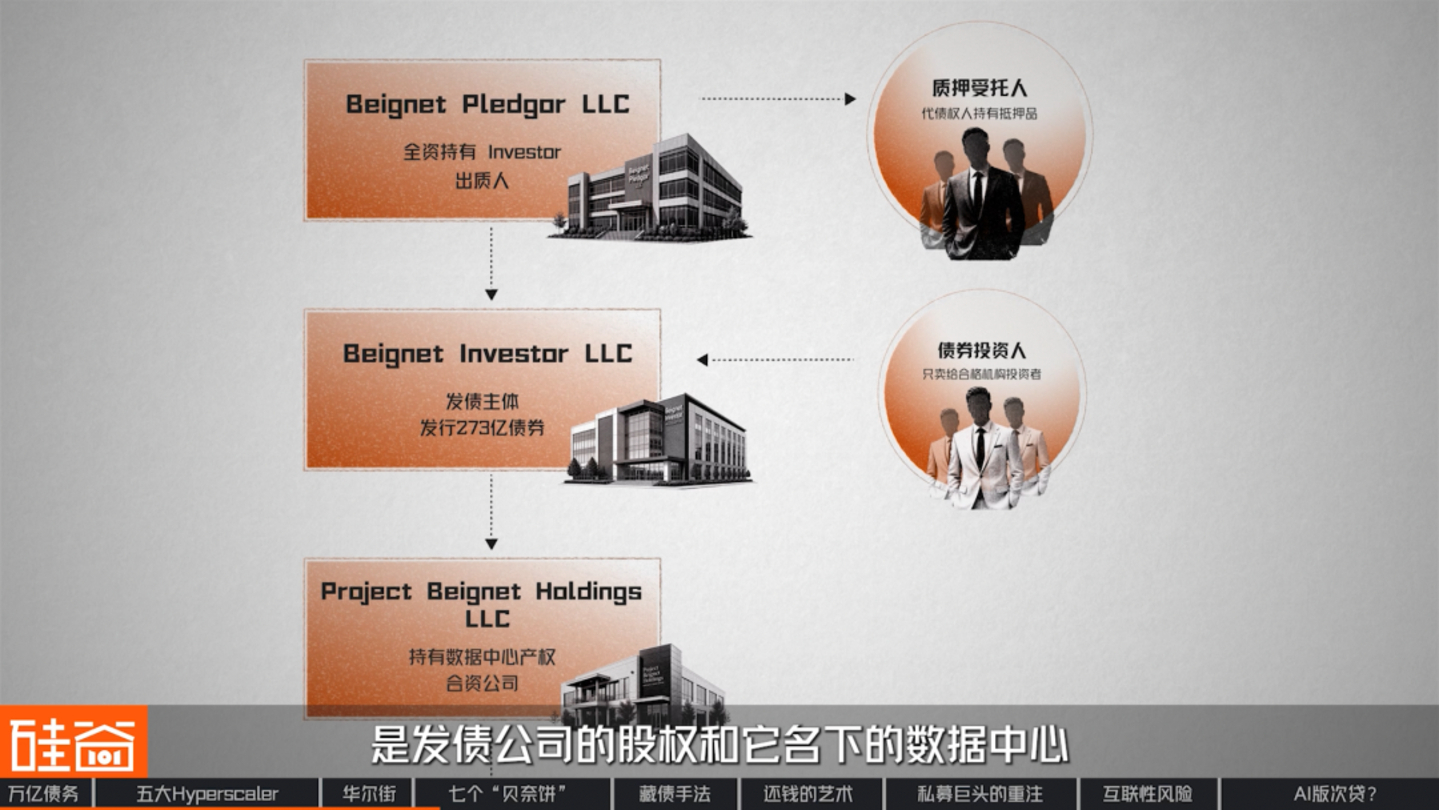
Über Laidley steht Project Beignet Holdings, dem das Rechenzentrum gehört. Darüber wiederum ist Beignet Investor angesiedelt, das die Anleihen im Wert von 27,3 Milliarden US-Dollar emittiert hat. Darüber liegt die Gesellschaft Beignet Pledgor, die Beignet Investor vollständig besitzt. Gleichzeitig verpfändete sie diese Anteile an einen Treuhänder, sodass die Gläubiger 27,3 Milliarden US-Dollar verliehen und im Gegenzug das Eigenkapital des Emittenten sowie dessen Rechenzentren als Sicherheiten erhalten haben.
Über Pledgor stehen vier Holdinggesellschaften, darunter Beignet Net Lease Aggregator. Diese bündelt alle Investoren in einer Mantelgesellschaft, die dann die Anteile hält. Ganz oben befindet sich OSNL, ein Fonds von Blue Owl, der sich auf Netto-Leasing-Immobilien spezialisiert hat. Zusätzlich gibt es eine Gruppe von Co-Investoren, die gemeinsam mit Blue Owl Kapital beigesteuert haben. Das Hyperion-Rechenzentrum und die damit verbundenen Schulden sind nun rechtlich getrennt.
Außerdem werden Sie feststellen, dass alle diese Firmennamen das Wort „Beignet“ enthalten. Dabei handelt es sich um eine Art frittiertes Dessert, das in den Straßen von New Orleans beliebt ist, und diese „Methode der Lebensmittelbenennung“ folgt dem gleichen Muster wie die Namenskonventionen, die von Meta-Modellen verwendet werden.
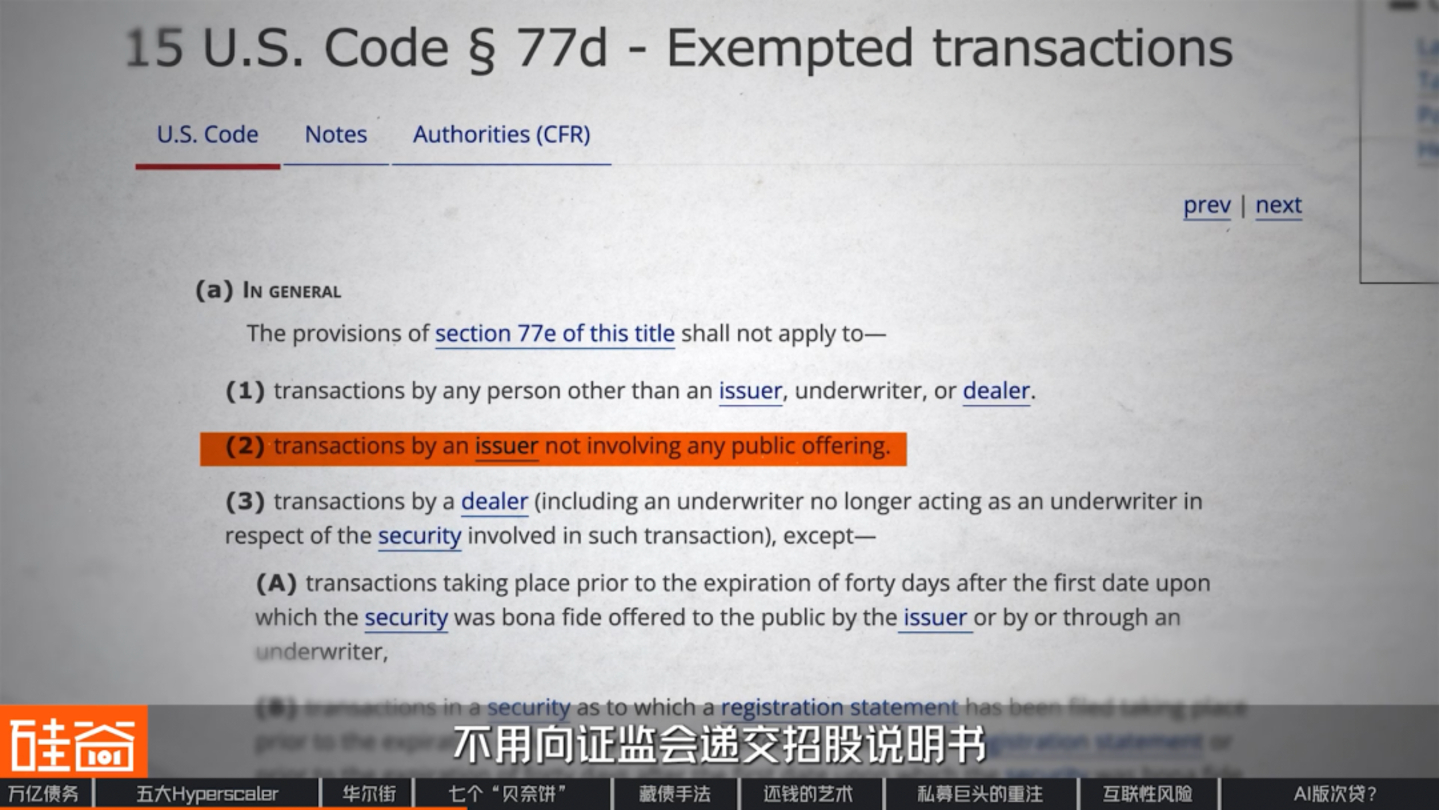
Wir haben die Handelsregistereinträge dieser sieben Unternehmen mit dem Namen Beignet geprüft. Sie alle wurden innerhalb von weniger als sechs Wochen in Delaware, USA, registriert. In Delaware müssen Gesellschaften mit beschränkter Haftung (GmbHs) ihre Gesellschafter und deren Anteilsverhältnisse nicht offenlegen. Dasselbe gilt für diese Anleiheemission in Höhe von 27,3 Milliarden US-Dollar; es muss kein Prospekt bei der SEC eingereicht werden. Mit anderen Worten: Sie wird niemals in eine öffentlich gehandelte Anleihe umgewandelt.
▍Warum steht die Zahl 27,3 Milliarden nicht in Metas Tabelle?
Eine rechtliche Trennung lässt Schulden jedoch nicht verschwinden; diese Art von Mantelgesellschaftsstruktur ist nichts Neues. In der Finanzwelt hat sie einen Fachbegriff: SPV (Special Purpose Vehicle: eine von einem Mutterunternehmen ausschließlich für ein Projekt gegründete juristische Person, die alle Verbindlichkeiten und Risiken trägt und nicht in der Bilanz des Mutterunternehmens erscheint). Da diese Struktur so verbreitet ist, existieren seit Langem Rechnungslegungsstandards dafür.
Die US-amerikanischen Rechnungslegungsstandards enthalten eine spezifische Regel, die diesen Sachverhalt regelt. Ihr Grundsatz lautet: Ob eine Schuld in der Bilanz ausgewiesen werden muss oder nicht, hängt von zwei Hauptfaktoren ab.
Zunächst einmal: Haben Sie die Befugnis, wichtige Entscheidungen bezüglich des Projekts zu treffen?
Zweitens: Sind Sie ein Hauptnutznießer dieses Projekts?
Metas Antwort liegt in seiner Aktionärsstruktur. Blue Owl kontrolliert Beignet Investor indirekt über eine 63%ige Beteiligung und hält über Beignet Investor wiederum 80 % an Project Beignet Holdings, dem Unternehmen, dem die Rechenzentren tatsächlich gehören. Die verbleibenden 20 % gehören Meta; dies entspricht der in Metas Bilanz ausgewiesenen Investition in Höhe von 2,37 Milliarden US-Dollar.
Meta selbst gab in seinem Finanzbericht an, dass es aufgrund seiner fehlenden führenden Rolle in den wichtigsten operativen Aktivitäten des Joint Ventures kein Hauptnutznießer war und daher nicht konsolidiert werden musste. Da das Joint Venture nicht in Metas Jahresabschluss einbezogen wurde, verschwanden die damit verbundenen Schulden in Höhe von 27,3 Milliarden US-Dollar naturgemäß aus Metas Bilanz.
Doch das wirft die nächste Frage auf: Bedeutet die Tatsache, dass diese Schuld nicht in Metas Bilanz erscheint, dass Meta sie nicht zurückzahlen muss? Die Antwort lautet: Natürlich muss sie zurückgezahlt werden, aber auf Umwegen.
▍Woher kommt das Geld zur Tilgung der Schulden?
Meta besitzt eine Leasinggesellschaft namens Pelican Leap, die einen Leasingvertrag mit Laidley LLC, der Betreibergesellschaft von Hyperion, abgeschlossen hat. Ab 2029 zahlt Pelican Leap monatlich Miete an Laidley. Dieses Geld fließt zunächst auf Laidleys Konto, wird dann über verschiedene Briefkastenfirmen, darunter Beignet, an die Anleiheinvestoren weitergeleitet, um Kapital und Zinsen zu tilgen. Somit tilgt Meta selbst die Schulden.
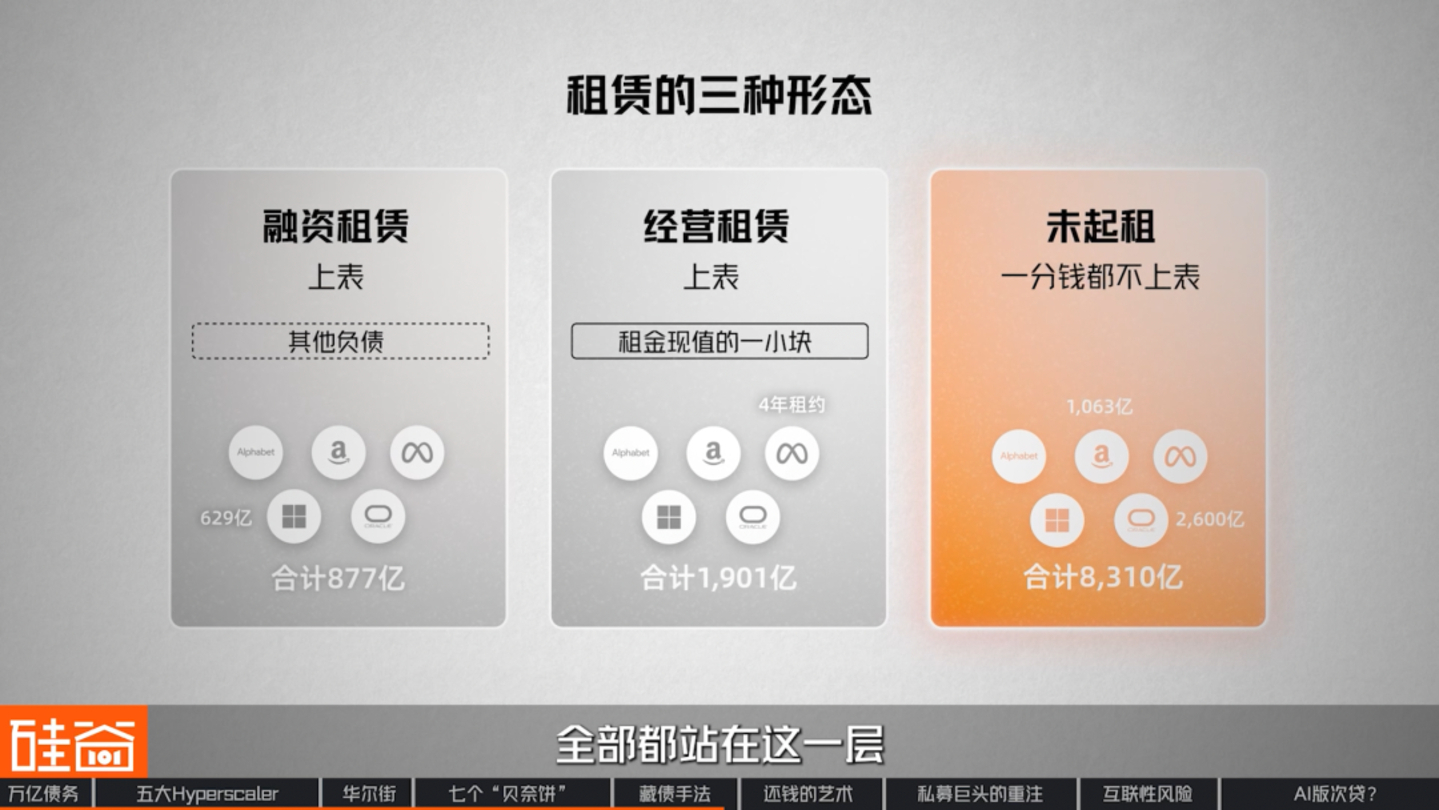
Betrachten wir die Schulden selbst: ein Gesamtbetrag von 27,29 Milliarden US-Dollar, ein Kuponzinssatz von 6,581 %, Fälligkeit im Mai 2049 und vollständige Tilgung. Es handelt sich also um ein 24-jähriges Hypothekendarlehen. Ein Detail ist jedoch bemerkenswert: Die anfängliche Laufzeit des Leasingvertrags beträgt vier Jahre und beginnt im Jahr 2029. Meta hat eine Verlängerungsoption erhalten, die eine maximale Verlängerung um 20 Jahre ermöglicht.
Das Problem ist, dass diese Schulden eine Laufzeit von 24 Jahren haben, Meta sie aber nur für 4 Jahre geleast hat. Das bedeutet, dass Meta bis 2033 aussteigen kann. Wer wird also die verbleibenden Schulden von über 20 Milliarden zurückzahlen? Die Antwort liegt in diesem Leasingvertrag.
Die eigentliche Sicherheit ist Meta selbst.
Betrachten wir diesen Pachtvertrag genauer. Zusätzlich zur monatlichen Miete sicherte sich Meta eine Restwertgarantie von maximal rund 28 Milliarden US-Dollar. Meta erklärte in seinem Finanzbericht ausdrücklich, dass es im Falle einer Nichtverlängerung des Pachtvertrags oder eines Ausstiegs aus dem Campus die Differenz zwischen dem Marktwert des Campus und 28 Milliarden US-Dollar ausgleichen wird.
Die eigentliche Sicherheit für diesen Kredit in Höhe von 27,3 Milliarden US-Dollar ist daher Meta selbst. Dies lässt sich auch aus dem Rating der Anleihe ableiten. S&P bewertete die Anleihe mit A+, während Metas eigenes Rating AA lautet, was einer Herabstufung um eine Stufe entspricht.
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Nur weil ich Ihnen eine Garantie gebe, heißt das nicht, dass Sie meine Bonität genießen werden. Das ist unmöglich; der Markt ist nicht so naiv. Seine Bonität ist niedriger als die von Meta. Der Markt wird Meta zwar als Sicherheit betrachten, Ihnen aber keinen 100%igen Kredit gewähren. Er wird Ihnen definitiv einen Rabatt anbieten.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Bei der Bewertung von Meta als Investor ist mir weniger wichtig, in welchem Jahresabschluss die Angaben aufgeführt sind, sondern vielmehr, ob sie Metas tatsächliche Verpflichtungen widerspiegeln. Leasingverträge mit Restwertgarantien stellen im Wesentlichen langfristige, fixe Ausgabenverpflichtungen von Meta dar, daher beziehe ich sie in mein Modell mit ein.
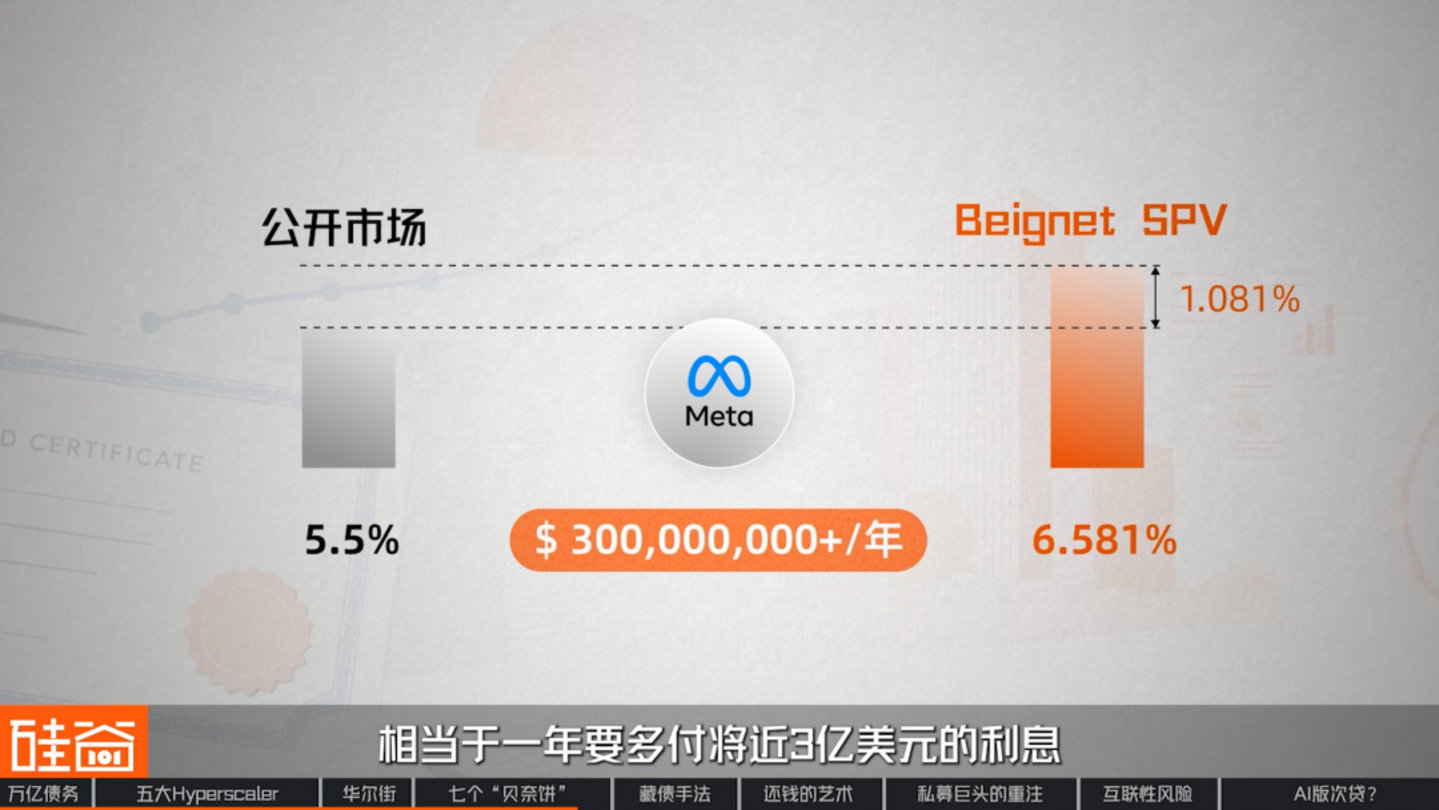
Natürlich muss Meta für diese saubere Bilanz einen Aufpreis zahlen. Würde Meta eine Anleihe mit gleicher Laufzeit am freien Markt begeben, lägen die Kosten bei etwa 5,5 %, während die Kreditaufnahme über die Beignet-SPV 6,581 % kosten würde, was jährlichen Mehrkosten von fast 300 Millionen US-Dollar an Zinsen entspricht.
Nachdem Meta und die Wall Street solch kostspielige Tools entwickelt hatten, war klar, dass sie diese nicht nur einmal einsetzen wollten. Bereits im Juli dieses Jahres wurde mit Sopaipilla ein zweites Projekt von Meta in El Paso, Texas, vorgestellt. Die Preisgestaltung wurde am 27. Juli abgeschlossen und brachte letztendlich 12,5 Milliarden US-Dollar mit einem Kuponzinssatz von 7,534 % ein. Die Anleihe hat eine Laufzeit bis 2048, ist vollständig amortisiert und behält die gleiche 80/20-Aktienstruktur bei. Der einzige Unterschied besteht darin, dass diesmal BlackRock 80 % der Anteile übernahm, anstatt Blue Owl.
Innerhalb von weniger als einem Jahr emittierte Meta zwei Rechenzentrumsanleihen im Gesamtwert von fast 40 Milliarden US-Dollar. Die Käufer dieser beiden Anleihen waren im Wesentlichen dieselben institutionellen Anleger. Man kann daher mit Fug und Recht behaupten, dass Metas Anleiheemissionsmechanismus sehr ausgereift ist. Dennoch übt der Markt derzeit noch relativ strenge Kontrollen über das Risiko aus, das von einem einzelnen Unternehmen ausgeht, das Anleihen in rascher Folge emittiert.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Ich habe festgestellt, dass viele der großen institutionellen Investoren, die sich an den beiden Finanzierungsrunden von Meta beteiligt haben, ihr Engagement in diesem 12,5 Milliarden Dollar schweren Projekt in diesem Jahr im Vergleich zum letzten Jahr deutlich reduziert haben.
Es gibt mehrere Gründe. Erstens empfanden sie die beiden Finanzierungsrunden als zu schnell, da dadurch gleichzeitig eine Vielzahl von Investitionsmöglichkeiten entstand. Zweitens enthält ihr Portfolio aufgrund der steigenden Investitionen in Rechenzentren bereits einen erheblichen Teil ihrer Vermögenswerte. Sie müssen ihre Kreditanlagenallokation ausbalancieren und werden daher dieses Jahr etwas weniger investieren. Dies steht jedoch in keinem Zusammenhang mit Meta.
Wir haben auch die Finanzberichte der anderen vier Giganten geprüft und festgestellt, dass beim Thema „Emission von Anleihen“ jeder seine ganz eigenen Methoden anwendet.
Microsoft: Verbindlichkeiten aus Finanzierungsleasing
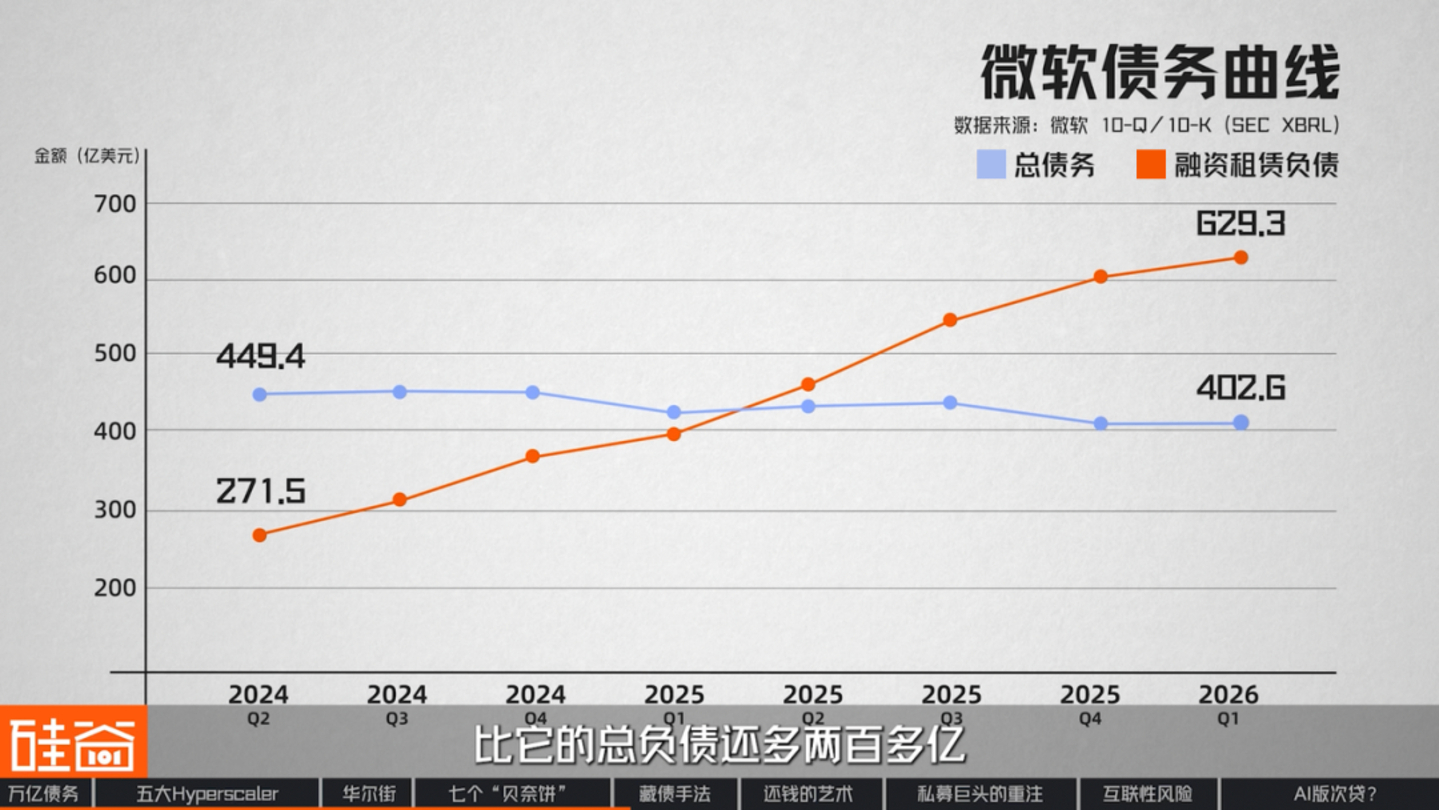
Wie bereits erwähnt, ist Microsoft ein Sonderfall: Das Unternehmen nutzt keine Briefkastenfirmen und emittiert keine Anleihen. In den letzten zwei Jahren sind die Gesamtschulden von Microsoft in der Bilanz zwar gesunken, nicht gestiegen – von 44,9 Milliarden auf 40,3 Milliarden US-Dollar –, doch dies ist in Wirklichkeit nur ein Ablenkungsmanöver.
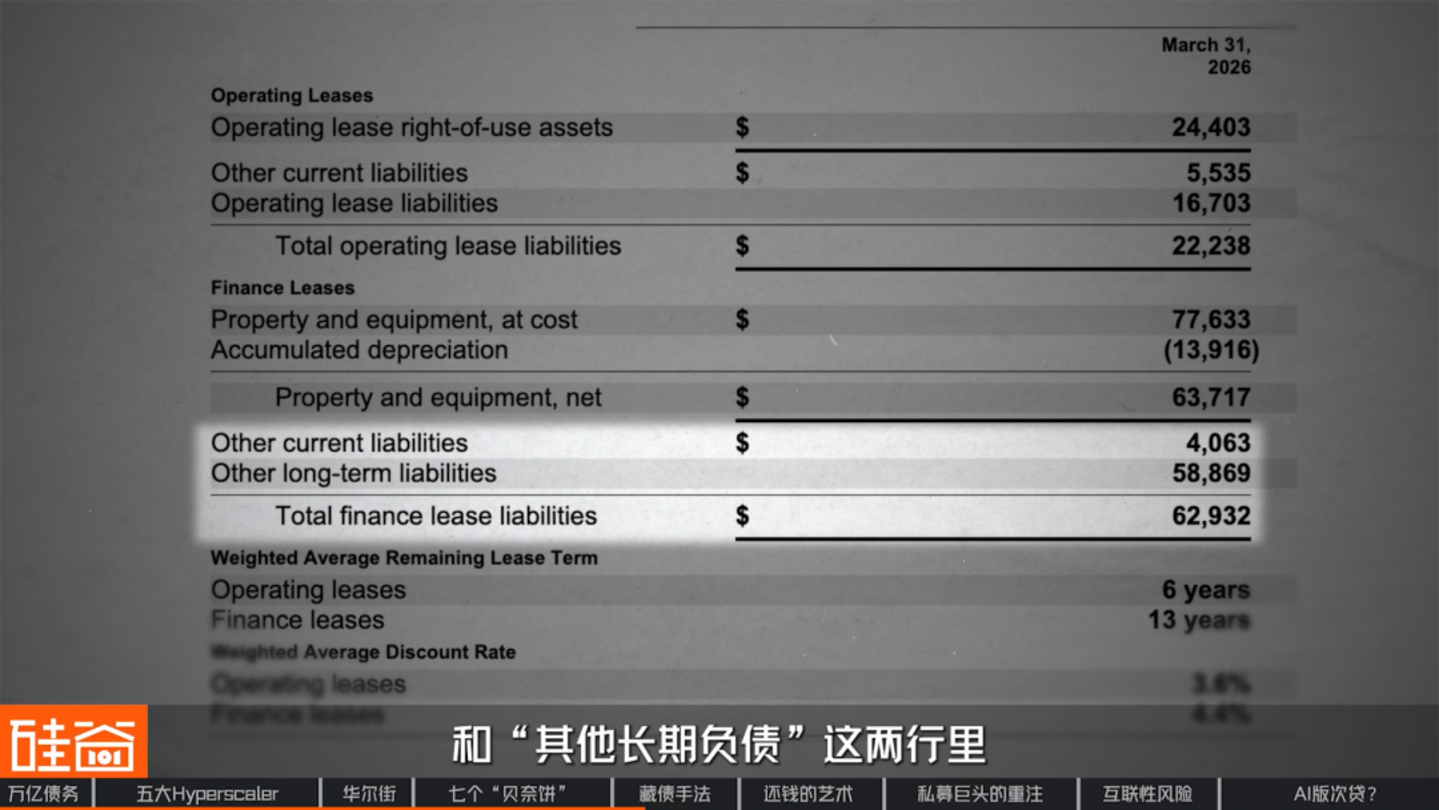
Im gleichen Zeitraum haben sich die Leasingverbindlichkeiten von Microsoft mehr als verdoppelt und sind von 27,1 Milliarden US-Dollar auf 62,9 Milliarden US-Dollar gestiegen, womit sie die Gesamtverschuldung um mehr als 20 Milliarden US-Dollar überstiegen.
Finanzierungsleasing bedeutet im Prinzip, ein Gebäude zu mieten und es in Raten zu erwerben, wobei die Leasinglaufzeit fast die gesamte Lebensdauer des Gebäudes abdeckt. Buchhalterisch gesehen handelt es sich um einen Kauf, der jedoch in Raten gezahlt wird, weshalb dieser Betrag vollständig als Verbindlichkeit erfasst wird. In der Bilanz erscheint er jedoch nicht unter „Verbindlichkeiten“ und ist somit nicht direkt sichtbar. Diese 62,9 Milliarden US-Dollar sind zwar in der Bilanz von Microsoft aufgeführt, werden dort aber nicht als „Verbindlichkeiten“ bezeichnet, sondern in „Sonstige kurzfristige Verbindlichkeiten“ und „Sonstige langfristige Verbindlichkeiten“ unterteilt.
▍Google: Kreditderivate
Schauen wir uns Google an, das noch einen Schritt weiter ging als Microsoft. Es gründete nicht einmal eine Briefkastenfirma und hielt auch keine Anteile; es tat nur eines: Es stellte Zahlungsgarantien für die von ihm gebauten Rechenzentren bereit und ermöglichte es den Unternehmen so, Kredite aufzunehmen. Google selbst fügte in seine Finanzberichte folgenden Satz ein: „Im Falle eines Zahlungsausfalls behalten wir uns das Recht vor, den zugrunde liegenden Mietvertrag zu übernehmen.“
Diese Garantien wurden in der Buchhaltung als „Kreditderivate“ erfasst, und ihr Buchwert stieg innerhalb von sechs Monaten von 16,9 Milliarden US-Dollar auf 43,8 Milliarden US-Dollar. Allerdings floss nur ein geringer Teil dieser 43,8 Milliarden US-Dollar in die Bilanz von Google ein; dieser Teil entspricht dem heutigen Wert der Garantien. Er belief sich auf 815 Millionen US-Dollar, weniger als zwei Prozent des Gesamtbetrags.
▍Amazon, der „ehrliche Mann“
Amazon ist von den fünf Unternehmen das ehrlichste; es leiht sich Geld, um seine eigene Infrastruktur aufzubauen.
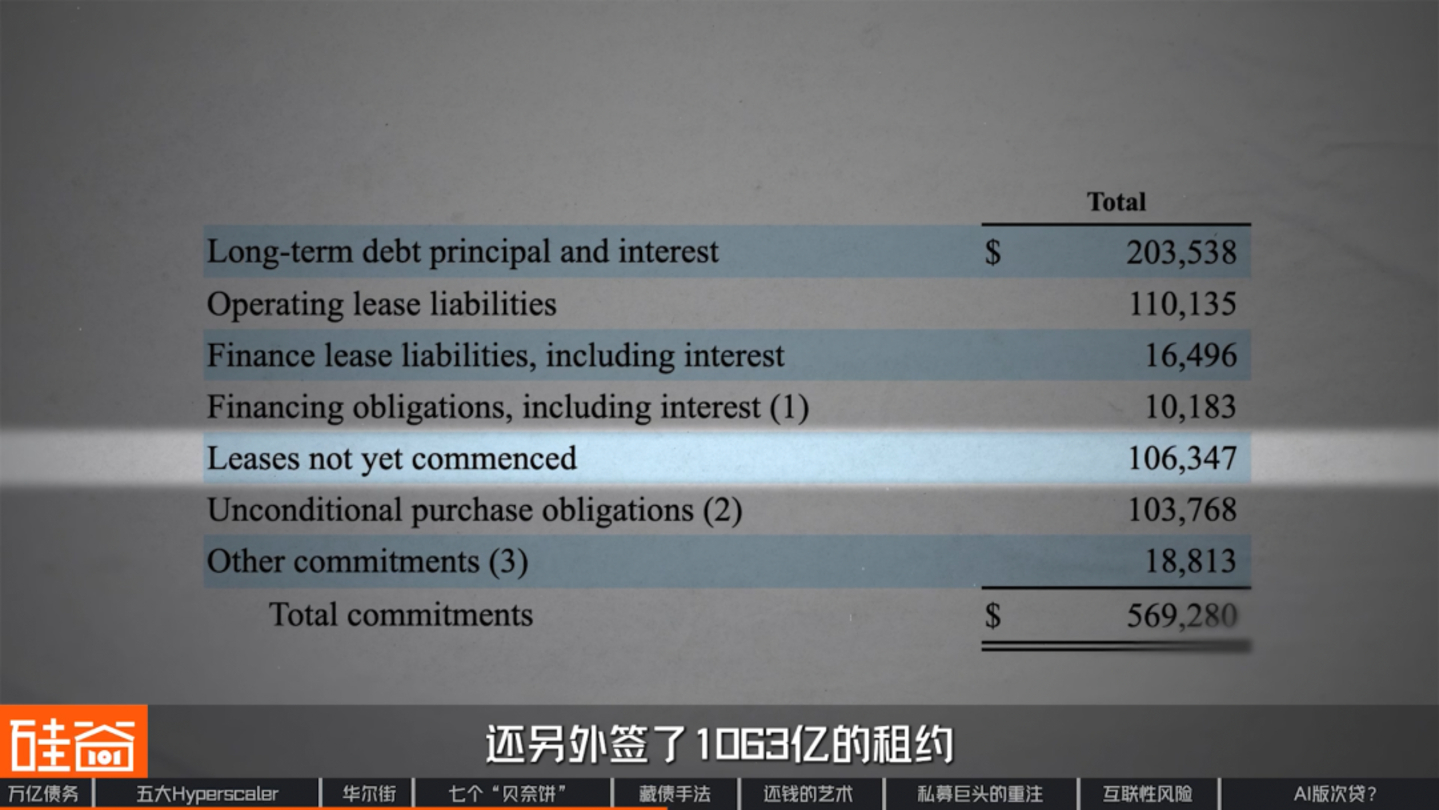
Im März dieses Jahres emittierte Amazon Anleihen im Wert von über 50 Milliarden US-Dollar auf einmal. Das Unternehmen hält jedoch auch Leasingverträge im Wert von 106,3 Milliarden US-Dollar, die – ähnlich wie die von Oracle (auf die wir später eingehen werden) – nicht in Amazons Bilanz aufgeführt sind.
Oracle: Ein bedeutender Leasing-Akteur
Schließlich gibt es noch Oracle, das weder Shells einrichtet noch Garantien bietet; es unterzeichnet lediglich Verträge.
Oracle hat Leasingverträge im Wert von insgesamt 260 Milliarden US-Dollar abgeschlossen, die fast ausschließlich Rechenzentren betreffen und Laufzeiten zwischen 15 und 19 Jahren haben. Diese Verträge treten erst im nächsten Jahr in Kraft. Das heißt, bisher ist kein einziger Cent dieser Leasingverbindlichkeiten in der Bilanz ausgewiesen.
Zusammenfassend lässt sich sagen, dass Meta eine Mantelgesellschaft nutzt, Microsoft auf Finanzierungsleasing setzt, Google Versicherungen verkauft und Amazon und Oracle ausschließlich auf Leasing setzen. Die Ansätze dieser Unternehmen unterscheiden sich grundlegend. Legt man jedoch die fünf Diagramme übereinander, zeigt sich, dass sie alle im Grunde dasselbe tun: die „Kunst der Schuldenrückzahlung“.
▍Die Kunst, Geld zurückzuzahlen
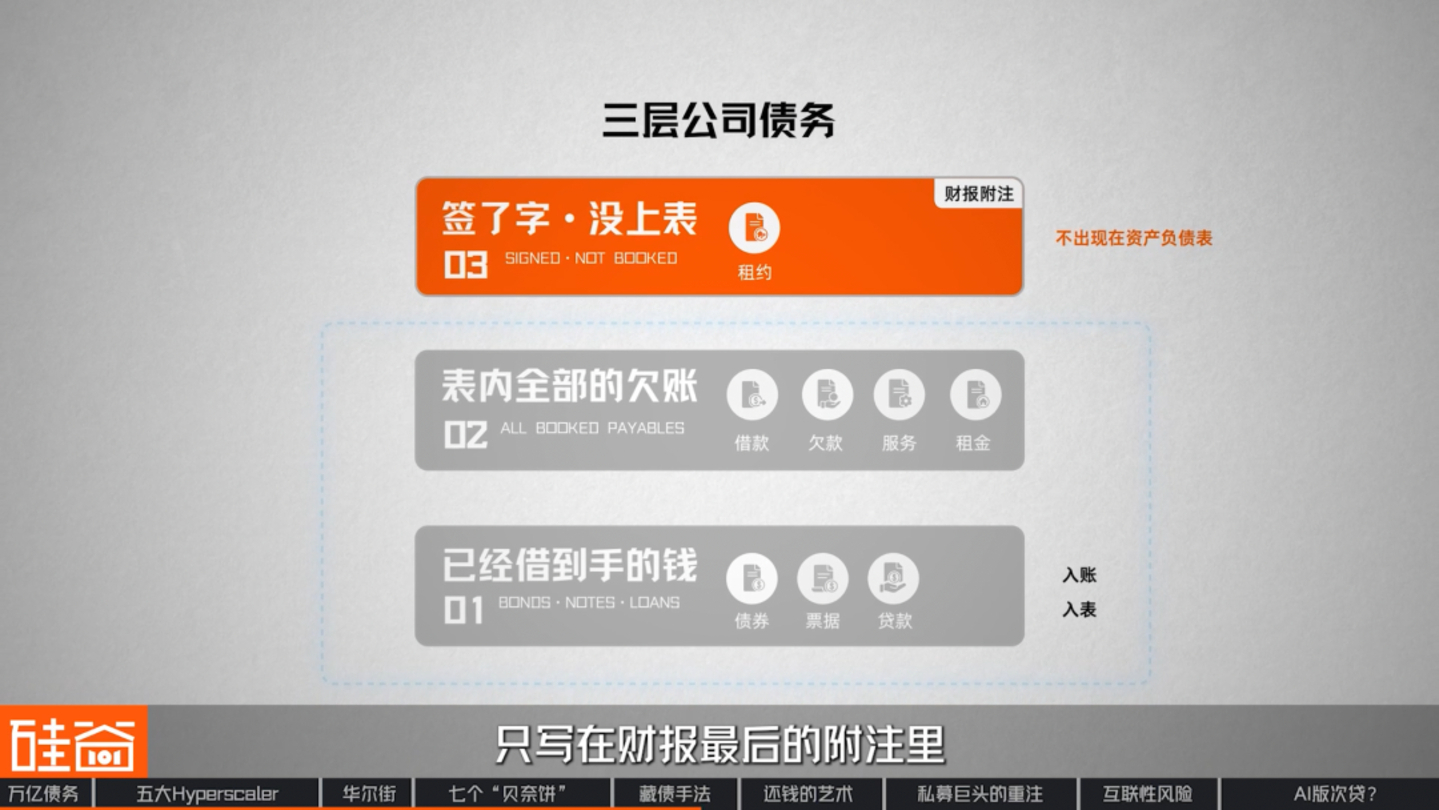
Zunächst werden wir einen Standard festlegen, um die Schulden eines Unternehmens in drei Stufen zu unterteilen.
Die erste Ebene umfasst bereits geliehenes Geld, beispielsweise Anleihen, Schuldverschreibungen und Darlehen. Dieses Geld ist realer Bargeldbestand, der auf dem Konto eingegangen ist und auch in der Bilanz ausgewiesen wird.
Die zweite Ebene enthält alle in der Tabelle aufgeführten ausstehenden Schulden. Neben Krediten sind dies auch Schulden gegenüber Lieferanten für Waren, Schulden gegenüber Kunden für Dienstleistungen und bereits gezahlte Miete.
Die dritte Ebene besteht aus unterzeichneten Vereinbarungen, die noch nicht in den Finanzberichten aufgeführt sind, wie beispielsweise Leasingverträge. Diese Ebene erscheint nicht in der Bilanz, sondern wird nur in den Anmerkungen am Ende der Finanzberichte erwähnt.
Die Frage lautet also: Wann wird ein Geldbetrag, der in der Zukunft gezahlt werden muss, zu einer Schuld?
Gemäß den Rechnungslegungsvorschriften muss der Erhalt von Geld, Waren oder eines nutzbaren Gebäudes verbucht werden. Solange noch nichts eingegangen ist, besteht keine Buchungspflicht. Dies ist die gängige Methode, mit der Großkonzerne Schulden verschleiern: Sie wandeln den „Eigenbau“ in „Anmietung von Gebäuden“ um. Es gibt drei Hauptformen der Gebäudeanmietung:
Die erste Art ist das Finanzierungsleasing. Es wird zwar in der Bilanz aufgeführt, ist aber unter „Sonstige Verbindlichkeiten“ kategorisiert und daher nicht direkt ersichtlich. Die Schulden von Microsoft in Höhe von 62,9 Milliarden US-Dollar fallen in diese Kategorie.
Die zweite Art sind Operating-Leasingverträge. Diese werden zwar ebenfalls aufgeführt, jedoch wird nur ein geringer Teil des Barwerts der Miete ausgewiesen. Beispielsweise wurden bei Metas Leasingvertrag nur vier Jahre der Verbindlichkeiten erfasst.
Die dritte Gruppe umfasst Unternehmen, die noch kein Leasinggeschäft abgeschlossen haben; sie weisen diesbezüglich keine Vermögenswerte in ihren Bilanzen aus. Oracles 260 Milliarden US-Dollar und Amazons 106,3 Milliarden US-Dollar fallen beide in diese Kategorie.
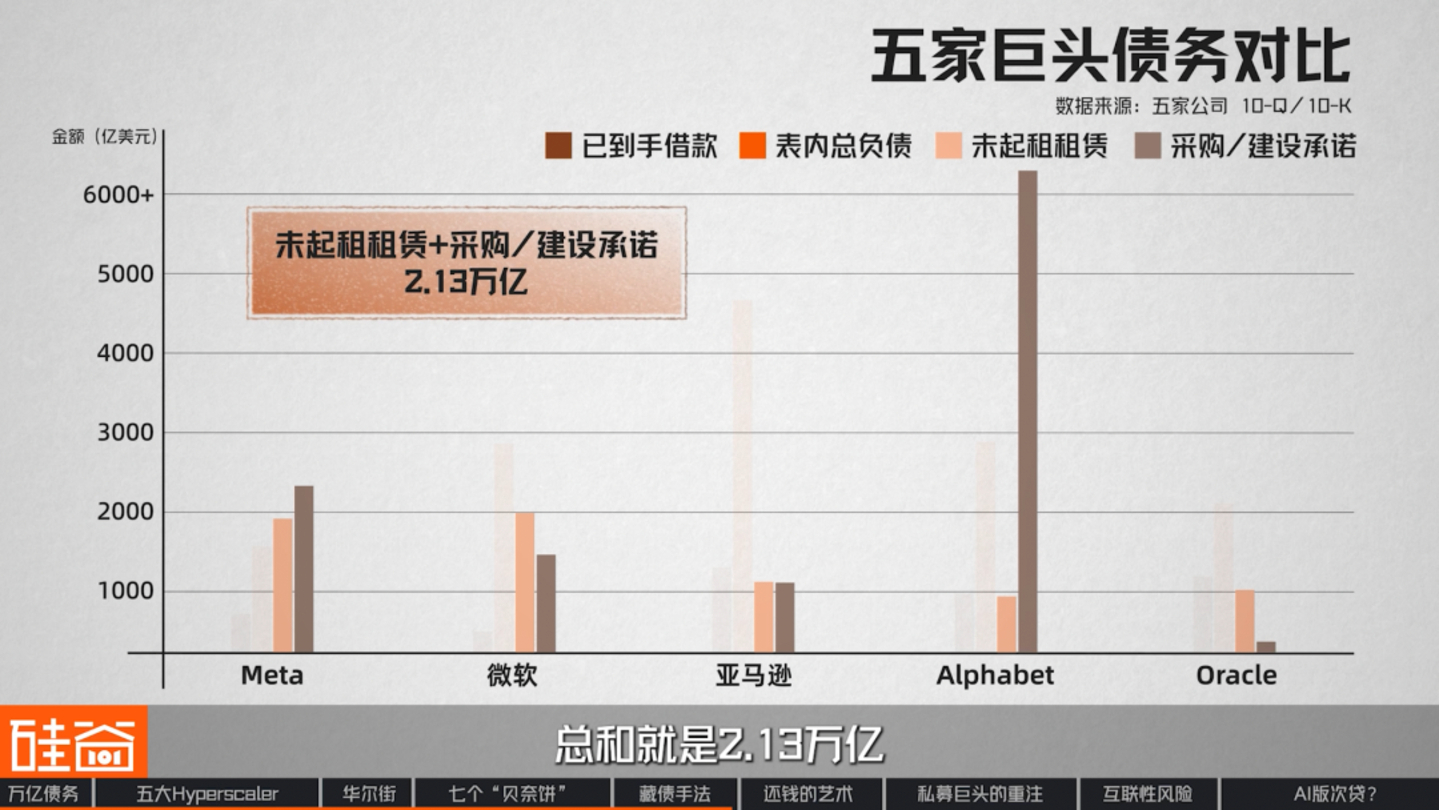
Betrachten wir die Zahlen dieser fünf Unternehmen gemeinsam: Die Gesamtsumme der bereits aufgenommenen Kredite beläuft sich auf 445,8 Milliarden Yuan. Die Summe der unterzeichneten, aber noch nicht börsennotierten Leasingverträge beträgt 831 Milliarden Yuan, also fast das Doppelte. Berücksichtigt man zusätzlich die Beschaffungs- und Bauverpflichtungen, erreicht die Gesamtsumme 2,13 Billionen Yuan.
Dies ist die letzte, erhebliche Investition, die für das KI-Rechenzentrum erforderlich ist. Da Silicon Valley und die Wall Street so bereitwillig zustimmen, birgt dieser Ansatz irgendwelche Risiken?
▍Die „Finanzmesser-Fähigkeiten“ der Wall Street
Bisher haben wir die Ansätze dieser fünf Giganten untersucht. Stellt man sie nebeneinander, ergibt sich eine stetig absteigende Linie von Finanzprodukten. Je weiter unten man sich in dieser Linie befindet, desto teurer und riskanter werden die Produkte.
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Anfangs waren diese Unternehmen alle sehr wohlhabend und hätten ihren Betrieb aufrechterhalten können, indem sie ihren eigenen Cashflow verbrauchten, aber das ist jetzt nicht mehr möglich.
Als Nächstes emittieren Unternehmen wie Meta, Microsoft und Amazon eigene Unternehmensanleihen. Danach folgen projektbezogene Finanzierungen oder Joint Ventures. Anschließend unterstützen sie Unternehmen wie CoreWeave und Nebius bei der Emission von Anleihen.
Als Nächstes betrachten wir einige aktuelle Fälle, in denen GPUs als Sicherheiten verwendet wurden, was zuvor nicht vorkam. Aus Risikosicht handelt es sich also um einen schrittweisen Prozess von oben nach unten.
Natürlich sind es nicht nur die Tech-Giganten, die im Wettlauf um die beste KI Kredite aufnehmen müssen. Auch die Wall Street hat ein umfassendes Angebot an Finanzprodukten für alle Marktteilnehmer bereitgestellt. Besonders hervorzuheben ist dabei der durch Grafikkarten besicherte Kredit.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Beispielsweise hat diese große Versicherungsgesellschaft in ähnliche Schuldtitel wie Meta investiert, hatte aber zuvor noch nie mit GPU-bezogenen Anleihen zu tun. Nun beginnt sie auch, GPU-bezogene Kreditanleihen mit relativ kurzen Laufzeiten zu testen.
Sie diskutierten darüber, dass es sich hierbei um ein relativ neues Unterfangen handle. In ihrem Portfolio gelten GPUs und Rechenzentren zwar beide als KI-Assets, werden aber unterschiedlich kategorisiert.
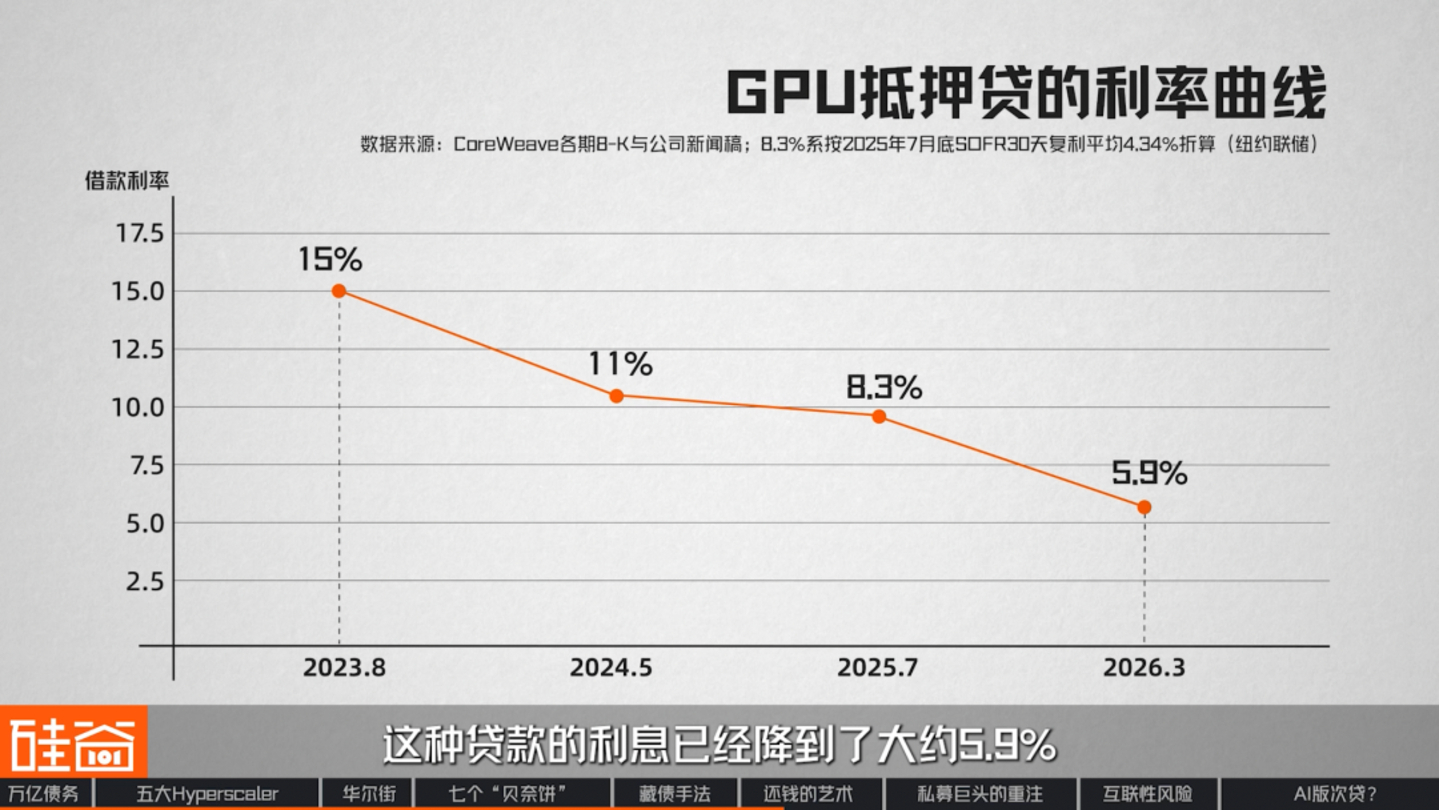
Im Jahr 2023 musste der KI-Cloud-Service-Anbieter CoreWeave für Kredite dieser Größenordnung rund 15 % Zinsen zahlen. Bis März dieses Jahres sank der Zinssatz für diese Kredite auf etwa 5,9 %, und sie erhielten sogar ein Investment-Grade-Rating. Mit anderen Worten: Innerhalb von weniger als drei Jahren hat die Wall Street Grafikkarten als neue Art von Sachwert anerkannt, und die Grenzen dieses Anlageguts werden weiterhin erweitert.
Im Juli dieses Jahres sicherte sich General Compute, ein 2026 gegründetes Unternehmen für Inferenz-Cloud-Lösungen, einen Kredit in Höhe von 400 Millionen US-Dollar mithilfe einer Reihe dedizierter Inferenzchips. Dies ist das erste Mal, dass Inferenzchips als primäre Sicherheit für einen großen KI-Kredit dienten. Und erst kürzlich hat die Idee, Grafikkarten als Vermögenswerte zu nutzen, eine neue Bedeutungsebene erreicht.
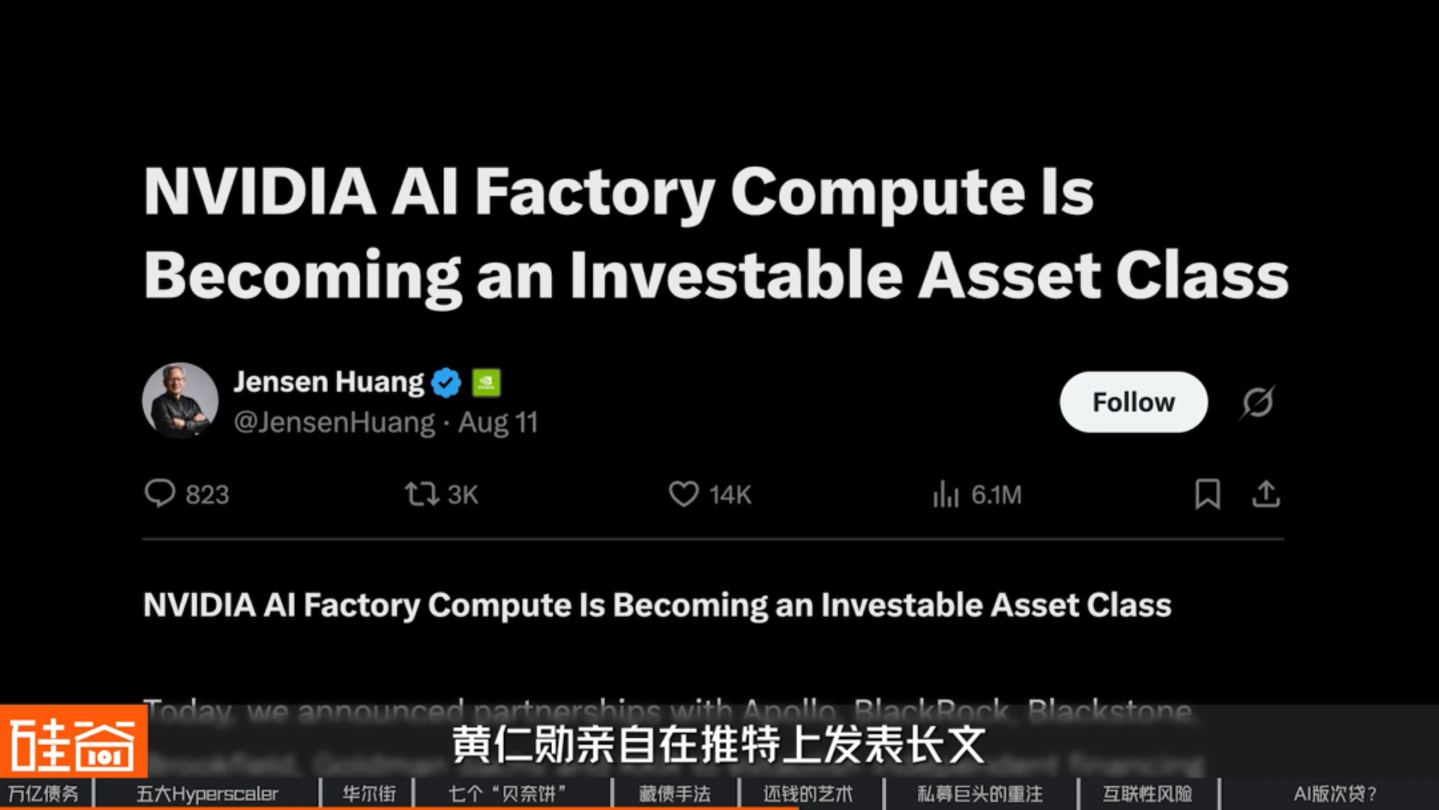
Am 10. August veröffentlichte Jensen Huang persönlich einen ausführlichen Artikel auf der Social-Media-Plattform X mit dem Titel „(Nvidias KI-Rechenleistung entwickelt sich zu einer investierbaren Anlageklasse)“. Darin kündigte er die Gründung einer speziellen Finanzierungsplattform für KI-Rechenleistung in Zusammenarbeit mit sechs Institutionen an: Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs und KKR. Ziel ist es, über 500 Milliarden US-Dollar an Drittkapital zu mobilisieren. Fast alle dieser sechs Namen sind uns bereits bekannt.
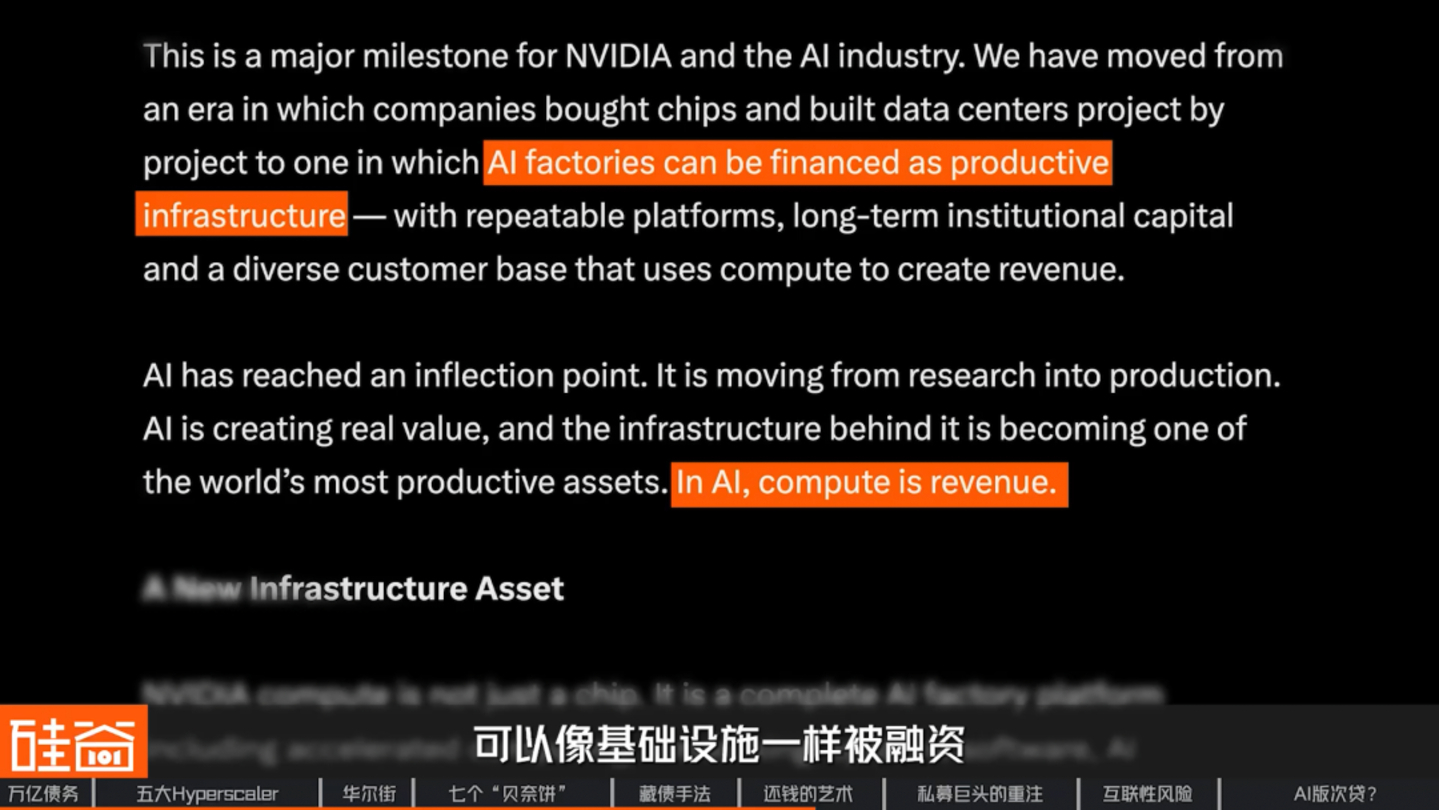
Nvidia stellte klar, dass es sich bei diesen 500 Milliarden US-Dollar weder um eigene Einnahmen noch um Zusagen von bestimmten Fonds oder Kunden handelt, sondern um das gesamte soziale Kapital, das diese Plattformen künftig mobilisieren werden. In dem Artikel schrieb das Unternehmen: „Im Zeitalter der KI ist Rechenleistung gleichbedeutend mit Einnahmen“ und ist der Ansicht, dass KI-Fabriken wie Infrastruktur finanziert werden können.
Damit etwas als Sicherheit dienen kann, reicht es nicht aus, lediglich Einkommen zu generieren; eine weitere Frage muss beantwortet werden: Wie viel wird es in einigen Jahren noch wert sein? Huang Renxuns Antwort hat zwei Aspekte:
Der erste Punkt ist, die Marktpreise für sich sprechen zu lassen. Er erklärte, dass die 2020 eingeführte A100 auch sechs Jahre später noch wirtschaftlich rentabel sein wird und eine Nutzungsdauer von fast zehn Jahren aufweist. Gleichzeitig ist der jährliche Mietpreis für die H100 von etwa 1,70 US-Dollar pro Karte im Oktober 2025 auf etwa 3,35 US-Dollar im März dieses Jahres gestiegen, was die Rentabilität der Grafikkarten selbst erhöht.
Die zweite Ebene besteht darin, dass Nvidia selbst ein Sicherheitsnetz bereitstellt. In seinem Tweet erklärte er, dass Nvidia für einige Projekte eine „Restwertgarantie“ von bis zu 25 % anbieten könne, und betonte, dass dieser Prozentsatz deutlich niedriger sei als bei anderen Finanzierungsmodellen für Rechenleistung auf dem Markt.
Wir erwähnten den Begriff „Restwertgarantie“ im Zusammenhang mit Hyperions Schulden in Höhe von 27,3 Milliarden US-Dollar. Im Rahmen dieses Kredits stellte Meta Restwertgarantien für die Rechenzentren bereit. Mittlerweile springen nicht nur die Vermieter ein, um die Verluste zu decken, sondern auch die Kreditkartenanbieter.
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Ich glaube, alles hat seinen Preis, und solange der Preis stimmt, ist alles in Ordnung. Selbst aus dem schlechtesten Kohl lässt sich ein leckeres Gericht zaubern, wenn er günstig genug ist.
Im Gegensatz zu Rechenzentren, deren Lebensdauer 10 oder 20 Jahre betragen kann, halten GPUs unter Umständen nur 5 Jahre oder weniger. Wie hoch ist in diesem Fall Ihr Risiko? Oder rechtfertigt der Preis dieses Risiko? Wer sich auf diese Weise Geld leiht, gehört wahrscheinlich zu den Risikoträgern in der gesamten Risikokette.
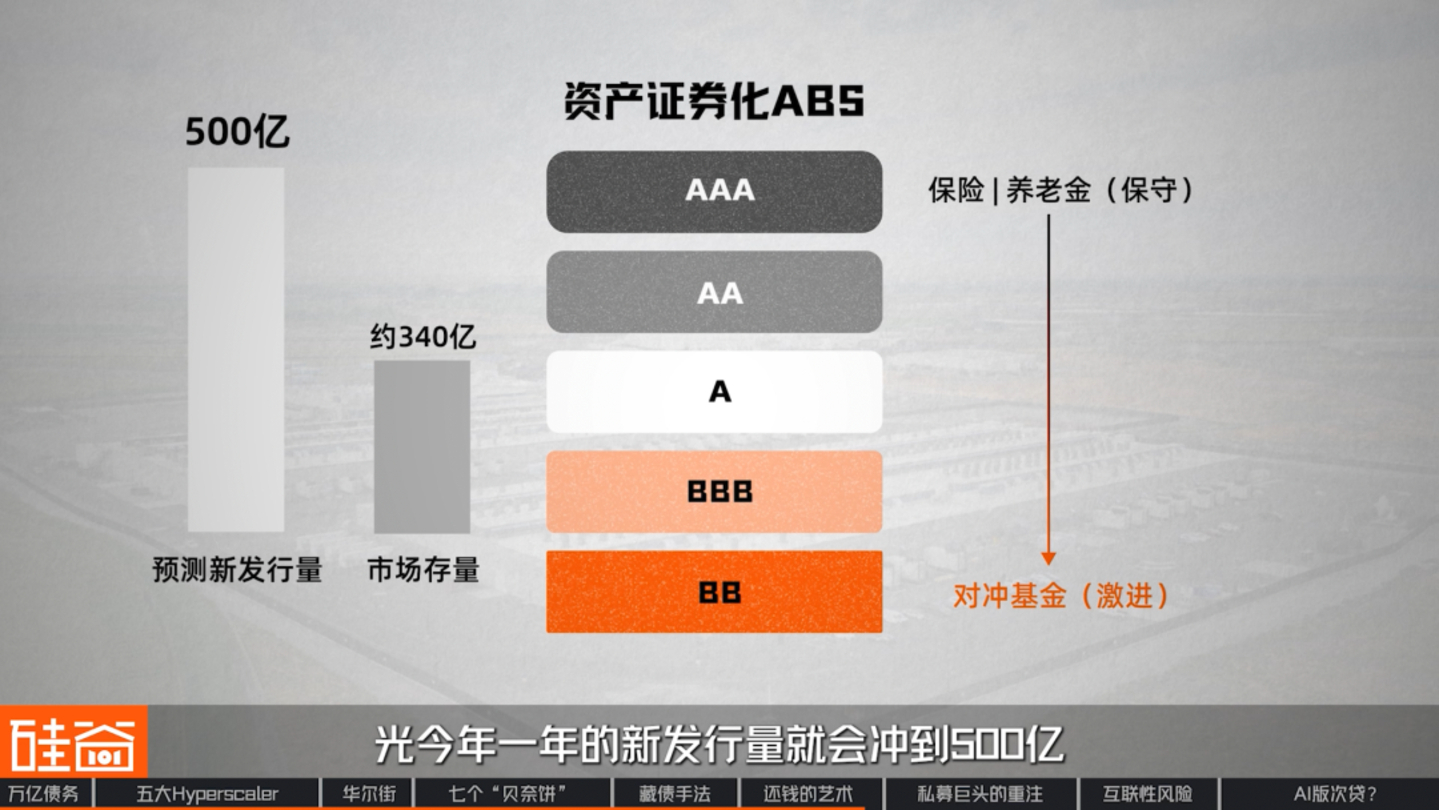
Die zweite gängige Kreditart sind ABS (Asset-Backed Securities). Dabei werden zukünftige Mieteinnahmen aus Rechenzentrumsleasingverträgen in Wertpapiere gebündelt, in Tranchen von AAA bis BB eingeteilt und an Investoren mit unterschiedlicher Risikobereitschaft verkauft. Derzeit beträgt die Marktkapitalisierung dieser Wertpapiere rund 34 Milliarden US-Dollar, und institutionelle Anleger prognostizieren, dass allein in diesem Jahr Neuemissionen im Wert von 50 Milliarden US-Dollar erfolgen werden.
Die dritte Variante ist etwas komplexer und heißt SRT (Significant Risk Transfer). Dabei behält die Bank den Kredit in ihren Büchern, erwirbt aber eine sogenannte „Erstausfallversicherung“ von einem Private-Equity-Fonds und überträgt so das Ausfallrisiko auf den Fonds. Der Kredit selbst bleibt jedoch auf den Namen der Bank registriert. Dadurch wird mehr Kapital für neue Kredite freigesetzt. Der SRT-Markt hat bereits ein Volumen von einer Billion Dollar und wird zunehmend auch für KI-bezogene Kredite eingesetzt.
Bislang haben wir verstanden, wie diese Schulden verschleiert wurden, und erörtert, wie die Wall Street Kapital auf verschiedene Weise manipuliert hat. Doch eine Frage bleibt offen: Wem gehören diese neu gebauten Rechenzentren eigentlich?
▍ Vor fünf Jahren gelegte Hinweise
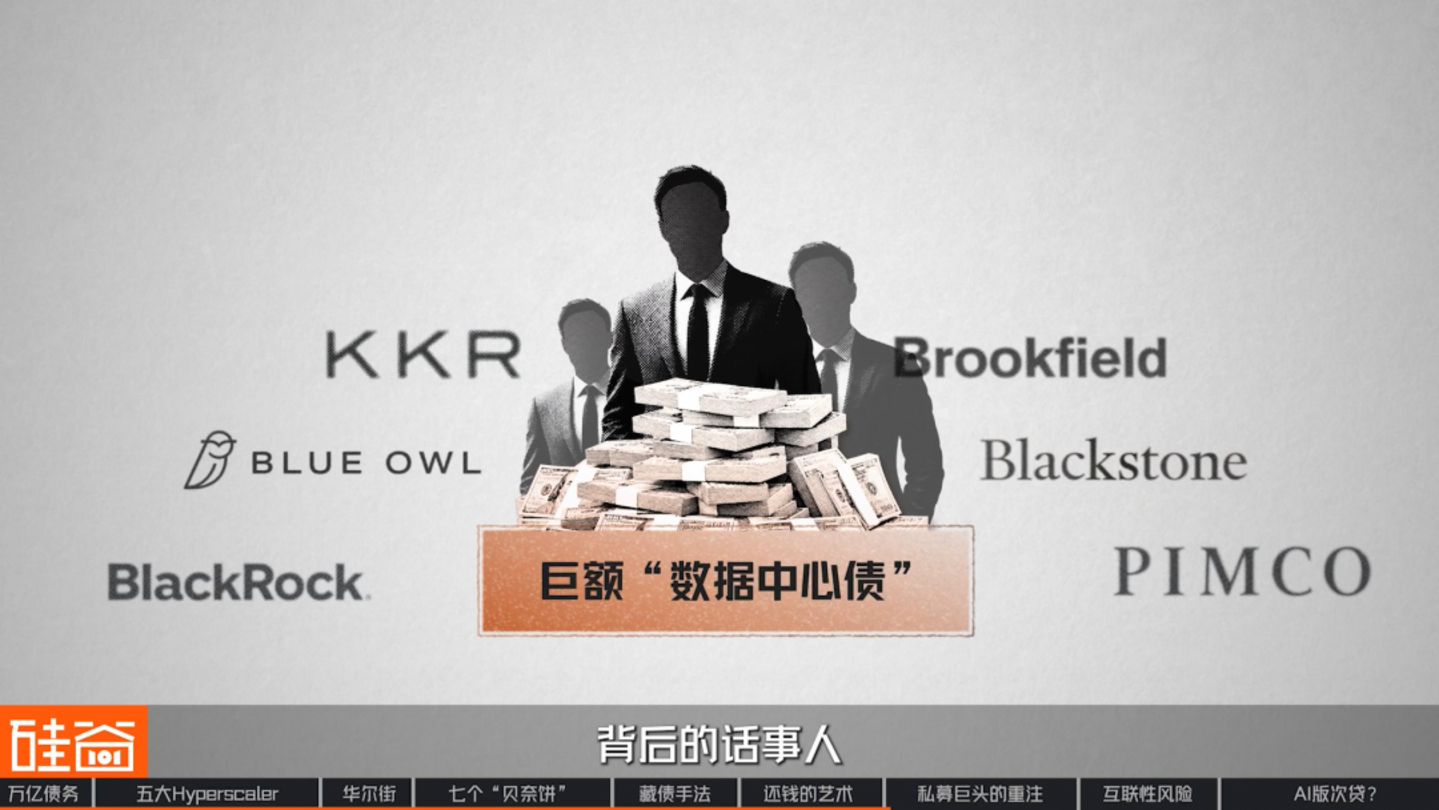
Wenn wir die Namen hinter diesen Kreditgeschäften genauer betrachten, stellen wir fest, dass es immer dieselben wenigen sind: Blue Owl, Brookfield, PIMCO, Blackstone, KKR und BlackRock. Genau, sie sind die Hauptakteure hinter diesen massiven „Rechenzentrumsschulden“. Noch überraschender ist, dass sie dieses Geschäft schon lange vor dem Aufkommen der KI-Welle planten.
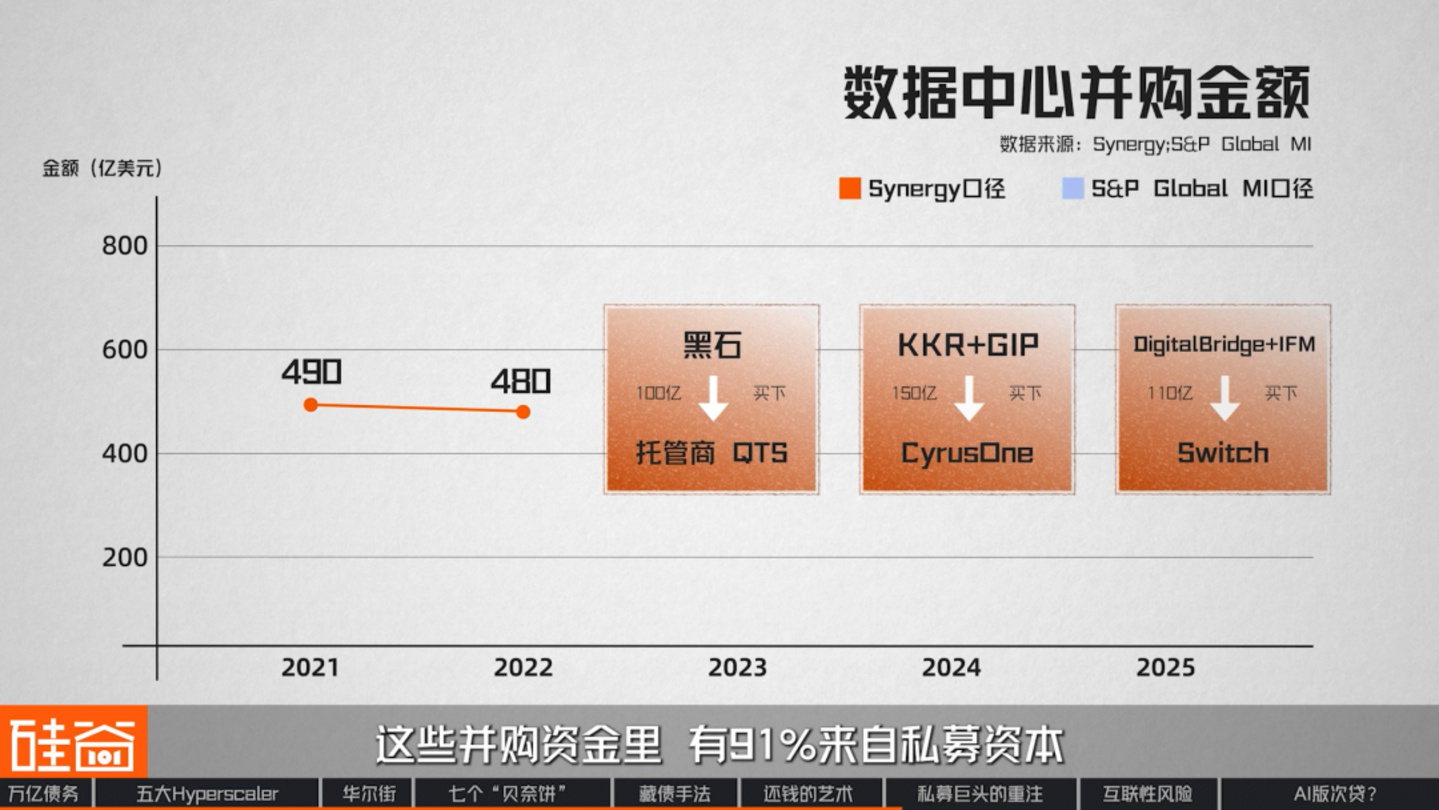
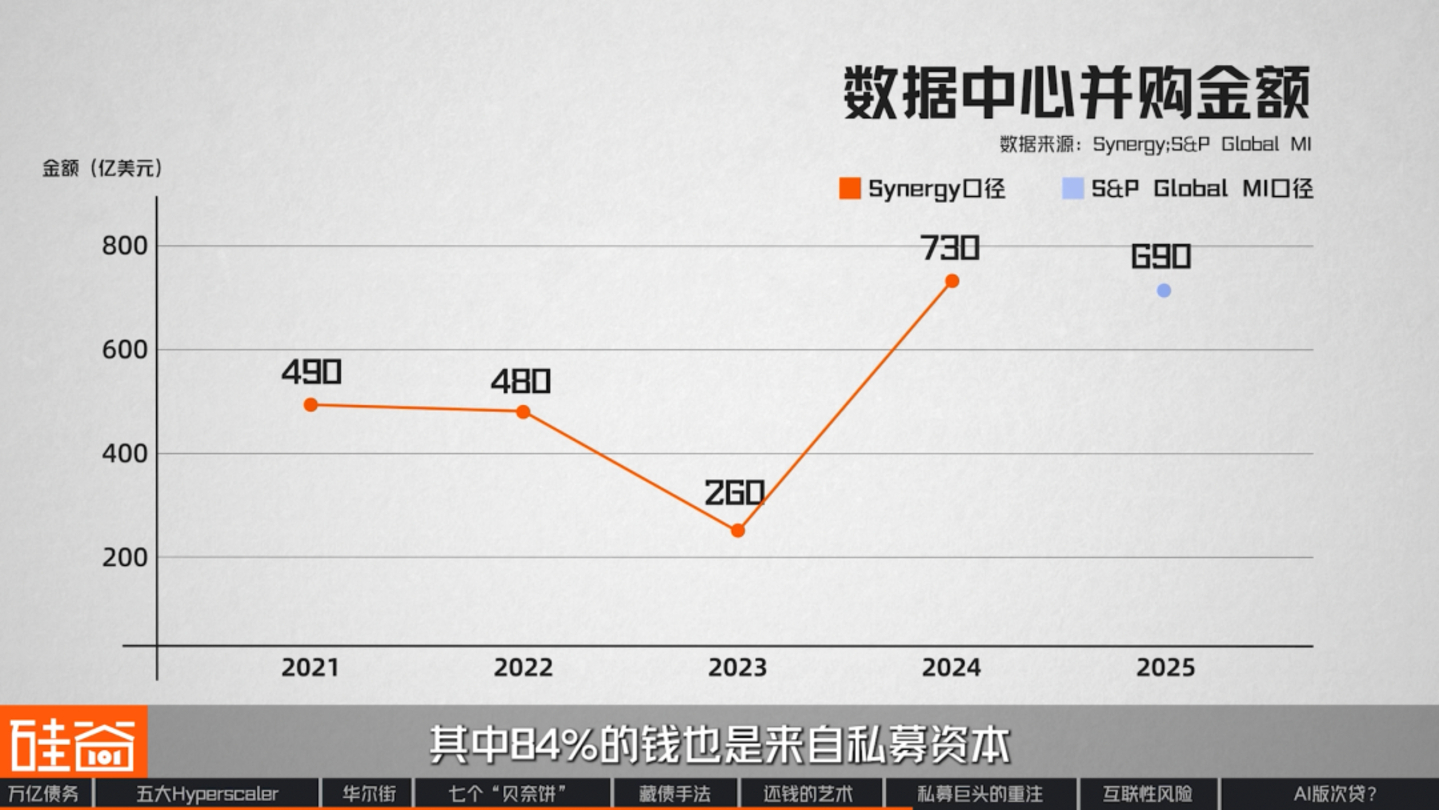
Spulen wir zurück ins Jahr 2021. In diesem Jahr beliefen sich die weltweiten Fusionen und Übernahmen von Rechenzentren auf insgesamt 49 Milliarden US-Dollar – ein Rekordwert. 2022 blieb dieser Wert bei 48 Milliarden US-Dollar, bei insgesamt 187 Transaktionen. 91 % dieser Übernahmen wurden von Private-Equity-Gesellschaften finanziert.
Die durchschnittliche Transaktionsgröße stieg von 80 Millionen US-Dollar im Jahr 2018 auf 235 Millionen US-Dollar im Jahr 2022 – fast eine Verdreifachung innerhalb von vier Jahren. Man könnte meinen, sie kauften Server? Tatsächlich erwarben sie aber Rechenzentrumsgebäude, Grundstücke und das bereits angeschlossene Stromnetz.
Im Jahr 2023 ging das Volumen der Fusionen und Übernahmen aufgrund von Zinserhöhungen kurzzeitig zurück. Seit 2024 erreicht es jedoch jedes Jahr neue Höchststände, wobei 84 % des Kapitals aus dem Bereich Private Equity stammen.
Warum haben diese Vermögensverwaltungsriesen diese Immobilien so früh ins Visier genommen? Die Antwort ist eigentlich ganz einfach: weil die Mieter von Rechenzentren zu den kreditwürdigsten Unternehmen der Welt gehören.
Seit der COVID-19-Pandemie hat die weitverbreitete Nutzung von Online-Arbeit das Cloud Computing in den Fokus der Wall Street gerückt. Rechenzentren sind jedoch extrem teuer, und Hosting-Anbieter können es sich nicht leisten, diese selbst zu bauen. Daher sind sie auf Partner angewiesen. Die Mieter sind etablierte Cloud-Giganten mit Investment-Grade-Rating, die langfristige Verträge von über zehn Jahren abschließen. Somit sind Rechenzentren in den Augen der Wall Street nicht mehr nur ein Technologieunternehmen, sondern eine stabile Einnahmequelle, vergleichbar mit Infrastrukturprojekten.
In Zeiten von Niedrigzinsen suchten Pensionsfonds und Staatsfonds mit hohen Barreserven gezielt nach solchen Anlagen. Daher hatte die Wall Street – lange vor dem Aufkommen von KI – das Geschäft mit verwalteten Rechenzentren bereits in ein Vermietungsgeschäft umgewandelt. Betrachten wir zwei typische Beispiele:
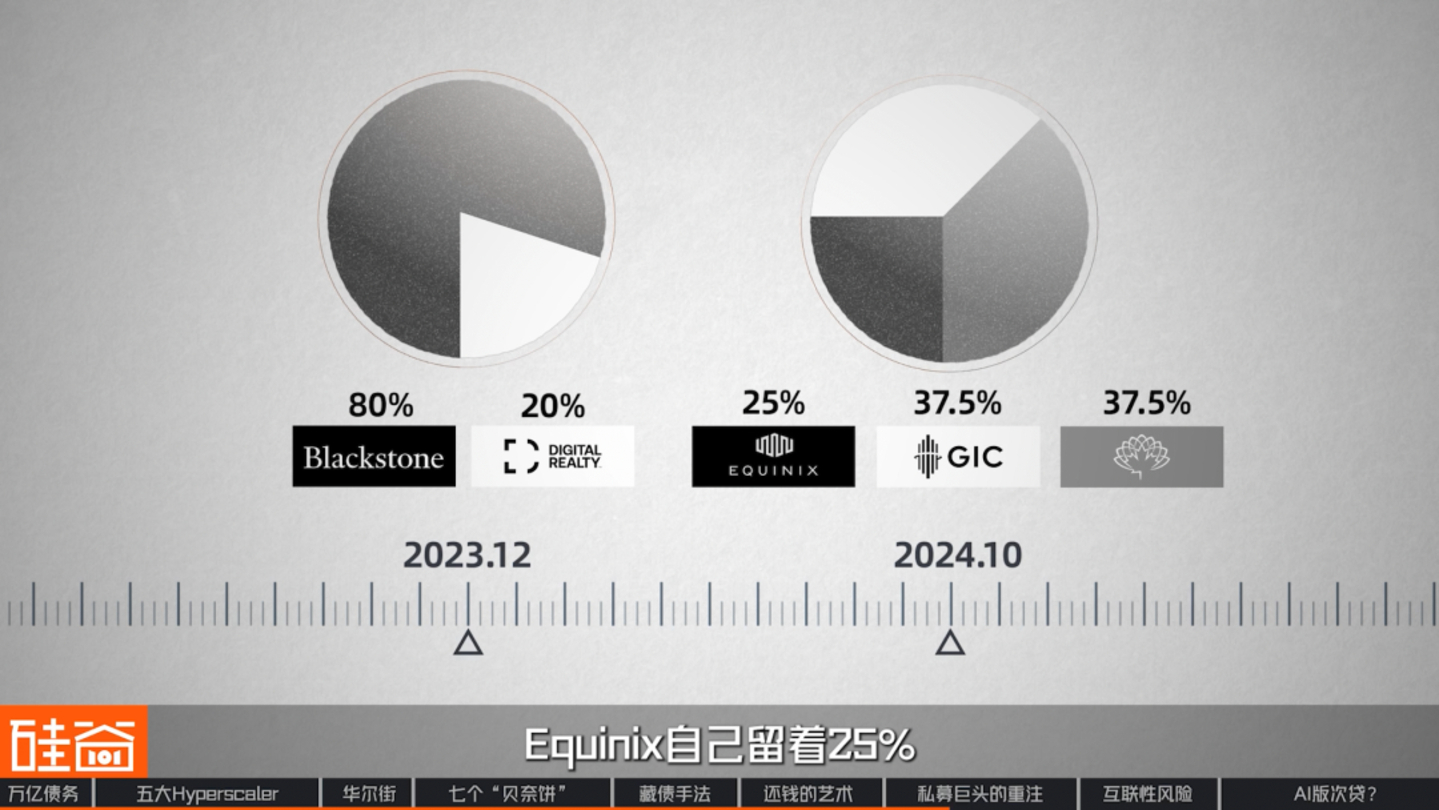
Im Dezember 2023 gründeten Blackstone und der Rechenzentrumsimmobilienentwickler Digital Realty ein 7 Milliarden Dollar schweres Joint Venture. Blackstone hält 80 % der Anteile, Digital Realty 20 %.
Im Oktober 2024 schloss Equinix, der weltweit größte Anbieter von Rechenzentrumsdienstleistungen, eine Partnerschaft mit dem singapurischen Staatsfonds und dem Canada Pension Plan Investment Board, um ein Joint Venture im Wert von über 15 Milliarden US-Dollar zu gründen. Jeder der beiden Investoren hält einen Anteil von 37,5 %, während Equinix nur 25 % behält.
Rückblickend betrachtet existierte Metas „80/20“-Beteiligungsstruktur also bereits, und zwar mit exakt denselben Anteilen. Anders ausgedrückt: Bis 2023 war alles Notwendige für das KI-Rechenzentrumsgeschäft bereits vorhanden: die Struktur, die Mieter und sogar die Anteilsverhältnisse waren festgelegt.
Doch eine Frage bleibt unbeantwortet: Warum stammt ein so großer Teil des Geldes aus dem Bereich Private Equity? Dies führt uns zum Rückzug der traditionellen Banken.
▍Der Rückzug der traditionellen Banken
Logischerweise hätte die Bank diese Aufgabe übernehmen sollen. Doch genau in diesem entscheidenden Moment verließ die Person, die diese Aufgabe hätte erledigen sollen, als Erste das Unternehmen.
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
Warum gab es vor der Finanzkrise keine private Kreditbranche? Es gab lediglich kleine Unternehmen, die Kredite zu hohen Zinsen vergaben. Warum hat sich in den letzten 20 Jahren eine so massive private Kreditbranche entwickelt? Ein wesentlicher Grund ist, dass Regierungen Banken die Teilnahme an risikoreichen Geschäften untersagten. Banken waren nicht beteiligt, doch die Nachfrage blieb bestehen. Wer sollte also die Lücke füllen? Private Kredite entstanden; sie ergänzen im Wesentlichen das Bankengeschäft. Viele risikoreiche Kredite, die Banken aufgrund regulatorischer und fremdkapitalbezogener Beschränkungen nicht vergeben konnten, wurden von privaten Kreditgebern übernommen – daher die Existenz dieser Branche.
Anders ausgedrückt: Diese Branche hat schon immer Dinge getan, die Banken nicht tun können. Im Jahr 2023 wurde diese Grenze erneut verschoben.
Im März 2023 brach die Silicon Valley Bank zusammen und löste damit eine Reihe von Bankenkrisen aus. Im Juli desselben Jahres legten US-Regulierungsbehörden einen Entwurf für eine Eigenkapitalregel mit dem Titel „Basel III Finale“ vor. Laut diesem Entwurf würde sich die Eigenkapitalquote einer Bank für jeden zusätzlichen langfristigen, hochvolumigen und individuell vergebenen Kredit deutlich erhöhen.
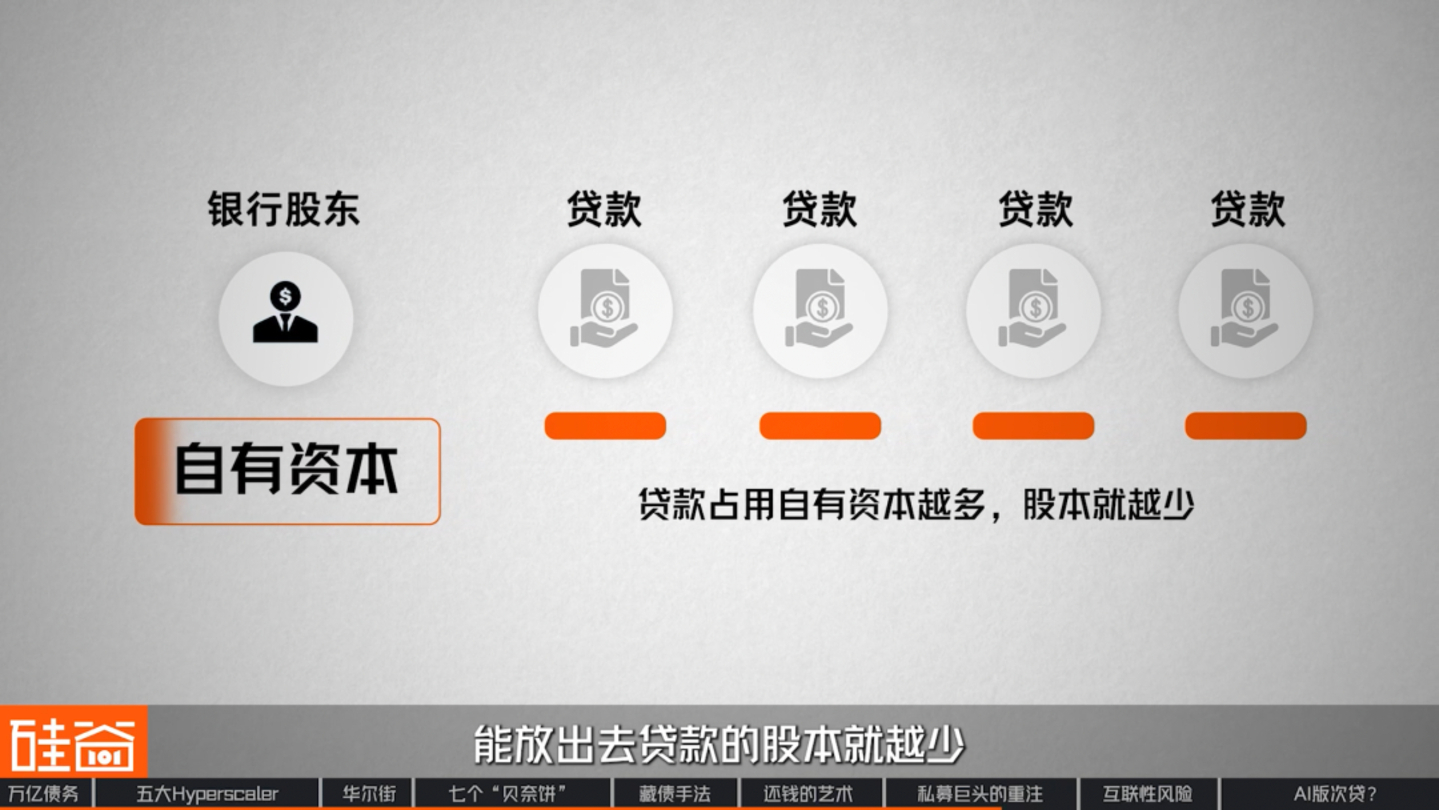
Eigenkapital bezeichnet das von den Aktionären einer Bank investierte Kapital. Banken sind gesetzlich verpflichtet, für jeden vergebenen Kredit einen Teil dieses Kapitals zu verwenden. Kann ein Kredit nicht zurückgezahlt werden, tragen die Aktionäre zuerst die Verluste, nicht die Einleger. Je mehr Eigenkapital ein Kredit bindet, desto weniger Eigenkapital steht für zukünftige Kredite zur Verfügung.
Infolgedessen begann der gesamte Bankensektor, seine Bilanzen zu verkleinern und wurde besonders vorsichtig im Umgang mit langfristigen, umfangreichen und atypischen Vermögenswerten. Rechenzentren gehören insbesondere zu den Vermögenswerten, die Banken am wenigsten in ihren Büchern führen möchten: Sie haben oft Laufzeiten von mehr als zehn Jahren, umfassen enorme Summen und sind höchst unstandardisiert.
Private-Equity-Kapital hingegen wird durch Versicherungen und Pensionsfonds abgesichert – echtes geduldiges Kapital, das perfekt zu deren Bedürfnissen passt. Infolgedessen hat sich die KI-Infrastruktur nach und nach zum Hauptschauplatz für private Kreditvergabe entwickelt, während traditionelle Banken zunehmend auf die Rolle von „Vermittlern“ reduziert werden.
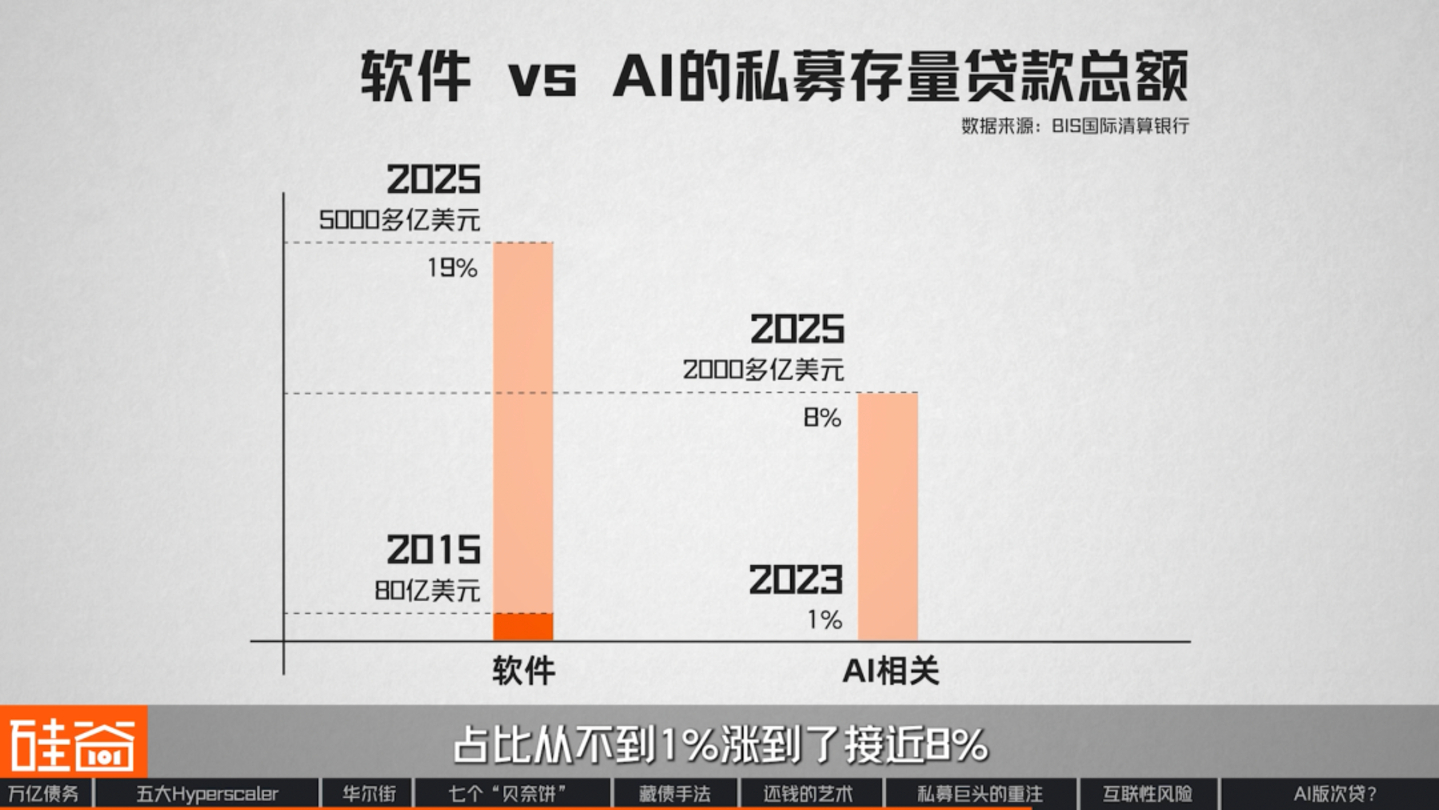
Wie bereits erwähnt, war SaaS-Software in den letzten zehn Jahren das größte Segment des privaten Kreditgeschäfts. Der ausstehende Kreditsaldo – also Kredite, die Private-Equity-Fonds bereits an Softwareunternehmen vergeben, aber noch nicht zurückgezahlt haben – ist von unter 8 Milliarden US-Dollar im Jahr 2015 auf über 500 Milliarden US-Dollar bis Ende 2025 angewachsen und entspricht damit 19 % des gesamten direkten privaten Kreditvolumens. Anders ausgedrückt: Ein Fünftel des von Private-Equity-Fonds vergebenen Kreditvolumens floss an SaaS-Unternehmen.
Das ausstehende Volumen KI-bezogener Kredite ist in den letzten drei Jahren von null auf über 200 Milliarden Yuan gestiegen, ihr Anteil am Gesamtvolumen von unter 1 % auf fast 8 %. Derzeit liegt der Anteil von Private-Equity-Fonds, die in KI-bezogene Bereiche investieren, bei 20 %, verglichen mit 5 % vor zehn Jahren. Gemessen an der Anzahl der Transaktionen machen KI-bezogene Transaktionen bereits 34 % aus.
Auch der Markt befindet sich im Wandel. Private Placement Bonds wie die bereits erwähnten von Hyperion waren Ende letzten Jahres im Rechenzentrumssektor praktisch nicht existent. Statistiken zeigen jedoch, dass dieser Markt inzwischen um über 40 Milliarden US-Dollar gewachsen ist. Darüber hinaus wird erwartet, dass die KI-Infrastruktur in den nächsten drei Jahren weitere 800 Milliarden US-Dollar aus dem privaten Kreditmarkt anziehen wird und damit das gesamte Kapital von Softwareunternehmen innerhalb eines Jahrzehnts übersteigt. Bedeutet dies, dass sich die Hauptakteure hinter KI-Rechenzentren von Banken zu diesen Vermögensverwaltungsriesen verlagert haben?
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Man muss sie nicht idealisieren; sie sind lediglich ein Kanal zur Finanzierung. Unternehmen können weiterhin Anleihen im Investment-Grade- und im Hochzinsanleihenmarkt begeben. Sollten sie später keine Kredite aufnehmen können, fallen sie in den Bereich der Hochzinskredite – ein Bereich, an dem traditionelle Institutionen nicht teilnehmen dürfen, den sie aber abdecken. Ich denke, jeder macht das, was er soll, und verdient das, was er verdienen soll.
Andererseits ist die Position der großen Vermögensverwaltungsgesellschaften in dieser Welle der KI-Infrastrukturentwicklung möglicherweise nicht so sicher, wie sie denken.
Im März dieses Jahres wurden die Anforderungen des „Basel III Finale“ deutlich gelockert und die Risikogewichtung für Unternehmenskredite gesenkt. Zuvor mussten Banken für gewöhnliche Unternehmenskredite das Vierfache des Kreditbetrags an Eigenkapital vorhalten, was das Geschäft praktisch zum Erliegen brachte. Diese Anforderung wurde nun zurückgezogen, und die Eigenkapitalanforderung für Banken, die Kredite an gewöhnliche Unternehmen vergeben, wurde vom Vierfachen im Entwurf auf das ursprüngliche Verhältnis von 1:1 wiederhergestellt.
Nach Schätzungen der Aufsichtsbehörden würde dies den Banken über eine Billion US-Dollar an neuem Kreditvolumen zur Verfügung stellen. Berichten zufolge hat beispielsweise JPMorgan Chase bereits 50 Milliarden US-Dollar an direkter Kreditvergabekapazität bereitgestellt.
Daher kehren traditionelle Banken in den Kampf um die Kontrolle über die KI-Infrastruktur zurück. Ein spannendes Tauziehen hat möglicherweise gerade erst begonnen. Doch es stellt sich die Frage: Schüren diese massiven KI-Verschuldungen und die zahlreichen Kapitalmanöver eine neue Subprime-Krise im KI-Zeitalter?
Im April 2026, kurz nachdem der Blue Owl Fund einen massiven Rücknahmeansturm erlebt hatte, emittierte er eine neue Anleihe über 400 Millionen US-Dollar, die vom Markt sofort aufgekauft wurde. Es gab nur einen Käufer: PIMCO, einer der weltweit größten Anleiheinvestoren mit einem verwalteten Vermögen von über zwei Billionen US-Dollar. Mit anderen Worten: Eine von einer Private-Equity-Gesellschaft emittierte Anleihe wurde vollständig von einem Fonds einer anderen Private-Equity-Gesellschaft übernommen.
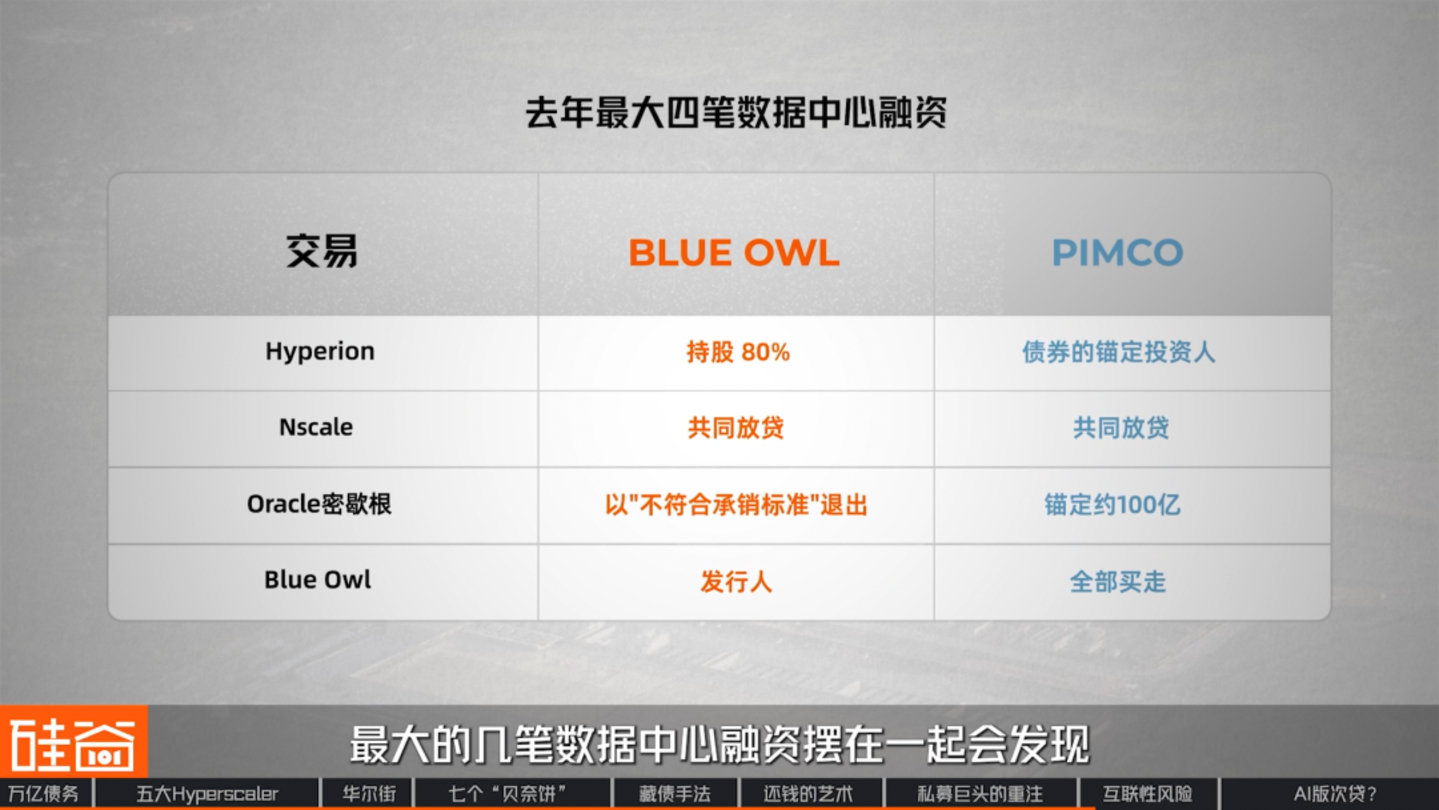
Wenn wir einige der größten Finanzierungsrunden für Rechenzentren des vergangenen Jahres zusammenstellen, werden wir feststellen, dass dieselben zwei Namen an vier völlig unterschiedlichen Stellen auftauchen.
Der erste Deal war Metas Hyperion-Projekt im Wert von 27,3 Milliarden US-Dollar. Blue Owl war mit 80 % der Anteile beteiligt; PIMCO fungierte als Hauptinvestor der Anleihen. Das eine Unternehmen finanzierte den Bau, das andere stellte ein Darlehen für das Gebäude bereit.
Das zweite Darlehen war ein mit GPUs besichertes Darlehen in Höhe von 1,4 Milliarden US-Dollar vom KI-Cloud-Service-Anbieter Nscale. Diesmal tauschten die beiden Unternehmen die Rollen und wurden zu gemeinsamen Gläubigern und Darlehenspartnern.
Der dritte Deal war Oracles 16,3 Milliarden Dollar schweres Projekt in Michigan. Blue Owl zog sich nach Prüfung zurück, da es „nicht ihren Zeichnungsstandards entsprach“. PIMCO übernahm es und legte das Volumen auf rund 10 Milliarden Dollar fest. Dasselbe Projekt wurde von einem Unternehmen als ungeeignet, vom anderen hingegen als geeignet eingestuft.
Der vierte Deal betrifft die bereits erwähnten 400 Millionen Dollar. Diesmal ist Blue Owl der Emittent und PIMCO der alleinige Käufer.
Innerhalb eines Jahres änderte sich die Beziehung zwischen diesen beiden Personen also viermal. Doch egal, wie sich die Positionen veränderten, das Geld, das die Kontrolle übernahm, stammte stets aus demselben Kreis.
Die Aufsichtsbehörden haben dieses Problem zur Kenntnis genommen. In einem Briefing des US-amerikanischen Office of Financial Research vom März hieß es: „Diese Konzentration verdeutlicht die Vernetzung zwischen traditionellen Finanzinstituten und dem privaten Kreditsektor.“ Auch der Bericht des Financial Stability Board vom Mai nannte die „Bankenvernetzung“ als eine der Hauptschwachstellen der Branche.
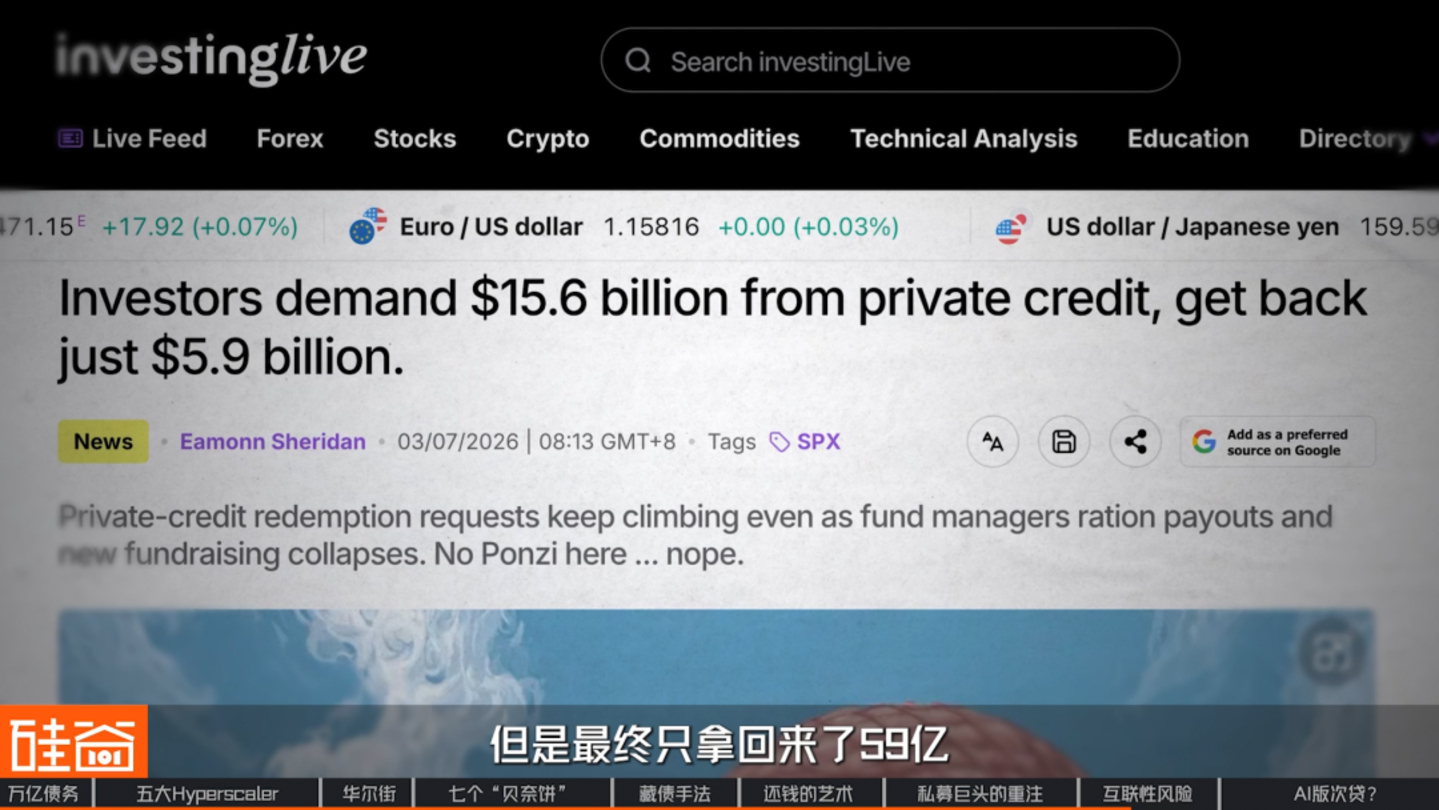
Im zweiten Quartal dieses Jahres beantragten Anleger Rücknahmen in Höhe von insgesamt 15,6 Milliarden US-Dollar, erhielten aber letztendlich nur 5,9 Milliarden US-Dollar zurück. Diese Diskrepanz ist nicht auf einen Zahlungsausfall des Fonds zurückzuführen; diese semi-liquiden Fonds haben üblicherweise eine vierteljährliche Rücknahmeobergrenze von in der Regel 5 % des Nettovermögens. Sobald der Rücknahmebetrag diese Obergrenze überschreitet, verteilt der Fonds die Rückerstattungen anteilig. Wenn Sie beispielsweise eine Rücknahme von 1 Million US-Dollar beantragen, erhalten Sie möglicherweise nur 380.000 US-Dollar, während der Restbetrag im nächsten Quartal an die Anleger geht.
Im selben Quartal wandten sich diese Fonds dem Anleihemarkt zu, um Kapital aufzunehmen. Sie emittierten im Namen ihrer Verwaltungsgesellschaften Unternehmensanleihen mit Investment-Grade-Rating, um ihr eigenes Kapital aufzustocken und ihre Kreditvergabefähigkeit aufrechtzuerhalten. Apollo, BlackRock, Ares, Blue Owl – einer nach dem anderen. Doch die von diesen Vermögensverwaltungsgesellschaften genutzten Gelder stammten nicht aus ihrem eigenen Vermögen, sondern von Versicherungen und Pensionsfonds. Allein Pensionsfonds haben derzeit Zusagen zum Kauf von Anleihen im Wert von fast 100 Milliarden US-Dollar gemacht, die Zahlungen dafür aber noch ausstehen.
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
Wer steckt hinter dem Geld, das diese Anleihen kauft – ob ein reiner Aktienfonds, ein Hedgefonds, eine Bank oder eine Versicherung? In den Vereinigten Staaten sind die größten Geldgeber wahrscheinlich Pensionsfonds, Stiftungen und gemeinnützige Organisationen. Universitätsstiftungen und -organisationen sind private Gelder, Pensionsfonds hingegen sind im Wesentlichen Steuergelder. Daher stammt der Großteil der Mittel aus Pensionsfonds und Staatsfonds. Mit anderen Worten: Letztendlich zahlen die Steuerzahler die Zeche.
Diese Finanzierungskette scheint also unter Insidern zu zirkulieren, hat aber einen Abfluss: die Altersvorsorgekonten normaler Menschen.
Noch problematischer ist die Frage der Sicherheiten. Andere Branchen nehmen langfristige Kredite auf, die durch Autobahnen, Brücken oder Fabriken – Gebäude, die jahrzehntelang bestehen und somit der Laufzeit der Schulden entsprechen – besichert sind. Ein erheblicher Teil der KI-bezogenen Schulden ist jedoch durch Grafikkarten besichert.
Die von diesen Technologiekonzernen ausgegebenen Staatsanleihen haben Laufzeiten, die Jahrzehnte in der Zukunft liegen. Die mit diesem Geld gekauften Grafikkarten sind jedoch bereits nach fünf bis sechs Jahren vollständig abgeschrieben. Marktanalysen zeigen, dass eine H100-Grafikkarte nach drei Jahren nur noch für 45 % ihres Neupreises verkauft werden kann. Die Abschreibungsdauer wird allerdings von den Technologieunternehmen selbst festgelegt; je länger die Dauer, desto niedriger die jährlichen Abschreibungskosten und desto höher die Gewinnspanne auf dem Papier.
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
Bisher hieß es, die Abschreibung dauere theoretisch weniger als drei Jahre. Mittlerweile schreiben alle Cloud-Anbieter ihre Anlagen mindestens sechs oder sieben Jahre ab, inklusive Fabriken, deren Abschreibungszeitraum von zehn auf 20 oder 30 Jahre gestiegen ist. Offensichtlich trickst jeder in der Buchhaltung, aber das ist kein Alleinstellungsmerkmal von Microsoft; die fünf vorherigen Anbieter praktizierten dasselbe. Es ist keine Erfindung von Microsoft.
Einige Leerverkaufsfirmen haben dies berechnet und glauben, dass die Kosten, die in den nächsten drei Jahren unterschätzt wurden, in die Hunderte von Milliarden Dollar gehen.
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Der Kreditmarkt ist ein hochkomplexer Markt. Es gibt hier kein Richtig oder Falsch, und das bedeutet auch nicht, dass der Markt verrückt ist. In diesem Zyklus und in diesem Umfeld sind GPUs zu relativ wertvollen Vermögenswerten geworden; sie haben einen Sicherheitenwert. Die einzige Frage ist, zu welchem Preis, und das ist meiner Meinung nach die wichtigere.
Derzeit scheint der Markt für Kreditausfallswaps (CDS) dieses Risiko bereits einzupreisen. Wer den Film *The Big Short* gesehen hat, kennt den Begriff. Im Wesentlichen handelt es sich um eine Ausfallversicherung, deren Preis die Einschätzung des Marktes hinsichtlich des Ausfallrisikos widerspiegelt. Je höher die Prämie, desto gefährlicher schätzt der Markt das Risiko ein.
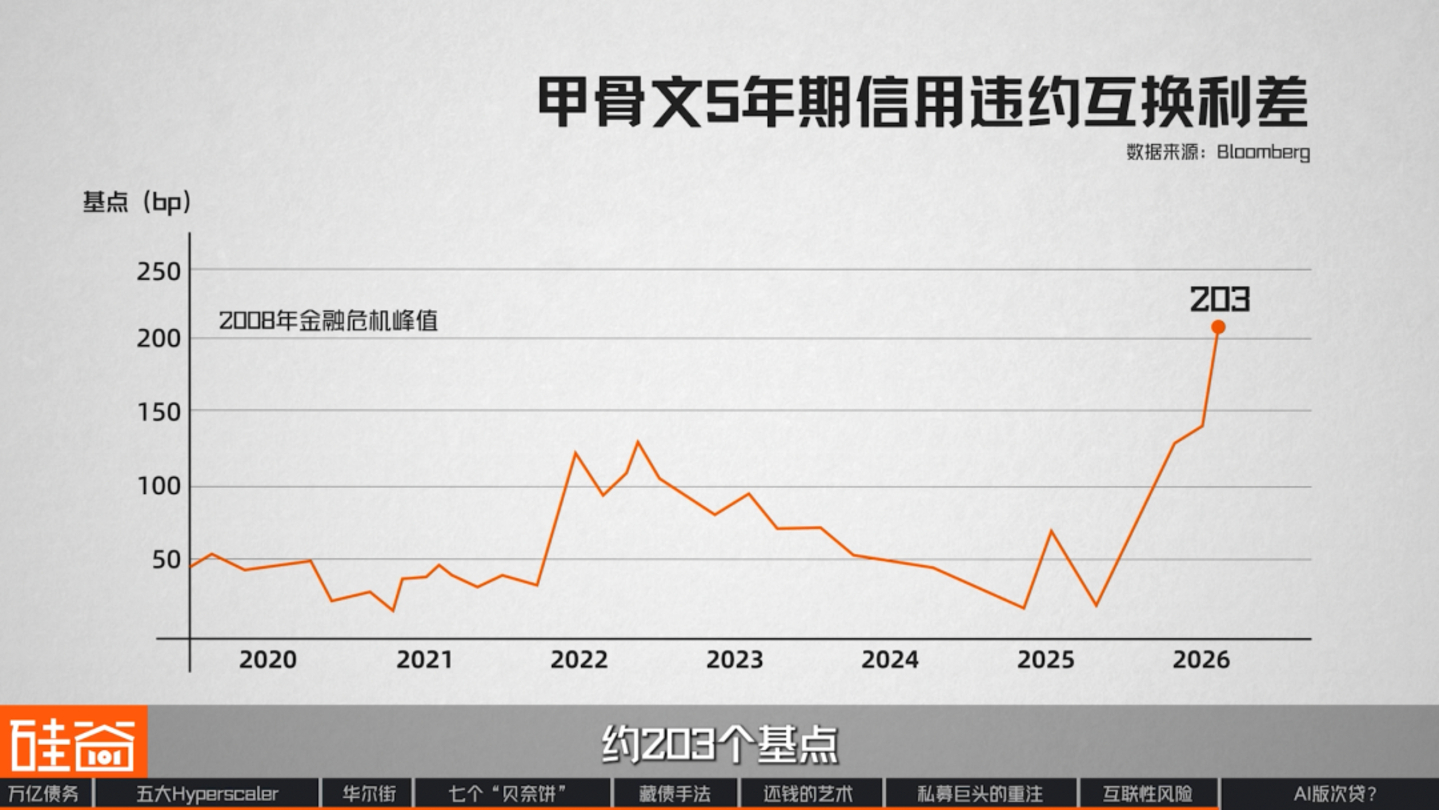
Vor nicht allzu langer Zeit erreichte der Preis für Oracles CDS mit rund 203 Basispunkten einen historischen Höchststand und damit den höchsten Stand seit der Finanzkrise 2008. Ist das ein Warnsignal?
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
In letzter Zeit sind die CDS dieser Unternehmen rasant gestiegen. Nehmen wir Oracle als Beispiel. Zuvor war Oracle eine wahre Goldgrube. Das Unternehmen investierte kaum und generierte passive Gewinne durch seine bestehenden Produkte und Kunden.
Es ist wichtig zu verstehen, dass Kreditinvestoren und Eigenkapitalinvestoren völlig unterschiedliche Perspektiven haben. Einem Gläubiger, der Oracle Geld leiht, ist die spätere Geschäftsentwicklung egal; er interessiert sich nur für eines: Wird Oracle in Konkurs gehen und kann es den Kredit zurückzahlen?
Doch Oracles Geschäftsmodell hat sich grundlegend gewandelt; das Unternehmen nimmt Kredite auf, um seine Infrastruktur aufzubauen. Aus Schuldenperspektive ist es nicht mehr dasselbe Unternehmen. Daher steigt naturgemäß der Wert aller mit Schulden verbundenen Vermögenswerte.
Ich denke, das ist eine normale Preisanpassung. Ich möchte betonen, dass dies kein Warnsignal ist, sondern vielmehr die natürliche Funktion des Marktes: die Neubewertung dieses Geschäfts. Diese Unternehmen werden von kapitalarmen Betrieben mit exzellentem freien Cashflow in einen Bauzyklus geraten, den sie so noch nie erlebt haben. Der freie Cashflow kann negativ werden, was – ähnlich wie bei Ölkonzernen – kontinuierliches Bauen erforderlich macht, und der Kreditmarkt spiegelt diese Veränderung wider.
Wenn der Markt das also tatsächlich berechnen kann, was genau berechnet er dann? Letzten Monat gab uns Microsoft die Gelegenheit, dies klar zu erkennen.
Microsoft gab bekannt, dass ab dem Geschäftsjahr 2027 die Abschreibungsdauer für seine Rechenzentren und Bürogebäude von 15 auf 25 Jahre verlängert wird. Zudem sollen künftig mehr Leasingverträge für Rechenzentren von Finanzierungsleasing auf operatives Leasing umgestellt werden und somit nicht mehr in den Investitionsausgaben enthalten sein. Dadurch reduzieren sich die Investitionsausgaben für 2026 von rund 190 Milliarden US-Dollar auf rund 175 Milliarden US-Dollar. Am Tag der Veröffentlichung des Ergebnisberichts stieg der Aktienkurs von Microsoft um 9 %. Doch beruht die positive Marktentwicklung für Microsoft tatsächlich auf einer einfachen Bilanzanpassung?
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
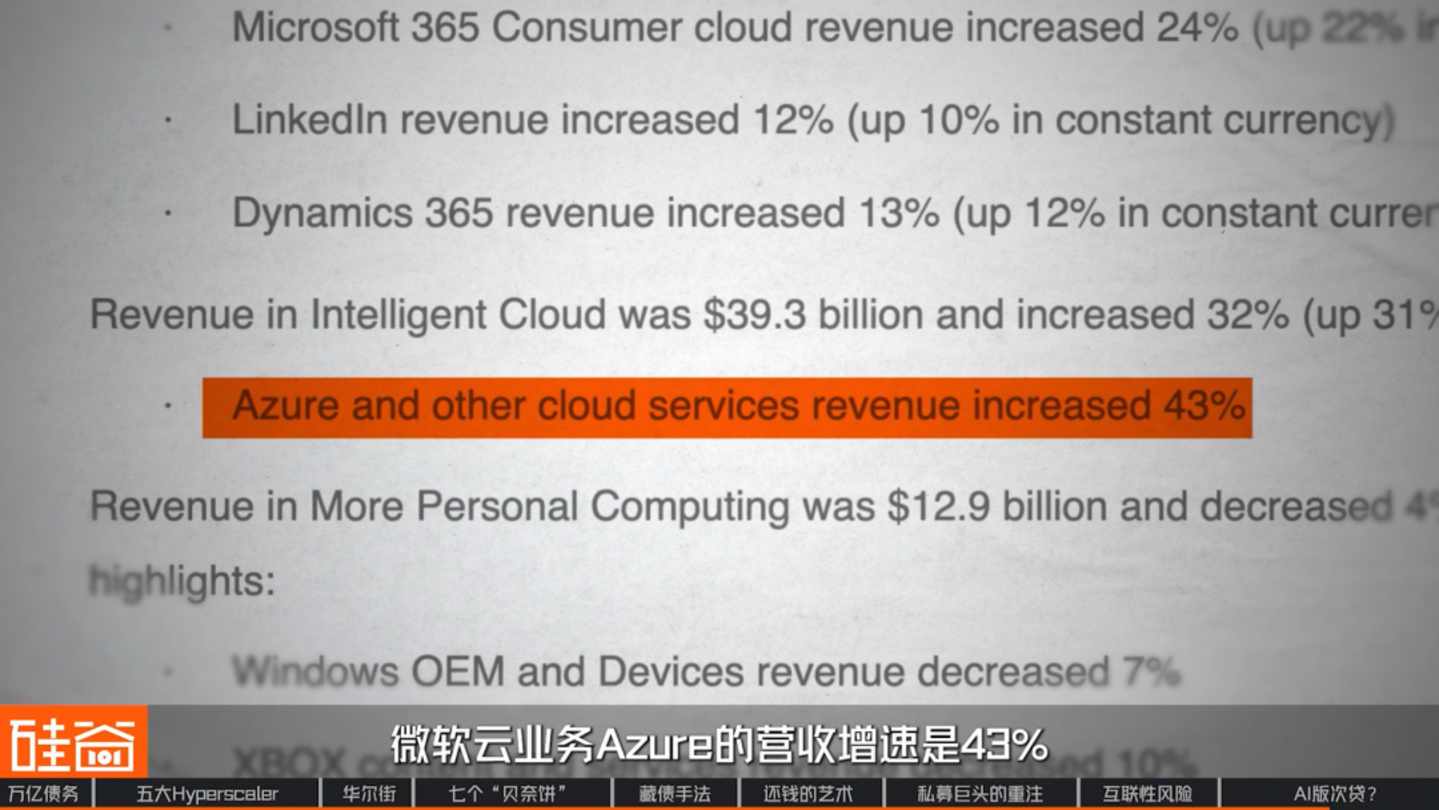
Das hat wenig mit statistischen Methoden zu tun. Die Aufregung mag kurzzeitig groß sein, doch die Wall Street wird schnell erkennen, dass es sich lediglich um eine geänderte Methodik handelt; die tatsächlichen Ausgaben bleiben gleich. Was den Aktienkurs wirklich beflügelte, war das deutlich über den Erwartungen liegende Wachstum des eigenen Cloud-Geschäfts Microsoft Azure mit über 40 %. Dies deutet darauf hin, dass das Wachstum primär durch die Vermietung von KI-Rechenleistung getrieben wurde und eine starke Endkundennachfrage belegt.
Ob große oder kleine Unternehmen – sie alle zahlen tatsächlich für die Anmietung von Rechenleistung durch Microsoft. Anhand der Kundenpreise lässt sich berechnen, dass sich die Kosten für Chips, Speicher und den Aufbau von Rechenzentren in etwa drei Jahren amortisieren. Der entsprechende ROIC (Return on Invested Capital) liegt bei fast 30 %, was ein angemessener Wert ist. Daher halten sie Microsofts Ansatz für tragfähig.
Bruce Liu (刘沁东)
CEO & CIO von Esoterica Capital (Ji Rong Investment)
Die letzten Wochen waren von einer ausgeprägten Risikoaversion geprägt. Ich denke, der Markt honoriert dies, insbesondere den Cloud-Dienst Azure, der ein Wachstum verzeichnet hat. Meta hingegen wurde im Vergleich dazu abgestraft.
Meta wurde vom Markt aus einem einfachen Grund abgestraft: Auch das Unternehmen investierte, doch das Monetarisierungstempo war unklar. Ob der Markt Investitionen belohnt oder bestraft, hängt daher maßgeblich von der vorherrschenden Marktstimmung ab. Solange der Markt Vertrauen in KI hat, sind Investitionen sinnvoll; befindet sich der Markt hingegen in einer Korrekturphase oder schwächt sich die KI-Boomstimmung ab, sind Investitionen kontraproduktiv.
Ob es sich um einen Bilanzposten oder einen Posten außerhalb der Bilanz handelt, ist meiner Meinung nach eine Frage der Rechnungslegung. Ich glaube nicht, dass es sich um eine absichtliche Verschleierung handelt, da diese Dinge bei Berechnungen üblicherweise berücksichtigt werden. Letztendlich interessiert alle nur, wie viel Geld das Unternehmen tatsächlich ausgegeben hat.
Darüber hinaus sind diese Informationen öffentlich zugänglich; jeder kann sie einsehen. Solange Forschung betrieben wird, besteht auch keine Absicht, etwas zu verheimlichen. Ich denke, das entspricht gängiger Buchhaltungspraxis und wurde schon immer so gehandhabt.
Im letzten Quartal verzeichnete Microsofts Cloud-Geschäft Azure ein Umsatzwachstum von 43 Prozent – das schnellste Wachstum der letzten Jahre. Gleichzeitig erreichten die Umsätze aus unterzeichneten, aber noch nicht verbuchten Verträgen 678 Milliarden US-Dollar, ein Anstieg von 84 Prozent gegenüber dem Vorjahr.
Das wirklich Bemerkenswerte ist jedoch nicht die Wachstumsrate an sich, sondern vielmehr, wer dieses Geld ausgibt.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Solange die Wachstumsrate in diesem Bereich sehr stabil ist und das Tokenvolumen zunimmt, kann dies so weitergehen, da alle Finanzierungsstrukturen wieder einen Cashflow generieren müssen.
Ich halte die Beobachtung von Cloud-Diensten wie Microsoft für einen aussagekräftigeren Indikator. Solange dieser Bereich wächst, kann man von einem anhaltenden Kapitalzyklus ausgehen. Wir wollen den ROI (Return on Investment) sehen, und das Unternehmen verfügt über ausreichend Liquidität, aber das bereitet mir derzeit keine Sorgen.
Dem Markt ist es daher im Grunde egal, wie sich die Rechnungslegungsstandards ändern. Entscheidend ist, ob das Geld tatsächlich zu Umsätzen geführt hat. Das erklärt auch, warum diese enormen, nicht in der Bilanz ausgewiesenen Schulden professionelle Investoren nicht so sehr beunruhigen. Vor allem aber ist das aktuelle Ausmaß der „Rechenzentrumsverschuldung“ aus ihrer Sicht noch relativ gering.
Rob Li
Geschäftsführender Gesellschafter von Amont Partners, New York
Obwohl diese Branche viel Geld ausgegeben hat, ist ihr Gesamtumfang im Vergleich zum Anteil des Wohnungsmarktes am BIP in den Jahren 2007 und 2008 immer noch relativ gering, daher halte ich es für unwahrscheinlich, dass daraus ein systemisches Risiko entsteht.
Zweitens besteht ein wesentlicher Unterschied darin, dass damals das US-Bankensystem die Verantwortung übernahm und einen Großteil der Schulden und Risiken trug, sodass die Immobilienkrise zu einer Systemkrise für den US-Bankensektor wurde. In den letzten 20 Jahren waren die US-Bankenvorschriften jedoch relativ streng und die Verschuldung im Allgemeinen niedrig, wodurch eine ähnliche Situation, die den gesamten US-Bankensektor mitreißen könnte, unwahrscheinlich geworden ist.
Christina Xu
Silicon-Valley-Investor für KI-Infrastruktur (Gründer der Silicon-Valley-Nicht-Konsens-Bewegung)
Insgesamt halte ich diesen Markt noch für sehr groß. Was die Kapazität angeht, so sind die Schulden dieser Rechenzentren bereits im sogenannten Billionen-Dollar-Unternehmensanleihenmarkt angekommen, und das durch Rechenzentrumsanleihen (Projektfinanzierung) aufgebrachte Kapital ist im Vergleich zum gesamten Unternehmensanleihenmarkt nur ein Tropfen auf den heißen Stein.
Ein Billionen-Dollar-Markt, eine Kategorie, die nur einen Bruchteil des Gesamtvolumens ausmacht, und eine Gruppe von Banken mit strengeren Regulierungen und geringerer Verschuldung. Aus diesem Grund halten Branchenkenner die Vorstellung einer „KI-getriebenen Subprime-Krise“ für unbegründet.
In diesem Artikel haben wir verschiedene Methoden zur Verschleierung von Schulden aus Finanzberichten analysiert. Man muss sagen, dass die Akteure im Silicon Valley, wenn die Wall Street aufeinandertreffen, die Spielregeln genau kennen. Dies verdeutlicht, dass KI die Kapitalstruktur von Technologieunternehmen verändert und auch die Preisgestaltung von Technologie im gesamten Finanzsystem beeinflusst.
Diese ausgeklügelte Struktur hat auf jeder Ebene ihren Preis: Unternehmensanleihen, Projektfinanzierungen und private Kredite – jede mit ihrem eigenen Risikoprofil. Doch auch wenn sich die Bilanz bereinigen lässt, verschwindet das Risiko nicht. Es wird lediglich aufgeteilt, gebündelt, abgesichert und dann entlang dieser Finanzkette an verschiedene Marktteilnehmer verteilt.
In den letzten zwei Jahrzehnten galten Silicon-Valley-Technologieunternehmen am Markt als kapitalarme Unternehmen: Sie programmieren, verkaufen Software, generieren Cashflow und nutzen diesen dann für Aktienrückkäufe. Doch die künstliche Intelligenz stellt diese Logik auf den Kopf. Der heutige Wettbewerb im Spitzentechnologiebereich ähnelt zunehmend der Immobilienbranche: Man kämpft um Chips, sichert sich Strom, kauft Grundstücke und baut Rechenzentren. Die Kosten für diese heutigen Bauprojekte werden dann mit dem Cashflow der nächsten zehn bis zwanzig Jahre gedeckt.
Die heutigen Entwicklungen basieren allesamt auf der Annahme, dass die Nachfrage nach KI-Token weiterhin rasant wachsen wird und Silicon Valley und die Wall Street auf diese Zukunft der künstlichen allgemeinen Intelligenz (AGI) setzen. Doch bis diese Zukunft Realität wird, stellt sich die Frage: Sind die Risiken wirklich beherrschbar? Ist die Verschuldung der Rechenzentren, die laut den Experten „noch gering“ ist, tatsächlich risikofrei? Wo befinden sich die Blasen in diesem Markt und wann werden sie platzen? Diese Fragen sollten gestellt werden, während der Kapitalmarkt im KI-Fieber ist, und wir werden die Entwicklung weiterhin beobachten.
(Quelle: TMTPost)