Ehrlich gesagt frage ich mich immer wieder, ob Liquidität bei tokenisierten Vermögenswerten wirklich die richtige erste Frage ist. Ein RWA kann auf einem Markt rege gehandelt werden und trotzdem plötzlich erstaunlich nutzlos sein, sobald jemand versucht, ihn woandershin zu bewegen.
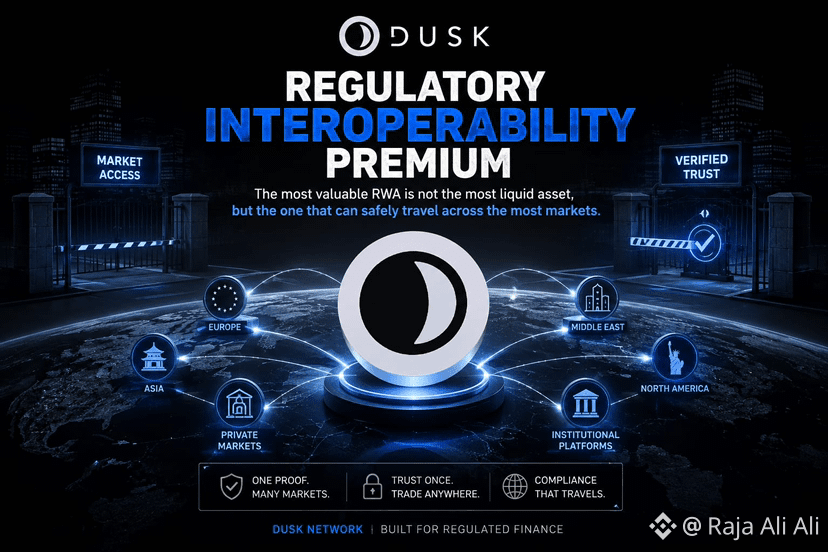
Hier sehe ich eine mögliche „Regulatory Interoperability Premium“ rund um $DUSK .
Stellen wir uns eine tokenisierte Anleihe vor, die an einem einzigen Handelsplatz akzeptiert wird. Und nun eine andere, die zwischen mehreren regulierten Märkten wechseln kann, weil jeder einzelne den Anleger, den Eigentumsnachweis und die erforderlichen Compliance-Nachweise überprüfen kann, ohne alles von Grund auf neu aufzubauen. Derselbe zugrunde liegende Vermögenswert, vielleicht sogar ein geringeres Handelsvolumen, aber eine viel größere finanzielle Reichweite.
Auf den ersten Blick sind beide liquide Vermögenswerte. In der Praxis trägt einer davon seinen regulatorischen Kontext mit sich. Der andere stößt immer wieder an Grenzen.
Und diese Grenzen sind kostspielig. Eine weitere Identitätsprüfung. Eine weitere Entscheidung über die Eignung. Manuelle Prüfung. Unterschiedliche Offenlegungspflichten. Jemand muss weiterhin die Verantwortung für die Überprüfung des vorherigen Marktes übernehmen.
Dieser letzte Punkt beschäftigt mich.
„Nachweise können schneller reisen als institutionelles Vertrauen“
Vielleicht entstünde der Aufschlag also nicht durch Interoperabilität an sich, sondern dadurch, wie oft ein anderer regulierter Handelsplatz tatsächlich bereit ist, frühere Antworten zu übernehmen.
Ich würde die Anzahl der Märkte pro Vermögenswert neben der Liquidität beobachten.
Denn ein RWA, der überall gehandelt wird, wo er rechtlich existieren darf, könnte irgendwann nützlicher sein als einer, der an einem einzigen Ort einfach sehr häufig gehandelt wird.
Es funktioniert nicht, wenn jede Grenze den Vermögenswert wieder auf null zurücksetzt.
#dusk $DUSK @Dusk
$UAI
$TUT
Hier sehe ich eine mögliche „Regulatory Interoperability Premium“ rund um $DUSK .
Stellen wir uns eine tokenisierte Anleihe vor, die an einem einzigen Handelsplatz akzeptiert wird. Und nun eine andere, die zwischen mehreren regulierten Märkten wechseln kann, weil jeder einzelne den Anleger, den Eigentumsnachweis und die erforderlichen Compliance-Nachweise überprüfen kann, ohne alles von Grund auf neu aufzubauen. Derselbe zugrunde liegende Vermögenswert, vielleicht sogar ein geringeres Handelsvolumen, aber eine viel größere finanzielle Reichweite.
Auf den ersten Blick sind beide liquide Vermögenswerte. In der Praxis trägt einer davon seinen regulatorischen Kontext mit sich. Der andere stößt immer wieder an Grenzen.
Und diese Grenzen sind kostspielig. Eine weitere Identitätsprüfung. Eine weitere Entscheidung über die Eignung. Manuelle Prüfung. Unterschiedliche Offenlegungspflichten. Jemand muss weiterhin die Verantwortung für die Überprüfung des vorherigen Marktes übernehmen.
Dieser letzte Punkt beschäftigt mich.
„Nachweise können schneller reisen als institutionelles Vertrauen“
Vielleicht entstünde der Aufschlag also nicht durch Interoperabilität an sich, sondern dadurch, wie oft ein anderer regulierter Handelsplatz tatsächlich bereit ist, frühere Antworten zu übernehmen.
Ich würde die Anzahl der Märkte pro Vermögenswert neben der Liquidität beobachten.
Denn ein RWA, der überall gehandelt wird, wo er rechtlich existieren darf, könnte irgendwann nützlicher sein als einer, der an einem einzigen Ort einfach sehr häufig gehandelt wird.
Es funktioniert nicht, wenn jede Grenze den Vermögenswert wieder auf null zurücksetzt.
#dusk $DUSK @Dusk
$UAI
$TUT