


Der Bitcoin-Umzug von 64.000 US-Dollar auf über 79.000 US-Dollar über vier Handelssitzungen hinweg stellt eine der ausgeprägtesten Rallys für den Vermögenswert im Jahr 2026 dar. Der unmittelbare Auslöser war die Ankündigung des U.S.-Finanzministeriums am 19. August, die das Limit für seine Rückkaufprogramme für langfristige Staatsanleihen pro Operation von 2 Milliarden US-Dollar auf 4 Milliarden US-Dollar verdoppelte, wirksam vom 9. September bis zum 4. November. Der Kryptomarkt interpretierte diese Maßnahme als expansives Signal, löste die Liquidation von etwa 4 Milliarden US-Dollar in Short-Positionen aus und hob den Bitcoin-Kurs um 25% an.
Dieser Artikel untersucht die Übertragungsmechanismen, die eine Entscheidung zur Verwaltung der Schatzamtsverbindlichkeiten mit einer Kursbewegung dieses Ausmaßes verknüpften, und bewertet die Nachhaltigkeit dieser Bewegung im Abgleich mit den zugrunde liegenden makroökonomischen Fundamentaldaten.
Die Mechanik des Rückkaufs: Was tatsächlich geschah
Das Schatzamt kündigte unter Finanzminister Scott Bessent an, die Größe seiner Rückkäufe von Treasury-Anleihen mit längerer Laufzeit zu erhöhen. Bessent erklärte anschließend, dass die 4 Milliarden $ eine „untere Grenze und kein Deckel“ seien, was darauf hindeutet, dass der Betrag weiter steigen könnte. Die Ankündigung erfolgte einen Tag nachdem die Rendite der 30-jährigen Anleihe 5,34% erreicht hatte – den höchsten Stand seit 2007.
Ein kritisches Verständnis erfordert, diese Operation mechanisch von quantitativer Lockerung (QE) zu unterscheiden. Ein Schatzamts-Rückkauf bedeutet, dass die Regierung bestehende Anleihen kauft, indem sie neue kurzfristige Schuldtitel ausgibt, um die Operation zu finanzieren. Dadurch wird die monetäre Basis nicht ausgeweitet – im Gegensatz zu einem QE der Federal Reserve, das neue Bankreserven schafft. Wie ein Analyst von CoinEx bemerkte: „Mechanisch ist ein Rückkauf kein QE, sondern vor allem ein Instrument zur Steuerung der Liquidität und der Zusammensetzung der Verbindlichkeiten des Schatzamts.“
Der Markt funktioniert jedoch mit Erwartungen – nicht mit Mechanik. Die entstandene Erwartung war, dass diese Maßnahme einen ersten Schritt hin zu einer lockeren Politik darstelle, eine Interpretation, die einige Analysten als „nicht-QE“ bezeichnet haben. Diese Diskrepanz zwischen operativer Realität und Marktwahrnehmung bildet die zentrale Achse für das Verständnis der Kursbewegung.
Die Wirkung auf Bitcoin lief über drei miteinander verknüpfte Wege.
Erstens: Unterdrückung der Renditen. Die Ankündigung erreichte ihr unmittelbares Ziel: Die Rendite der 30-jährigen Anleihe fiel von 5,34% auf etwa 5,19% und die 10-jährige Rendite sank um rund 6 Basispunkte auf 4,66%. Der Rückgang der Renditen macht Staatsanleihen als renditebringendes Safe-Haven-Asset weniger attraktiv und lenkt Kapital in höher riskante Assets. Gold stieg um 2,7% auf 4.528 $ je Unze, und Bitcoin folgte einem ähnlichen Verlauf.
Zweitens, Dollar-Schwäche. Die Intervention des Schatzamts übte Abwärtsdruck auf den US-Dollar aus, wodurch klassische sowie alternative sichere Häfen an Attraktivität gewannen. Die 90-Tage-Korrelation zwischen Bitcoin und Gold erreichte ihren höchsten Stand seit der Pandemie und stärkte damit die Argumentation für Bitcoin als Absicherung gegen eine Entwertung der Währung.
Drittens, und in Bezug auf die unmittelbare Kurswirkung am relevantesten, die Short-Squeeze. Der Kryptowährungsmarkt hatte Rekord-Short-Positionen aufgebaut. Als die Renditen fielen und Bitcoin zu steigen begann, wurden Trader, die auf fallende Kurse gesetzt hatten, gezwungen, ihre Positionen zu decken und Bitcoin zu kaufen, um ihre Shorts zu schließen. Dieser Mechanismus verstärkte die Aufwärtsbewegung exponentiell. Die Liquidationen waren erheblich: rund 3,3 Milliarden $ am Mittwoch und weitere 1,25 Milliarden $ über Donnerstag und Freitag, insgesamt zwischen 3,5 und 4 Milliarden $ an in Short-Positionen liquidierten Beträgen. Der entscheidende Treiber der Rally war nicht der Rückkauf an sich, sondern die übermäßige Konzentration von Short-Positionen im Markt.
Signal versus Fundamentaldaten
Die grundlegende Unterscheidung, die Marktteilnehmer berücksichtigen müssen, ist die folgende: Das Schatzamt pumpt keine neue Liquidität in das System; es kauft langlaufende Schuldtitel und gibt kurzlaufende Schuldtitel aus. Das ist ein Refinanzierungsvorgang, kein Ereignis zur monetären Schöpfung. Wie Dan Gottlander, globaler Leiter für USD- und CAD-Trading bei Citi, warnte, „wird das Schatzamt den Ausgabendefizit weiterhin auch in anderen Bereichen durch Emissionen decken müssen.“
Dennoch interpretierte der Markt die Maßnahme als Signal, dass Schatzamt und Fed in Richtung einer expansiven Politik abgestimmt seien. Beimnet Abebe von Galaxy Digital argumentierte, die Fed „betreibe aktiv QE“, weil ihre Bilanz wächst, während das Schatzamt langlaufendes Papier kauft und im kurzen Ende neu ausgibt. Diese Interpretation ist zwar aus rein mechanischer Sicht debattierbar, ist aber im Hinblick auf die Wahrnehmung der Politik dennoch stichhaltig.
Das Problem liegt darin, dass die Wirkung auf die Anleihemärkte sich als nur von kurzer Dauer erwies. Die Intervention des Schatzamts hatte eine direkte Wirkung für weniger als einen Tag. Langfristige Renditen fielen zwar kurzzeitig, gerieten anschließend aber erneut unter Druck und endeten die Woche ungefähr unverändert. Bis zum 20. August war die Rendite der 30-jährigen Anleihe bereits wieder auf 5,24% zurückgekehrt und hatte etwa die Hälfte des Rückgangs vom Vortag wieder wettgemacht. Bessent sagte gegenüber CNBC, der Markt „habe ein wenig überreagiert.“
Technische Marken und Nachhaltigkeit der Rally
Bitcoin übertraf im Zuge des Rallys mehrere bedeutende technische Marken: die kurzfristige Cost-Basis von Inhabern bei 67.138 $, der 200-Tage-Moving-Average bei 68.969 $ sowie die Realized-Market-Average bei 75.689 $, wodurch verlorene Coins herausgefiltert werden und die Cost-Basis der aktiven Investoren gemessen wird. Allerdings sieht sich das Asset nun einer Widerstandszone zwischen 80.000 $ und 83.000 $ gegenüber.
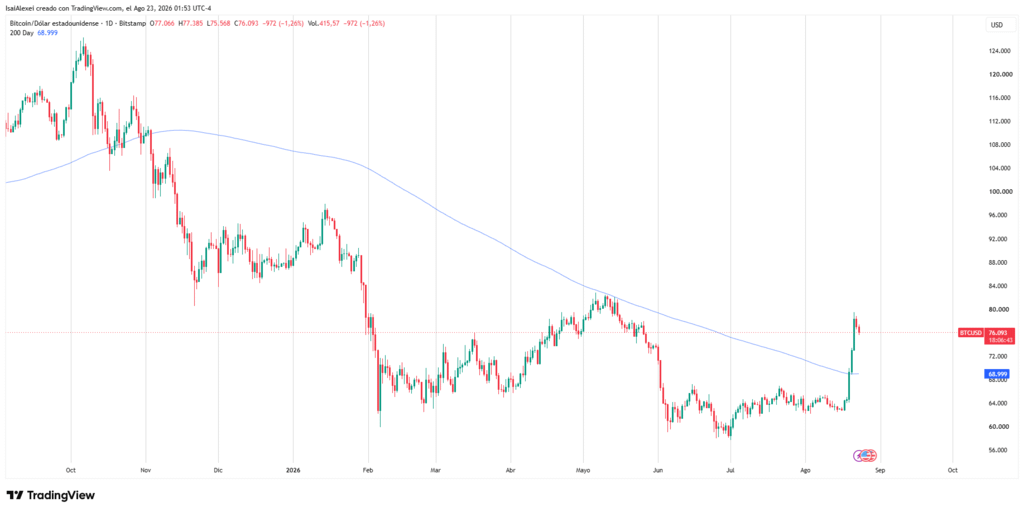
Die technische Analyse legt nahe, dass die Bewegung vor allem durch das Schließen von Shorts ausgelöst wurde – nicht durch organische Akkumulation. Wie ein PrimeXBT-Report bemerkte: „Liquidation-Short-Covering kann Bitcoin kurzfristig über 80.000 $ drücken, aber der Kaufdruck aus dem Short-Covering lässt sich langfristig nur schwer aufrechterhalten.“ Der RSI(14) erreichte 94,63 und signalisiert damit überkaufte Bedingungen, die historischen Daten zufolge Korrekturen oft vorangingen.
Die entscheidende Frage ist, ob Bitcoin die Marke von 69.000 $ halten kann (seinen 200-Tage-Moving-Average) und sie von einem Widerstand in eine Unterstützung verwandelt. Wenn die Rendite der 10-jährigen Anleihe erneut 4,7% übersteigt oder sich die 30-jährige Rendite 5,3% nähert, könnte dem aktuellen Bitcoin-Breakout erneut Druck entgegenschlagen.
Implikationen für die Bitcoin-Investment-Thesis
Aus Anlegersicht wirft das Ereignis mehrere Überlegungen auf.
Erstens: Die Reaktion von Bitcoin auf diese Maßnahme bestätigt seine Sensibilität gegenüber geldpolitischen Signalen – selbst dann, wenn diese Signale keine strukturelle Veränderung darstellen. Bitcoin fungiert als Liquiditäts-Asset, und jeder Hinweis auf eine Ausweitung der Geldmenge wirkt sich tendenziell positiv auf seinen Preis aus.
Zweitens: Das Ausmaß der Short-Squeeze zeigt eine deutliche positionsbezogene Schieflage im Markt. Die Konzentration von Short-Positionen erzeugt ein asymmetrisches Risiko: Jede positive Nachricht kann überproportionale Kursbewegungen auslösen. Das deutet darauf hin, dass der Markt strukturell nach unten überhebelt war und die Korrektur eher eine Frage des Timings als eines Katalysators war.
Drittens wird die Nachhaltigkeit der Rally davon abhängen, ob die makroökonomischen Fundamentaldaten mit der Erzählung von der Währungsentwertung zusammenpassen. Das US-Fiskaldefizit nähert sich 2 Billionen $, und die Sorge über die Richtung der US-Wirtschaftspolitik ist real. Ray Dalio, Gründer von Bridgewater, gab am Freitag eine Warnung heraus und riet Anlegern, die Anleiheexponierung zu reduzieren sowie Gold und etwas Bitcoin zu halten, um sich gegen eine mögliche US-Schuldenkrise abzusichern.
Manulife Investment Management warnte jedoch, dass das Schatzamt „zwar Liquidität und Stimmung beeinflussen kann, aber die Fundamentaldaten von Wachstum, Inflation, Defiziten und Angebot nicht dauerhaft unterdrücken kann.“ Die Emission von Unternehmensanleihen, insbesondere durch Technologieunternehmen, die Investitionen in KI finanzieren, erhöht den Druck auf die langfristigen Renditen.
Die Kursprognosen variieren stark. Investment-Stratege Mark Connors geht davon aus, dass Bitcoin bis auf 180.000 $ steigen könnte, weil routinemäßige Rückkäufe des Schatzamts die Liquidität verbessern. Der Analyst Geoff Kendrick von Standard Chartered schlägt vor, dass Bitcoin bis zum Jahresende auf 100.000 $ kommen könnte. Andere Analysten haben für den längeren Zeitraum Spannen von 180.000 $ bis 360.000 $ vorgeschlagen.
Die 25%-Bewegung ereignete sich in einem Markt mit reduzierter Wochenendliquidität und extrem konzentrierten Short-Positionen. Die Frage, die Trader formulieren müssen, lautet nicht, ob Bitcoin diese Niveaus erreichen kann, sondern unter welchen Bedingungen und mit welcher fundamentalen Untermauerung.
Die Rückkaufphase erstreckt sich vom 9. September bis zum 4. November. In diesem Zeitraum wird das Schatzamt Operationen im Umfang von 4 Milliarden $ (oder mehr) pro Sitzung durchführen. Der Markt wird beobachten, ob diese Liquidität ohne QE ausreicht, um die gedämpften Renditen und einen abgeschwächten Dollar aufrechtzuerhalten – oder ob fiskalische und wachstumsbezogene Fundamentaldaten wieder in den Vordergrund rücken.