
Zentralbank digitale Währungen (CBDCs) und Stablecoins verändern die Funktionsweise von digitalem Geld, indem sie sowohl staatlich unterstützte als auch privat ausgegebene Formen von digitalem Bargeld anbieten.
Die Hauptunterschiede zwischen CBDCs und Stablecoins sind:
Herausgeber: CBDCs werden von Zentralbanken ausgegeben; Stablecoins werden privat ausgegeben.
Deckung: CBDCs nutzen staatliche Reserven; Stablecoins nutzen Sicherheiten oder Algorithmen.
Zweck: CBDCs unterstützen die Politik; Stablecoins ermöglichen private Zahlungen.
In diesem Leitfaden erfahren Sie alles über CBDCs und Stablecoins, und am Ende werden Sie in der Lage sein, zwischen den beiden zu unterscheiden und ihre Rolle in der Zukunft des digitalen Geldes zu verstehen.
Wichtige Erkenntnisse:
CBDCs sind digitales Geld von Regierungen; Stablecoins sind digitales Geld von privaten Unternehmen.
CBDCs werden von Zentralbanken unterstützt und sind gesetzliches Zahlungsmittel; Stablecoins werden durch Reserven oder Code unterstützt und können mehr Risiko tragen.
CBDCs zielen darauf ab, schnellere Zahlungen und finanzielle Inklusion zu unterstützen; Stablecoins konzentrieren sich auf Flexibilität, globale Nutzung und kostengünstige Überweisungen.
Risiken unterscheiden sich: CBDCs werfen Datenschutzbedenken auf, während Stablecoins an Wert verlieren (depeg) oder unsicheren Regeln ausgesetzt sein können.
Beide zeigen, wie die Zukunft des Geldes staatliche Kontrolle mit privater Innovation vermischen könnte.
Was sind CBDCs und wie funktionieren sie?
CBDCs sind digitale Formen von Geld, die von einer Zentralbank ausgegeben werden. Sie sind eine direkte Verbindlichkeit des Staates, nicht einer Geschäftsbank. Sie sind 1:1 mit der nationalen Währung denominiert und werden als gesetzliches Zahlungsmittel anerkannt (kann zur Begleichung von Schulden verwendet werden).
Genehmigte Blockchains oder zentralisierte Ledger können von CBDCs verwendet werden. Benutzer greifen über digitale Geldbörsen auf sie zu, wobei die Regeln von der Zentralbank und regulierten Intermediären durchgesetzt werden.
CBDCs können sofortige Abwicklungen, Programmierbarkeit und feingranulare Limits unterstützen. Sie können mit schnellen Zahlungssystemen oder neuen Eisenbahnen für die Großhandelsabwicklung integriert werden.
Der Unterschied zwischen Einzelhandels- und Großhandels-CBDCs
Einzelhandels-CBDCs sind für die Öffentlichkeit für tägliche Zahlungen (Einkauf von Lebensmitteln, Erhalt von Gehältern usw.) konzipiert. Sie spiegeln Bargeld, aber in digitaler Form wider, mit Wallet-Schwellen und Datenschutzstufen.
Großhandels-CBDCs sind für Finanzinstitute gedacht und optimieren die Abwicklung und Liquidität. Sie zielen darauf ab, Zahlungssysteme wie RTGs (Real-Time Gross Settlement) und DvPs (Delivery-versus-Payment) zu modernisieren und die Art und Weise zu verbessern, wie Handelsgeschäfte abgewickelt werden.
Einige Jurisdiktionen bevorzugen Großhandels-CBDCs, da private schnelle Zahlungssysteme bereits gut für Verbraucher funktionieren. Andere erkunden Einzelhandels-CBDCs zur Inklusion und Resilienz.
Warum Regierungen digitale Währungen verfolgen
Regierungen betrachten CBDCs als Werkzeuge für schnellere Zahlungen, finanzielle Inklusion und politische Kontrolle.
Einige sehen CBDCs als Antwort auf den Anstieg privater digitaler Vermögenswerte, die den Wettbewerb verbessern, Datenschutzstandards festlegen und das öffentliche Vertrauen gewinnen, um globalen Stablecoins entgegenzuwirken.
CBDCs können grenzüberschreitende Pilotprojekte unterstützen (Tests), die Zentralbanken weltweit für sofortige Devisentausch und Abwicklung verbinden (wie in mBridge und anderen CBDC-Projekten zu sehen).
Aktuelle CBDC-Implementierungen weltweit
Stand Juli 2025 erkunden 137 Länder, die 98% des globalen BIP abdecken, CBDCs. 49 befinden sich derzeit in der Pilotphase, während einige bereits gestartet sind.
Eingeführte CBDCs wie Bahama’s Sand Dollar, Jamaikas JAM-DEX und Nigerias eNaira konzentrieren sich auf die nationale Reichweite und den Zugang für die heimische Bevölkerung.
Pilotprojekte zu CBDCs wie Chinas e-CNY, dem digitalen Euro der EU und dem digitalen Dirham der VAE werden derzeit entworfen und arbeiten auf einen Start hin.
Ausblick: CBDCs könnten Zahlungen schneller machen und Regierungen neue Möglichkeiten geben, die Wirtschaft zu steuern, wodurch mehr Menschen Zugang zu Bankdienstleistungen erhalten, während sich auch die Art und Weise ändert, wie Geld weltweit bewegt wird.
Verständnis von Stablecoins
Was Stablecoins sind und ihre Kernmechanismen
Stablecoins sind digitale Token, die an einen stabilen Wert über Fiat, Rohstoffe oder Krypto gebunden sind. Sie streben eine niedrige Volatilität für Zahlungen, Handel und Ersparnisse an, die auf öffentlichen Blockchains bereitgestellt werden.
Sie werden über Sicherheiten, überbesicherte Krypto und Algorithmen aufrechterhalten, die das Angebot steuern. Die Transparenz variiert je nach Emittent und Modell.
Arten von Stablecoins
Fiat-gestützt
Fiat-gestützte Stablecoins sind 1:1 an traditionelle Währungen wie den US-Dollar gebunden, die von einem Emittenten oder Treuhänder in Reserve gehalten werden. Beispiele sind USD₮ und EURC.
Rohstoffgestützt
Rohstoffunterstützte Stablecoins leiten ihren Wert von physischen Vermögenswerten wie Gold oder anderen Rohstoffen ab. Während sie für die Abwicklung von Rohstoffen nützlich sein können, tragen sie wesentliche Risiken in Bezug auf Lagerung und Prüfung. Beispiele sind PAXG und XAUT.
Krypto-gestützt
Krypto-unterstützte Stablecoins sind durch Überbesicherung mit volatilen Kryptowährungen über Smart Contracts gesichert. Ihre Stabilität wird durch die Anforderung von überschüssigen Sicherheiten und die Implementierung von Liquidationsmechanismen aufrechterhalten. Beispiele sind USDS und LUSD.
Algorithmisch
Algorithmische Stablecoins verlassen sich auf Code, um das Angebot automatisch zu erweitern oder zu reduzieren, um ihren Peg aufrechtzuerhalten. Die Fragilität dieser Designs wurde jedoch durch den Zusammenbruch von Terra im Jahr 2022 (UST) offengelegt.
Hybird
Hybride Stablecoins kombinieren Offchain-Reserven mit Onchain-Mechanismen, um Kapitaleffizienz mit einem robusten Peg zu balancieren. Ein Beispiel ist FRAX.
Ertragbringend
Ertragbringende Stablecoins werden durch Reserven unterstützt, die Erträge generieren. Je nach Modell kann der Ertrag dem Emittenten zufließen oder an die Inhaber verteilt werden. Ein Beispiel ist Ondo USDY.
Wichtige Stablecoins auf dem Markt
Die globale Stablecoin-Marktkapitalisierung liegt bei über 287 Milliarden US-Dollar (Stand 11. September 2025). Führende Stablecoins sind USD₮, USDC und USDS (früher DAI). Jeder hat unterschiedliche Sicherungsmodelle und Marktanteile.
USD₮ hält allein ~59% Marktanteil und bleibt der größte Stablecoin mit starkem Anteil an Handelspaaren und Verwendung in Schwellenländern. USDC hat institutionelle Anziehungskraft als regulierter und transparenter digitaler Dollar. USDS führt krypto-gestützte Designs nach Marktkapitalisierung an.
Anwendungsfälle in der realen Welt und Muster der Akzeptanz
Die jährlichen Stablecoin-Transfervolumina erreichten 27,6 Billionen US-Dollar im Jahr 2024 und übertrafen die kombinierten Volumina von Visa und Mastercard und signalisierten eine wachsende globale Nutzung über den Krypto-Handel hinaus.
Anwendungsfälle in der realen Welt umfassen grenzüberschreitende Zahlungen, Händlerabrechnungen, B2B-Rechnungen, Treasury-Operationen und Überweisungen mit nahezu sofortiger Abwicklung.
Institutionen testen die Onchain-Abwicklung mit tokenisierten Einlagen und Stablecoins, während sie weiterhin mit dem traditionellen Bankensystem verbunden sind, um Überweisungen zu beschleunigen.
Ausblick: Stablecoins erleichtern das Senden, Ausgeben und Sparen von Geld online, indem sie schnelle globale Zahlungen, Geschäftstransaktionen und die Verbindung traditioneller Banken mit der Blockchain ermöglichen, was zeigt, dass digitales Geld ein regulärer Teil der alltäglichen Finanzen werden könnte.
Direkter Vergleich: CBDCs vs. Stablecoins
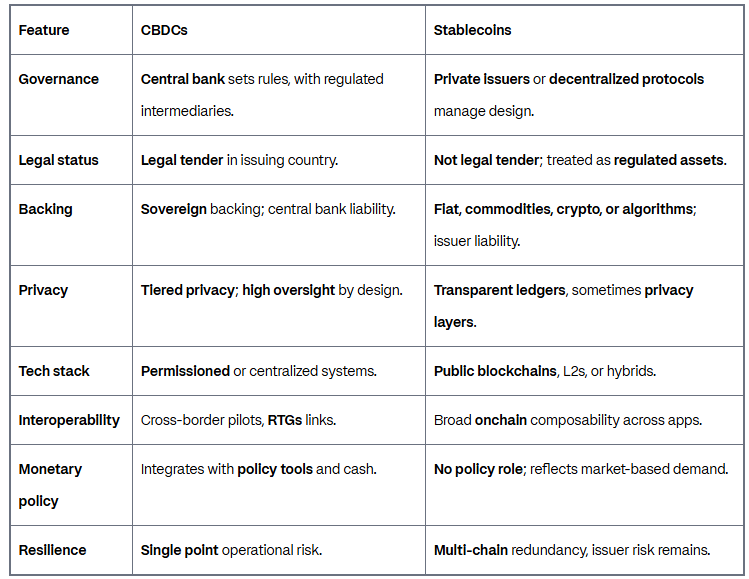
Governance und Kontrolle: zentrale Autorität vs. private Emission
CBDCs werden von der Regierung kontrolliert und unterstützen Aufsicht, Anti-Geldwäsche (AML)-Regeln und finanzielle Sicherheitsnetze.
Stablecoins werden von privaten Unternehmen oder Protokollen kontrolliert, wobei Marktregeln wie Transparenz, Prüfungen und Arbitrage helfen, sie im Zaum zu halten.
Sicherungs- und Stabilitätsmechanismen
CBDCs werden von der Zentralbank unterstützt. Inhaber können sie immer einlösen, da sie gesetzliches Zahlungsmittel sind (kann zur Begleichung von Schulden verwendet werden).
Stablecoins sind durch Reserven wie Bargeld, Staatsanleihen, Krypto oder Algorithmen gesichert. Zum Beispiel hält USD₮ hauptsächlich T-Bills (US-Staatsanleihen), und USDC liefert monatliche Reserveberichte.
Datenschutz- und Überwachungsimplikationen
CBDCs können einige Datenschutzfunktionen haben, aber die Regierung kann Transaktionen sehen. Menschen tauschen Bequemlichkeit gegen Datenschutz aus, wenn sie CBDCs gegenüber Stablecoins wählen.
Stablecoins operieren auf öffentlichen Blockchains, sodass Transaktionen für alle sichtbar sind, obwohl einige versuchen, Datenschutztechnologie hinzuzufügen.
Technologische Infrastruktur: Blockchains vs. genehmigte Systeme
CBDCs verwenden in der Regel private Netzwerke oder zentrale Datenbanken, die schnelle Transaktionen und kontrollierten Zugriff ermöglichen.
Stablecoins laufen auf öffentlichen Blockchains wie Ethereum, Solana oder Layer-2-Netzwerken und nutzen offene Standards und Proof of Stake-Sicherheit.
Regulatorischer Status und Anerkennung als gesetzliches Zahlungsmittel
CBDCs sind staatlich unterstützte digitale Währung.
Stablecoins erhalten klarere Regeln in der EU (MiCA) und den USA (GENIUS Act 2025), die Reserven, Offenlegungen und Anti-Geldwäsche abdecken.
Ausblick: Während CBDCs und Stablecoins ihre eigenen Vor- und Nachteile haben, zeigen beide, wie die Zukunft des Geldes offizielle Kontrolle mit privater Innovation kombinieren könnte, wodurch Menschen und Unternehmen mehr Möglichkeiten zum Bezahlen, Sparen und Bewegen von Geld weltweit erhalten.