Physical Delivery klingt wie eine Versicherung für den Lender. Aber die TermMax-Dokumentation klingt etwas komplizierter.
Bei TermMax gilt: Physical Delivery ≠ eine Garantie für eine 100%ige Rückzahlung der Gelder.
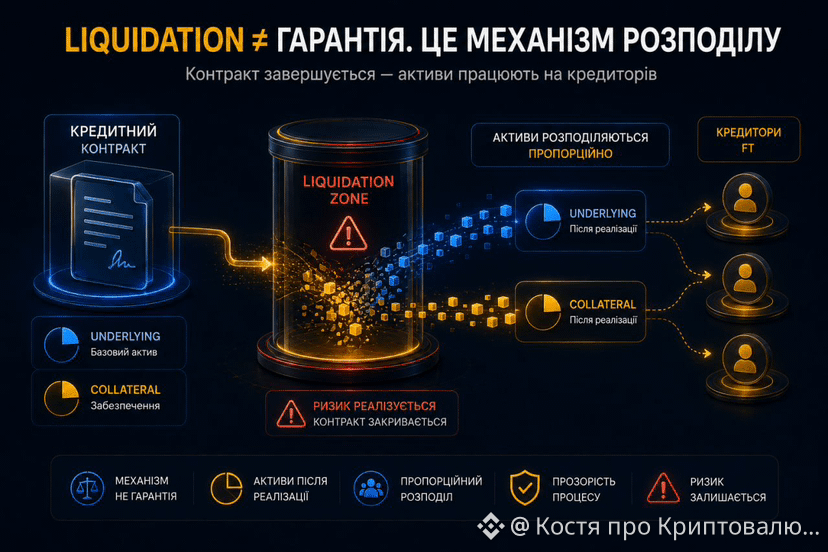
Die Mechanik greift in dem Szenario, in dem nach dem Liquidation Window die Schuld weiterhin nicht vollständig beglichen ist. Dann ist für FT-Inhaber eine physische Lieferung vorgesehen: Sie können einen proportionalen Anteil an den verfügbaren Underlying- und Collateral-Assets erhalten.
Auf den ersten Blick sieht das wie ein Schutzmechanismus aus. Und gewissermaßen ist es auch so: Anstatt den Kreditgeber einfach mit einer offenen Forderung zurückzulassen, sieht das Protokoll ein Verfahren zur Verteilung der Vermögenswerte vor.
Aber es gibt einen entscheidenden Punkt.
Physical Delivery schafft keinen neuen Wert und versichert den Lender nicht gegen Markteinbußen.
Wenn der Wert der Vermögenswerte, die nach der Liquidation übrig bleiben, nicht ausreicht, um principal + interest vollständig zu decken, kann der Kreditgeber weniger als den ursprünglichen Betrag erhalten.
Daher ist es treffender, Physical Delivery als Mechanismus zur Abwicklung der verbleibenden Schuld zu betrachten, nicht als Absicherung gegen Verluste.
Genau dieser Punkt ist wichtig zu verstehen, wenn man das Risiko von Fixed-Rate Lending in @TermMax bewertet.
Wie beurteilen Sie diesen Mechanismus: als zusätzlichen Schutz für den Kreditgeber oder als eine Möglichkeit, die Verteilung der verbleibenden Vermögenswerte zu organisieren?
#TermMax
Bei TermMax gilt: Physical Delivery ≠ eine Garantie für eine 100%ige Rückzahlung der Gelder.
Die Mechanik greift in dem Szenario, in dem nach dem Liquidation Window die Schuld weiterhin nicht vollständig beglichen ist. Dann ist für FT-Inhaber eine physische Lieferung vorgesehen: Sie können einen proportionalen Anteil an den verfügbaren Underlying- und Collateral-Assets erhalten.
Auf den ersten Blick sieht das wie ein Schutzmechanismus aus. Und gewissermaßen ist es auch so: Anstatt den Kreditgeber einfach mit einer offenen Forderung zurückzulassen, sieht das Protokoll ein Verfahren zur Verteilung der Vermögenswerte vor.
Aber es gibt einen entscheidenden Punkt.
Physical Delivery schafft keinen neuen Wert und versichert den Lender nicht gegen Markteinbußen.
Wenn der Wert der Vermögenswerte, die nach der Liquidation übrig bleiben, nicht ausreicht, um principal + interest vollständig zu decken, kann der Kreditgeber weniger als den ursprünglichen Betrag erhalten.
Daher ist es treffender, Physical Delivery als Mechanismus zur Abwicklung der verbleibenden Schuld zu betrachten, nicht als Absicherung gegen Verluste.
Genau dieser Punkt ist wichtig zu verstehen, wenn man das Risiko von Fixed-Rate Lending in @TermMax bewertet.
Wie beurteilen Sie diesen Mechanismus: als zusätzlichen Schutz für den Kreditgeber oder als eine Möglichkeit, die Verteilung der verbleibenden Vermögenswerte zu organisieren?
#TermMax