In der von mir verfolgten Trading-Chatgruppe ist das Beunruhigendste nicht, dass sich der Markt in die falsche Richtung bewegt. Viel unangenehmer ist das Bild, dass eine Position im Sinne der zugrunde liegenden These eigentlich noch stimmen könnte, aber früh geschlossen wird, nur weil die Liquidationszone zu nah liegt.
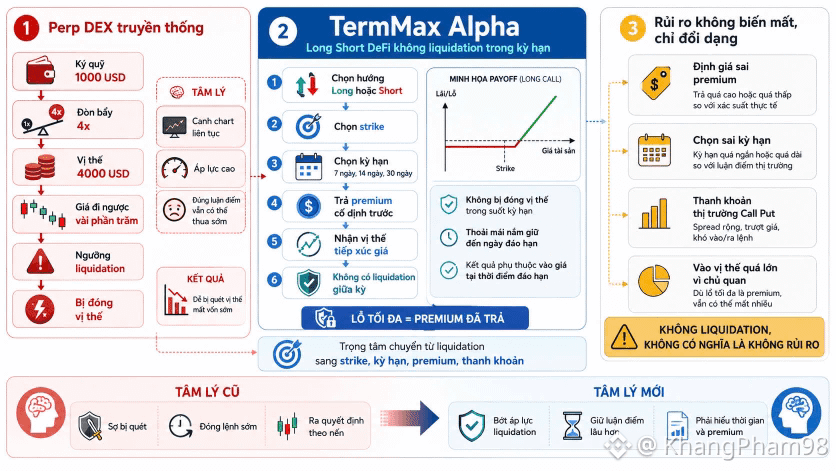
Diskussionswürdig an TermMax Alpha ist, dass es nicht versucht, das Leverage „sicherer“ klingen zu lassen, sondern die Art verändert, wie Nutzer das Risiko tragen. Long Short hier ähnelt einer Position mit vorab bekannten Kosten: Man zahlt eine Premium, um das Recht zu bekommen, den Preis über den Laufzeitkontrakt hinweg zu berühren, statt erst Margin zu hinterlegen und dann mit dem Risiko zu leben, zwischendurch liquidiert zu werden.
Bei einem vertrauten Perp-DEX erzeugen 1000 US-Dollar Margin bei 4x Leverage zwar eine Position von 4000 US-Dollar, aber schon ein gegenläufiger Move von ein paar Prozent reicht, um die Psyche zu verzerren. TermMax Alpha verlagert den Fokus von der Liquidationszone auf Strike, Laufzeit, Premium und die Liquidität des Call-Put-Markts.
Diese Änderung klingt vielleicht klein, aber für das Trader-Verhalten ist sie nicht klein. Wenn keine einzelne Kerze mehr einen Zwangs-Close auslöst, können Nutzer ihre These länger halten – vor allem bei Laufzeiten von 7, 14 oder 30 Tagen.
Doch das ist auch das Paradox von TermMax. Wenn der maximale Verlust von Anfang an klar begrenzt ist, können sich viele die Klarheit mit der Einfachheit verwechseln und dann in größere Positionen gehen, weil sie denken: „Kein Liquidation bedeutet, das Risiko ist weicher geworden.“
Ich sehe TermMax Alpha als einen Test, der sich ganz nah an den echten Schmerz von DeFi-Trading hält, nicht nur als ein weiteres Long/Short-Element auf der Oberfläche. Die Frage, auf die man gespannt sein sollte, lautet: Werden Nutzer lernen, Premium und Zeit ernster zu bewerten – oder nur von der Angst vor Liquidation zu übertriebenem Selbstvertrauen in einer schöneren Struktur wechseln.
@TermMax #TermMax