#dusk $DUSK @Dusk
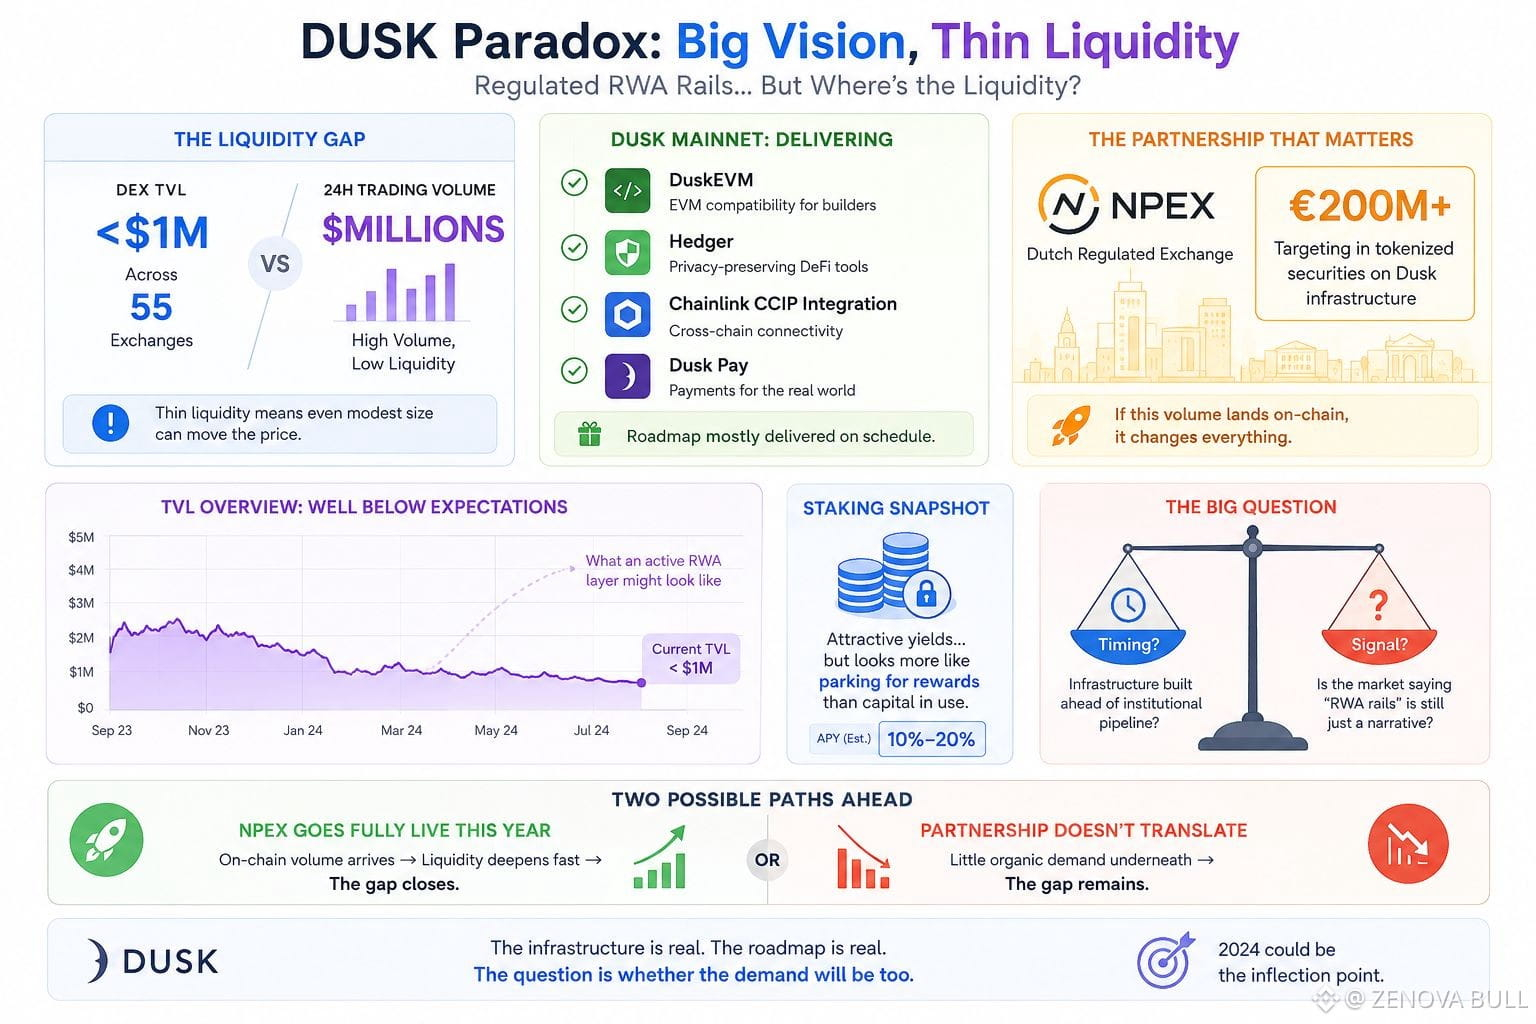
Etwas, das beim Durchforsten der On-Chain-Daten von DUSK auffiel: Die gesamte DEX-Liquidität für den Token liegt unter 1 Million US-Dollar und ist auf 55 verschiedene Börsen verteilt. Das Handelsvolumen in einem gegebenen 24-Stunden-Zeitraum kann in die Millionen gehen, aber die Liquidität, die es trägt, ist dünn — dünn genug, dass eine nennenswerte Größe den Preis merklich bewegen würde.
Das ist eine seltsame Zahl für ein Projekt, dessen gesamtes Pitching auf regulierter, institutioneller Asset-Tokenisierung basiert.
Ich habe nachgesehen, woher diese Lücke kommt. Das Dusk-Mainnet ist mittlerweile seit über einem Jahr live, und die Roadmap-Items — DuskEVM, Hedger, die Chainlink-CCIP-Integration, Dusk Pay — sind größtenteils termingerecht ausgeliefert worden. Die NPEX-Partnerschaft ist dabei die wichtigste: eine in den Niederlanden regulierte Börse, die darauf abzielt, 200 Mio. €+ an tokenisierten Wertpapieren auf Dusk-Infrastruktur zu bringen. Wenn dieses Volumen tatsächlich on-chain ankommt, verändert sich das gesamte Liquiditätsbild über Nacht.
Doch im Moment ist davon in TVL nichts zu sehen. Die protokollseitige Kennzahl liegt deutlich unter dem, was man von einer aktiven RWA-Settlement-Layer erwarten würde. Und das Staking-Verhalten, obwohl es eine ansehnliche Rendite bietet, wirkt eher so, als würden Menschen Tokens für Rewards parken, statt Kapital in echte Finanzprodukte zu lenken.
Ich frage mich, ob das einfach ein Timing-Problem ist — eine Infrastruktur, die vor dem institutionellen Pipeline-Aufbau erstellt wurde, der sie füllen soll — oder ob der Markt leise signalisiert, dass „regulierte RWA-Schienen“ bislang überwiegend noch eine Story sind, die auf ihr erstes echtes Transaktionsvolumen wartet.
Wenn NPEX in diesem Jahr vollständig live geht: schließt sich die aktuelle Liquiditätslücke dann schnell, oder zeigt es, wie wenig organische Nachfrage tatsächlich unter den Schlagzeilen der Partnerschaft existiert?
$DUSK
Etwas, das beim Durchforsten der On-Chain-Daten von DUSK auffiel: Die gesamte DEX-Liquidität für den Token liegt unter 1 Million US-Dollar und ist auf 55 verschiedene Börsen verteilt. Das Handelsvolumen in einem gegebenen 24-Stunden-Zeitraum kann in die Millionen gehen, aber die Liquidität, die es trägt, ist dünn — dünn genug, dass eine nennenswerte Größe den Preis merklich bewegen würde.
Das ist eine seltsame Zahl für ein Projekt, dessen gesamtes Pitching auf regulierter, institutioneller Asset-Tokenisierung basiert.
Ich habe nachgesehen, woher diese Lücke kommt. Das Dusk-Mainnet ist mittlerweile seit über einem Jahr live, und die Roadmap-Items — DuskEVM, Hedger, die Chainlink-CCIP-Integration, Dusk Pay — sind größtenteils termingerecht ausgeliefert worden. Die NPEX-Partnerschaft ist dabei die wichtigste: eine in den Niederlanden regulierte Börse, die darauf abzielt, 200 Mio. €+ an tokenisierten Wertpapieren auf Dusk-Infrastruktur zu bringen. Wenn dieses Volumen tatsächlich on-chain ankommt, verändert sich das gesamte Liquiditätsbild über Nacht.
Doch im Moment ist davon in TVL nichts zu sehen. Die protokollseitige Kennzahl liegt deutlich unter dem, was man von einer aktiven RWA-Settlement-Layer erwarten würde. Und das Staking-Verhalten, obwohl es eine ansehnliche Rendite bietet, wirkt eher so, als würden Menschen Tokens für Rewards parken, statt Kapital in echte Finanzprodukte zu lenken.
Ich frage mich, ob das einfach ein Timing-Problem ist — eine Infrastruktur, die vor dem institutionellen Pipeline-Aufbau erstellt wurde, der sie füllen soll — oder ob der Markt leise signalisiert, dass „regulierte RWA-Schienen“ bislang überwiegend noch eine Story sind, die auf ihr erstes echtes Transaktionsvolumen wartet.
Wenn NPEX in diesem Jahr vollständig live geht: schließt sich die aktuelle Liquiditätslücke dann schnell, oder zeigt es, wie wenig organische Nachfrage tatsächlich unter den Schlagzeilen der Partnerschaft existiert?
$DUSK