#termmax @TermMax
Der Teil von Fixed-Rate-DeFi, den ich am schwersten ignorieren kann, ist, was passiert, wenn sich Pläne ändern.
Eine Position einzugehen ist einfach, wenn alles nach Plan läuft.
Du wählst einen Zinssatz.
Du wählst eine Laufzeit.
Du stellst Kapital bereit.
Aber Märkte nehmen selten Rücksicht auf deinen ursprünglichen Plan.
Was, wenn du plötzlich drei Wochen vor Fälligkeit Liquidität brauchst?
Genau hier beginnt meiner Meinung nach der eigentliche Test für TermMax.
Eine Festlaufzeit-Position sollte nicht nur dann attraktiv sein, wenn man sie bis zum Ende hält.
Es braucht einen relevanten Markt für die Position selbst.
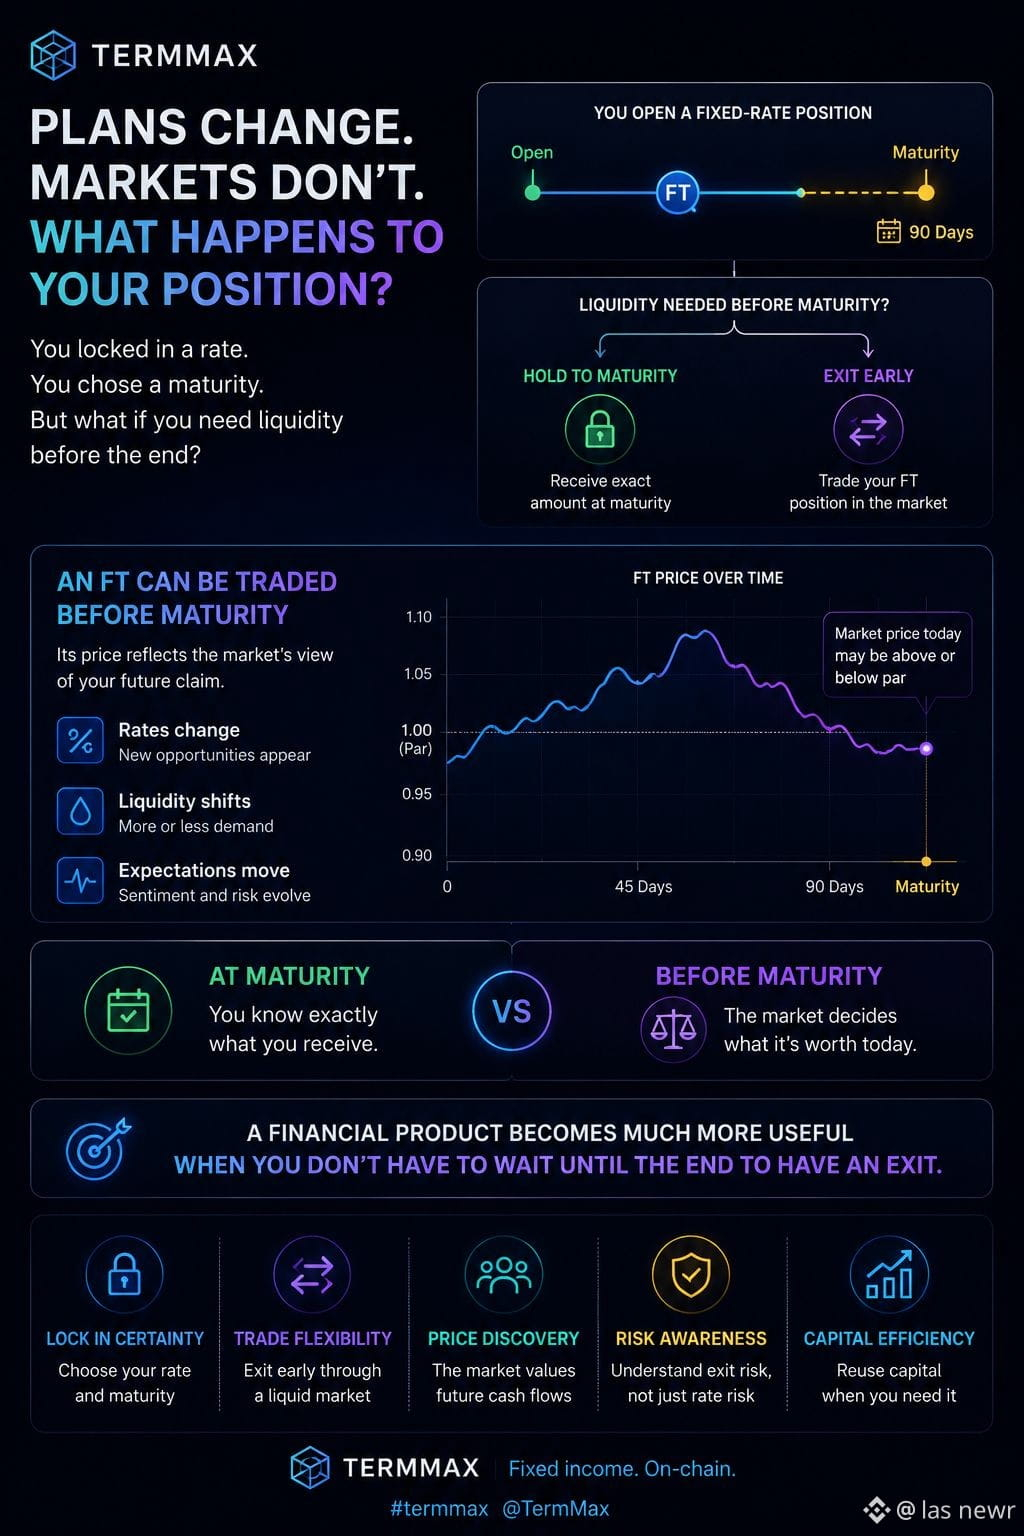
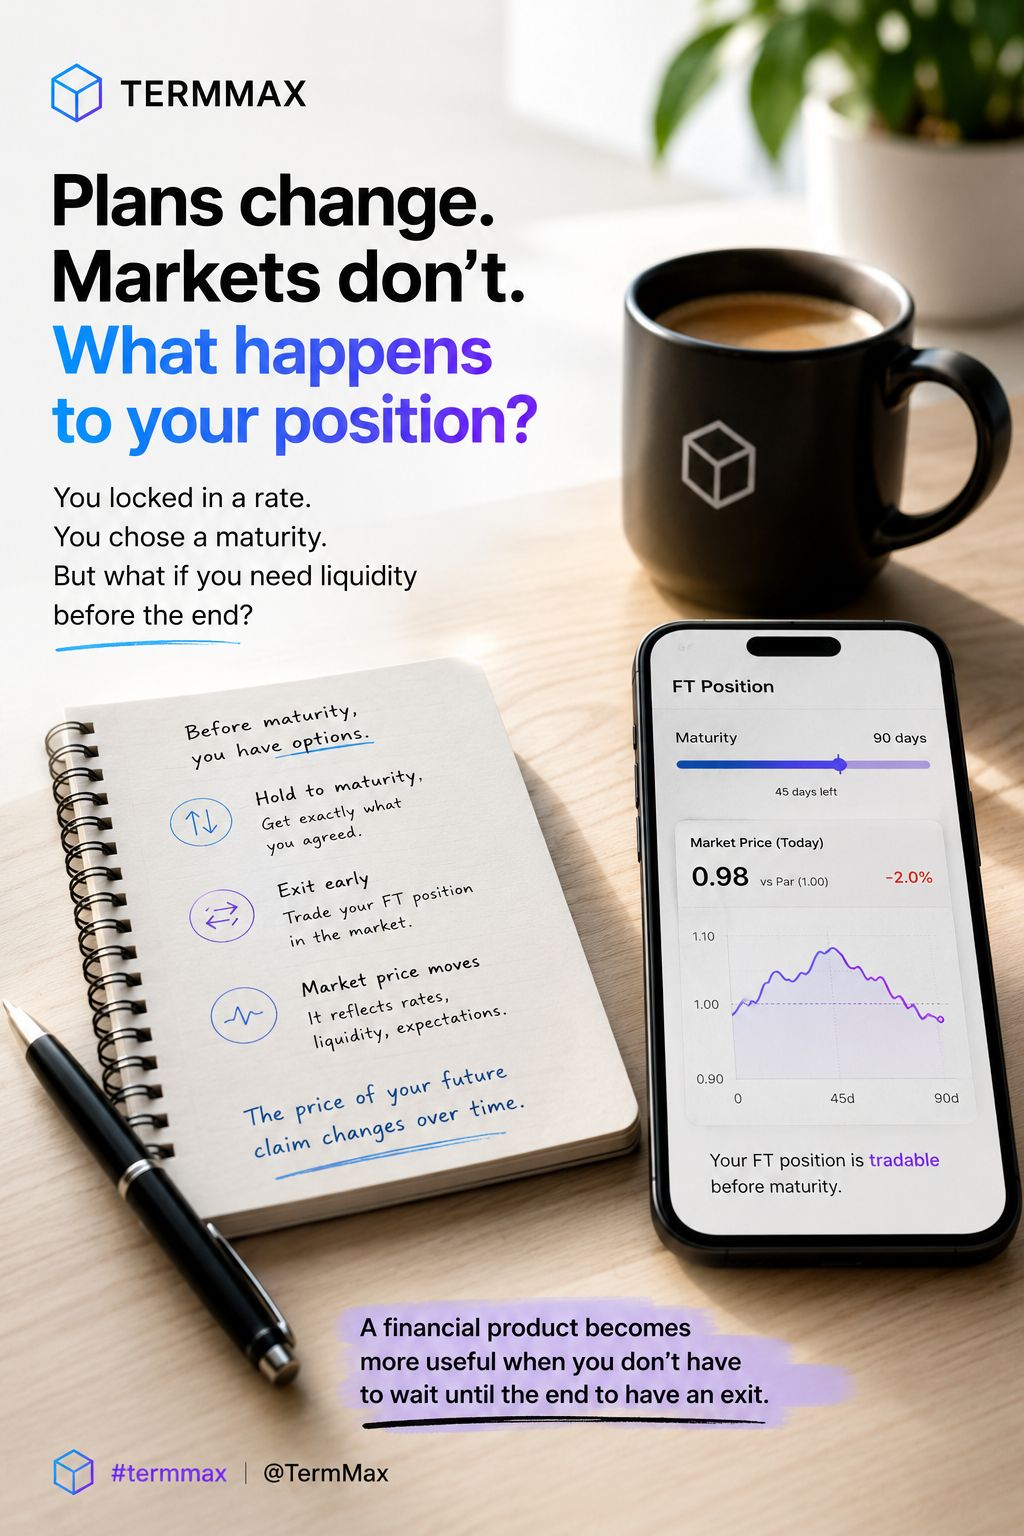
Denn sobald ein FT vor Fälligkeit handelbar ist, beginnt sein Preis, eine Geschichte zu erzählen.
Der Markt stellt ständig folgende Fragen:
Wie viel ist diese künftige Forderung heute wert?
Und dieser Preis kann sich bewegen.
Die Zinssätze können sich ändern.
Die Liquidität kann verschwinden.
Die Erwartungen können sich verschieben.
So wird das FT mehr als nur eine Möglichkeit, Rendite zu sichern.
Es wird zu etwas, dessen Wert im Markt entdeckt werden kann, bevor es endgültig abgewickelt wird.
Das ist für mich ein deutlich interessanteres Design.
Es führt eine zweite Risikoebene ein, die aus der Schlagzeile der APR nicht offensichtlich ist:
Exit-Risiko.
Du weißt vielleicht ganz genau, was du bei Fälligkeit erhältst.
Aber weißt du auch, was jemand morgen bereit wäre, für deine Position zu bezahlen?
Genau dort finde ich, dass Fixed-Income-DeFi wirklich spannend wird.
Die nächste Frage ist nicht nur, ob TermMax Fixed-Rate-Produkte schaffen kann.
Sondern ob sich darum herum ein gesunder Sekundärmarkt bilden kann.
Denn ein Finanzprodukt wird viel nützlicher, wenn du nicht erst bis zum Ende warten musst, um einen Exit zu haben.
Der Teil von Fixed-Rate-DeFi, den ich am schwersten ignorieren kann, ist, was passiert, wenn sich Pläne ändern.
Eine Position einzugehen ist einfach, wenn alles nach Plan läuft.
Du wählst einen Zinssatz.
Du wählst eine Laufzeit.
Du stellst Kapital bereit.
Aber Märkte nehmen selten Rücksicht auf deinen ursprünglichen Plan.
Was, wenn du plötzlich drei Wochen vor Fälligkeit Liquidität brauchst?
Genau hier beginnt meiner Meinung nach der eigentliche Test für TermMax.
Eine Festlaufzeit-Position sollte nicht nur dann attraktiv sein, wenn man sie bis zum Ende hält.
Es braucht einen relevanten Markt für die Position selbst.
Denn sobald ein FT vor Fälligkeit handelbar ist, beginnt sein Preis, eine Geschichte zu erzählen.
Der Markt stellt ständig folgende Fragen:
Wie viel ist diese künftige Forderung heute wert?
Und dieser Preis kann sich bewegen.
Die Zinssätze können sich ändern.
Die Liquidität kann verschwinden.
Die Erwartungen können sich verschieben.
So wird das FT mehr als nur eine Möglichkeit, Rendite zu sichern.
Es wird zu etwas, dessen Wert im Markt entdeckt werden kann, bevor es endgültig abgewickelt wird.
Das ist für mich ein deutlich interessanteres Design.
Es führt eine zweite Risikoebene ein, die aus der Schlagzeile der APR nicht offensichtlich ist:
Exit-Risiko.
Du weißt vielleicht ganz genau, was du bei Fälligkeit erhältst.
Aber weißt du auch, was jemand morgen bereit wäre, für deine Position zu bezahlen?
Genau dort finde ich, dass Fixed-Income-DeFi wirklich spannend wird.
Die nächste Frage ist nicht nur, ob TermMax Fixed-Rate-Produkte schaffen kann.
Sondern ob sich darum herum ein gesunder Sekundärmarkt bilden kann.
Denn ein Finanzprodukt wird viel nützlicher, wenn du nicht erst bis zum Ende warten musst, um einen Exit zu haben.