Ich habe angefangen, mich mit @TermMax zu beschäftigen, weil das Modell mit festem Zinssatz für mich einfach klang: eine Laufzeit wählen, die Finanzierungskosten kennen und darum herum planen.
Dann ist mir etwas aufgefallen, worüber ich vorher nicht wirklich nachgedacht hatte.
Ein fester Zinssatz macht nur einen Teil der Gleichung planbar.
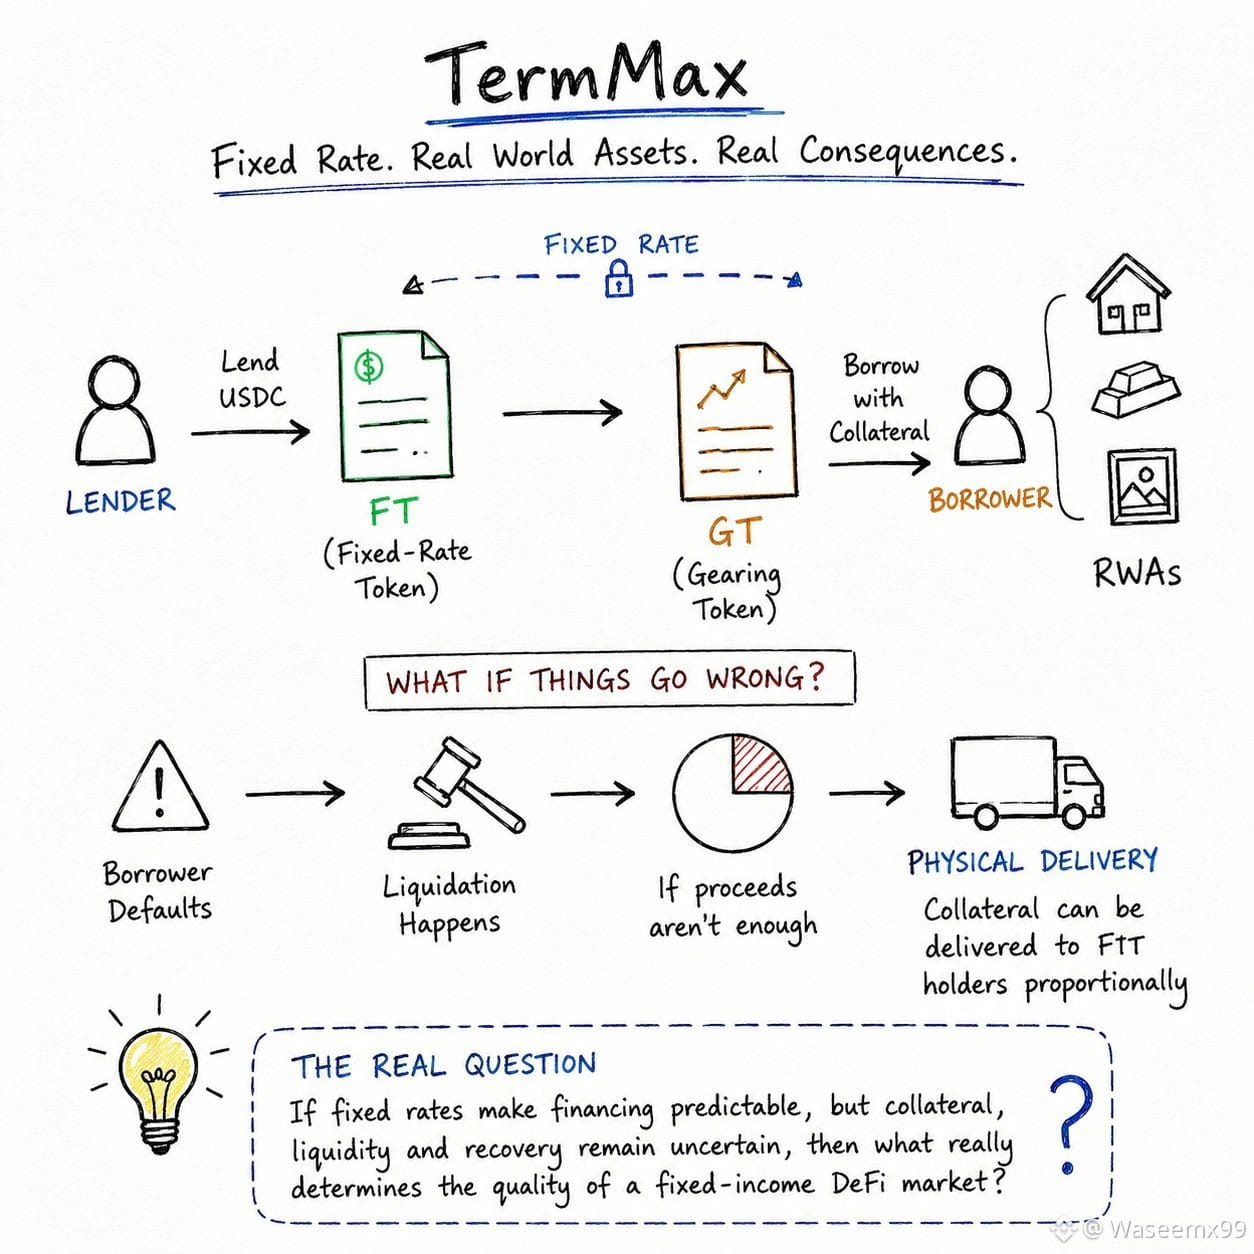
Je tiefer ich gegangen bin, desto mehr ergab sich für mich der Zusammenhang zwischen Fixed-Rate Tokens (FT), Gearing Tokens (GT) und Physischer Lieferung. Der FT bildet die Seite des Kreditgebers ab, während der GT die Sicherheiten und die Schulden des Kreditnehmers in eine strukturierte Position verpackt.
Anfangs dachte ich, die entscheidende Frage würde sich ganz einfach darauf beschränken, ob der Kreditnehmer zurückzahlen kann.
Aber dann begann ich, über die Situation nachzudenken, in der Rückzahlung oder Liquidation das, was dem Kreditgeber zusteht, nicht vollständig abdecken.
Hier hat Physische Lieferung meine Perspektive verändert.
Wenn die zugrunde liegende Sicherheit etwas ist, das sich nicht wie ETH oder USDC verhält, dann ist es möglicherweise nicht immer realistisch, es sofort zu einem fairen Preis zu verkaufen. In so einem Fall wird der Rückgewinnungsmechanismus genauso wichtig wie der Kredit- bzw. der Lending-Zinssatz selbst.
Das hat mich dazu gebracht, TermMax weniger als „weiteres Protokoll für festen Ertrag“ zu betrachten, sondern eher als Experiment, um Kreditmärkte für Vermögenswerte mit unterschiedlichen Liquiditätsmerkmalen aufzubauen.
Das Spannende für mich ist nicht, dass TermMax das Risiko entfernt.
Sondern dass das Design mich dazu zwingt, darüber nachzudenken, was passiert, wenn das einfache Szenario endet.
Wenn feste Zinssätze zwar die Finanzierung planbar machen, aber Sicherheiten, Liquidität und Rückgewinnung weiterhin unsicher bleiben: Was bestimmt dann wirklich die Qualität eines Fixed-Income-DeFi-Marktes?
#TermMax
$BOME
$XRP
$AT
Dann ist mir etwas aufgefallen, worüber ich vorher nicht wirklich nachgedacht hatte.
Ein fester Zinssatz macht nur einen Teil der Gleichung planbar.
Je tiefer ich gegangen bin, desto mehr ergab sich für mich der Zusammenhang zwischen Fixed-Rate Tokens (FT), Gearing Tokens (GT) und Physischer Lieferung. Der FT bildet die Seite des Kreditgebers ab, während der GT die Sicherheiten und die Schulden des Kreditnehmers in eine strukturierte Position verpackt.
Anfangs dachte ich, die entscheidende Frage würde sich ganz einfach darauf beschränken, ob der Kreditnehmer zurückzahlen kann.
Aber dann begann ich, über die Situation nachzudenken, in der Rückzahlung oder Liquidation das, was dem Kreditgeber zusteht, nicht vollständig abdecken.
Hier hat Physische Lieferung meine Perspektive verändert.
Wenn die zugrunde liegende Sicherheit etwas ist, das sich nicht wie ETH oder USDC verhält, dann ist es möglicherweise nicht immer realistisch, es sofort zu einem fairen Preis zu verkaufen. In so einem Fall wird der Rückgewinnungsmechanismus genauso wichtig wie der Kredit- bzw. der Lending-Zinssatz selbst.
Das hat mich dazu gebracht, TermMax weniger als „weiteres Protokoll für festen Ertrag“ zu betrachten, sondern eher als Experiment, um Kreditmärkte für Vermögenswerte mit unterschiedlichen Liquiditätsmerkmalen aufzubauen.
Das Spannende für mich ist nicht, dass TermMax das Risiko entfernt.
Sondern dass das Design mich dazu zwingt, darüber nachzudenken, was passiert, wenn das einfache Szenario endet.
Wenn feste Zinssätze zwar die Finanzierung planbar machen, aber Sicherheiten, Liquidität und Rückgewinnung weiterhin unsicher bleiben: Was bestimmt dann wirklich die Qualität eines Fixed-Income-DeFi-Marktes?
#TermMax
$BOME
$XRP
$AT