Tokenisierte Aktien? Als Sicherheit verwenden? Meine erste Reaktion war – wer würde Tesla-Aktien verpfänden, um USDC zu leihen?
Erst als ich das TermMax-Whitepaper gelesen habe, wurde mir klar: Ich lag falsch. Das ist nicht für Privatanleger gedacht.
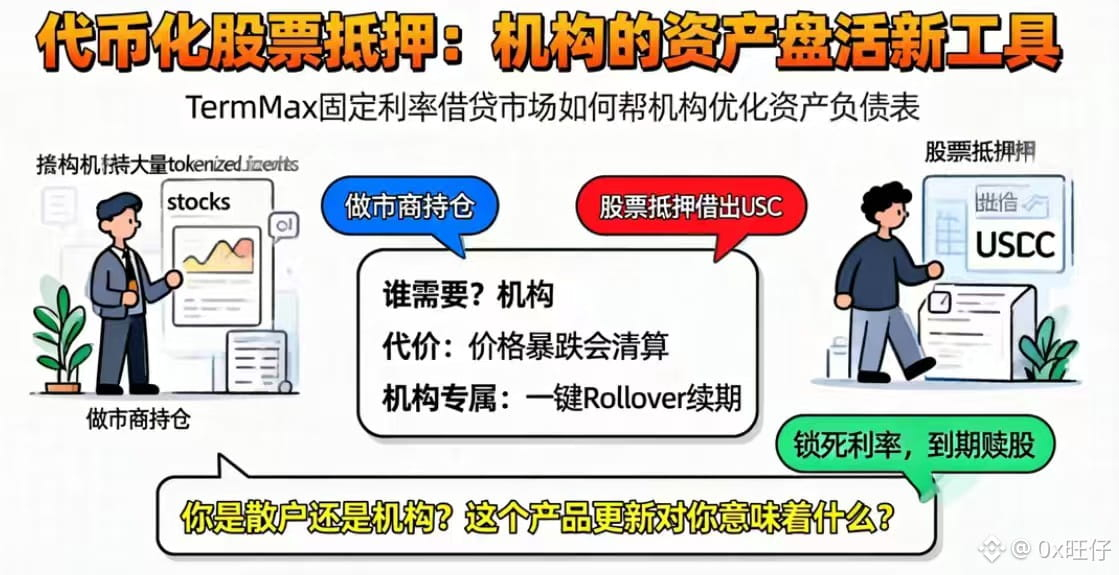
OnDo hat tokenisierte Aktien in den TermMax-Markt für Kredite mit festem Zinssatz gebracht. Wer die Aktien hält, muss sie nicht verkaufen, um Stablecoins auszuleihen: Zinssatz ist fest, am Ende wird der Kredit zurückgezahlt und die Aktie zurückerhalten.
Wer braucht das?
Institutionen.
Market Maker halten große Mengen an tokenisierten Aktien. Verkaufen sie, verpassen sie den Kursanstieg; verkaufen sie nicht, ist die Liquidität gebunden. TermMax bietet den dritten Weg – Aktien verpfänden, um Geld zu leihen, die Kosten sind fix, und man muss nicht mehr darüber raten, wie sich die Zinsen entwickeln.
Das sieht aus wie die Logik von Privatanlegern, die BTC verpfänden, um U zu leihen, aber darunter ist es komplett anders.
Privatanleger leihen U, um nachzukaufen oder für den Cashflow. Institutionen leihen U, um ihre gehaltenen Positionen nicht verkaufen zu müssen und gleichzeitig Liquidität zu bekommen – das ist, Vermögenswerte und Verbindlichkeiten in Bewegung zu setzen, nicht eine Wette auf die Richtung.
Welche Nachteile gibt es?
Wenn der Kurs tokenisierter Aktien stark fällt und die Beleihung nicht ausreicht, wird deine Position liquidiert – du gibst die Aktie direkt heraus, nach den gleichen Regeln wie bei BTC-Verpfändungs-Krediten.
Aber es gibt eine Sache, um die Privatanleger sich nicht kümmern müssen: TermMax unterstützt ein One-Click Rollover (Verlängerung). Institutionen können ihre Positionen fortlaufend „rollen“, ohne bei Fälligkeit jedes Mal den Prozess neu durchlaufen zu müssen. Das ist Infrastruktur auf Institutionsniveau, nicht für normale Menschen.
Also war dieses „tokenisierte Aktien verpfänden“ von Anfang an nicht für mich gedacht.
Aber ich habe eine Frage – indem TermMax RWA in ein Rahmenwerk für Kredite mit festem Zinssatz einpasst, verkauft es im Kern die „Zinsvorhersehbarkeit“ von DeFi an traditionelle Finanzakteure. Privatanleger interessiert, „wie hoch sind meine U-Kosten“; Institutionen interessiert, „wie kann ich meine Bilanz optimieren“.
Bist du Privatanleger oder Institution? Was bedeutet dieses Product-Update für dich? Schreib’s in die Kommentare.@TermMax #termmax
Erst als ich das TermMax-Whitepaper gelesen habe, wurde mir klar: Ich lag falsch. Das ist nicht für Privatanleger gedacht.
OnDo hat tokenisierte Aktien in den TermMax-Markt für Kredite mit festem Zinssatz gebracht. Wer die Aktien hält, muss sie nicht verkaufen, um Stablecoins auszuleihen: Zinssatz ist fest, am Ende wird der Kredit zurückgezahlt und die Aktie zurückerhalten.
Wer braucht das?
Institutionen.
Market Maker halten große Mengen an tokenisierten Aktien. Verkaufen sie, verpassen sie den Kursanstieg; verkaufen sie nicht, ist die Liquidität gebunden. TermMax bietet den dritten Weg – Aktien verpfänden, um Geld zu leihen, die Kosten sind fix, und man muss nicht mehr darüber raten, wie sich die Zinsen entwickeln.
Das sieht aus wie die Logik von Privatanlegern, die BTC verpfänden, um U zu leihen, aber darunter ist es komplett anders.
Privatanleger leihen U, um nachzukaufen oder für den Cashflow. Institutionen leihen U, um ihre gehaltenen Positionen nicht verkaufen zu müssen und gleichzeitig Liquidität zu bekommen – das ist, Vermögenswerte und Verbindlichkeiten in Bewegung zu setzen, nicht eine Wette auf die Richtung.
Welche Nachteile gibt es?
Wenn der Kurs tokenisierter Aktien stark fällt und die Beleihung nicht ausreicht, wird deine Position liquidiert – du gibst die Aktie direkt heraus, nach den gleichen Regeln wie bei BTC-Verpfändungs-Krediten.
Aber es gibt eine Sache, um die Privatanleger sich nicht kümmern müssen: TermMax unterstützt ein One-Click Rollover (Verlängerung). Institutionen können ihre Positionen fortlaufend „rollen“, ohne bei Fälligkeit jedes Mal den Prozess neu durchlaufen zu müssen. Das ist Infrastruktur auf Institutionsniveau, nicht für normale Menschen.
Also war dieses „tokenisierte Aktien verpfänden“ von Anfang an nicht für mich gedacht.
Aber ich habe eine Frage – indem TermMax RWA in ein Rahmenwerk für Kredite mit festem Zinssatz einpasst, verkauft es im Kern die „Zinsvorhersehbarkeit“ von DeFi an traditionelle Finanzakteure. Privatanleger interessiert, „wie hoch sind meine U-Kosten“; Institutionen interessiert, „wie kann ich meine Bilanz optimieren“.
Bist du Privatanleger oder Institution? Was bedeutet dieses Product-Update für dich? Schreib’s in die Kommentare.@TermMax #termmax