Ich habe die letzten Tage damit verbracht, durch die verschiedenen Seiten von TermMax zu klicken – und was mich daran stört, ist nicht die Rendite, sondern ob ein Erstnutzer wirklich versteht, worauf er sich einlässt, wenn er auf „Einzahlen“ klickt.
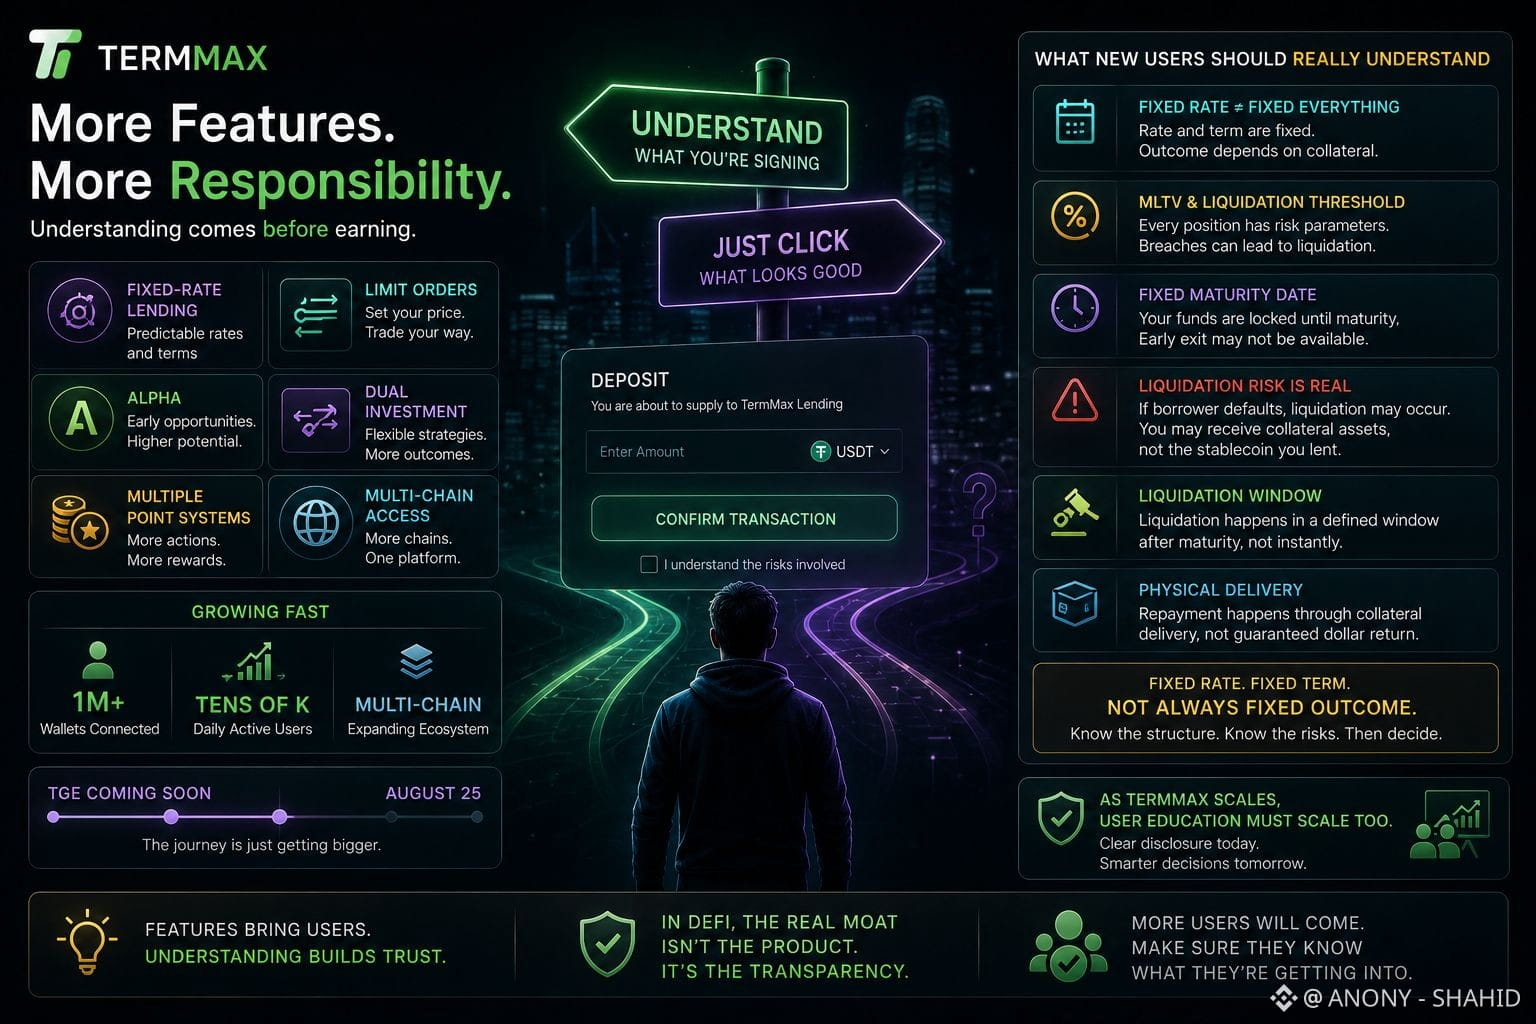
Die Startseite zeigt inzwischen auf einen Blick festverzinsliche Darlehen, Limit-Orders, Alpha, Dual-Investments, mehrere Punktesysteme und das Multi-Chain-Switchen. Erfahrene DeFi-Nutzer können das gut einordnen. Ein Erstbesucher klickt hingegen eher einfach irgendeine Zahl an, die am größten aussieht.
Ein Detail verdient dabei ganz besonders mehr Aufmerksamkeit, als es derzeit bekommt. TermMax-Lending ist nicht einfach „einzahlen und bei Fälligkeit einsammeln“. Darunter liegen ein MLTV, eine Liquidationsschwelle und ein festes Fälligkeitsdatum. Wenn ein Kreditnehmer ausfällt und die Position durch die Liquidation geht, ist in der Dokumentation klar, dass Kreditgeber am Ende möglicherweise Sicherheiten halten, nicht den Stablecoin, den sie ursprünglich ausgeliehen haben. Die Liquidation läuft durch ein definiertes Zeitfenster nach der Fälligkeit und funktioniert über physische Lieferung – das heißt, was zu dir zurückkommt, hängt vom Verhalten der Sicherheiten ab, nicht von einer garantierten Dollar-Summe.
Das lohnt sich wirklich, dabei zu verweilen, denn „fixer Zinssatz“ und „fixe Laufzeit“ werden für jemanden, der neu ist, natürlich wie „alles ist fix“ gelesen. Tatsächlich sind der Zinssatz und der Zeitplan festgelegt – aber nicht zwingend die Form, in der dein Kapital in jedem Szenario zurückkommt.
Mit @TermMax scaling fast, steigenden Wallet-Verbindungen, Aktivität über mehrere Chains hinweg und einem sich nähernden TGE wächst die Nutzerbasis von hier aus nur noch weiter. Risikohinweise, Erinnerungen an die Fälligkeit und Erklärungen in einfacher Sprache zu Ergebnissen in Edge-Cases müssen genauso schnell mitwachsen wie die Feature-Liste.
Die echte Produkt-Stärke (Moat) im DeFi war nie nur, mehr Handelsoptionen zu bauen. Entscheidend ist, ob Nutzer die Ausfall-Szenarien verstehen, bevor sie selbst in eines geraten.
#termmax #Binance
Die Startseite zeigt inzwischen auf einen Blick festverzinsliche Darlehen, Limit-Orders, Alpha, Dual-Investments, mehrere Punktesysteme und das Multi-Chain-Switchen. Erfahrene DeFi-Nutzer können das gut einordnen. Ein Erstbesucher klickt hingegen eher einfach irgendeine Zahl an, die am größten aussieht.
Ein Detail verdient dabei ganz besonders mehr Aufmerksamkeit, als es derzeit bekommt. TermMax-Lending ist nicht einfach „einzahlen und bei Fälligkeit einsammeln“. Darunter liegen ein MLTV, eine Liquidationsschwelle und ein festes Fälligkeitsdatum. Wenn ein Kreditnehmer ausfällt und die Position durch die Liquidation geht, ist in der Dokumentation klar, dass Kreditgeber am Ende möglicherweise Sicherheiten halten, nicht den Stablecoin, den sie ursprünglich ausgeliehen haben. Die Liquidation läuft durch ein definiertes Zeitfenster nach der Fälligkeit und funktioniert über physische Lieferung – das heißt, was zu dir zurückkommt, hängt vom Verhalten der Sicherheiten ab, nicht von einer garantierten Dollar-Summe.
Das lohnt sich wirklich, dabei zu verweilen, denn „fixer Zinssatz“ und „fixe Laufzeit“ werden für jemanden, der neu ist, natürlich wie „alles ist fix“ gelesen. Tatsächlich sind der Zinssatz und der Zeitplan festgelegt – aber nicht zwingend die Form, in der dein Kapital in jedem Szenario zurückkommt.
Mit @TermMax scaling fast, steigenden Wallet-Verbindungen, Aktivität über mehrere Chains hinweg und einem sich nähernden TGE wächst die Nutzerbasis von hier aus nur noch weiter. Risikohinweise, Erinnerungen an die Fälligkeit und Erklärungen in einfacher Sprache zu Ergebnissen in Edge-Cases müssen genauso schnell mitwachsen wie die Feature-Liste.
Die echte Produkt-Stärke (Moat) im DeFi war nie nur, mehr Handelsoptionen zu bauen. Entscheidend ist, ob Nutzer die Ausfall-Szenarien verstehen, bevor sie selbst in eines geraten.
#termmax #Binance